
Váš daňový základ možno nevyzerá ideálne, ale to neznamená, že vaše podnikanie musí v roku 2026 stagnovať. Je frustrujúce, keď vám banka zamietne žiadosť o financovanie len preto, že využívate paušálne výdavky alebo ste mali investične náročný rok. Rozumieme, že v dynamickom prostredí potrebujete riešenia, ktoré zohľadňujú realitu vášho podnikania, nie zastarané tabuľky v bankových systémoch. Moderný prevádzkový úver pre živnostníkov by mal byť nástrojom na rast, nie ďalšou administratívnou záťažou, ktorá vás oberá o drahocenný čas.
Získať flexibilné financovanie je dnes jednoduchšie, než si myslíte. Nemusíte tráviť týždne prípravou dokumentácie ani čakať na vyjadrenie komisie, kým vaša konkurencia napreduje. V tomto článku vám poskytneme praktický prehľad o tom, ako vybaviť úver na IČO rýchlo a bez zbytočného stresu. Ukážeme vám konkrétne cesty k peniazom na účte do 48 hodín, a to aj v prípade, ak hľadáte možnosti bez predkladania daňového priznania. Dozviete sa, ako nastaviť splácanie podľa vašej aktuálnej situácie a udržať si zdravý cashflow po celý rok. Pripravte sa na novú úroveň finančnej slobody, kde o vašom úspechu rozhodujú reálne obraty a vaša vízia, nie byrokratické prekážky.
Kľúčové Poznatky
- Zistíte, ako prevádzkový úver efektívne vykryje vaše náklady na tovar či mzdy bez toho, aby ste zbytočne zaťažovali firmu dlhodobým investičným dlhom.
- Naučíte sa nastaviť prevádzkový úver pre živnostníkov tak, aby jeho výška a krátka splatnosť maximalizovali vašu flexibilitu a znížili celkové preplatenie.
- Odhalíte zásadné rozdiely medzi bankovým a nebankovým sektorom, vďaka čomu zistíte, kedy je výhodnejšie zamerať sa na reálne obraty namiesto daňového priznania.
- Získate prehľadný návod, ako pripraviť svoje podnikanie na hladké schválenie financovania, vrátane dôležitosti kontroly záväzkov voči štátnym inštitúciám.
- Zistíte, ako cez platformu Online Pôžičky získať prístup k sieti overených partnerov a čerpať potrebné prostriedky na účet už do 48 hodín.
Čo je prevádzkový úver pre živnostníkov a kedy zachráni váš cashflow?
Podnikanie v roku 2026 prináša nové výzvy. Stačí jeden meškajúci odberateľ alebo výhodná ponuka na skladové zásoby a váš finančný plán sa môže otriasť v základoch. Tu prichádza na scénu prevádzkový úver pre živnostníkov. Ide o krátkodobý až strednodobý finančný nástroj, ktorý neslúži na nákup nehnuteľností či drahých strojov. Jeho hlavnou úlohou je financovanie obežných aktív. Sú to peniaze, ktoré okamžite „otočíte“ v biznise. Zaplatíte nimi faktúry dodávateľom, kúpite materiál alebo vyplatíte mzdy v období, keď vaše tržby ešte len putujú na účet.
Mnoho podnikateľov robí chybu, že na bežnú prevádzku využíva investičné úvery. Tie sú však stavané na dlhé roky a ich schvaľovanie trvá večnosť. Ak potrebujete kúpiť tovar, ktorý o tri mesiace predáte, nedáva zmysel viazať sa na päťročný splátkový kalendár. Prevádzkové financovanie je dynamické. Má byť po ruke vtedy, keď sa objaví príležitosť alebo nečakaný výpadok. Pri tomto type úveru je likvidita, teda okamžitá dostupnosť hotovosti, oveľa dôležitejšia než samotná výška úroku. Čo vám pomôže o percento nižší úrok v banke, ak peniaze dostanete až po sezóne? Rýchlosť je v modernom podnikaní kľúčovým faktorom úspechu.
Kedy dáva prevádzkové financovanie zmysel?
Predstavte si situáciu, že váš kľúčový odberateľ má 60 dňovú splatnosť faktúr, ale vaši zamestnanci potrebujú výplaty každý mesiac. Práve toto hluché miesto efektívne vyplní prevádzkový úver pre živnostníkov. Umožní vám fungovať bez stresu a zachovať si dobré meno u partnerov. Využitie nájdete aj v týchto prípadoch:
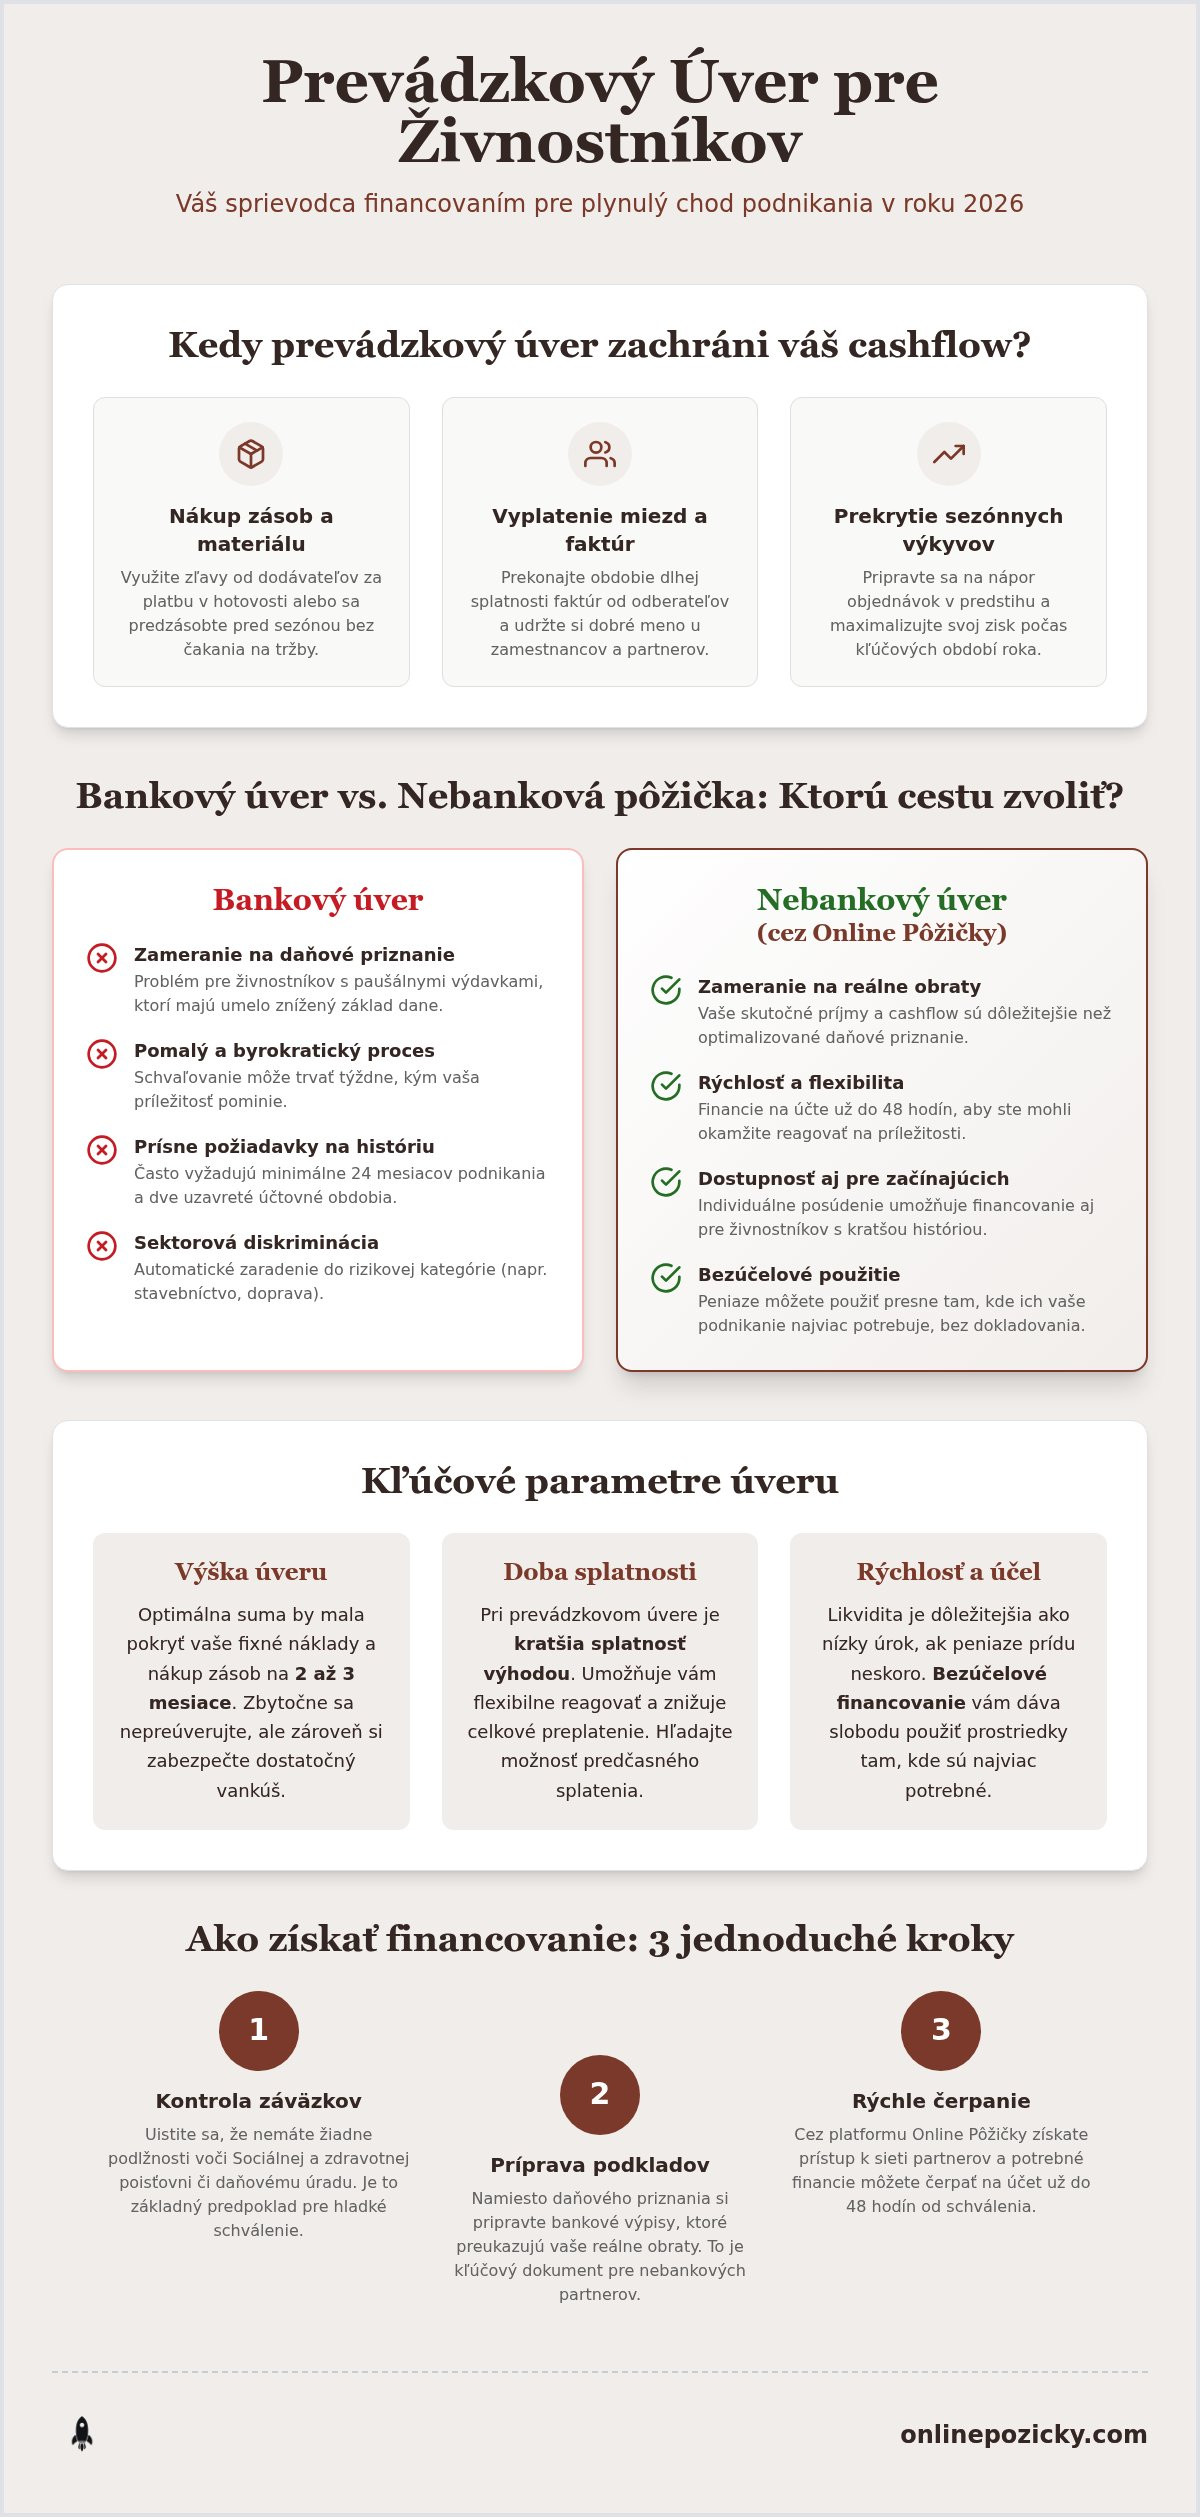
- Nákup zásob s bonusom: Ak vám dodávateľ ponúkne 10 % zľavu pri platbe v hotovosti, úver sa vám splatí už len z tohto rozdielu.
- Sezónne výkyvy: Pripravte sa na nápor objednávok v predstihu bez toho, aby ste vyčerpali vlastnú rezervu.
- Nečakané výpadky: Udržte prevádzku v chode aj počas neočakávaných trhových zmien v roku 2026.
Prečo banky odmietajú prevádzkové úvery živnostníkom?
Tradičné bankové inštitúcie majú prísne tabuľky, ktoré často nezodpovedajú realite menších podnikateľov. Najčastejším kameňom úrazu sú paušálne výdavky. Ak ich využívate, váš základ dane je umelo nízky, čo banka vyhodnotí ako nedostatočnú schopnosť splácať. Ďalším problémom je história. Mnohé veľké bankové domy vyžadujú minimálne 24 mesiacov aktívneho podnikania a dve uzavreté účtovné obdobia. To diskvalifikuje začínajúcich, hoci úspešných živnostníkov, ktorí potrebujú rásť hneď.
Nezabúdajme ani na sektorovú diskrimináciu. Ak pôsobíte v stavebníctve alebo doprave, banky vás môžu automaticky zaradiť do rizikovej kategórie. Výsledkom je buď zamietnutie žiadosti, alebo nekonečné dokladovanie účelu každej jednej platby. V Online Pôžičkách sa na váš biznis pozeráme inak. Rozumieme, že optimalizácia daní neznamená, že vaša firma nie je zisková. Preto sa zameriavame na reálne obraty a potenciál vášho podnikania, čím odbúravame zbytočné byrokratické prekážky.
Kľúčové parametre a formy prevádzkového úveru na IČO
Koľko peňazí skutočne potrebujete na plynulý chod firmy? Pri nastavení výšky úveru sa riaďte pravidlom nevyhnutnosti. Zbytočne vysoká suma zbytočne zvyšuje vaše mesačné náklady na úroky. Naopak, príliš nízky úver nemusí stačiť na pokrytie všetkých výpadkov. Optimálny prevádzkový úver pre živnostníkov by mal pokrývať vaše fixné náklady a nákup zásob na obdobie dvoch až troch mesiacov. Takto získate potrebný vankúš bez toho, aby ste sa zbytočne preúverovali.
Doba splatnosti hrá pri prevádzkovom financovaní zásadnú rolu. Kým pri investíciách hľadáte dlhé roky, pri prevádzke je lepšia kratšia splatnosť. Umožňuje vám to byť flexibilnejšími v dynamickom prostredí. Akonáhle vám odberatelia uhradia faktúry, mali by ste mať možnosť úver predčasne splatiť. Dávajte si pozor na rozdiel medzi úrokovou sadzbou a RPSN. Ročná percentuálna miera nákladov zahŕňa aj skryté poplatky, ktoré môžu úver výrazne predražiť. Vždy porovnávajte finálnu sumu, ktorú vrátite, nielen lákavé percento na marketingovom letáku.
Veľkou výhodou, ktorú prináša nebanková sféra, je bezúčelovosť. Nemusíte dokladovať každú jednu bločenku či faktúru. Peniaze môžete použiť presne tam, kde ich aktuálne najviac tlačí topánka. Či už ide o neočakávanú opravu dodávky alebo výhodný nákup materiálu, rozhodujete vy, nie bankový úradník. Ak hľadáte cestu k rýchlemu financovaniu, pôžičky pre živnostníkov vám ušetria hodiny strávené skenovaním dokumentov.
Najčastejšie formy financovania na Slovensku
- Splátkový prevádzkový úver: Dostanete pevnú sumu na účet a splácate ju v pravidelných mesačných splátkach. Ideálne na jednorazové posilnenie cashflow.
- Kontokorentný úver: Funguje ako povolené prečerpanie na vašom podnikateľskom účte. Úroky platíte len z vyčerpanej sumy, čo je vysoko efektívne pre priebežné vykrývanie potrieb.
- Nebanková pôžička na IČO: Najrýchlejšia cesta k peniazom pre tých, ktorí nespĺňajú prísne bankové kritériá. Celý proces prebieha online a zameriava sa na vašu aktuálnu schopnosť splácať.
Náklady na úver, ktoré musíte poznať
V roku 2026 je trh s úvermi ovplyvnený aktuálnou infláciou a základnými sadzbami centrálnej banky. Okrem úroku však sledujte aj poplatok za poskytnutie úveru. Niektoré inštitúcie ho pri online žiadostiach odpúšťajú, čo vám môže ušetriť stovky eur. Tradičné bankové domy pri osobnom vybavení na pobočke stále účtujú poplatky, ktoré môžu dosiahnuť až 4 % z istiny. Dôležité sú aj sankcie za predčasné splatenie. Moderné úvery by mali byť bez týchto poplatkov. Umožňujú vám totiž vrátiť peniaze skôr, ak sa vaša finančná situácia zlepší, čím ušetríte na budúcich úrokoch.
Zistite, aké máte možnosti, a vyberte si riešenie, ktoré nezaťaží váš rozpočet zbytočnými poplatkami. Správne zvolené parametre sú základom zdravého cashflow.
Bankový úver vs. nebanková pôžička pre živnostníkov: Ktorú cestu zvoliť?
Rozhodovanie medzi bankou a nebankovou spoločnosťou nie je len o úroku. Je to o tom, či peniaze dostanete včas a za akých podmienok. Banky v roku 2026 stále fungujú na princípe historických dát. Zaujíma ich, čo bolo minulý rok, nie to, akú zákazku máte na stole dnes. Ak hľadáte prevádzkový úver pre živnostníkov, musíte byť pripravení na hĺbkovú previerku vašich daňových priznaní. Bankový úradník vidí nízky základ dane a automaticky vás zaradí medzi rizikových klientov. Ignoruje fakt, že legálne optimalizujete svoje náklady, aby ste mohli viac investovať do rozvoja.
Nebankový sektor prešiel digitálnou revolúciou. Online Pôžičky sprostredkovávajú riešenia, ktoré sa zameriavajú na aktuálnu dynamiku vášho biznisu. Namiesto stohu papierov nám často stačia výpisy z podnikateľského účtu. Tie jasne ukazujú vaše reálne obraty a schopnosť splácať. Výsledkom je rýchlosť, o ktorej sa v tradičnej banke dá len snívať. Peniaze môžete mať na účte do 48 hodín od podania žiadosti. Pre moderného podnikateľa je tento časový rozdiel často cennejší než pár desatín percenta na úroku.
Kedy sa obrátiť na banku?
Banka je vhodným partnerom pre stabilizované firmy s dlhou históriou. Ak máte čisté registre a vaše daňové priznanie vykazuje vysoký oficiálny zisk, bankový úver vám pravdepodobne ponúkne najnižšiu možnú sadzbu. Musíte však počítať s tým, že:
- Schvaľovací proces môže trvať niekoľko týždňov.
- Administratívna záťaž spojená s dokladovaním účelu je vysoká.
- Akékoľvek drobné zaváhanie v minulosti môže viesť k okamžitému zamietnutiu.
Kedy je nebankové riešenie efektívnejšie?
V dynamickom prostredí roku 2026 potrebujete flexibilitu. Nebankové riešenia sú ideálne v momente, keď bankový svet povie nie. Mnohí úspešní podnikatelia hľadajú pôžičku bez daňového priznania, pretože ich reálna likvidita nezodpovedá číslam vo výkazoch. Je to bežná prax, ktorej rozumieme a vieme ju riešiť.
Existujú aj špecifické situácie, kedy je nebankový sektor jedinou cestou. Ak vaša firma prechádza transformáciou, vieme sprostredkovať aj úver pre s.r.o. v strate. Banky takéto žiadosti zvyčajne okamžite odmietajú. My sa pozeráme na váš potenciál a budúce cashflow. Celý proces vybavíte z pohodlia kancelárie. Stačí požiadať o pôžičku na IČO cez internet a venovať sa tomu, čo viete najlepšie, teda vášmu podnikaniu.
Tento prístup robí prevádzkový úver pre živnostníkov dostupnejším pre širšie spektrum firiem. Či už ste v raste, alebo riešite dočasný prepad, správne zvolený nebankový partner vám pomôže udržať plynulosť bez zbytočnej byrokracie.
Ako úspešne vybaviť prevádzkový úver na IČO (Krok za krokom)
Vybavenie financovania nemusí byť byrokratický maratón. Ak viete, čo poskytovatelia hľadajú, celý proces zvládnete za pár minút. Kľúčom k úspechu je príprava, ktorá eliminuje zbytočné zdržania. Sledujte tento overený postup, ktorý vám v roku 2026 otvorí dvere k potrebným zdrojom.
Prvým krokom je objektívna kontrola vášho podnikateľského účtu. Poskytovatelia nebankových úverov sa dnes zameriavajú primárne na vaše reálne obraty. Sledujte, či sú vaše príjmy pravidelné a či na účte nezostávate dlhodobo v mínuse bez povoleného prečerpania. Následne si preverte svoje záväzky voči štátu. Sociálna a zdravotná poisťovňa sú v digitálnej dobe prepojené so všetkými finančnými systémami. Akékoľvek podlžnosti, hoci len vo výške pár eur, môžu schvaľovanie okamžite zastaviť. Vyrovnajte všetky staré dlhy skôr, než odošlete žiadosť.
Keď máte tieto základy v poriadku, vyplňte online žiadosť na portáli Online Pôžičky. Tento krok vám ušetrí dni behania po pobočkách. Systém automaticky priradí vašu požiadavku partnerovi, ktorý najlepšie vyhovuje vášmu profilu a potrebám. Poslednou fázou je príprava dokumentácie. Zabudnite na hrubé šanóny. Väčšinou vám postačí platný občiansky preukaz a výpisy z účtu za posledné tri až šesť mesiacov v elektronickom formáte PDF.
Čo zvyšuje vašu šancu na schválenie?
Schvaľovacie algoritmy milujú predvídateľnosť. Ak vaše podnikanie vykazuje stabilné mesačné obraty bez extrémnych výkyvov, ste pre poskytovateľa ideálnym kandidátom. Dôležitá je aj stabilita na trhu. Hoci niektorí partneri vedia pomôcť skôr, štandardom pre hladké schválenie je aspoň 6 mesačná história podnikania na IČO. Buďte transparentní. Jasne definovaný účel, napríklad nákup konkrétneho tovaru na sklad, zvyšuje dôveryhodnosť vašej žiadosti v očiach analytikov.
Čomu sa vyhnúť pred žiadosťou o úver
Mnohí živnostníci robia chybu, že si tesne pred žiadosťou o firemné financovanie vezmú osobný spotrebný úver. To výrazne znižuje vašu celkovú bonitu a schopnosť splácať ďalšie záväzky. Vyhnite sa aj podávaniu viacerých žiadostí v rôznych bankách naraz. Každý dopyt v úverovom registri zanecháva stopu. Príliš veľa záznamov v krátkom čase pôsobí podozrivo a zhoršuje váš skóring. Ak máte nevyriešené exekúcie, vyriešte ich skôr, než požiadate o prevádzkový úver pre živnostníkov.
Nečakajte, kým vás zaskočí nečakaný výpadok cashflow. Pripravte sa vopred a požiadajte o prevádzkový úver online ešte dnes, aby ste mali financie pod kontrolou a mohli sa sústrediť na rast svojho biznisu.
Prečo riešiť prevádzkové financovanie cez Online Pôžičky?
Hľadáte efektívny spôsob, ako udržať svoj biznis v pohybe? Čas sú peniaze a v podnikaní to platí dvojnásobne. Online Pôžičky nie sú len ďalším webom s formulárom. Sme váš odborný sprievodca svetom financií. Naším cieľom je odbúrať byrokratickú záťaž, ktorá vás zdržuje od skutočnej práce. Keď potrebujete prevádzkový úver pre živnostníkov, nepotrebujete prednášku o bankových procesoch. Potrebujete výsledok. Rýchly, hmatateľný a bez zbytočných otázok.
Naša platforma vám otvára dvere k širokej sieti overených nebankových partnerov na celom Slovensku. Namiesto toho, aby ste sami oslovovali jednotlivé spoločnosti a strácali dni porovnávaním, urobíme to za vás. Systém inteligentne vyhodnotí vašu situáciu a nasmeruje vás tam, kde máte najvyššiu šancu na úspech. Všetko prebieha transparentne a bez skrytých poplatkov vopred. Budujeme vzťahy založené na dôvere a pragmatických riešeniach, ktoré rešpektujú dynamiku moderného podnikania.
Výhody sprostredkovania nebankového úveru
Prečo je spolupráca so sprostredkovateľom výhodnejšia než individuálne hľadanie? Hlavným dôvodom je individuálne posúdenie. Špecializujeme sa na pôžičky pre živnostníkov, pričom rozumieme špecifikám slovenského trhu. Naši partneri sa nepozerajú len na riadky v daňovom priznaní. Zaujíma ich vaša reálna bonita a potenciál rastu. Vďaka presnému cieleniu na konkrétnych partnerov dosahujeme vysokú mieru schválených žiadostí. Získate tak ponuku, ktorá skutočne zodpovedá sile vášho podnikania, nie len tabuľkovým predpokladom.
Získate tiež prístup k odbornému poradenstvu. Pomôžeme vám vybrať typ financovania, ktorý najlepšie sedí vašej aktuálnej situácii. Či už potrebujete preklenúť krátke obdobie alebo hľadáte dlhodobejšiu stabilitu, vieme, kam vás nasmerovať. Celý proces vybavíte z pohodlia svojej kancelárie bez toho, aby ste museli osobne navštevovať pobočky a vysvetľovať svoje zámery viacerým úradníkom.
Zabezpečte si stabilitu vášho podnikania už dnes
Dynamický rok 2026 si vyžaduje rýchle reakcie na trhové zmeny. Nečakajte na moment, kedy bude váš cashflow v kritickom stave. Krátka online žiadosť je prvým krokom k získaniu finančnej rezervy, ktorá vám dodá potrebný pokoj na prácu. Posúdenie je nezáväzné a nič vás nestojí. Umožní vám to zistiť vaše reálne možnosti bez akéhokoľvek rizika alebo záväzkov. Podporujeme rast slovenských živnostníkov tým, že im dodávame potrebný kapitál presne vtedy, keď sa objaví nová príležitosť.
Buďte o krok vpred pred konkurenciou. Zabezpečte si plynulosť svojej prevádzky a využite možnosti, ktoré moderný finančný trh ponúka. Sme tu, aby sme vám tento proces uľahčili a pomohli vám rásť bez zbytočných prekážok.
Chcete vedieť, koľko peňazí môžete získať pre svoju firmu? Vyskúšajte nezáväzné posúdenie cez Online Pôžičky a získajte ponuku na mieru ešte dnes.
Zabezpečte plynulý rast svojho podnikania v roku 2026
Zdravý cashflow je motorom každého úspešného podnikania. Ukázali sme si, že bankové odmietnutie kvôli optimalizovanému daňovému priznaniu už nemusí byť prekážkou pre váš rozvoj. Moderný prevádzkový úver pre živnostníkov dnes získate na základe reálnych obratov a s minimom administratívy. Stačí sa zamerať na overených nebankových partnerov, ktorí rozumejú dynamike roku 2026 a nežiadajú od vás stohy zbytočných papierov. Rozhodujúcim faktorom je vaša aktuálna schopnosť splácať, nie historické tabuľky spred dvoch rokov.
Rýchlosť a jednoduchosť sú v dnešnom biznise kľúčové. Vďaka plne digitálnemu procesu môžete mať potrebné financie k dispozícii do 48 hodín a okamžite ich investovať do tovaru, materiálu či nových príležitostí. Nečakajte, kým vás zaskočí nečakaný výpadok likvidity alebo meškajúca platba od odberateľa. Získajte ponuku na prevádzkový úver pre vašu živnosť ešte dnes a využite výhody rýchleho online vybavenia aj bez predkladania daňového priznania. S podporou skúseného partnera zvládnete každú trhovú výzvu s istotou a prehľadom. Vaše podnikanie si zaslúži flexibilné riešenie, ktoré ho nebude zbytočne brzdiť, ale efektívne posúvať vpred.
Často kladené otázky o prevádzkovom financovaní
Môžem získať prevádzkový úver, ak som živnostník v strate?
Áno, v nebankovom sektore je to možné, pretože sa posudzujú reálne obraty na účte, nie konečný výsledok v daňovom priznaní. Mnohí živnostníci vykazujú stratu kvôli investíciám alebo daňovej optimalizácii, čo banky automaticky diskvalifikuje. Naši partneri sa zameriavajú na vašu aktuálnu schopnosť splácať záväzky z budúcich tržieb. Ak vaše podnikanie generuje pravidelný cashflow, strata v minulom roku nemusí byť prekážkou pre získanie potrebného financovania na ďalšiu prevádzku.
Aké doklady potrebujem na vybavenie nebankového úveru na IČO?
Na vybavenie vám postačí minimum dokumentov, čo výrazne urýchľuje celý schvaľovací proces. Pripravte si platný občiansky preukaz a výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov v PDF formáte. V niektorých prípadoch môže poskytovateľ požiadať o doplňujúce informácie o vašich zákazkách, ale štandardne sa vyhnete zložitému dokladovaniu účelu. Celý proces prebieha online, takže dokumenty nahráte jednoducho z pohodlia vašej kancelárie alebo domova bez nutnosti osobnej návštevy pobočky.
Ako dlho trvá, kým budem mať peniaze z prevádzkového úveru na účte?
Peniaze môžete mať k dispozícii na účte už do 48 hodín od odoslania kompletnej žiadosti. Rýchlosť je našou prioritou, pretože chápeme, že prevádzkové potreby nepočkajú týždne na schvaľovanie v bankových komisiách. Po vyplnení online formulára prebehne rýchle posúdenie a po elektronickom podpise zmluvy sa prostriedky ihneď odosielajú. Tento svižný prístup vám umožní okamžite reagovať na výhodné ponuky dodávateľov alebo vykryť nečakané výpadky v cashflow bez zbytočného čakania.
Je možné získať prevádzkový úver bez predkladania daňového priznania?
Áno, cez našu platformu vieme sprostredkovať prevádzkový úver pre živnostníkov aj bez nutnosti predkladať daňové priznanie. Tento model financovania sa opiera o analýzu pohybov na vašom podnikateľskom účte, ktoré lepšie odzrkadľujú reálnu finančnú silu vášho biznisu. Je to ideálne riešenie pre podnikateľov, ktorí využívajú paušálne výdavky alebo majú za sebou investične náročné obdobie. Vaša aktuálna likvidita je pre nebankových partnerov dôležitejším ukazovateľom než historické údaje zo starých daňových výkazov.
Aký je rozdiel medzi prevádzkovým úverom a kontokorentom?
Hlavný rozdiel spočíva v spôsobe čerpania a splácania finančných prostriedkov. Prevádzkový úver sa zvyčajne poskytuje ako jednorazová suma s pevným splátkovým kalendárom, čo vám uľahčuje plánovanie mesačných nákladov. Kontokorent je flexibilná rezerva priamo na vašom účte, ktorú čerpáte len v prípade potreby. Pri kontokorente platíte úroky len z vyčerpanej sumy, zatiaľ čo úver vám poskytuje vyššiu stabilitu pri financovaní väčších nákupov zásob či materiálu na konkrétne zákazky.
Môžem prevádzkový úver splatiť predčasne bez pokuty?
Väčšina našich nebankových partnerov umožňuje predčasné splatenie úveru bez dodatočných sankcií, čo zvyšuje vašu finančnú flexibilitu. Odporúčame si túto podmienku vždy vopred overiť v konkrétnej zmluve, ktorú vám sprostredkujeme. Možnosť vrátiť peniaze skôr, akonáhle vám odberatelia uhradia faktúry, vám môže ušetriť značnú sumu na budúcich úrokoch. Naším cieľom je ponúkať riešenia, ktoré sa prispôsobia vášmu podnikaniu, nie riešenia, ktoré vás budú zbytočne zväzovať poplatkami a pokutami.
Poskytujete úvery aj pre začínajúcich živnostníkov bez histórie?
Štandardne vyžadujeme aspoň 6 mesačnú históriu aktívneho podnikania na IČO, aby sme vedeli posúdiť stabilitu vašich obratov. Úplne noví živnostníci bez akejkoľvek histórie majú v celom finančnom sektore sťaženú pozíciu. Ak však už podnikáte pol roka a váš účet vykazuje pravidelné príjmy, máte reálnu šancu na schválenie financovania. Každú žiadosť posudzujeme individuálne a snažíme sa nájsť cestu aj pre rastúce firmy, ktoré ešte nemajú za sebou celé účtovné obdobie a prvé daňové priznanie.
Aké sú priemerné úrokové sadzby pri nebankovom prevádzkovom financovaní?
Úrokové sadzby v nebankovom sektore sú individuálne a závisia od bonity vášho podnikania. V auguste 2026 sa trhové sadzby v bankách pohybujú od približne 4,29 % do 6,49 % ročne, pričom nebankové subjekty majú sadzby o niečo vyššie kvôli vyššej dostupnosti a rýchlosti vybavenia. Dôležité je sledovať celkovú preplatenosť a RPSN, ktoré zahŕňajú všetky náklady. Vyšší úrok je často vyvážený tým, že prevádzkový úver pre živnostníkov získate okamžite a bez nutnosti zložitého dokladovania či zabezpečenia majetkom.
Pridaj komentár