
Zastavila vás banka hneď po tom, čo uvidela vaše posledné daňové priznanie? Je frustrujúce, keď váš biznis v reálnom svete funguje, no automatizovaný scoring vás okamžite vyradí kvôli červeným číslam v účtovníctve. Mnohí majitelia firiem v polovici roka 2026 narážajú na rovnakú stenu, pretože tradičné inštitúcie často ignorujú investičnú fázu alebo dočasné trhové výkyvy. Získať úver pre s.r.o. v strate sa tak môže zdať ako vopred prehratý boj, ktorý zbytočne brzdí váš cash flow a ohrozuje ďalšie fungovanie podniku.
Rozumieme vašej situácii a vieme, že účtovný výsledok nie je jediným ukazovateľom zdravia firmy. V tomto texte zistíte, ako úspešne prefinancovať svoju spoločnosť aj s vykázanou stratou a kde hľadať flexibilné nebankové riešenia, ktoré sa pozerajú na váš reálny potenciál a cash flow. Pozrieme sa na možnosti individuálneho posúdenia, vysvetlíme úlohu kolaterálu a ukážeme vám, ako rýchlo získať prevádzkový kapitál bez zbytočnej byrokracie. Vaša firma môže napredovať aj vtedy, keď vám v komerčnej banke zatvoria dvere.
Kľúčové Poznatky
- Zistite, prečo bankový scoring automaticky zamieta firmy v strate a ako rozlíšiť investičnú stratu od skutočných prevádzkových problémov.
- Spoznajte alternatívne cesty, ako získať úver pre s.r.o. v strate, a to aj bez nutnosti dokladovania zložitej administratívy.
- Porovnajte si výhody nebankových riešení, kde je kľúčovým faktorom rýchlosť schválenia a okamžitá dostupnosť kapitálu pre váš biznis.
- Naučte sa, ako správne argumentovať pred veriteľom a prečo sú vaše mesačné obraty dôležitejšie než konečný výsledok v daňovom priznaní.
- Získajte prístup k overenej sieti nebankových partnerov, ktorí rozumejú potrebám moderného podnikania a hľadajú riešenia tam, kde banky končia.
Prečo banky zamietajú úver pre s.r.o. v strate a aké sú alternatívy?
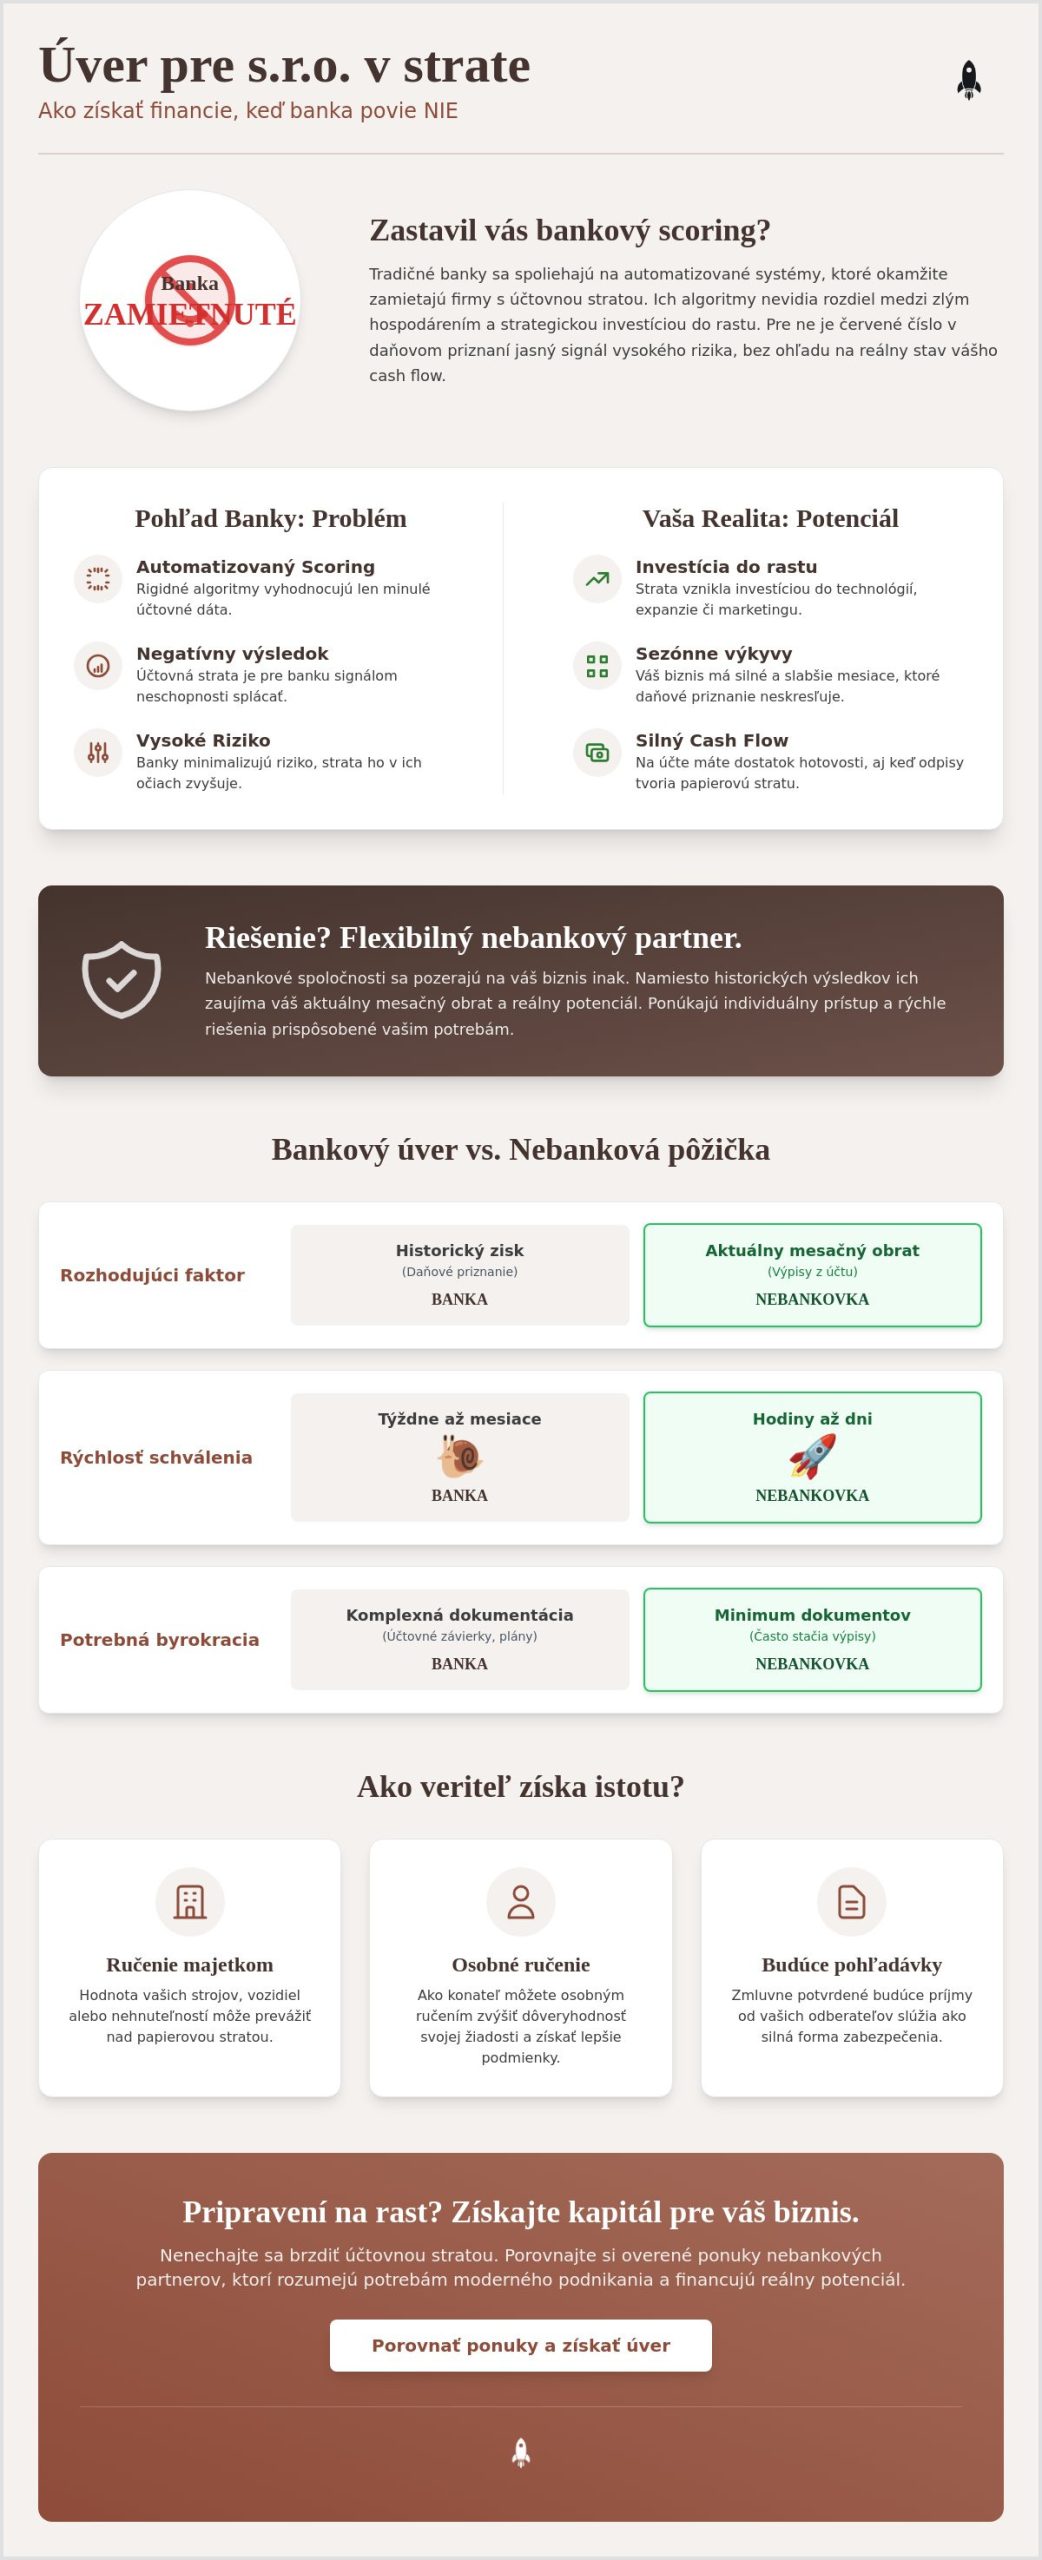
Banky milujú stabilitu a predvídateľnosť. Akonáhle ich algoritmy narazia na záporné čísla v riadku výsledku hospodárenia, okamžite sa spustí poplach. Pre komerčné finančné domy je strata jasným signálom zvýšeného rizika. Ich scoringové modely sú nastavené prísne a často neberú do úvahy širší kontext vášho podnikania. Zaujímajú ich len strohé dáta z účtovných závierok za posledné jedno až dve zdaňovacie obdobia. V roku 2026 sa táto situácia ešte vyostruje. Banky reagujú na ekonomickú neistotu a sprísňujú kritériá, čo robí úver pre s.r.o. v strate v tradičnom sektore takmer nedosiahnuteľným cieľom.
Základná definícia úveru hovorí o dočasnom postúpení peňažných prostriedkov za odplatu. Banky však chcú toto riziko minimalizovať na nulu. Ak vaša firma vykazuje stratu, v očiach bankového analytika strácate schopnosť splácať záväzky. Je to začarovaný kruh. Potrebujete kapitál, aby ste sa dostali do zisku, ale banka vám ho nedá, kým v tom zisku nie ste. Našťastie existujú cesty, ako tento systém obísť a získať potrebné zdroje od partnerov, ktorí rozumejú dynamike moderného biznisu.
Kedy je strata v podnikaní akceptovateľná?
Je dôležité rozlišovať, prečo sa vaša firma ocitla v mínuse. Ak ste v uplynulom roku masívne investovali do nových technológií, vozového parku alebo expanzie na nové trhy, vaša strata je v skutočnosti investíciou do budúcich výnosov. Účtovné odpisy môžu papierovo znížiť váš zisk, hoci na bankovom účte máte reálnu hotovosť. Sezónne výkyvy v odvetviach ako stavebníctvo alebo cestovný ruch tiež spôsobujú, že ročné daňové priznanie nevyzerá ideálne. Bankové automaty tieto nuansy ignorujú. Hádžu všetky firmy v strate do jedného vreca bez ohľadu na ich skutočný potenciál.
Nebankové subjekty: Iný pohľad na vaše IČO
Tu prichádza na scénu nebankový sektor. Tieto spoločnosti nepracujú s rigidnými tabuľkami, ktoré firmu okamžite diskvalifikujú. Pre nebankového partnera je oveľa dôležitejší váš reálny mesačný obrat a schopnosť generovať cash flow tu a teraz. Ak vidia, že cez vaše IČO pravidelne pretekajú peniaze a máte stabilné portfólio odberateľov, účtovná strata nie je neprekonateľnou prekážkou.
Flexibilita je v tomto segmente kľúčová. Schvaľovací proces trvá dni, nie týždne. Kým v banke by ste mesiace čakali na vyjadrenie komisie, nebankový subjekt sa zameria na praktické riešenie vašej situácie. Často stačí preukázať výpisy z účtu za posledných pár mesiacov. Úver pre s.r.o. v strate sa tak stáva reálnym nástrojom na preklenutie náročného obdobia alebo na rýchly nákup zásob pred hlavnou sezónou. Prístup je priamy, čestný a orientovaný na výsledok, čo presne zaneprázdnený majiteľ firmy potrebuje.
Možnosti financovania pre firmy s negatívnym výsledkom hospodárenia
Keď vám banka zatvorí dvere kvôli červeným číslam, nemusíte hneď vešať hlavu. Existujú finančné nástroje, ktoré sú navrhnuté presne pre takéto situácie. Pre mnohých podnikateľov je úver pre s.r.o. v strate jedinou cestou, ako udržať prevádzku v chode alebo dokončiť dôležitý projekt. Rozhodujúcim faktorom tu nie je historický zisk, ale vaša aktuálna schopnosť generovať príjmy a obsluhovať dlh. Riešenie existuje. Zatiaľ čo banky sa striktne držia minuloročných výsledkov, nebankoví poskytovatelia sa sústredia na to, čo sa vo vašej firme deje práve teraz.
Krátkodobé prevádzkové pôžičky sú ideálnym nástrojom na preklenutie obdobia, kým sa vaše investície začnú vracať. Veritelia v nebankovom sektore dnes bežne akceptujú financovanie na základe obratu na účte. Stačí im vidieť, že vaša firma reálne obchoduje a má pravidelné prísuny hotovosti. Ak je vaša spoločnosť v účtovnej strate, veriteľ môže hľadať inú formu istoty. Tu prichádzajú na rad tieto možnosti:
- Ručenie majetkom spoločnosti: Ak vlastníte stroje, vozidlá alebo nehnuteľnosti, ich hodnota preváži nad papierovou stratou.
- Osobné ručenie konateľa: Často využívaný spôsob, ako zvýšiť dôveryhodnosť žiadosti v očiach veriteľa.
- Budúce pohľadávky: Financovanie založené na zmluvne potvrdených budúcich príjmoch od vašich odberateľov.
Tento pragmatický prístup umožňuje firmám prežiť aj náročnejšie cykly. Ak hľadáte cestu von z patovej situácie, môžete si porovnať dostupné ponuky priamo cez náš portál.
Pôžička pre s.r.o. bez daňového priznania
Niekedy jednoducho nemôžete čakať na uzavretie účtovného roka. Ak potrebujete kapitál okamžite, riešením je pôžička pre firmu bez daňového priznania. Pri tomto type produktu veriteľovi často postačujú výpisy z bankového účtu za posledných 6 mesiacov. Je to obrovská výhoda pre firmy, ktoré masívne investovali a ich daňové priznanie by v banke neprešlo cez scoring. Schválenie prebieha rýchlo, bez zbytočnej administratívy a nekonečných otázok o každom jednom eure v nákladoch.
Investičné vs. prevádzkové úvery pre firmy v strate
Pri zápornom vlastnom imaní je spravidla jednoduchšie získať prevádzkový úver. Jeho účel je totiž jasný: udržať firmu v chode a zabezpečiť likviditu. Investičné úvery sú pri strate komplikovanejšie, pretože vyžadujú detailnejší biznis plán a jasnú víziu návratnosti. Nebankoví partneri sa však viac než na tabuľky pozerajú na účel, na ktorý peniaze využijete. Ak im ukážete, že úver pomôže odstrániť príčinu straty, vaše šance na schválenie prudko rastú. Dôležité je správne nastaviť splatnosť. Príliš vysoké splátky by mohli váš cash flow priškrtiť ešte viac, preto voľte radšej dlhšie obdobie s nižším mesačným zaťažením.
Bankový úver vs. nebanková pôžička pre s.r.o. (Porovnanie)
Rozhodovanie medzi bankou a nebankovým subjektom je často voľbou medzi cenou a dostupnosťou. Ak je vaša firma v strate, tento výber sa zužuje. Banky v júni 2026 ponúkajú úrokové sadzby pre podnikateľov od 4,99 % ročne, no ich brány sú pre stratové firmy zväčša zatvorené. Naopak, nebankový sektor začína s úrokmi približne na úrovni 15 %, ale ponúka niečo, čo banka nedokáže: reálnu šancu na úspech. Pri hľadaní riešenia pre úver pre s.r.o. v strate musíte zvážiť, či je pre vás dôležitejšia každá desatina percenta úroku, alebo samotné prežitie a rozvoj vášho biznisu.
- Bankový úver: Úrok od 4,99 %, schvaľovanie 2 až 4 týždne, miera schválenia pri strate je minimálna.
- Nebanková pôžička: Úrok od 15 %, schvaľovanie 24 až 48 hodín, vysoká miera schválenia na základe obratu.
RPMN pri nebankových produktoch sa v roku 2026 pohybuje v rozmedzí 18 % až 23 %. Zdá sa vám to veľa? V cene platíte za riziko, ktoré na seba veriteľ preberá, a za extrémnu rýchlosť. Banky navyše často maskujú skutočné náklady cez poplatky za spracovanie, povinné poistenia alebo poplatky za vedenie úverového účtu. Nebankoví partneri bývajú v tomto smere transparentnejší. Jasne vidíte, koľko preplatíte, bez skrytých háčikov v päťstranových cenníkoch.
Schvaľovacia miera: Kde máte reálnu šancu?
Podľa skúseností odborníkov z trhu banky zamietajú až 70 % žiadostí firiem, ktoré vykazujú účtovnú stratu. Ich systémy vás vyradia skôr, než sa k vašim dokladom dostane živý človek. Nebankoví sprostredkovatelia fungujú inak. Poznajú kritériá rôznych veriteľov a vedia vašu žiadosť nasmerovať tam, kde majú pochopenie pre špecifické odvetvia. Napríklad v stavebníctve alebo gastronómii sú výkyvy a dočasné straty bežné. Kým banka vidí len problém, nebankový partner vidí sezónny cyklus a váš reálny potenciál.
Rýchlosť čerpania financií
V podnikaní sú situácie, kedy peniaze potrebujete včera. Bankový proces trvajúci takmer mesiac je pre akútny nedostatok cash flow nepoužiteľný. Vďaka pokročilej digitalizácii v roku 2026 dokážu nebankové spoločnosti vyhodnotiť vašu situáciu takmer okamžite. Celý proces od žiadosti po peniaze na účte môže trvať len 24 až 48 hodín. Ak vás tlačí čas, pôžička pre s.r.o. online je najefektívnejšou cestou, ako získať potrebný kapitál bez zbytočného čakania a byrokracie.
Ako úspešne požiadať o úver, ak je vaša firma v účtovnej strate
Získať kapitál s negatívnym výsledkom hospodárenia si vyžaduje viac než len vyplnenie formulára. Musíte sa stať obchodníkom, ktorý veriteľovi predá víziu oživenia podniku. Účtovná závierka je len pohľad do spätného zrkadla. Pre nebankového poskytovateľa je dôležitejšie čelné sklo: kam vaša firma smeruje. Pripravte si jasnú argumentáciu, prečo strata vznikla. Ak dokážete vysvetliť, že mínus na papieri je dôsledkom expanzie alebo nákupu technológií, vaša šanca na úver pre s.r.o. v strate dramaticky stúpa. Ukážte, ako presne nová injekcia peňazí tento stav zmení a kedy očakávate návrat do čiernych čísel.
Zamerajte sa na svoje silné stránky. Ak máte vysoké obraty, sústreďte pozornosť veriteľa práve tam. Pravidelný prítok hotovosti na bankový účet je pre nebankovky silnejším argumentom než čistý zisk v daňovom priznaní. Pred podaním žiadosti sa pokúste optimalizovať svoje existujúce záväzky. Upracte si drobné podlžnosti voči štátu alebo dodávateľom. Čistý štít v týchto oblastiach buduje dôveru, ktorú pri strate v účtovníctve nutne potrebujete. Najrýchlejšou cestou k úspechu je využitie moderných platforiem, ktoré vám umožnia požiadať o pôžičku ičo online a porovnať ponuky od viacerých partnerov súčasne.
Čo sledovať pri výbere nebankového partnera
Dôvera musí byť obojstranná. Pri hľadaní partnera pre úver pre s.r.o. v strate si všímajte transparentnosť. Kvalitný poskytovateľ neskrýva sankcie v drobných písmenách na konci zmluvy. Hľadajte referencie od iných podnikateľov, ktorí boli v podobnej situácii. Kľúčovým benefitom v roku 2026 je možnosť predčasného splatenia. Ak sa vaša firma zotaví skôr, mali by ste mať možnosť dlh vyplatiť bez nezmyselných extra poplatkov. Flexibilita je v biznise cennejšia než najnižší úrok na trhu.
Dokumentácia a príprava žiadosti online
Digitalizácia procesov v júni 2026 znamená, že byrokracia je minulosťou. Na začiatok vám stačia základné údaje ako IČO a občiansky preukaz konateľa. Najdôležitejším dokumentom sú výpisy z podnikateľského účtu, spravidla za posledných 6 mesiacov. Tieto dokumenty nahrávate cez zabezpečený online formulár, čo šetrí hodiny času stráveného na pobočkách. Po odoslaní kompletnej žiadosti prebieha vyhodnotenie takmer okamžite. Celý proces od prvého kliknutia po peniaze na vašom účte by nemal presiahnuť 48 hodín. Je to priame, efektívne a prispôsobené tempu moderného podnikania.
Získajte úver pre vašu s.r.o. cez Online Pôžičky
Hľadanie financií v čase, keď vaše účtovníctvo nesvieti na zeleno, môže byť vyčerpávajúce. My v Online Pôžičky rozumieme, že za každou stratou sa skrýva reálny príbeh investícií, rastu alebo dočasných trhových zmien. Sme experti na sprostredkovanie úverov práve pre takéto špecifické prípady. Naším poslaním je nájsť riešenie tam, kde iní vidia len prekážku. Spolupracujeme so širokou sieťou overených nebankových partnerov po celom Slovensku. Títo partneri sa na váš biznis pozerajú komplexne a nezamietnu vás len kvôli jednému číslu v daňovom priznaní.
Prečo zveriť hľadanie kapitálu práve do našich rúk? Ponúkame vám bezplatné a nezáväzné posúdenie vašej situácie. Tento proces nemá žiadny negatívny vplyv na váš úverový register, takže nič neriskujete. Získate od nás individuálnu podporu a hlas skúseného partnera, ktorý vás prevedie celým procesom. Náš prístup nie je o strohých algoritmoch. Každú žiadosť posudzujeme s ohľadom na špecifiká vášho odboru, či už pôsobíte v doprave, službách alebo výrobe. Úver pre s.r.o. v strate už pre vás nebude nedosiahnuteľnou métou, ale reálnou príležitosťou na nový štart a stabilizáciu cash flow.
Výhody sprostredkovania cez špecializovaný portál
Čas sú peniaze, a v podnikaní to platí dvojnásobne. Namiesto toho, aby ste strácali dni obchádzaním bánk s neistým výsledkom, my urobíme túto prácu za vás. Vďaka detailnej znalosti trhu presne vieme, ktorý veriteľ má v júni 2026 najvhodnejšie kritériá pre váš konkrétny segment. Výrazne tak zvyšujeme vašu šancu na schválenie. Rozumieme dynamike moderného trhu a vieme, že flexibilita je často dôležitejšia než byrokratická dokonalosť. Ak okrem právnickej osoby riešite aj iné formy financovania, môže vás zaujímať naša pôžička pre živnostníkov, kde rozoberáme podobné výzvy pre SZČO.
Jednoduchý proces v 3 krokoch
Naším cieľom je odbúrať zbytočnú administratívnu záťaž. Celý proces sme nastavili tak, aby bol maximálne efektívny a priamočiary:
- 1. Vyplnenie online formulára: Zaberie vám to len pár minút. Je to nezáväzné, bezpečné a diskrétne.
- 2. Konzultácia a výber: Naši špecialisti s vami preberú vaše reálne potreby a vyberú najlepšieho partnera pre váš úver pre s.r.o. v strate. Nehľadáme len akýkoľvek produkt, ale riešenie, ktoré vaša firma zvládne bez ohrozenia prevádzky.
- 3. Schválenie a peniaze: Po odsúhlasení podmienok prebieha čerpanie financií expresne. Peniaze sú zaslané priamo na váš biznis účet, aby ste ich mohli okamžite použiť tam, kde ich najviac potrebujete.
Nečakajte, kým sa nedostatok kapitálu stane kritickým. Urobte prvý krok k stabilizácii vášho podnikania ešte dnes. Sme tu, aby sme vám uľahčili rozhodovací proces a pomohli vám udržať vašu firmu v chode aj v náročnejších obdobiach.
Posuňte svoje podnikanie vpred aj s účtovnou stratou
Účtovná strata v daňovom priznaní nemusí znamenať koniec vašich rozvojových plánov. Ako sme si ukázali, moderný finančný trh ponúka riešenia, ktoré sa pozerajú na váš reálny potenciál a aktuálny cash flow, nie len na historické tabuľky. Získať úver pre s.r.o. v strate je v roku 2026 reálnym cieľom, ak viete, kde hľadať flexibilných partnerov. Kľúčom k úspechu je správna argumentácia investičných zámerov a využitie nebankového sektora, ktorý dokáže reagovať v priebehu hodín. Vaša firma tak získa potrebný kyslík na preklenutie náročného obdobia.
Nenechajte sa zastaviť jedným zamietnutím v komerčnej banke. S Online Pôžičky získate prístup k sieti overených nebankových partnerov, ktorí rozumejú dynamike moderného biznisu. Ponúkame vám rýchle vybavenie bez zbytočnej byrokracie a individuálnu podporu, ktorá zohľadňuje vašu konkrétnu situáciu. Naše riešenia sú dostupné aj pre firmy s účtovnou stratou, pretože veríme vo váš budúci zisk. Sme tu, aby sme vám pomohli udržať biznis v chode a zabezpečiť kapitál vtedy, keď je to najdôležitejšie. Dôverujte partnerovi, ktorý hľadá spôsoby, ako vám pomôcť, nie dôvody, prečo vás odmietnuť.
Požiadajte o úver pre vašu s.r.o. online ešte dnes a zabezpečte svojej firme stabilitu a priestor na ďalší rast.
Často kladené otázky
Môže s.r.o. v strate získať úver aj bez ručenia nehnuteľnosťou?
Áno, získanie úveru bez nehnuteľnosti je reálne. Nebankoví poskytovatelia sa často zameriavajú na váš mesačný obrat a stabilitu cash flow. Namiesto bytu či haly môžete ručiť hnuteľným majetkom firmy, ako sú stroje alebo vozidlá. Často postačuje aj osobné ručenie konateľa spoločnosti. Tento prístup je ideálny pre firmy v sektore služieb, ktoré nevlastnia drahé nehnuteľnosti, ale majú stabilné portfólio platiacich odberateľov.
Aká je maximálna výška úveru pre firmu s negatívnym daňovým priznaním?
Maximálna výška závisí od zvoleného typu zabezpečenia a vašich mesačných príjmov. Pri nezabezpečených úveroch sa sumy zvyčajne pohybujú do 50 000 eur v závislosti od obratu. Ak však dokážete ručiť nehnuteľným majetkom, nebankoví partneri v roku 2026 dokážu poskytnúť financovanie až do výšky 1 000 000 eur. Každá žiadosť sa posudzuje individuálne tak, aby splátky zbytočne nezaťažili váš prevádzkový rozpočet a cash flow.
Dostanem pôžičku na IČO, ak je moja firma v strate len prvý rok?
Áno, pôžičku môžete získať aj vtedy, ak vaša firma funguje len krátko a vykazuje stratu z rozbehu. Pre nebankový sektor je podstatná história obratov aspoň za posledných 6 mesiacov. Investičná strata v prvom roku podnikania je bežná a veritelia ju vnímajú inak než dlhodobé prevádzkové problémy. Dôležité je ukázať, že váš biznis model generuje reálne tržby a kapitál potrebujete na ďalší rast.
Aký vplyv má účtovná strata na úrokovú sadzbu nebankového úveru?
Účtovná strata spravidla zvyšuje rizikový profil firmy, čo sa môže odraziť na vyššej úrokovej sadzbe. Zatiaľ čo banky vás pri strate rovno odmietnu, nebankové subjekty riziko akceptujú za cenu úroku začínajúceho približne na 15 % ročne. Presná sadzba závisí od formy ručenia a stability vašich príjmov. Pri dobrom cash flow a kvalitnom zabezpečení môžete získať výhodnejšie podmienky aj napriek negatívnemu výsledku hospodárenia v daňovom priznaní.
Potrebujem k žiadosti o úver pre s.r.o. v strate podnikateľský plán?
Pri väčšine nebankových produktov podnikateľský plán nepotrebujete. Veritelia sa primárne spoliehajú na tvrdé dáta z vašich bankových výpisov za posledný polrok. Ak však žiadate o vysoké sumy, stručné vysvetlenie príčiny straty vám môže pomôcť získať lepšie podmienky. Pre bežný prevádzkový úver pre s.r.o. v strate však stačí preukázať schopnosť splácať záväzky z aktuálnych tržieb a obratov firmy.
Ako dlho trvá proces schválenia nebankovej pôžičky pre firmu online?
Celý proces prebieha vďaka digitalizácii veľmi rýchlo a výsledok poznáte v priebehu 24 až 48 hodín. Po vyplnení online formulára vás kontaktuje špecialista, ktorý s vami doladí potrebné detaily. Ak dodáte výpisy z účtu a doklady totožnosti obratom, peniaze môžu byť na vašom biznis účte už nasledujúci pracovný deň. Je to najrýchlejšia cesta k financiám v porovnaní s týždňami čakania v komerčnej banke.
Môžem požiadať o úver, ak má moja s.r.o. dlhy v Sociálnej poisťovni?
Dlhy voči štátnym inštitúciám sú pre väčšinu veriteľov vážnou prekážkou. Väčšina nebankových spoločností vyžaduje, aby mala firma vyrovnané záväzky v Sociálnej a zdravotnej poisťovni. Ak máte dohodnutý splátkový kalendár, niektorí partneri môžu vašu žiadosť posúdiť individuálne. Odporúčame však tieto podlžnosti vyriešiť ešte pred podaním žiadosti, čím výrazne zvýšite svoju dôveryhodnosť a celkovú šancu na úspešné schválenie úveru.
Čo ak banka moju žiadosť o úver pre stratu už raz zamietla?
Zamietnutie v banke nie je prekážkou pre podanie žiadosti u nás. Nebankoví poskytovatelia používajú úplne iné scoringové modely a nezameriavajú sa len na historickú stratu. To, čo bankový automat vyhodnotí ako riziko, môže byť pre nebankového partnera akceptovateľná situácia. Práve podnikatelia odmietnutí v bankách tvoria podstatnú časť klientov, ktorým sme pomohli získať úver pre s.r.o. v strate a udržať ich biznis v chode.
Pridaj komentár