
Väčšina podnikateľov vníma refinancovanie len ako nástroj na drobnú úpravu úrokovej sadzby. Skutočná konsolidácia starých firemných záväzkov na IČO však plní oveľa zásadnejšiu úlohu: prioritne zachraňuje ohrozené firemné cash flow. Ak každý mesiac bezmocne sledujete, ako vám neprehľadná zmes splátok, drahých úverov a faktúr po splatnosti neúprosne odčerpáva prevádzkový kapitál, nie ste v tom sami. S rastúcimi odvodmi a celkovými nákladmi v roku 2026 sa do podobnej pasce likvidity dostáva čoraz viac slovenských firiem aj samostatne zárobkovo činných osôb.
Tradičné banky navyše často odmietajú podať pomocnú ruku pre pokles zisku či nepriaznivé daňové priznanie, zatiaľ čo riziko exekúcie a negatívnych zápisov v registroch narastá. V tomto praktickom sprievodcovi pre rok 2026 zistíte, ako zlúčiť nevýhodné podnikateľské úvery a faktúry do jedného prehľadného záväzku, znížiť celkovú mesačnú záťaž a získať čistý stôl pred partnermi. Ukážeme vám konkrétne možnosti, vďaka ktorým predĺžite dobu splatnosti a bezpečne obnovíte plynulé fungovanie podnikania.
Kľúčové Poznatky
- Zistite, prečo konsolidácia starých firemných záväzkov na IČO predstavuje účinný nástroj na okamžité zníženie mesačných splátok a ochranu prevádzkového kapitálu.
- Objavte možnosti, ako získať flexibilné nebankové financovanie na základe reálneho cash flow aj v prípade, že vás tradičná banka odmietla pre daňové priznanie.
- Osvojte si jednoduchý postup v dvoch krokoch, vďaka ktorému prebehne online žiadosť a audit záväzkov bez zbytočnej administratívnej záťaže.
- Naučte sa správne sledovať celkovú nákladovosť cez RPMN a vyhnite sa skrytým sankčným poplatkom za predčasné vyplatenie starých veriteľov.
- Získajte bezpečný prístup k sieti overených nebankových partnerov a obnovte stabilitu svojho podnikania s čistým stolom.
Čo je konsolidácia starých firemných záväzkov na IČO a kedy ju využiť?
Kým štátne inštitúcie hovoria o ozdravovaní verejných rozpočtov, pre majiteľov firiem a živnostníkov má tento pojem celkom iný, rýdzo praktický rozmer. V podnikateľskej praxi znamená konsolidácia starých firemných záväzkov na IČO proces, pri ktorom spojíte viacero roztrieštených dlhov z podnikania do jedného nového, prehľadnejšieho financovania viazaného výlučne na identifikačné číslo vašej firmy. Na rozdiel od bežného spotrebiteľského úveru pre fyzické osoby sa pri firemnom riešení neposudzuje len vaša osobná výplata, ale predovšetkým tržby, obrat a celková životaschopnosť vášho biznisu. Ak vás zaujíma širší teoretický rámec tohto finančného nástroja, všeobecný princíp vysvetľuje napríklad článok čo je konsolidácia dlhov, no v komerčnom prostredí ide predovšetkým o rýchly zásah do firemných financií.
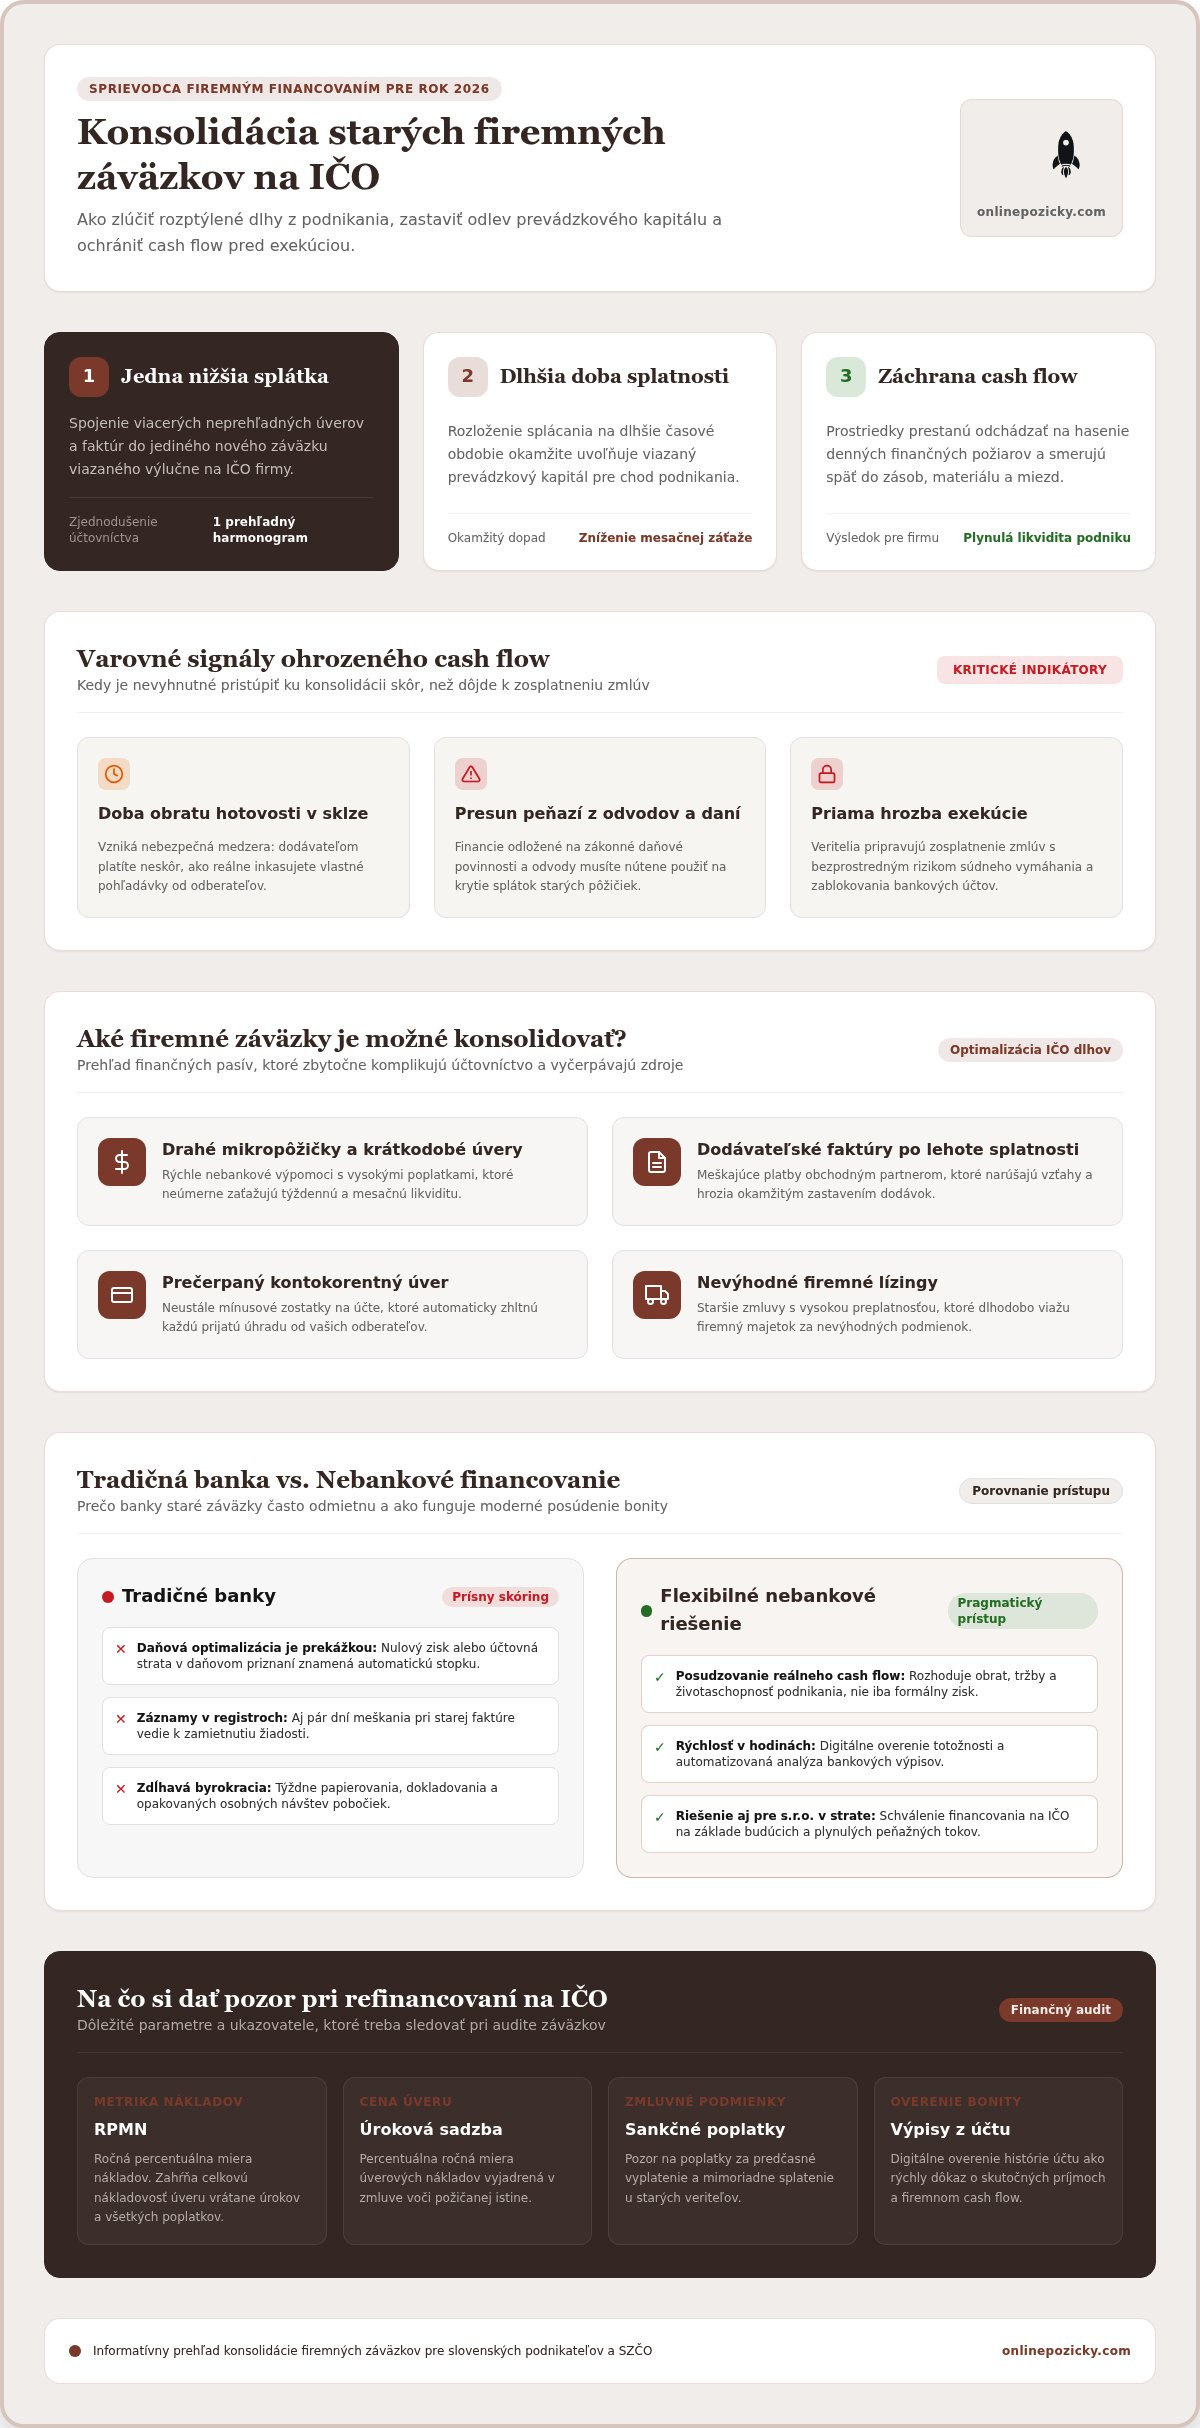
Zlúčením drahých záväzkov získate jednu nižšiu mesačnú splátku, dlhšiu dobu splatnosti a jasný harmonogram. Okamžitým výsledkom je uvoľnený prevádzkový kapitál, ktorý môžete namiesto hasenia denných požiarov investovať späť do zásob, materiálu alebo miezd zamestnancov.
Aké typy starých dlhov môžete spojiť do jedného úveru?
Konsolidácia vám umožní vyčistiť stôl od rôznorodých finančných pasív, ktoré zbytočne komplikujú účtovníctvo:
- Drahé mikropôžičky a krátkodobé úvery: Rýchle nebankové výpomoci často nesú vysoké poplatky, ktoré likvidujú týždennú likviditu.
- Dodávateľské faktúry po lehote splatnosti: Meškajúce platby partnerom narúšajú dodávateľský reťazec a vystavujú firmu hrozbe zastavenia dodávok.
- Prečerpaný kontokorentný úver: Neustále mínusové zostatky na firemnom účte automaticky pohlcujú každú prijatú platbu od vašich odberateľov.
- Nevýhodné lízingy: Staršie zmluvy viažuce firemný majetok za nevýhodných podmienok.
Varovné signály: Kedy už firemné cash flow neznesie ďalší odklad?
Zasiahnuť treba v momente, keď sa objavia prvé systémové problémy, nie až pri doručení obálky od súdu. Najčastejším indikátorom je nebezpečne predĺžená doba obratu hotovosti. Ak dodávateľom platíte neskôr, než inkasujete vlastné pohľadávky, vzniká nebezpečná medzera.
Kritickým signálom je tiež situácia, kedy financie odložené na zákonné odvody a daňové povinnosti presúvate na krytie splátok starých pôžičiek. V takej chvíli už veritelia pripravujú zosplatnenie zmlúv a bezprostredne hrozí exekúcia, ktorá môže zablokovať bankové účty. Včasná konsolidácia starých firemných záväzkov na IČO v tomto štádiu zabráni zrúteniu celej prevádzky a vráti vám kontrolu nad podnikaním.
Bankové verzus nebankové financovanie: Prečo banky staré záväzky často neodmietnu zlúčiť?
Získať pomoc v tradičnej banke práve vtedy, keď firma čelí napätému rozpočtu, býva takmer nemožné. Komerčné banky uplatňujú prísne štatistické skóringové modely, ktoré akékoľvek zakolísanie v číslach vyhodnotia ako neakceptovateľné riziko. Pre bankového analytika nie je podstatné, že vaša zákazka prinesie peniaze o dva mesiace. Ak v systéme svietia oneskorené platby, proces sa okamžite zastaví. Práve v takýchto momentoch prichádza na rad flexibilné nebankové financovanie, ktoré sa na situáciu pozerá pragmaticky.
Kým banky vyžadujú týždne papierovania a osobných návštev pobočiek, moderný trh funguje inak. Správa Národnej banky Slovenska potvrdzuje, že celková finančná stabilita podnikov závisí najmä od plynulosti hotovostných tokov, nie od formálnych pečiatok. Skúsení nebankoví poskytovatelia preto dokážu vyhodnotiť digitálne dáta z účtu a posúdiť žiadosť v priebehu niekoľkých hodín.
Prekážky v banke: Daňová optimalizácia a záznamy v registroch
Daňové priznanie je pre väčšinu malých firiem najväčšou pascou. Legálna snaha minimalizovať daň z príjmov často stlačí oficiálny zisk na nulu alebo vykáže účtovnú stratu. Pre banku to znamená jediné: stopka. Zápis v úverovom registri spôsobený pár dňami meškania pri starej faktúre dvere definitívne zatvorí. Ak riešite podobný problém, prečítajte si, ako funguje úver pre s.r.o. v strate, keď štandardné bankové inštitúcie odmietajú spolupracovať.
Nový prístup k bonite: Ako nebankové subjekty hodnotia stabilitu firmy
Moderní alternatívni veritelia volia odlišný prístup k bonite. Namiesto minuloročných výkazov ich zaujíma realita dnešných dní:
- Aktuálne obraty na účte: Pravidelné príjmy z predaja tovaru či služieb dokazujú, že firma reálne funguje.
- Tvorba prevádzkového kapitálu: Schopnosť generovať hotovosť v reálnom čase má prednosť pred historickým účtovníctvom.
- Životaschopnosť zákaziek: Hodnotí sa potenciál plánovaných prác a stabilita odberateľov.
Vďaka tomuto prístupu je úspešná konsolidácia starých firemných záväzkov na IČO reálna aj pre podnikateľov, ktorých banka vyradila. Ak potrebujete rýchlo vyčistiť stôl a stabilizovať mesačné výdavky, praktickým riešením môže byť overená pôžička na IČO cez špecializovanú platformu.
Ako prebieha konsolidácia na IČO krok za krokom bez zbytočnej byrokracie
Zbaviť sa tlaku viacerých splátok nemusí znamenať týždne neistoty ani hodiny strávené na pobočkách. Správne nastavená konsolidácia starých firemných záväzkov na IČO predstavuje priamočiary proces, ktorý vás odbremení od chaosu v účtovníctve. Celý postup sa opiera o digitálne riešenia, vďaka čomu prebieha hladko a bez zbytočného papierovania.
Tu je päť konkrétnych krokov, ktoré vás dovedú k jednej stabilnej splátke:
- 1. Interný audit záväzkov: Spíšte si všetky drahé mikropôžičky, zostatky na kontokorente a faktúry po splatnosti. Zistite presnú celkovú sumu potrebnú na ich úplné vyplatenie.
- 2. Vyplnenie digitálneho formulára: Jednoduchá online žiadosť zaberie len pár minút. Zadáte identifikačné údaje firmy a požadovanú sumu priamo z pohodlia kancelárie.
- 3. Predloženie finančných tokov: Podkladom býva zmluva o predložení výpisov z účtu. Namiesto stohov papierov doložíte elektronické výpisy za posledné mesiace, ktoré potvrdia reálne tržby.
- 4. Schválenie a overenie: Poskytovateľ vyhodnotí cash flow. Nasleduje digitálne overenie totožnosti štatutára cez zabezpečené rozhranie a elektronický podpis zmluvnej dokumentácie.
- 5. Vyplatenie a stabilizácia: Získané prostriedky smerujú priamo na úhradu starých dlhov. Od tejto chvíle hradíte iba jednu prehľadnú platbu v dohodnutom termíne.
Príprava podkladov: Čo si pripraviť pre rýchle vybavenie
Pre hladký priebeh si vopred pripravte výpisy z firemného bankového účtu za posledných 3 až 6 mesiacov vo formáte PDF. Pripravte si platný občiansky preukaz konateľa či živnostníka, identifikačné údaje firmy s prideleným IČO a zoznam veriteľov s vyčíslením aktuálnych zostatkov na vyplatenie.
Možnosť konsolidácie, ak chýba daňové priznanie
V praxi často nastáva situácia, kedy optimalizované daňové priznanie alebo krátka história firmy bránia bankovému schváleniu. Riešením býva účelová pôžička bez daňového priznania, kde posudzovanie prebieha na základe pohybov na účte a skutočného obratu. Priebežný cash flow monitoring nahrádza zastarané účtovné výkazy, čo otvára dvere k úspešnému refinancovaniu aj mladým s.r.o. či podnikateľom s prechodným výpadkom zisku.
Vďaka týmto krokom zvládnete proces bezpečne a rýchlo. Výsledná konsolidácia starých firemných záväzkov na IČO vám okamžite vráti pokoj do každodenného biznisu.
Riziká a kľúčové parametre: Na čo si dať pozor pri refinancovaní dlhov na IČO
Záchrana firemnej likvidity si vyžaduje chladnú hlavu a dôkladné počítanie. Bezhlavé podpisovanie novej zmluvy bez preverenia podmienok môže podnik dostať do ešte hlbšej pasce. Cieľom nie je len dočasne oddialiť splatnosť, ale zabezpečiť udržateľný model fungovania firmy. Preto musí byť konsolidácia starých firemných záväzkov na IČO premyslená do posledného detailu vrátane skrytých nákladov, ktoré nebývajú viditeľné na prvý pohľad.
Kľúčovým meradlom nesmie byť len základná úroková sadzba. Tento údaj vyjadruje iba čistú cenu požičaných peňazí bez sprievodných poplatkov. Podstatne dôležitejším ukazovateľom je RPMN (ročná percentuálna miera nákladov), ktorá zahŕňa spracovateľské poplatky, vedenie úverového účtu aj náklady na administratívu. Rovnako si vopred overte zmluvy u starých veriteľov. Niektoré nebankové spoločnosti či lízingovky si totiž za predčasné vyplatenie účtujú citeľné zmluvné sankcie, ktoré môžu plánovanú úsporu výrazne znížiť.
Finančné pasce: Poplatky, RPMN a predĺženie splatnosti
Dlhšia lehota splácania síce zníži mesačný odlev peňazí, no z dlhodobého hľadiska znamená vyššie celkové preplatenie. Splátku preto nastavte tak, aby neohrozila pravidelný cash flow monitoring a tvorbu rezerv na neočakávané výpadky. Všetky legislatívne špecifiká a trhové pravidlá podrobne mapuje náš pôžička na IČO sprievodca.
Odvrátenie exekúcie a ochrana majetku spoločnosti
Pasivita pri narastajúcich dlhoch má rýchly a devastačný spád. Reťazec začína upomienkami, pokračuje zosplatnením úveru a končí na súde. Hroziaca exekúcia znamená okamžité zablokovanie účtov bankou, čo paralyzuje bežnú prevádzku zo dňa na deň:
- Pri živnostníkoch (SZČO): Riziko nesiete celým svojím osobným majetkom vrátane nehnuteľností či rodinných úspor.
- Pri spoločnostiach s.r.o.: Zablokovaný účet bráni výplate miezd, dodávatelia zastavujú tovar a firma stráca obchodnú reputáciu v registroch dlžníkov.
Aktívne mimosúdne vyriešenie záväzkov predstavuje jediný spôsob, ako si udržať čistý štít pred partnermi. Ak chcete predísť zablokovaniu účtov a hľadáte bezpečné riešenie na mieru, požiadajte o financovanie na IČO cez overenú platformu ešte pred tým, než vám veritelia pošlú predžalobnú výzvu.
Prečo vyriešiť staré záväzky cez sprostredkovanie na portáli Online Pôžičky?
Nájsť správneho partnera na oddlženie podnikateľského účtu býva náročné, najmä keď vás tlačia lehoty splatnosti. Ako špecializovaný sprostredkovateľský portál staviame na dlhoročných skúsenostiach našej materskej spoločnosti na slovenskom trhu, ktoré siahajú až do roku 2013. Sami nie sme priamym veriteľom, ale nezávislým sprievodcom. Vďaka tomu dokážeme vašu požiadavku efektívne prepojiť so širokou sieťou spoľahlivých a prísne preverených nebankových partnerov pôsobiacich na celom Slovensku.
Naším hlavným cieľom je nájsť funkčné riešenie aj v situáciách, kedy vám bežné bankové domy vystavili stopku pre optimalizované výkazy či staršie záznamy. Využívame kompletne digitálny proces, ktorý šetrí váš drahocenný čas. Celé posúdenie prebieha z pohodlia kancelárie, bez nutnosti osobných návštev a zbytočných administratívnych prieťahov. Pripravená konsolidácia starých firemných záväzkov na IČO tak prináša skutočnú stabilitu namiesto ďalšieho stresu.
Riešenia prispôsobené pre živnostníkov aj s.r.o.
Každá právna forma má svoje špecifiká. Pre SZČO je prioritou ochrana osobného majetku a okamžité uvoľnenie peňazí na povinné platby. Všetky možnosti, podmienky a výhody detailne opisuje moderná nebanková pôžička pre živnostníkov. Pre obchodné spoločnosti, ako sú malé s.r.o., zasa hľadáme modely schopné akceptovať dočasnú účtovnú stratu či prechodný výpadok príjmov.
Jednoduchý štart: Od online žiadosti k čistému firemnému stolu
Získať kontrolu nad financiami zvládnete v troch jednoduchých krokoch:
- Odoslanie požiadavky: Vyplníte nezáväzný online formulár na webe s uvedením IČO a želanej sumy.
- Preverenie možností: Špecialisti na podnikateľské financovanie obratom vyhodnotia ponuky overených partnerov s najpriaznivejšími podmienkami.
- Zlúčenie dlhov: Po schválení vyplatíte starých veriteľov a fungujete ďalej s jedinou prehľadnou platbou.
Nečakajte, kým vám zablokované účty zastavia prevádzku. Úspešná konsolidácia starých firemných záväzkov na IČO vám umožní opäť sa sústrediť na zarábanie peňazí a rast firmy. Získajte prehľad o svojich možnostiach a požiadajte o výhodné financovanie na IČO cez náš portál ešte dnes.
Získajte späť kontrolu nad firemným rozpočtom
Roztrieštené platby, vysoké úroky a neustále výzvy od veriteľov nemusia definovať vašu podnikateľskú budúcnosť. Správne zvolená konsolidácia starých firemných záväzkov na IČO predstavuje funkčnú cestu, ako okamžite odbremeniť prevádzkový kapitál a ochrániť firmu pred rizikom zablokovania účtov. Vďaka modernému prístupu k posudzovaniu bonity podľa reálnych bankových tokov už nie ste závislí od prísnych tabuliek tradičných bánk ani od bezchybného daňového priznania.
Naša materská spoločnosť pomáha slovenským podnikateľom už od roku 2013. Využite prístup k sieti spoľahlivých a preverených nebankových partnerov, ktorí rozumejú špecifikám moderného biznisu. Spojte svoje rozptýlené dlhy do jedného udržateľného záväzku s jasnými pravidlami. Zlúčte staré firemné dlhy do jednej výhodnej splátky s Online Pôžičky a naštartujte novú etapu bezpečného a plynulého rastu svojho podnikania.
Často kladené otázky
Je možné získať konsolidáciu starých záväzkov na IČO bez predloženia daňového priznania?
Áno, konsolidácia starých firemných záväzkov na IČO je dostupná aj bez nutnosti dokladovať daňové priznanie. Alternatívni nebankoví veritelia posudzujú vašu schopnosť splácať na základe výpisov z podnikateľského účtu a reálnych peňažných tokov za posledné mesiace. Tento prístup vyhovuje najmä podnikateľom, ktorí legálne optimalizovali svoje daňové priznanie, no ich bežný obrat vykazuje dostatočnú stabilitu na zvládnutie novej konsolidovanej splátky.
Aké staré dlhy a faktúry je možné spojiť do jedného firemného úveru?
Do nového financovania môžete zahrnúť široké spektrum podnikateľských pasív. Zlúčiť sa dajú nesplatené faktúry dodávateľov po lehote splatnosti, drahé krátkodobé mikropôžičky, lízingové zmluvy na stroje či vozidlá aj prečerpaný kontokorentný úver viažuci vaše každodenné platby. Podmienkou býva presné vyčíslenie celkovej dĺžnej sumy u pôvodných veriteľov, aby sa všetky existujúce záväzky dali kompletne vyplatiť jedným krokom.
Môže o konsolidáciu na IČO požiadať aj spoločnosť s.r.o., ktorá je v účtovnej strate?
Áno, obchodná spoločnosť vykazujúca účtovnú stratu môže úspešne požiadať o konsolidáciu cez sieť nebankových partnerov. Zatiaľ čo banky firmy v strate automaticky zamietajú, špecializovaní nebankoví poskytovatelia sledujú aktuálnu ziskovosť projektov a priebežný cash flow na firemnom účte. Ak dokážete preukázať stabilné tržby z nových zákaziek, prechodná účtovná strata z minulého roka nemusí byť prekážkou pri schvaľovaní.
Ako dlho trvá proces posúdenia a vyplatenia konsolidačného úveru cez internet?
Celý proces vybavenia zvyčajne trvá od niekoľkých hodín do dvoch pracovných dní. Po odoslaní online žiadosti a doložení bankových výpisov vo formáte PDF systém okamžite analyzuje vaše obraty. Akonáhle overený partner žiadosť schváli a prebehne digitálne overenie totožnosti štatutára, zmluva sa podpíše elektronicky. Finančné prostriedky na vyplatenie starých záväzkov sú následne bez meškania odoslané na určené účty.
Pomôže konsolidácia firemných záväzkov zastaviť hroziacu exekúciu na účte?
Včasná konsolidácia dokáže účinne odvrátiť exekúciu, pokiaľ konanie ešte nebolo právoplatne začaté súdom. Ak veritelia posielajú prvé upomienky alebo predžalobné výzvy, vyplatenie dlhov novým úverom okamžite zastaví ďalšie právne kroky z ich strany. Dôležité je konať rýchlo. V momente, keď exekútor oficiálne zablokuje firemný bankový účet, možnosti získania nového podnikateľského financovania sa dramaticky zužujú.
Aký je rozdiel medzi konsolidáciou pôžičiek pre SZČO a pre právnickú osobu s.r.o.?
Hlavný rozdiel spočíva v miere osobnej zodpovednosti a posudzovaní majetkového zázemia. Živnostník ručí za záväzky celým svojím majetkom, preto úspešná konsolidácia starých firemných záväzkov na IČO chráni priamo jeho osobné financie. Pri s.r.o. sa hodnotí primárne finančné zdravie právnickej osoby a jej prevádzkový kapitál, pričom schvaľovací proces zohľadňuje stabilitu odberateľských zmlúv a štruktúru konateľov bez nutnosti zaťažovať rodinný rozpočet.
Vyžaduje sa pri nebankovej konsolidácii na IČO ručenie nehnuteľným majetkom?
Väčšina bežných konsolidačných úverov do štandardných trhových limitov nevyžaduje záložné právo na nehnuteľnosť. Financovanie sa poskytuje na základe bonity firmy a plynulosti jej príjmov. Ručenie firemným či súkromným majetkom prichádza do úvahy až pri mimoriadne vysokých dĺžnych sumách alebo v prípadoch, kedy je potrebné dosiahnuť výrazne dlhšiu dobu splatnosti a minimalizovať rizikovú prirážku veriteľa.
Pridaj komentár