
Vedeli ste, že v roku 2026 môže byť vaše daňové priznanie paradoxne najväčšou prekážkou pri raste vašej firmy? S minimálnymi odvodmi presahujúcimi 425 eur a novými progresívnymi daňami je získanie kapitálu náročnejšie než kedykoľvek predtým. Možno aj vy práve teraz riešite otázku, ako požiadať o pôžičku na IČO bez toho, aby ste narazili na chladný múr bankovej byrokracie alebo zdĺhavé procesy, ktoré vás oberajú o drahocenný čas.
Rozumieme, že ako moderný podnikateľ hľadáte efektivitu, nie ďalšie komplikácie. Je frustrujúce, ak váš úspech brzdí nedostatok hotovosti len preto, že nespadáte do prísnych tabuliek tradičných inštitúcií. Máme pre vás riešenie. Získajte detailný prehľad o tom, ako úspešne prejsť celým procesom od prípravy dokladov až po schválenie žiadosti v online prostredí. Naším cieľom je zbaviť vás strachu zo zamietnutia a ukázať vám cestu k férovému financovaniu.
V tomto návode vám presne vysvetlíme, aké dokumenty si pripraviť a na čo sa zamerať, aby bolo vaše schválenie hladké a rýchle. Pozrieme sa na aktuálne možnosti na trhu v roku 2026 a ukážeme vám, ako dosiahnuť minimálnu administratívu pri zachovaní maximálnej transparentnosti. Pripravte sa na jasnú predstavu o splátkach a prístup k peniazom, ktoré vaše podnikanie potrebuje práve teraz.
Kľúčové Poznatky
- Spoznajte hlavné rozdiely medzi podnikateľským a spotrebiteľským úverom, ktoré zásadne ovplyvňujú posudzovanie vašej bonity.
- Zistite presný postup, ako požiadať o pôžičku na IČO, a vyberte si medzi stabilitou banky alebo rýchlosťou nebankového sektora.
- Pripravte si potrebné podklady vopred a vyhnite sa zbytočným chybám, ktoré najčastejšie vedú k okamžitému zamietnutiu žiadosti.
- Odhaľte stratégie, ako úspešne získať kapitál aj v prípade podnikania v strate alebo pri záznamoch v úverových registroch.
- Využite výhody online sprostredkovania, ktoré vám ušetrí desiatky hodín času a otvorí dvere k overeným nebankovým partnerom.
Čo je pôžička na IČO a pre koho je určená?
Pôžička na IČO predstavuje špecifický finančný produkt. Je určený výhradne pre podnikateľské subjekty, ktoré potrebujú kapitál na svoj rozvoj alebo stabilizáciu. Základná definícia podnikateľského úveru ho odlišuje od bežných pôžičiek najmä jeho účelovosťou a spôsobom preverovania. Kým pri osobnom úvere banku zaujíma vaša výplata, tu je v centre pozornosti váš obrat, zisk a celkový obchodný plán. Bonita sa posudzuje komplexne, pričom sa sleduje história firmy aj jej potenciál v danom segmente.
Cieľová skupina je široká. Zahŕňa remeselníkov, IT špecialistov na voľnej nohe, lekárov aj etablované firmy. Kedy je ten správny moment na podanie žiadosti? Často ide o strategické rozhodnutie. V roku 2026 je dôležitým faktorom napríklad modernizácia kvôli legislatívnym zmenám. Podnikatelia musia povinne akceptovať bezhotovostné platby pri transakciách nad jedno euro. To si vyžaduje rýchly prístup k hotovosti na nákup terminálov a softvéru. Práve v takýchto situáciách je kľúčové vedieť, ako požiadať o pôžičku na IČO bez zbytočného čakania na pobočkách.
Peniaze z úveru môžete využiť na rôzne účely, ktoré posunú váš biznis vpred:
- Preklenutie obdobia medzi vystavením faktúr a ich reálnou úhradou.
- Nákup materiálu alebo tovaru za výhodnejšie ceny pri väčšom odbere.
- Investícia do marketingu, ktorý vám prinesie nových stabilných klientov.
- Modernizácia prevádzkových priestorov alebo obnova vozového parku.
Živnostník vs. s.r.o.: Existujú rozdiely v žiadosti?
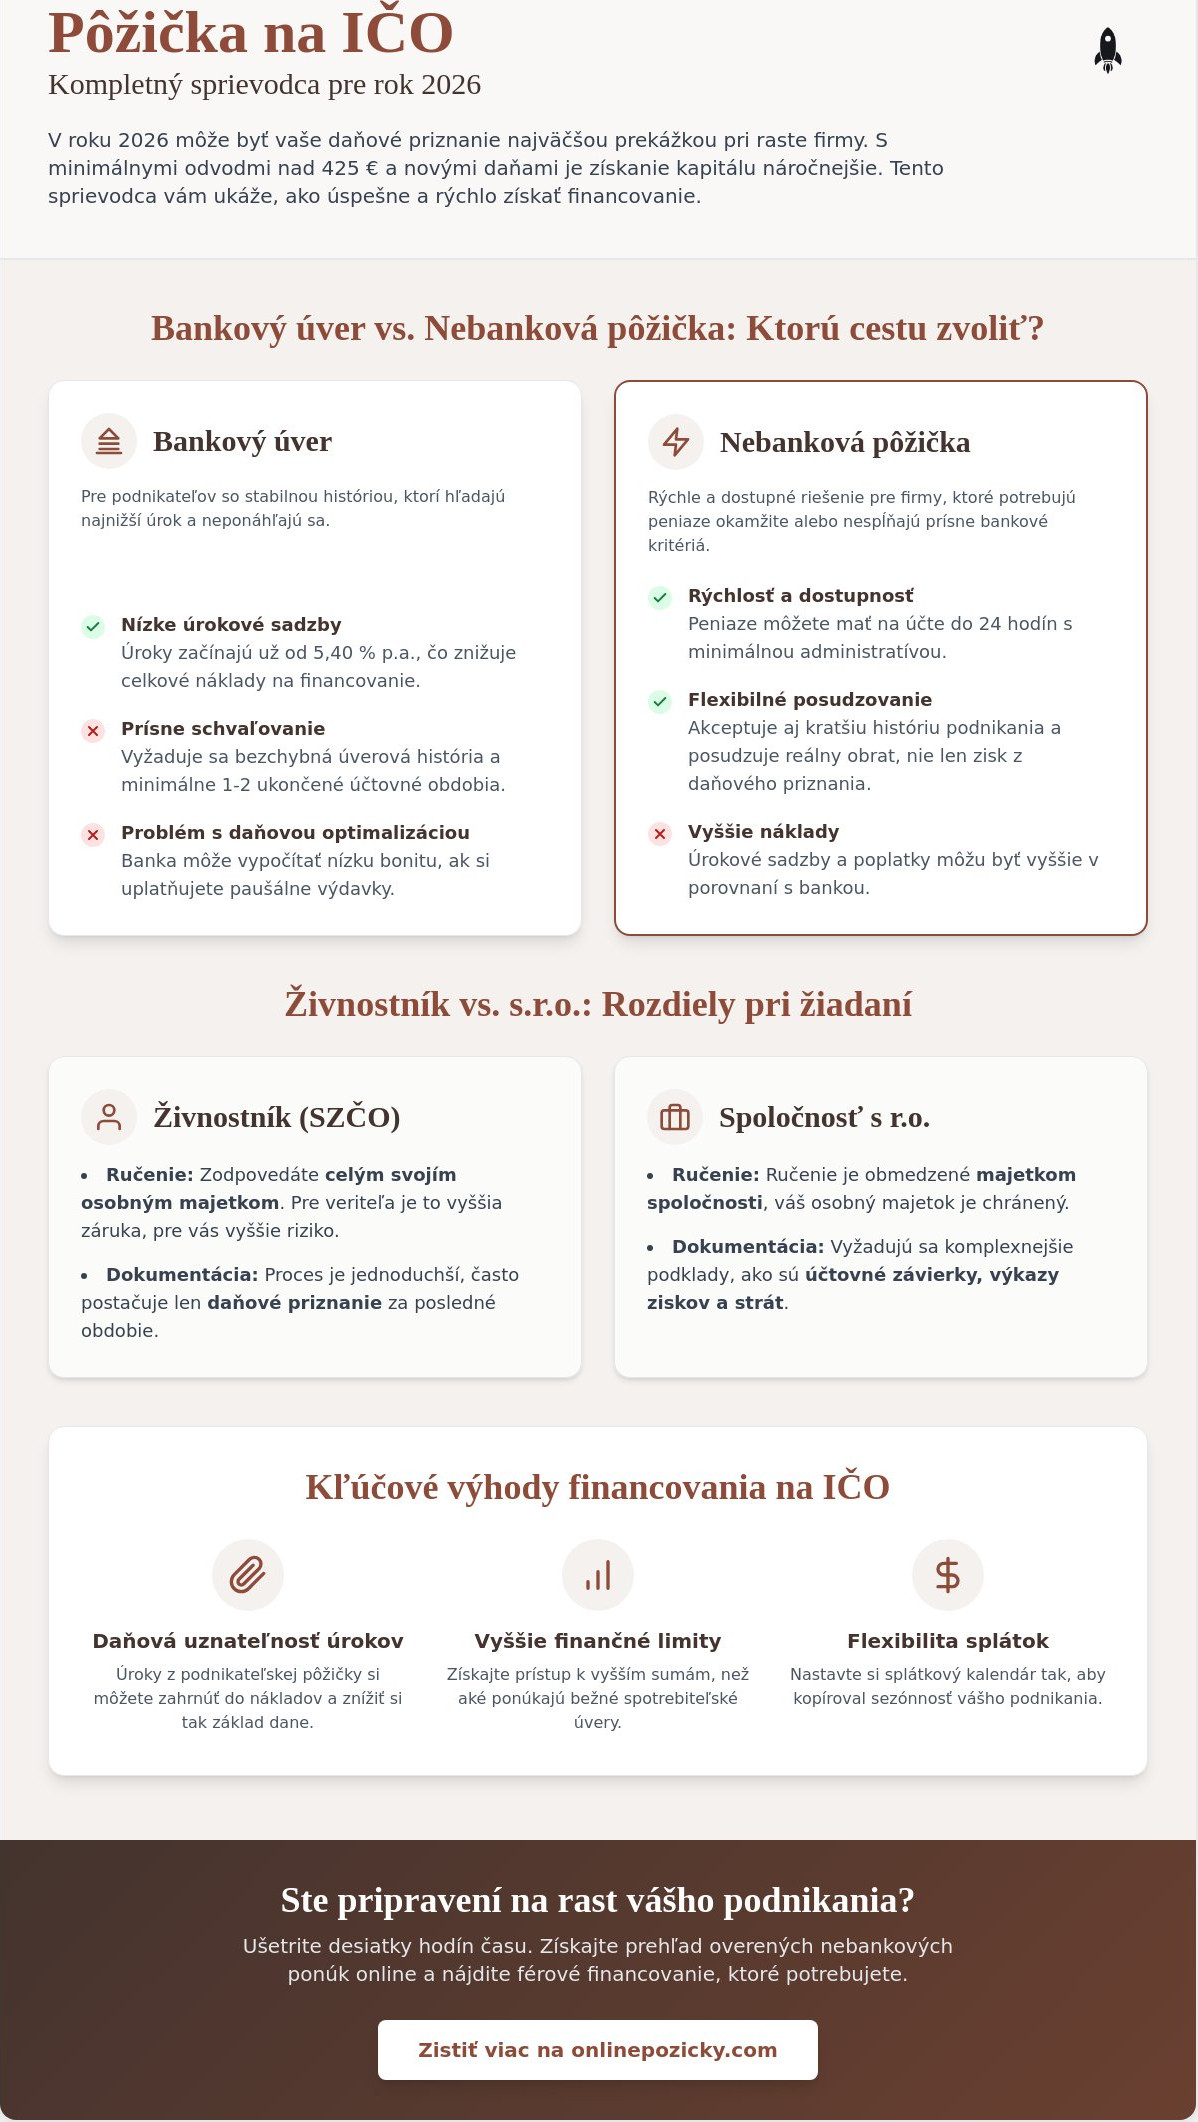
Rozdiel začína už pri forme ručenia. Živnostník za svoje záväzky zodpovedá celým svojím majetkom, čo môže byť pre poskytovateľa vyššia záruka, ale pre vás väčšie riziko. Pri s.r.o. je ručenie obmedzené majetkom spoločnosti. To priamo ovplyvňuje schvaľovací proces a požiadavky na dokumentáciu. Banky sú v roku 2026 opatrné a často vyžadujú aspoň jedno až dve ukončené účtovné obdobia. Nebankoví poskytovatelia sú v tomto smere prístupnejší. Dokážu akceptovať aj kratšie obdobie podnikania, ak vidia stabilné mesačné obraty. Kým živnostníkovi často stačí daňové priznanie, od firiem sa vyžadujú komplexnejšie účtovné závierky a výkazy ziskov a strát.
Kľúčové výhody financovania na IČO
Najväčším benefitom je daňová uznateľnosť úrokov. Úroky z takejto pôžičky si jednoducho zahrniete do daňových nákladov. Znižujete si tak základ dane, čo je pri súčasných progresívnych sadzbách 30 % a 35 % pre vyššie príjmy veľké plus. Podnikateľské úvery tiež ponúkajú vyššie finančné limity. Bežný spotrebiteľský úver má svoje stropy, ktoré pre rozbehnutú firmu nemusia stačiť. Flexibilita je ďalším silným argumentom. Mnohí poskytovatelia dnes umožňujú nastaviť splátky tak, aby kopírovali vašu sezónnosť. Ak podnikáte v stavebníctve alebo cestovnom ruchu, túto možnosť určite oceníte. Ak uvažujete, ako požiadať o pôžičku na IČO, zvážte aj tieto výhody, ktoré vám osobný úver nikdy neponúkne.
Bankový úver vs. nebanková pôžička na IČO: Ktorú cestu zvoliť?
Stojíte pred dôležitou otázkou. Máte ísť do svojej banky alebo skúsiť nebankového poskytovateľa? Rozhodnutie nie je len o úroku. Je to o vašich prioritách a aktuálnej finančnej kondícii. Ak hľadáte odpoveď na to, ako požiadať o pôžičku na IČO najvýhodnejšie, musíte pochopiť, ako tieto dva svety fungujú. Banky v roku 2026 ponúkajú lákavé úrokové sadzby začínajúce na úrovni 5,40 % p.a. Výmenou za to však vyžadujú bezchybnú históriu a hromadu dokumentov. Na druhej strane nebankoví poskytovatelia síce môžu mať vyššie náklady, ale peniaze vám doručia v čase, keď ich skutočne potrebujete.
Bankový sektor je v roku 2026 pod tlakom nových regulácií. Zvýšené sociálne a zdravotné odvody na úrovni 425 eur mesačne a progresívne dane znižujú čistý príjem mnohých podnikateľov. Banky preto sprísnili schvaľovacie procesy. Skúmajú každý detail vášho daňového priznania. Ak optimalizujete dane cez paušálne výdavky, banka vám môže vypočítať nízku bonitu. Vtedy nastupuje nebankový sektor. Ten je rýchlejší a prístupnejší. Často akceptuje aj podnikateľov, ktorých banka odmietla kvôli krátkej histórii alebo špecifickému odvetviu. Ak si nie ste istí svojou pozíciou, môžete si preveriť dostupné riešenia online a získať okamžitý prehľad.
Rozhodovací framework je jednoduchý. Máte stabilný zisk, podnikáte viac ako dva roky a peniaze nepotrebujete hneď? Choďte do banky. Potrebujete hotovosť na nákup tovaru do zajtra a vaše daňové priznanie nie je ideálne? Voľte nebankovku. Úloha sprostredkovateľa je v tomto procese kľúčová. Expert vám pomôže vybrať najvýhodnejšiu ponuku naprieč trhom a ušetrí vám dni behania po pobočkách. Vie presne, ktorý poskytovateľ má v danom momente najvyššiu mieru schvaľovania pre váš typ podnikania.
Kedy sa oplatí osloviť banku?
Banka je ideálnou voľbou pre etablovaných hráčov. Ak vykazujete stabilný zisk aspoň 12 až 24 mesiacov, máte dvere otvorené. Je to najlepšia cesta, ak hľadáte dlhodobý investičný úver s najnižším preplatením. Banku oslovte aj vtedy, ak chcete refinancovať staršie, drahšie úvery. Zaujímavou alternatívou pre začínajúcich podnikateľov môže byť aj Mikropôžičkový program od SBA, ktorý ponúka podporu pre malé a stredné podniky za zvýhodnených podmienok. Pripravte sa však na to, že schvaľovací proces v banke môže trvať týždne.
Výhody nebankových riešení pre moderných podnikateľov
Hlavným argumentom pre nebankovku je rýchlosť. Žiadosť podáte online a výsledok poznáte v priebehu hodín. Je to skvelé riešenie, ak potrebujete rýchlu injekciu do cashflow. Kvalitná pôžička pre živnostníkov od nebankového partnera dnes už nie je spojená s prehnanou byrokraciou. Celý proces prebieha digitálne. Nemusíte nikam chodiť ani nič tlačiť. Stačí vám IČO a prístup k internetu. Táto flexibilita je v dynamickom podnikateľskom prostredí roku 2026 neoceniteľná, najmä ak sa vyskytne nečakaná príležitosť na trhu, ktorú treba okamžite využiť.
Postup, ako požiadať o pôžičku na IČO krok za krokom
Získanie kapitálu pre firmu už dávno nie je o zbieraní pečiatok a čakaní v dlhých radoch. V roku 2026 prebieha väčšina procesov v online priestore, čo vám šetrí hodiny drahocenného času. Ak premýšľate, ako požiadať o pôžičku na IČO efektívne a bez zbytočného stresu, dôležitá je metodická príprava. Celý proces sme rozdelili do piatich logických krokov, ktoré vás bezpečne dovedú k schválenému úveru.
- Krok 1: Príprava základných údajov. Majte po ruke svoje IČO a DIČ. Moderné systémy si väčšinu údajov o vašej firme automaticky vytiahnu z verejných registrov, no musíte poznať svoje približné obraty za posledné mesiace.
- Krok 2: Výber vhodného typu úveru. Zvážte, či potrebujete klasický splátkový úver na nákup techniky, revolvingový úver na priebežné financovanie alebo kontokorent k účtu. Správny výber produktu ovplyvňuje vašu celkovú preplatenosť.
- Krok 3: Vyplnenie online žiadosti. Na overenom portáli vyplníte jednoduchý formulár. Zadávate v ňom požadovanú sumu, dobu splácania a základné kontaktné údaje.
- Krok 4: Nahranie dokladov. Zabudnite na poštu. Všetky potrebné dokumenty nahráte priamo do systému v elektronickej podobe, najčastejšie vo formáte PDF alebo ako kvalitnú fotografiu.
- Krok 5: Schválenie a podpis. Po posúdení žiadosti dostanete návrh zmluvy. Ak s ním súhlasíte, podpis prebieha digitálne, často len zadaním SMS kódu, ktorý vám príde na mobil.
Príprava dokumentácie pred podaním žiadosti
Hoci je proces digitálny, bez určitých dokladov sa nepohnete. Základom je platný občiansky preukaz štatutára alebo podnikateľa. Systém si overí vašu identitu, preto musí byť doklad čitateľný a platný. Pripravte si výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov. Poskytovateľ z nich vyčíta stabilitu vášho cashflow a schopnosť splácať záväzky. Ak už splácate iné úvery alebo lízingy, majte pripravený ich stručný prehľad. Transparentnosť v tejto fáze výrazne urýchľuje konečné rozhodnutie o schválení vašej pôžičky.
Digitálne spracovanie a overenie totožnosti
Moderné technológie v roku 2026 využívajú biometrické overenie tváre. Je to bezpečný a rýchly spôsob, ako potvrdiť, že o úver žiada skutočne oprávnená osoba. Stačí vám smartfón s kamerou, cez ktorý urobíte krátky sken tváre podľa pokynov v aplikácii alebo prehliadači. Dbajte na správne zadanie telefónneho čísla a e-mailu. Sú to vaše hlavné komunikačné kanály. Ak systém narazí na nejasnosti v obratoch, môže vás vyzvať na doplňujúce informácie. Reagujte v takom prípade rýchlo, aby ste zbytočne nepredlžovali čas do pripísania prostriedkov na váš účet. Celý proces je navrhnutý tak, aby ste presne vedeli, ako požiadať o pôžičku na IČO bez potreby osobnej konzultácie.
Najčastejšie prekážky pri schvaľovaní a ako ich prekonať
Schvaľovací proces nie je vždy priamočiary. Mnohí podnikatelia narazia na prekážky, ktoré nečakali. V roku 2026 je situácia na trhu špecifická. Rekordný počet zaniknutých firiem v roku 2025 zvýšil opatrnosť finančných inštitúcií. Ak hľadáte odpoveď na to, ako požiadať o pôžičku na IČO úspešne, musíte mať poriadok v registroch. Záznamy o meškajúcich splátkach sú častým dôvodom okamžitého zamietnutia. Pri online pôžičke na IČO však niektorí nebankoví partneri dokážu prižmúriť oko nad staršími prehreškami, ak je váš súčasný cashflow dostatočne silný.
Podnikanie v strate je ďalším strašiakom. Banky stratu vnímajú ako červenú vlajku. Nebankovky však hľadajú riešenia aj v takýchto prípadoch. Rozumejú, že účtovná strata nemusí znamenať reálny úpadok. Často je len výsledkom masívnych investícií do rozvoja alebo legálnej daňovej optimalizácie. Pred podaním žiadosti si však vyrovnajte všetky podlžnosti voči štátu. Nedoplatky na sociálnom a zdravotnom poistení sú prekážkou u každého seriózneho poskytovateľa. V roku 2026 tieto odvody narástli na minimálne 425 eur mesačne, preto si dajte pozor na ich včasnú úhradu.
Riešenie pre podnikateľov bez vysokého zisku
Čo robiť, ak vaše daňové priznanie neukazuje vysoké čísla? Využite alternatívne posudzovanie bonity. Mnohí poskytovatelia sa dnes zameriavajú primárne na obraty na vašom podnikateľskom účte. Ak cez vašu firmu pretekajú peniaze, máte reálnu šancu na úspech. Pri vyšších sumách môže situáciu zachrániť spoluručiteľ alebo zabezpečenie majetkom. Ak podnikáte len pár mesiacov, začnite s menšími sumami. Postupne si tak vybudujete dôveryhodnú históriu. Neskôr získate prístup k oveľa vyššiemu kapitálu za lepších podmienok.
Čo ak vás banka odmietne?
Hlavne nestrácajte hlavu. Najhoršie je okamžite podať ďalších päť žiadostí v iných bankách. Každé zamietnutie sa zapíše do registra a znižuje vaše šance v budúcnosti. Radšej zvážte špecializovaný úver pre s.r.o. v strate u nebankových partnerov. Títo hráči majú iné skóringové modely a dokážu byť flexibilnejší. Ak vás trápia staré dlhy, preverte si možnosti konsolidácie. Spojenie viacerých splátok do jednej vám uvoľní ruky a zlepší váš mesačný cashflow. Chcete zistiť, kde máte najväčšiu šancu na schválenie? Požiadajte o ponuku online a získajte jasné odpovede bez zbytočného rizika.
Prečo požiadať o pôžičku na IČO cez Online Pôžičky?
Hľadáte cestu, ako požiadať o pôžičku na IČO s istotou a bez zbytočných oklúk? V dynamickom prostredí roku 2026, kde sa legislatíva a úrokové sadzby neustále menia, je dôležité mať po boku silného partnera. Naša platforma nie je len ďalším formulárom na internete. Je to sofistikovaný nástroj navrhnutý tak, aby šetril váš čas a maximalizoval šancu na schválenie financovania. Sústredíme sa na efektivitu, ktorú moderné podnikanie vyžaduje. Nerobte kompromisy tam, kde ide o vašu likviditu.
Naším hlavným cieľom je spájať podnikateľov s overenými nebankovými partnermi. Nemusíte sami obchádzať desiatky spoločností a porovnávať drobné písmo v zmluvách. Urobili sme to za vás. Vďaka presnému zacieleniu vieme vašu žiadosť nasmerovať k poskytovateľovi, ktorý najlepšie rozumie vášmu segmentu. To zásadne zvyšuje mieru úspešnosti, aj keď máte za sebou náročnejšie obdobie alebo vaše daňové priznanie nie je ideálne. Celá služba je pre vás navyše úplne bezplatná. Našu províziu hradí priamo poskytovateľ úveru, takže vy nezaplatíte ani euro navyše.
- Sprostredkovanie overených partnerov: Spolupracujeme len s inštitúciami, ktoré dodržiavajú prísne etické kódexy.
- Výrazná úspora času: Jedna žiadosť nahrádza hodiny prieskumu trhu a osobných návštev.
- Vysoká miera schválenia: Naše algoritmy priraďujú vašu bonitu k najvhodnejšiemu produktu na trhu.
- Transparentný proces: Vždy presne viete, v akom štádiu sa vaša žiadosť nachádza a čo bude nasledovať.
Naša pridaná hodnota pre váš biznis
Za portálom Online Pôžičky stoja dlhoročné skúsenosti spoločnosti Lead Media s.r.o. Na slovenskom finančnom trhu pôsobíme ako stabilný hráč, ktorý vybudoval sieť dôveryhodných kontaktov. Chápeme rozdiely medzi potrebami začínajúceho živnostníka a etablovanej s.r.o. s miliónovými obratmi. Ku každej požiadavke pristupujeme individuálne, pretože vieme, že za každým IČO číslom je reálny príbeh a konkrétny podnikateľský cieľ. Bezpečnosť vašich údajov je pre nás prioritou. Používame najmodernejšie šifrovacie technológie, aby boli vaše firemné informácie v úplnom bezpečí počas celého procesu.
Začnite rásť ešte dnes
Nečakajte na priaznivejšie obdobie, vytvorte si ho sami. Náš online formulár je navrhnutý tak, aby ste ho zvládli vyplniť za pár minút medzi dvoma stretnutiami. Okamžite po odoslaní získate spätnú väzbu o vašich možnostiach. Ak vás zaujíma, ako požiadať o pôžičku na IČO bez stresu, ste na správnom mieste. Naša podpora vás prevedie celým procesom až po moment, kedy uvidíte peniaze na svojom účte. Sme vaším sprievodcom vo svete financií, ktorý vám uľahčuje rozhodovanie a pomáha vášmu biznisu dosahovať nové méty bez zbytočnej administratívnej záťaže.
Zabezpečte budúcnosť svojho podnikania už dnes
Úspech v dynamickom roku 2026 nezávisí len od vašej šikovnosti, ale aj od dostupnosti kapitálu v správnom čase. Kvalitná príprava dokumentov a strategický výber poskytovateľa sú základnými piliermi úspešnej žiadosti. Zistili ste, že aj v situáciách, keď banky váhajú kvôli daňovému priznaniu alebo kratšej histórii, existujú efektívne cesty k získaniu potrebných zdrojov. Teraz už presne viete, ako požiadať o pôžičku na IČO rýchlo, transparentne a bez zbytočnej administratívnej záťaže.
Naša platforma je tu na to, aby vám tento proces maximálne uľahčila. Sprostredkovanie finančných riešení realizujeme už od roku 2013. Za toto obdobie sme pomohli tisícom spokojných podnikateľov prekonať prekážky a naštartovať rast ich firiem. Ponúkame vám bezpečný a šifrovaný online proces, ktorý rešpektuje vaše súkromie aj drahocenný čas. Nečakajte, kým vás predbehne konkurencia. Využite moderné nástroje financovania a sústreďte sa na to, čo viete najlepšie, na váš biznis.
Požiadajte o pôžičku na IČO online a získajte financie pre svoj biznis ešte dnes. Vaša cesta k stabilnému cashflow a novým investíciám je vzdialená len pár klikov. Držíme vám palce pri dosahovaní vašich podnikateľských cieľov.
Často kladené otázky
Môžem požiadať o pôžičku na IČO, ak som začínajúci živnostník?
Áno, je to možné, hoci podmienky sa líšia podľa typu poskytovateľa. Kým tradičné bankové domy zvyčajne vyžadujú aspoň jedno ukončené účtovné obdobie, nebankoví partneri sú v roku 2026 otvorení aj novým subjektom. Dôležitým faktorom je vaša schopnosť preukázať stabilitu, napríklad cez zmluvy s budúcimi odberateľmi. Ak hľadáte spôsob, ako požiadať o pôžičku na IČO hneď po štarte, zamerajte sa na produkty, ktoré zohľadňujú váš potenciál, nie len historické výkazy.
Aké sú maximálne sumy, ktoré môžem na IČO získať?
Limity sa odvíjajú od vašej bonity a zvoleného finančného produktu. Pri nebankových pôžičkách sa sumy pre živnostníkov a malé firmy pohybujú zvyčajne v tisíckach až desiatkach tisíc eur bez nutnosti zložitého dokladovania. Väčšie investičné úvery môžu dosahovať aj šesťciferné sumy, no tie sú už spravidla viazané na konkrétny podnikateľský zámer alebo zabezpečenie majetkom. Vždy odporúčame žiadať o sumu, ktorá reálne pokryje vaše potreby a nezaťaží nadmerne váš mesačný cashflow.
Potrebujem k žiadosti o pôžičku na IČO daňové priznanie?
Nie vždy je to nevyhnutné. Moderné finančné riešenia umožňujú získať prostriedky aj bez predkladania daňového priznania, čo oceňujú najmä podnikatelia využívajúci paušálne výdavky. V takom prípade poskytovatelia posudzujú vašu schopnosť splácať na základe pohybov na podnikateľskom účte za posledné 3 až 6 mesiacov. Tento prístup je rýchlejší a odzrkadľuje vašu aktuálnu finančnú silu, nie len historické údaje z minulého roka, ktoré už nemusia byť relevantné.
Ako dlho trvá schválenie nebankovej pôžičky pre firmu?
Vďaka plne digitálnemu spracovaniu v roku 2026 je proces mimoriadne rýchly. Predbežné vyjadrenie o schválení žiadosti môžete dostať v priebehu niekoľkých minút od jej odoslania. Po nahraní potrebných dokladov a biometrickom overení totožnosti prebieha finálne posúdenie, ktoré zvyčajne netrvá dlhšie ako niekoľko hodín. Peniaze sú následne odoslané na váš účet, čo vám umožňuje okamžite reagovať na obchodné príležitosti alebo nečakané výdavky bez zbytočného čakania.
Dá sa získať pôžička na IČO aj so záznamom v registri?
Záznam v úverovom registri je prekážkou, ale nemusí znamenať definitívne zamietnutie. Mnohí nebankoví poskytovatelia v roku 2026 využívajú komplexnejšie skóringové modely, ktoré zohľadňujú vašu súčasnú situáciu a stabilitu obratov. Ak je starý záznam už vyrovnaný a vaša aktuálna bonita je v poriadku, šanca na úspech existuje. Dôležité je vedieť, ako požiadať o pôžičku na IČO transparentne a pravdivo uviesť všetky skutočnosti, čo buduje dôveru u poskytovateľa hneď v úvode procesu.
Aké sú priemerné úrokové sadzby pri podnikateľských úveroch v roku 2026?
Úrokové sadzby sú v roku 2026 diferencované podľa typu inštitúcie. V bankovom sektore začínajú sadzby pre podnikateľov približne od 5,40 % p.a., avšak vyžadujú splnenie prísnych kritérií. Nebankoví poskytovatelia ponúkajú úvery v širšom rozpätí, zvyčajne od 4,9 % do 20 % p.a., pričom cena odráža rýchlosť vybavenia a vyššiu mieru schvaľovania. Pri online žiadostiach je bežné, že poplatok za spracovanie úveru je nulový, čo môže výrazne znížiť celkové náklady na financovanie vášho podnikania.
Môžem peniaze z pôžičky na IČO použiť aj na súkromné účely?
Z hľadiska legislatívy a účtovníctva by mali byť prostriedky z podnikateľského úveru využité na rozvoj vašej činnosti. Ak si chcete úroky uplatniť ako daňový výdavok, musia byť peniaze použité na dosiahnutie, zabezpečenie a udržanie príjmov firmy. V roku 2026, pri nových progresívnych daniach, je správne zaradenie nákladov kľúčové pre vašu daňovú optimalizáciu. Na čisto súkromné účely je vždy bezpečnejšie a prehľadnejšie zvoliť klasický spotrebiteľský úver pre fyzické osoby.
Čo sa stane, ak nebudem stíhať splácať podnikateľský úver?
Prvým krokom by mala byť okamžitá komunikácia s poskytovateľom. Ignorovanie situácie vedie k sankčným úrokom a negatívnemu záznamu v registroch, čo vám v budúcnosti sťaží prístup k ďalšiemu kapitálu. Živnostníci by mali pamätať na to, že za záväzky ručia celým svojím majetkom. Väčšina serióznych partnerov však v roku 2026 ponúka riešenia v podobe odkladu splátok alebo reštrukturalizácie dlhu, ak o probléme vedia včas a vidia vašu snahu situáciu aktívne riešiť.
Pridaj komentár