
Aj podnikateľ, ktorý spláca načas, môže mať slabšiu bonitu, ak má jeho firma krátku históriu alebo nestabilné financie. O tom, čo ovplyvňuje úverové skóre podnikateľa, rozhoduje súhra dĺžky podnikania, údajov v úverových registroch, platobnej disciplíny a finančnej stability. Poskytovatelia posudzujú aj existujúce záväzky a schopnosť firmy splácať ďalší úver.
Je prirodzené sústrediť sa najmä na to, či ste niekedy meškali so splátkou. Dôležitý je však celkový obraz vášho podnikania: pravidelné príjmy, výdavky, záväzky aj dĺžka podnikania. Skóre navyše nemusí byť jedno číslo, ktoré vám banka priamo oznámi. Často ide o interné hodnotenie bonity.
Vysvetlíme, ako jednotlivé faktory vplývajú na posúdenie žiadosti a čo môžete prakticky zlepšiť. Dozviete sa, prečo sa oplatí kontrolovať údaje v registroch, platiť záväzky načas a mať prehľad o financiách firmy. Zistíte tiež, ako budovať úverovú históriu a čo zvážiť pred žiadosťou o podnikateľské financovanie.
Kľúčové poznatky
- Dĺžka podnikania vplýva na posúdenie žiadosti. Pripravte si prehľad o histórii firmy a jej príjmoch.
- Skontrolujte údaje v úverovom registri a plaťte splátky, faktúry aj odvody načas.
- Budujte úverovú históriu postupne a nežiadajte o viacero úverov naraz.
- Sledujte ziskovosť a peňažné toky firmy. Využitie dostupného úverového limitu sa vo všeobecnosti odporúča držať pod 30 %.
Dĺžka podnikateľskej histórie pri žiadosti o úver
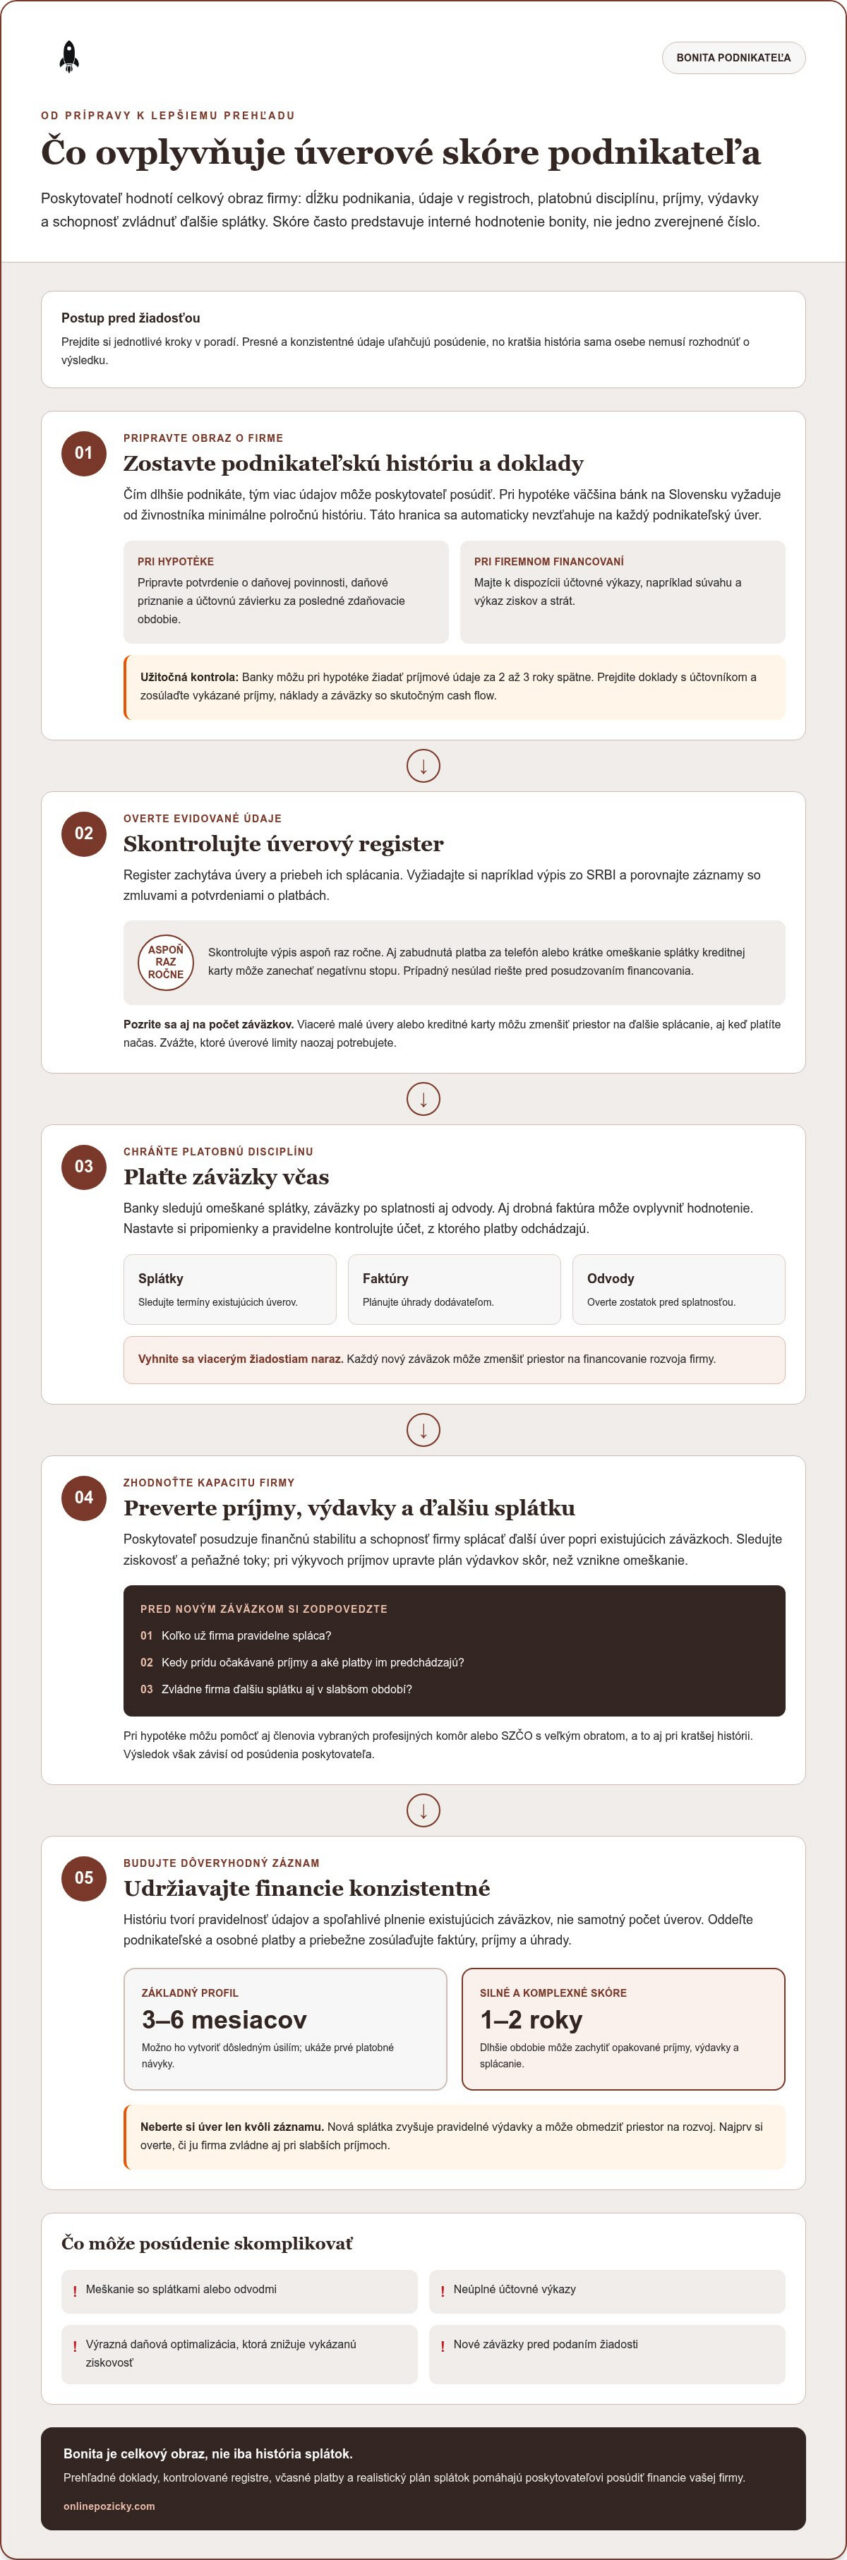
Čím dlhšie podnikáte, tým viac údajov môže poskytovateľ posúdiť. Pri hypotéke väčšina bánk na Slovensku vyžaduje od živnostníka minimálne polročnú históriu podnikania. Niektorí podnikatelia s kratšou históriou môžu uspieť, napríklad členovia vybraných profesijných komôr alebo SZČO s veľkým obratom. Táto hranica sa týka hypoték, nie automaticky každého podnikateľského úveru.
Aké doklady a finančné výkazy treba pripraviť k žiadosti o podnikateľský úver? Pri hypotéke banky od živnostníka štandardne požadujú potvrdenie o daňovej povinnosti, daňové priznanie a účtovnú závierku za posledné zdaňovacie obdobie. Pri firemnom financovaní pripravte dostupné účtovné výkazy, napríklad súvahu a výkaz ziskov a strát.
Pred podaním žiadosti si prejdite dokumenty s účtovníkom. Požiadajte ho, aby vysvetlil vykázaný príjem, náklady a záväzky. Pri hypotéke môžu banky žiadať príjmové údaje za 2 až 3 roky spätne. Účtovník vám pomôže odhaliť rozdiely medzi výkazmi a skutočným cash flow ešte pred posúdením.
Históriu podnikania môžu oslabiť aj chyby, ktorým sa dá predísť:
- Meškanie so splátkami alebo odvodmi môže zhoršiť pohľad na platobnú disciplínu.
- Neúplné účtovné výkazy sťažujú posúdenie príjmov a záväzkov firmy.
- Výrazná daňová optimalizácia môže znížiť vykázanú ziskovosť a skomplikovať úver.
- Nové záväzky pred žiadosťou znižujú priestor na ďalšie splátky.
Pri názve Profihypo úver sa zamerajte na to, ako dlhšia splatnosť mení výšku splátky aj celkové náklady. Nižšia pravidelná splátka môže uľahčiť plánovanie, no sama osebe neznamená lepšiu bonitu. Porovnajte splátkový kalendár s predpokladanými príjmami a termínom, keď investícia začne prinášať zisk. Podnikateľský úver by nemal byť splatný skôr, než sa očakáva začiatok zisku z investície.
Pred podaním žiadosti si zostavte prehľad podnikateľskej histórie, účtovných údajov a existujúcich splátok. Účtovník vám môže pomôcť odhaliť slabé miesta a pripraviť zrozumiteľný obraz o financiách. Kratšia história nemusí sama rozhodnúť o výsledku, no jasné a konzistentné údaje posúdenie uľahčujú.
Úverové registre a platobná disciplína
Pri žiadosti banky preverujú príjmy, výdavky, existujúce úvery a ich splácanie. Zaujímajú ich aj omeškané platby, záväzky po splatnosti a údaje o vašom podnikaní. Ak zisťujete, čo ovplyvňuje úverové skóre podnikateľa, dôležitý je aj počet záväzkov a história ich splácania.
Údaje v úverových registroch
Úverový register zachytáva informácie o úveroch a priebehu ich splácania. Podnikateľ si môže vyžiadať výpis napríklad zo SRBI a skontrolovať v ňom evidované údaje. Záznam nemusí súvisieť iba s vysokým úverom. Zabudnutá platba za telefón alebo krátke omeškanie splátky kreditnej karty môžu zanechať negatívnu stopu. Pred žiadosťou porovnajte údaje vo výpise so svojimi zmluvami a potvrdeniami o platbách. Prípadný nesúlad riešte ešte pred posudzovaním financovania.
Banky používajú credit scoring, teda štatistické hodnotenie bonity a rizika nesplatenia dlhu. Pri posudzovaní sledujú aj počet existujúcich záväzkov. Viaceré malé úvery alebo kreditné karty môžu znížiť priestor na ďalšie splácanie, aj keď platíte načas. Zvážte, ktoré limity naozaj potrebujete, a pred novou žiadosťou spočítajte pravidelné splátky. Pri hodnotení toho, čo ovplyvňuje úverové skóre podnikateľa, záleží aj na tom, koľko kapacity zostáva na nový záväzok.
Platobná disciplína podnikateľa
Platobná disciplína ukazuje, či podnikateľ plní finančné záväzky včas. Banky na Slovensku pri hypotéke kontrolujú omeškané splátky aj odvody. Záznamy o oneskorených platbách môžu zhoršiť podmienky alebo viesť k zamietnutiu žiadosti. Aj drobná faktúra preto môže ovplyvniť hodnotenie. Nastavte si pripomienky splatnosti a pravidelne kontrolujte účet, z ktorého odchádzajú platby.
Pri podnikateľskom úvere sa hodnotí aj schopnosť zvládnuť ďalšiu splátku popri súčasných záväzkoch. Ak sa blíži termín odvodu alebo faktúry, overte si zostatok a plánované príjmy. Nežiadajte o viacero úverov naraz. Každý nový záväzok môže zmenšiť priestor na financovanie rozvoja firmy. Platby dodávateľom a inštitúciám plánujte tak, aby ste predišli omeškaniu prehliadnutím termínu.
- Skontrolujte výpis zo SRBI aspoň raz ročne.
- Porovnajte záznamy s úverovými zmluvami a dokladmi o platbách.
- Uhraďte omeškané záväzky a nastavte si pripomienky splatnosti.
- Obmedzte nepotrebné úverové limity a nové žiadosti podávajte uvážene.
Pravidelná kontrola pomáha včas zachytiť chybu alebo zabudnutú platbu. Udržiavajte si prehľad o splátkach, faktúrach a odvodoch v jednom kalendári. Ak plánujete financovanie, najskôr zosumarizujte záväzky a skontrolujte úverový výpis. Tak lepšie porozumiete údajom, ktoré banka zohľadní pri posudzovaní žiadosti.
Čas potrebný na vybudovanie úverovej histórie
Základný podnikateľský úverový profil možno pri dôslednom úsilí vytvoriť za 3 až 6 mesiacov. Silné a komplexné úverové skóre sa zvyčajne buduje 1 až 2 roky. Rozdiel spočíva v množstve dostupných údajov. Kratší profil ukáže prvé platobné návyky, dlhší môže zachytiť opakované obdobia príjmov, výdavkov a splácania.
Začnite pravidelným prehľadom príjmov a záväzkov. Pri každej splatnej faktúre alebo splátke zaznamenajte dátum úhrady. Oddeľte podnikateľské a osobné platby, aby pohyby na účte jasnejšie ukazovali hospodárenie firmy. Takýto postup pomáha aj malým podnikateľom rozpoznať výkyvy a plánovať financie podľa skutočných potrieb.
Históriu nevytvára iba počet úverov. Dôležitá je konzistentnosť údajov o podnikaní a spoľahlivé plnenie existujúcich záväzkov. Neberte si úver len preto, aby ste si vytvorili záznam. Nová splátka zvyšuje pravidelné výdavky a môže obmedziť priestor na financovanie rozvoja. Najprv si preto vypočítajte, či ju zvládnete aj v slabšom období.
- Každý mesiac zosúlaďte faktúry, príjmy a úhrady.
- Udržujte účtovné údaje aktuálne a bez nevysvetlených rozdielov.
- Pred ďalšou žiadosťou skontrolujte existujúce záväzky a ich splatnosť.
- Pri výkyvoch príjmov upravte plán výdavkov skôr, než vznikne omeškanie.
Prvé 3 až 6 mesiacov využite na vytvorenie prehľadnej finančnej stopy. Potom pokračujte v rovnakých návykoch, pretože komplexnejšie hodnotenie môže vyžadovať 1 až 2 roky údajov. Napríklad pravidelné príjmy, včasné úhrady a zrozumiteľné účtovníctvo vytvárajú ucelenejší obraz než jednorazová aktivita. Čas sám osebe skóre nezlepší. Rozhoduje kvalita údajov, ktoré sa počas podnikania postupne zaznamenávajú.
Finančná stabilita podnikania
Pri posudzovaní podnikateľského úveru banky sledujú ziskovosť, obrat, existujúce záväzky aj schopnosť splácať. Stabilný obrat preto nestačí, ak firme po úhrade nákladov nezostáva dosť prostriedkov na splátky. Prehľadné účtovníctvo pomáha ukázať, ako podnikanie hospodári a či zvládne ďalšie financovanie.
Pri úveroch sa vo všeobecnosti odporúča využívať menej než 30 % dostupného úverového limitu. Nižšie využitie ponecháva väčší priestor na nečakané výdavky. Banka zároveň vníma existujúce splátky ako záväzky, ktoré znižujú sumu dostupnú na nový úver.
Pri živnostníkoch sa rozsah obratu, ktorý banky akceptujú pri posudzovaní schopnosti splácať úver, pohybuje od 10 do 60 %. Pri podnikateľoch sa uvádzaný rozsah pohybuje od 10 do 55 %. Konkrétny výpočet závisí od spôsobu posúdenia a finančných údajov žiadateľa. Obrat preto nevnímajte ako zisk. Zaznamenajte si aj pravidelné náklady, dane a splátky.
Výrazná daňová optimalizácia môže skomplikovať získanie úveru, ak zníži vykázanú ziskovosť. Pred podaním žiadosti porovnajte daňové údaje s aktuálnym cash flow. Súvaha a výkaz ziskov a strát pomáhajú vysvetliť aktíva, záväzky, výnosy a náklady. Pri posudzovaní úverovej kvality sa zohľadňuje aj kvalita zverejnených finančných informácií a údajov o vlastníctve podnikateľa, uvádza EUR-Lex.
- Sledujte mesačné príjmy, náklady a splatné záväzky.
- Udržujte čerpanie limitov pod odporúčanou hranicou 30 %.
- Pred žiadosťou skontrolujte účtovné výkazy a vysvetlite výrazné výkyvy.
Ak plánujete financovanie, zistite možnosti podnikateľského financovania a porovnajte ich s cash flow firmy.
Pri firemnom scoringu patria súvaha a výkaz ziskov a strát medzi dôležité podklady pre banku. Zohľadňuje aj ziskovosť firmy, pričom nízka ziskovosť môže získanie úveru sťažiť. Žiadosť môže skomplikovať aj výrazná daňová optimalizácia, ak sa v jej dôsledku vykazuje nízka ziskovosť.
Pri výpočte bonity živnostníka na Slovensku banka od čistého príjmu odpočítava životné minimum žiadateľa a jeho rodiny aj splátky existujúcich úverov. Pri majiteľovi s. r. o. môže banka pri posudzovaní hypotéky zohľadniť čistý zisk spoločnosti po zdanení aj výšku vyplateného podielu na zisku. Ak je klientom banky, pri scoringu môže zohľadniť aj zostatky a pohyby na jeho účte.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúva nebankové financovanie pre podnikateľov. Bankové aj nebankové možnosti posudzujte podľa kritérií, požadovaných dokladov a podmienok splácania. V oboch prípadoch si overte, či splátka zodpovedá možnostiam firmy a či účel financovania zapadá do jej plánov.
Živnostníci môžu zvážiť Pôžičku pre živnostníkov a spoločnosti s ručením obmedzeným Pôžičku pre s.r.o. Dostupná je aj Pôžička bez daňového priznania. Online Pôžičky prepájajú žiadateľov s nebankovými subjektmi a úvery priamo neposkytujú.
Porovnajte ponuky a ich podmienky s potrebami svojho podnikania. Ak chcete preskúmať možnosti, navštívte portál Online Pôžičky.
Pripravte podnikanie na ďalší finančný krok
Financovanie je nástroj, nie cieľ. Pred ďalšou žiadosťou si ujasnite, čo má firme umožniť: preklenúť oneskorené úhrady, nakúpiť vybavenie alebo podporiť plánovaný rozvoj. Potom si premyslite, ako investícia prispeje k príjmom a zapadne do finančného plánu. Tak sa rozhodujete podľa potrieb podnikania, nie pod tlakom blížiaceho sa termínu.
Keď rozumiete tomu, čo ovplyvňuje úverové skóre podnikateľa, môžete lepšie pripraviť firmu na posúdenie a vyhnúť sa zbytočným žiadostiam. Oddeľte naliehavú potrebu od zámeru, ktorý môže počkať. Pri každom riešení si prečítajte podmienky splácania a náklady, aby ste vedeli, aký záväzok prijímate.
Ak zvažujete podnikateľské financovanie, preskúmajte možnosti s Online Pôžičky a vyberte ďalší krok podľa situácie svojej firmy. Rozhodujte sa pokojne a s jasným plánom. Aj premyslené malé kroky môžu pomôcť vášmu podnikaniu napredovať.
Časté otázky o úverovom skóre podnikateľa
Ako si zlepšiť skóre?
Začnite tým, že si po predchádzajúcom posúdení určíte konkrétnu slabinu. Ak vás odmietli pre nejasný účel, pripravte stručný plán, ktorý vysvetlí, na čo peniaze použijete a aký prínos očakávate pre firmu. Ak sa okolnosti zmenili, napríklad pribudol stabilný odberateľ, doložte aktuálne údaje. Novú žiadosť podajte až vtedy, keď viete vysvetliť, čo sa oproti predošlému posúdeniu zmenilo.
Čo je credit scoring?
Credit scoring je spôsob, akým poskytovateľ premieňa údaje o žiadateľovi na interné hodnotenie pre rozhodovanie o úvere. Nejde o jednotnú verejnú známku, ktorú všetky banky používajú rovnako. Rovnaké podklady preto môžu viesť k odlišnému hodnoteniu u rôznych poskytovateľov. Pri posudzovaní výsledku sa sústreďte na konkrétne kritériá daného financovania, nie na porovnávanie neporovnateľných skóre.
Môžem si zistiť svoje úverové skóre?
Presné skóre nemusíte vedieť zobraziť ako jedno verejné číslo, pretože banka môže používať vlastný interný výpočet. Ak žiadosť nevyjde, zistite, či vám poskytovateľ vie objasniť hlavné dôvody rozhodnutia. Takáto spätná väzba vám pomôže pripraviť ďalšiu žiadosť cielenejšie. Výsledky rôznych bánk neporovnávajte na rovnakej stupnici, ich modely sa môžu líšiť.
Používajú scoring aj iné firmy ako banky?
Scoring sa môže využívať aj pri iných typoch hodnotenia, pričom jeho účel sa líši. Operátor môže posudzovať riziko pri predaji drahšieho telefónu na splátky, poisťovňa zasa rizikovosť klienta. To, že vám jedna firma ponúkne službu alebo ju odmietne, samo osebe neurčuje výsledok žiadosti o podnikateľský úver. Každý subjekt hodnotí situáciu podľa vlastných potrieb.
Na čo si dať pozor pri úverovom financovaní podnikania?
Pred podpisom si prejdite zmluvu a porovnajte jej podmienky s tým, čo vám bolo ponúknuté. Všímajte si termíny splátok, následky omeškania a podmienky predčasného ukončenia. Overte si tiež, či sa záväzok viaže na firmu, vás osobne alebo na ručiteľa. Ak financujete konkrétny zámer, zosúlaďte čerpanie peňazí s časom, keď ich skutočne potrebujete.
Čo je bonita klienta?
Bonita vyjadruje, ako poskytovateľ hodnotí schopnosť klienta zvládnuť splácanie úveru. Pri podnikateľovi nejde iba o výšku tržieb. Dôležitý je aj obraz o nákladoch, záväzkoch a finančnej situácii firmy. Napríklad vysoký obrat nemusí sám osebe znamenať dostatok voľných peňazí, ak veľkú časť príjmov spotrebujú prevádzkové výdavky. Preto sa bonita posudzuje v širšom kontexte.
Frequently Asked Questions
Ako sa pri úverovom skóre zohľadňuje dĺžka podnikania a odvetvie?
Čím dlhšie podnikáte, tým viac údajov môže poskytovateľ posúdiť. Pri hypotéke väčšina bánk vyžaduje od živnostníka aspoň polročnú históriu podnikania.
Ako vplýva osobná úverová história živnostníka na podnikateľský úver?
Pri podnikateľskom úvere banka môže zohľadniť osobnú bonitu živnostníka alebo ručiaceho konateľa spolu s bonitou firmy. Omeškané platby či priveľa úverov a kreditných kariet môžu zmenšiť priestor na ďalšie splácanie.
Pridaj komentár