
Znamená negatívny záznam automaticky zamietnutý úver? Nie vždy. Pri žiadosti o úver pre podnikateľov s negatívnym záznamom v banke záleží na tom, čo záznam zachytáva, ako dlho problém trval a či dnes dokážete splácať. Omeškaná splátka či nepovolené prečerpanie môžu mať iný význam než dlhodobé nesplácanie.
Po zamietnutej žiadosti je rozumné najprv zistiť, či by nová splátka nezaťažila vaše podnikanie ešte viac. Banky bývajú pri negatívnom zázname opatrné. Nebankové financovanie môže mať flexibilnejší prístup, no často prináša vyššie náklady. Preto porovnávajte nielen úrokovú sadzbu, ale aj RPMN a celkovú sumu na splatenie.
V článku sa dozviete, čo môže negatívny záznam znamenať, ktoré okolnosti zavážia pri posudzovaní a ako pripraviť realistickú žiadosť. Porovnáme bankové a nebankové financovanie a vysvetlíme úlohu sprostredkovateľa. Online Pôžičky prepájajú podnikateľov s nebankovými partnermi. Online žiadosť je začiatkom posúdenia, nie prísľubom schválenia.
Kľúčové Poznatky
- Úver pre podnikateľov s negatívnym záznamom v banke nie je automaticky vylúčený. Dôležitý je kontext záznamu aj súčasná schopnosť splácať.
- Pred žiadosťou si usporiadajte údaje o obrate, príjmoch, záväzkoch a pravidelných výdavkoch.
- Porovnajte bankové a nebankové financovanie podľa požiadaviek, úrokovej sadzby, RPMN a celkovej sumy na splatenie.
- Po zamietnutí najprv zistite jeho dôvod a nastavte výšku úveru tak, aby ste splátky zvládli aj v slabšom období.
- Online žiadosť cez sprostredkovateľa môže otvoriť cestu k posúdeniu partnerským nebankovým subjektom, schválenie však nezaručuje.
Čo znamená negatívny záznam v banke pri podnikateľskom úvere?
Znamená negatívny záznam automaticky zamietnutie novej žiadosti? Nie nevyhnutne. Výsledok závisí od konkrétneho záznamu, vašich súčasných záväzkov a toho, ako poskytovateľ vyhodnotí schopnosť splácať. Pri žiadosti o úver pre podnikateľov s negatívnym záznamom v banke preto oddeľte minulý problém od toho, ako vyzerajú vaše financie dnes.
Čo môže byť negatívny záznam v banke?
Všeobecne môže ísť o evidovaný úverový záväzok alebo informáciu o jeho splácaní, napríklad o omeškanú splátku. Pojem „negatívny záznam“ sám osebe neukazuje, aký závažný problém nastal ani či stále trvá. Základné informácie o bankovom registri na Slovensku nájdete na stránke o Spoločnom registri bankových informácií.
Jednorazové omeškanie, ktoré je už vyriešené, nie je to isté ako dlhodobejší problém so splácaním. Poskytovateľ môže prihliadať aj na súčasné záväzky a výšku ich splátok. Historický problém a dnešná platobná schopnosť sú dve odlišné časti vašej finančnej situácie.
Znamená záznam automatické zamietnutie žiadosti?
Nie. Poskytovatelia môžu mať odlišný prístup k bonite, teda k posúdeniu schopnosti splácať na základe finančných ukazovateľov. Pri podnikateľskom financovaní môže zavážiť obrat firmy, pravidelnosť príjmov, existujúce splátky aj vývoj cash flow. Konkrétne faktory a ich váha závisia od poskytovateľa.
Samotný záznam nevysvetľuje celú finančnú situáciu podniku. Firma môže mať stabilné príjmy, ale zároveň viacero záväzkov, ktoré znižujú priestor na ďalšiu splátku. Alebo môže ísť o starší problém, kým súčasné hospodárenie vyzerá inak. Pri financovaní na IČO sa posudzuje podnikateľská situácia, konkrétne kritériá sa však líšia. Pred žiadosťou si preto spíšte obrat, pravidelné príjmy, záväzky a mesačné splátky. O výsledku rozhoduje poskytovateľ, záznam sám osebe nezaručuje schválenie ani zamietnutie.
Ako veriteľ posudzuje podnikateľa so záznamom v banke?
Veriteľa nezaujíma iba záznam. Posudzuje aj to, či podnikanie prináša dostatočné a pravidelné príjmy na úhradu súčasných záväzkov a prípadnej novej splátky. Konkrétne kritériá, požadované doklady aj obdobie, z ktorého sa údaje vyhodnocujú, závisia od poskytovateľa.
Financovanie na IČO sa posudzuje v súvislosti s podnikateľskou činnosťou. To však neznamená, že osobná finančná situácia alebo záväzky podnikateľa nemôžu byť relevantné. Pri SZČO a spoločnosti s ručením obmedzeným môžu poskytovatelia pracovať s odlišnými údajmi a uplatňovať vlastné pravidlá. Pripravte si preto podklady, ktoré zodpovedajú vašej právnej forme a konkrétnej žiadosti.
Ktoré finančné údaje pomáhajú ukázať aktuálnu situáciu?
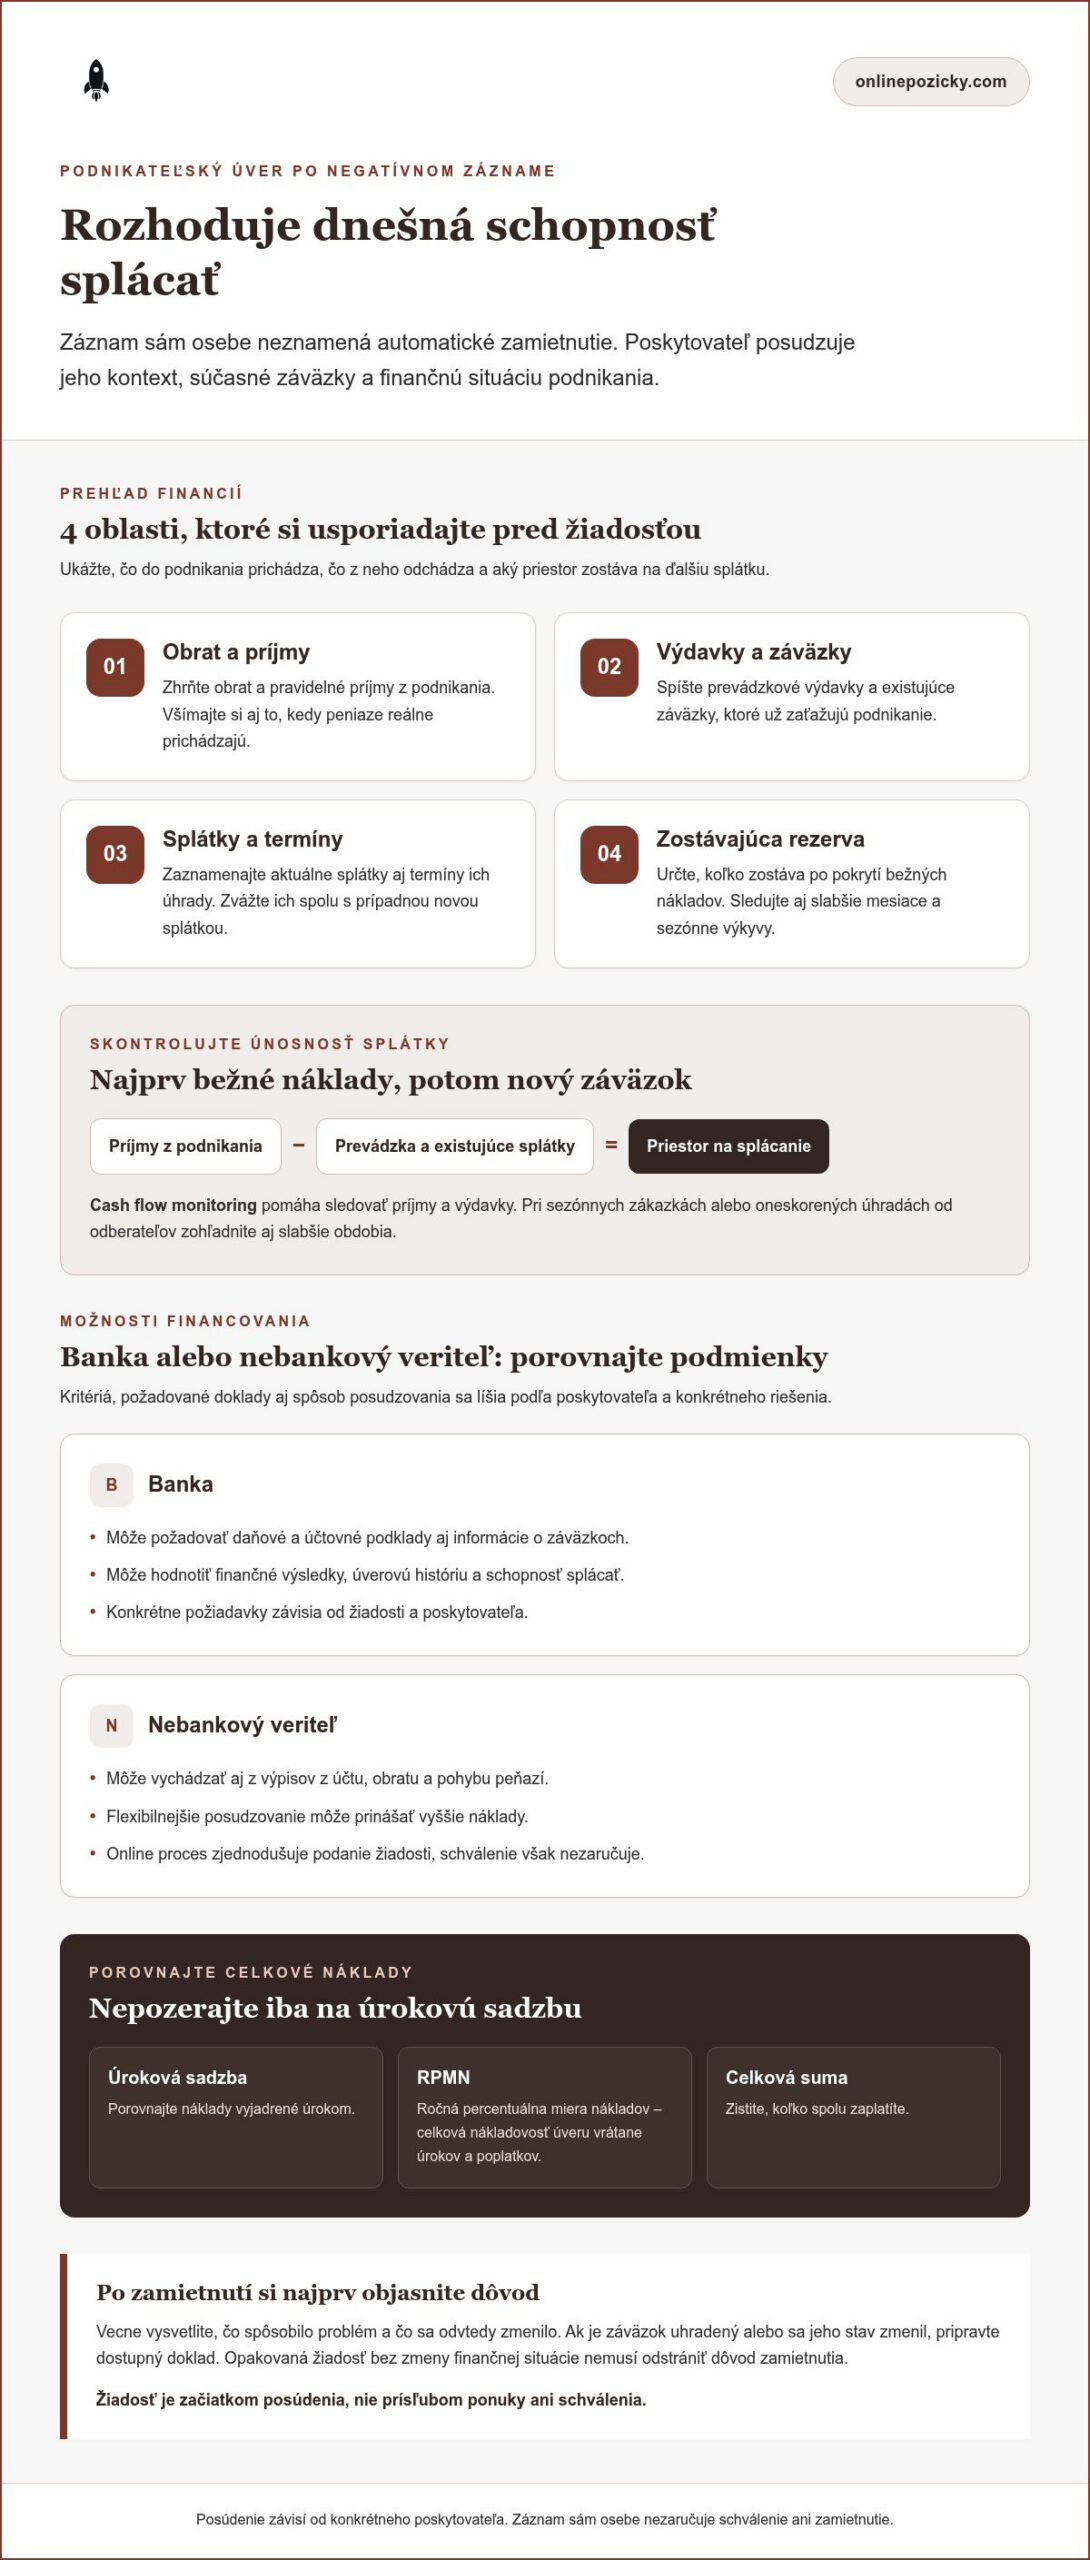
Pripravte si prehľad, ktorý zachytí skutočný pohyb peňazí v podnikaní. Zhrňte najmä:
- obrat a pravidelné príjmy z podnikania,
- prevádzkové výdavky a existujúce záväzky,
- aktuálne splátky a termíny ich úhrady,
- finančnú rezervu, ktorá zostáva po pokrytí bežných nákladov.
Bankové výpisy môžu ukázať, kedy príjmy prichádzajú a aké platby z účtu odchádzajú. Nemusia však nahradiť daňové priznanie. Rozsah požadovaných dokladov určuje poskytovateľ podľa podmienok konkrétneho riešenia.
Priebežný cash flow monitoring vám pomôže zistiť, koľko zostáva po úhrade bežných nákladov a či z tejto sumy dokážete splácať ďalší záväzok. Sledujte aj slabšie mesiace. Ak podnikanie závisí od sezónnych zákaziek alebo oneskorených úhrad od odberateľov, zohľadnite to pri výpočte sumy, ktorú môžete bezpečne splácať.
Ako vysvetliť záznam a predchádzajúce zamietnutie?
Stručne a vecne opíšte, čo spôsobilo problém a čo sa odvtedy zmenilo. Ak je záväzok uhradený alebo sa jeho stav inak zmenil, pripravte dostupný doklad, ktorý to potvrdzuje. Uvádzajte iba informácie, ktoré viete doložiť. Opakovaná žiadosť bez zmeny finančnej situácie nemusí odstrániť dôvod predchádzajúceho zamietnutia.
Ak podnikáte cez s. r. o. a spoločnosť vykazuje stratu, oddeľte výsledok hospodárenia od aktuálneho pohybu peňazí. Viac súvislostí nájdete aj v článku o úvere pre s. r. o. v strate. Informácie o podpore malých a stredných podnikov ponúka aj Slovenská agentúra pre rozvoj podnikania.
Keď máte údaje usporiadané, môžete zvážiť online žiadosť o podnikateľské financovanie. Podaním sa začína posúdenie, nie je to prísľub ponuky ani schválenia.
Bankový alebo nebankový úver: čo porovnať pri negatívnom zázname?
Negatívny záznam môže ovplyvniť posúdenie v banke aj u nebankového veriteľa, ich kritériá a ponuky sa však líšia. Nesústreďte sa iba na to, či môžete podať žiadosť. Porovnajte požadované doklady, spôsob hodnotenia bonity, všetky náklady a to, či splátky unesie vaše podnikanie.
Čím sa môže líšiť bankové a nebankové financovanie?
Banky môžu klásť dôraz na finančné výkazy a históriu podnikania. Pri nebankovom financovaní môže poskytovateľ posudzovať aj aktuálny obrat a pohyby na účte. V oblasti alternatívnych pôžičiek pôsobia v zahraničí špecializovaní súkromní veritelia ako Applewood Funding Inc, ktorí sa zameriavajú na hodnotu zabezpečenia namiesto tradičnej bankovej histórie. Nejde však o jednotné pravidlo. Rozsah dokladov aj prístup k bonite sa líšia podľa poskytovateľa a konkrétneho riešenia. Online proces môže zjednodušiť podanie žiadosti, nezaručuje však schválenie ani nižšie náklady.
| Čo porovnať | Banka | Nebankový veriteľ |
|---|---|---|
| Možné doklady | Podľa žiadosti môže požadovať daňové a účtovné podklady či informácie o záväzkoch. | Môže vychádzať aj z výpisov z účtu. Konkrétne doklady určuje poskytovateľ. |
| Posudzovanie | Môže hodnotiť finančné výsledky, úverovú históriu a schopnosť splácať. | Môže zohľadniť obrat, pohyb peňazí a aktuálnu bonitu. Záznam automaticky neznamená súhlas. |
| Náklady | Porovnajte úrokovú sadzbu, poplatky, RPMN a celkovú sumu na splatenie. | Sledujte RPMN a všetky náklady. Flexibilnejšie posudzovanie nemusí znamenať lacnejší úver. |
| Riziká | Žiadosť môže byť zamietnutá a podmienky závisia od individuálneho posúdenia. | Vyššie náklady alebo náročná splátka môžu zaťažiť cash flow firmy. |
Ako porovnať cenu a zvládnuteľnosť splátok?
Úroková sadzba vyjadruje ročné úročenie úveru. RPMN zahŕňa úroky aj poplatky, a preto pomáha porovnať celkovú nákladovosť. Dôležitá je aj suma, ktorú podľa ponuky skutočne splatíte. Ak to ponuky umožňujú, porovnávajte rovnakú výšku úveru a rovnakú dobu splácania.
Dlhšia splatnosť môže znížiť pravidelnú splátku, zároveň však môže zvýšiť celkovú zaplatenú sumu. Skontrolujte preto poplatky, počet a výšku splátok, podmienky predčasného splatenia aj dôsledky omeškania uvedené v ponuke. Potom si overte, či splátku zvládnete aj v slabšom mesiaci, nielen pri bežnom obrate.
Ak ako živnostník zvažujete nebankové riešenie, prečítajte si aj informácie o nebankovej pôžičke pre živnostníkov. Pri úvere pre podnikateľov s negatívnym záznamom v banke si vyžiadajte úplné podmienky a porovnajte celkové náklady. O schválení rozhoduje poskytovateľ, nie samotná forma financovania.
Ako pripraviť žiadosť o podnikateľský úver po zamietnutí?
Zamietnutá žiadosť je dôvod upraviť ďalší postup, nie iba poslať rovnaké údaje ďalšiemu veriteľovi. Najprv si prejdite oznámený dôvod zamietnutia, ak ho poskytovateľ uviedol. Potom skontrolujte aktuálne príjmy, výdavky a záväzky. Ak sa vaša situácia nezmenila, nová žiadosť nemusí vyriešiť príčinu odmietnutia.
Kontrolný postup pred odoslaním online žiadosti
- Určte potrebnú sumu a účel. Vypočítajte, koľko financií potrebujete a na čo ich podnik použije. Žiadajte o sumu, ktorej využitie viete vecne vysvetliť.
- Zmapujte financie. Spíšte pravidelné príjmy, výdavky, existujúce záväzky a splátky. Zahrňte aj výkyvy v príjmoch, napríklad slabšie obdobie alebo neskoršie úhrady odberateľov.
- Preverte splátkový priestor. Zistite, koľko zostáva po pokrytí bežných nákladov. Pripočítajte plánovanú splátku a posúďte, či ju zvládnete aj v menej priaznivom mesiaci.
- Skontrolujte podklady. Pripravte dostupné údaje o obrate, príjmoch a záväzkoch. Požiadavky a doklady sa líšia podľa poskytovateľa a konkrétneho procesu.
- Prečítajte si celkové náklady. Porovnajte úrokovú sadzbu, RPMN, poplatky a celkovú sumu na splatenie. Vo formulári uvádzajte pravdivé a aktuálne údaje.
Pripravte si aj stručné vysvetlenie prípadného problému so splácaním. Ak máte overiteľné údaje o aktuálnom stave záväzku, majte ich poruke. Požadované dokumenty sa môžu líšiť podľa poskytovateľa.
Kedy je rozumnejšie najprv stabilizovať cash flow?
Ďalší úver nemusí vyriešiť finančné ťažkosti. Ak súčasné príjmy nestačia na nevyhnutné prevádzkové náklady a existujúce splátky, nový záväzok môže situáciu zhoršiť. Najprv si prejdite výdavky, očakávané úhrady od zákazníkov a to, či podnik zvládne pravidelné splácanie počas celého obdobia splatnosti.
Pri plánovaní úveru pre podnikateľov s negatívnym záznamom v banke zvoľte splátku, ktorú unesie aj slabšie obdobie, nie iba optimistický plán obratu. Ak ešte len zvažujete vhodný typ financovania, pomôže vám širší sprievodca pôžičkou pre podnikateľa. Keď máte pripravenú sumu, účel a prehľad financií, môžete podať online žiadosť o podnikateľské financovanie. Posúdenie ani schválenie žiadosti nie je zaručené.
Sprostredkovanie nebankového úveru: čo čakať od ďalšieho kroku?
Pri úvere pre podnikateľov s negatívnym záznamom v banke je dôležité vedieť, kto žiadosť sprostredkúva a kto rozhoduje o úvere. Online Pôžičky prepájajú podnikateľov s partnerskými nebankovými subjektmi. Úver neposkytuje priamo sprostredkovateľ. Konkrétnu žiadosť posúdi partnerský poskytovateľ.
Akú úlohu má sprostredkovateľ pri hľadaní financovania?
Online žiadosť je začiatkom posúdenia. Uvediete v nej informácie o podnikaní a požadovanom financovaní. Podľa konkrétneho riešenia môžu nasledovať ďalšie kroky alebo požiadavka na podklady. Sprostredkovanie prepája žiadosť s vhodnými veriteľmi – model rýchleho sprostredkovania a porovnania podnikateľských úverov využíva v zahraničí napríklad lendingbox.co.uk. Samotné rozhodnutie o ponuke a schválení však vždy patrí poskytovateľovi.
Každá situácia sa posudzuje individuálne. Podľa podmienok príslušného riešenia môžu do hodnotenia vstupovať záznam v banke, obrat firmy, záväzky a schopnosť splácať. Podanie žiadosti preto nezaručuje ponuku ani schválenie. Konkrétnu sumu či čas vybavenia nemožno vopred sľúbiť.
Čo si overiť pred prijatím ponuky?
Ak dostanete návrh financovania, nehodnoťte ho iba podľa výšky splátky. Pred podpisom si prečítajte zmluvné podmienky a skontrolujte najmä:
- RPMN a úrokovú sadzbu, aby ste poznali celkovú nákladovosť,
- všetky poplatky a celkovú sumu, ktorú máte podľa zmluvy splatiť,
- výšku splátok, ich počet a termíny úhrady,
- podmienky predčasného splatenia a následky omeškania splátky.
Porovnajte splátkový plán s reálnym cash flow firmy. Zohľadnite pravidelné výdavky aj obdobia, keď príjmy klesnú alebo prichádzajú neskôr. Ak by splátka ohrozila úhradu bežných nákladov, ponuka nemusí byť pre vaše podnikanie udržateľná. Rozhodujte sa podľa úplných podmienok, nielen podľa toho, že žiadosť možno posúdiť.
Ak máte pripravené údaje o podnikaní a chcete zistiť, či sa vaša situácia dá posúdiť v rámci partnerského nebankového financovania, začnite online žiadosť o podnikateľské financovanie. Najprv si ujasnite potrebnú sumu a posúďte, či prípadnú splátku unesie váš rozpočet.
Pripravte si ďalší krok s realistickým plánom
Negatívny záznam sám osebe nevysvetľuje celú finančnú situáciu vášho podnikania. Pri žiadosti o úver pre podnikateľov s negatívnym záznamom v banke môžu zavážiť aj aktuálne príjmy, obrat, záväzky a schopnosť zvládať splátky. Pred ďalšou žiadosťou si preto ujasnite, čo viedlo k predchádzajúcemu zamietnutiu, a pripravte si pravdivý prehľad financií.
Bankové a nebankové možnosti porovnávajte podľa podmienok, RPMN, poplatkov a celkovej sumy na splatenie. Zvážte tiež, či splátky unesiete aj počas slabšieho obdobia. Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a firmy. Online proces môže obmedziť administratívu, no žiadosť je začiatkom posúdenia, nie prísľubom ponuky ani schválenia. O úvere rozhoduje partnerský poskytovateľ.
Keď máte pripravené údaje a poznáte hranicu bezpečného splácania, môžete preskúmať ďalšie možnosti. Vyplňte online žiadosť a preskúmajte možnosti podnikateľského financovania. Rozhodujte sa pokojne a vyberte si len záväzok, ktorý zodpovedá možnostiam vášho podnikania.
Často kladené otázky
Môžem získať úver pre podnikateľov s negatívnym záznamom v banke?
Žiadosť môžete podať, schválenie však závisí od posúdenia konkrétneho poskytovateľa. Pri úvere pre podnikateľov s negatívnym záznamom v banke môžu zavážiť okolnosti záznamu, aktuálny obrat, pravidelné príjmy, existujúce záväzky aj priestor na ďalšiu splátku. Pripravte si pravdivý prehľad financií a žiadajte len o sumu, ktorú podnik dokáže splácať aj počas slabšieho obdobia.
Znamená negatívny záznam v banke automatické zamietnutie podnikateľského úveru?
Nie, samotný záznam automaticky neznamená zamietnutie každej žiadosti. Poskytovateľ môže prihliadať na jeho povahu a vašu súčasnú finančnú situáciu. Vyriešené omeškanie sa môže posudzovať inak než pretrvávajúce ťažkosti so splácaním. Zavážiť môže aj pomer príjmov k existujúcim splátkam. Každá žiadosť sa posudzuje podľa podmienok konkrétneho veriteľa, preto výsledok nemožno vopred zaručiť.
Môže nebankový poskytovateľ schváliť úver, ktorý banka zamietla?
Nebankový poskytovateľ môže žiadosť posúdiť odlišne, schválenie však nie je isté. Banka a nebankový poskytovateľ môžu používať rozdielne kritériá a požadovať iné podklady. Nebankový veriteľ môže pri hodnotení zohľadniť aktuálne príjmy alebo pohyby na účte, no stále posudzuje schopnosť splácať. Online Pôžičky sprostredkúvajú žiadosť partnerským nebankovým subjektom, samotné rozhodnutie o úvere patrí poskytovateľovi.
Aké doklady môžu byť potrebné pri žiadosti o podnikateľský úver?
Požiadavky sa líšia podľa poskytovateľa, právnej formy podnikania a konkrétneho riešenia. Pripravte si údaje o obrate, pravidelných príjmoch, výdavkoch a existujúcich záväzkoch. Poskytovateľ môže požiadať aj o bankové výpisy alebo účtovné a daňové podklady. Výpisy ukazujú pohyb peňazí, automaticky však nenahrádzajú daňové priznanie. Pred odoslaním žiadosti majte pripravené aktuálne a pravdivé informácie.
Je možné získať pôžičku na IČO bez daňového priznania a so záznamom?
Niektoré možnosti financovania pre podnikateľov nevyžadujú predloženie daňového priznania, dostupnosť závisí od podmienok konkrétneho riešenia. Záznam v banke zároveň neznamená automatické schválenie ani zamietnutie. Poskytovateľ môže posudzovať obrat, pohyby na účte, záväzky a schopnosť splácať. Pripravte si údaje, ktoré viete doložiť, a pred prijatím ponuky zvážte, či splátka nezaťaží chod podnikania.
Ako porovnať RPMN pri nebankovom podnikateľskom úvere?
RPMN vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Pri porovnávaní sledujte aj úrokovú sadzbu, výšku a počet splátok, prípadné poplatky a celkovú sumu na splatenie. Porovnávajte ponuky pri rovnakej výške úveru a podobnej dobe splácania. Dlhšia splatnosť môže zmeniť celkové náklady. Zároveň posúďte, či splátky zodpovedajú reálnemu cash flow firmy.
Čo robiť po zamietnutí podnikateľského úveru?
Najprv si zistite dôvod zamietnutia, ak vám ho poskytovateľ oznámil. Potom skontrolujte aktuálne príjmy, výdavky, záväzky a pravidelné splátky. Upravte požadovanú sumu podľa skutočnej potreby a porovnajte celkové náklady ďalších možností. Ak sa finančná situácia nezmenila, opakovanie rovnakej žiadosti nemusí odstrániť príčinu zamietnutia. Pred ďalším podaním si pripravte pravdivé údaje a posúďte splácanie aj pri nižších príjmoch.
Pridaj komentár