
Môže konateľ získať úver pre novú firmu, aj keď spoločnosť ešte nemá uzavreté účtovné obdobie? Niektoré možnosti financovania sú určené aj začínajúcim podnikateľom. Pri úvere pre konateľov začínajúcich firiem však nerozhoduje iba vek spoločnosti. Dôležitý je účel peňazí, dostupné údaje o podnikaní aj to, kto bude žiadateľom a zmluvnou stranou.
Bez dlhšej finančnej histórie môže byť náročné zistiť, na koho sa obrátiť a aké doklady pripraviť. Podmienky sa líšia podľa poskytovateľa a typu financovania. Vopred si preto ujasnite, či bude žiadať spoločnosť alebo konateľ ako fyzická osoba, a overte si, čo poskytovateľ pri posudzovaní zohľadňuje.
V článku sa dozviete, čo môže ovplyvniť posúdenie novej firmy a ktoré podklady si pripraviť. Zistíte tiež, ako porovnať bankové a nebankové možnosti podľa RPMN, poplatkov, splatnosti a zmluvnej zodpovednosti. Vďaka tomu si ešte pred podaním žiadosti môžete nastaviť realistický plán splácania a posúdiť, ktorá možnosť zodpovedá situácii vašej firmy.
Kľúčové poznatky
- Úver môže žiadať spoločnosť alebo konateľ ako fyzická osoba. Pred podpisom si overte, kto bude dlžníkom a akú zodpovednosť stanovuje zmluva.
- Pri úvere pre konateľov začínajúcich firiem môže poskytovateľ posudzovať obrat, záväzky aj pohyby na účte. Konkrétne kritériá a požadované doklady sa líšia.
- Pri porovnávaní bankových a nebankových ponúk sledujte RPMN, poplatky, splatnosť a flexibilitu, nielen úrokovú sadzbu.
- Pred podaním žiadosti si určte účel financovania a rozpočet. Splátku plánujte podľa realistického cash flow, nie podľa očakávaného rastu predaja.
- Online Pôžičky sprostredkúva možnosti financovania cez partnerské subjekty. Úvery priamo neposkytuje a o schválení rozhoduje konkrétny poskytovateľ.
Úver pre konateľov začínajúcich firiem: kto vlastne žiada o financovanie?
Žiadateľom o úver môže byť spoločnosť alebo konateľ ako fyzická osoba. Rozhoduje konkrétna ponuka a to, kto je v žiadosti a zmluve uvedený ako žiadateľ či dlžník. Samotná funkcia konateľa neznamená, že úver prijíma osobne. Najprv si preto ujasnite, či hľadáte financovanie na IČO pre firmu, alebo osobný úver.
Krátka história spoločnosti môže poskytovateľovi sťažiť posúdenie bonity. Nová firma nemusí mať uzavreté účtovné obdobie, daňové priznanie ani dlhší prehľad príjmov a výdavkov. Založenie spoločnosti však samo osebe nedokladá podnikateľskú činnosť ani pravidelné peňažné toky. Základné vysvetlenie pojmu nájdete aj v definícii úveru.
Môže úver získať firma bez dlhšej histórie?
Niektoré možnosti financovania môžu byť určené aj začínajúcim podnikateľom, no prístup k posudzovaniu bonity a požadovaná dĺžka histórie sa medzi poskytovateľmi líšia. Pri posúdení môžu zavážiť dĺžka podnikania, obrat a dostupné údaje o príjmoch a výdavkoch. Vopred si overte, ktoré doklady poskytovateľ akceptuje a či vyžaduje konkrétny obrat alebo obdobie podnikania. Schválenie nemožno predpokladať.
Konateľ, firma a osoba uvedená v úverovej zmluve
Pri úvere pre konateľov začínajúcich firiem si skontrolujte, kto je v zmluve uvedený ako dlžník. Konateľ môže konať za spoločnosť, no podľa zmluvy môže mať jeho podpis aj ďalší význam. Prípadné ručenie alebo iné zabezpečenie závisí od konkrétnych zmluvných podmienok. Nepredpokladajte, že záväzok automaticky nesie iba firma alebo iba konateľ.
Pred podpisom si overte:
- kto je dlžníkom a či niekto vystupuje ako ručiteľ,
- aké zabezpečenie sa požaduje,
- aké následky zmluva stanovuje pri omeškaní.
Ak niektorému ustanoveniu nerozumiete, požiadajte o vysvetlenie a zvážte odbornú právnu konzultáciu. Dostupnosť financovania aj schválenie závisia od posúdenia konkrétneho poskytovateľa.
Ako poskytovateľ posudzuje začínajúcu firmu bez dlhých účtovných záznamov?
Pri úvere pre konateľov začínajúcich firiem môže poskytovateľ zohľadniť aj iné údaje než uzavreté účtovné obdobia. Záleží na jeho prístupe k posudzovaniu bonity a na tom, aké údaje vie firma doložiť. Zaujímať ho môžu obrat, existujúce záväzky, pravidelnosť príjmov a cash flow monitoring, teda sledovanie príjmov a výdavkov. Konkrétne kritériá si overte priamo u poskytovateľa.
Bonita je posúdenie schopnosti žiadateľa splácať záväzky na základe dostupných finančných a ďalších relevantných údajov. Podnikateľský účet môže pomôcť zdokumentovať prijaté platby aj výdavky firmy. Poskytovateľ však určuje, či výpisy akceptuje a aké obdobie alebo ďalšie doklady potrebuje.
Daňové priznanie nemusí byť jediným možným podkladom. Pri úvere pre konateľov začínajúcich firiem môže poskytovateľ pracovať aj s inými dôkazmi o príjmoch či podnikateľskej činnosti. Vopred si však potvrďte, ktoré z nich akceptuje. Článok Startitup približuje aj posudzovanie príjmu konateľa; pri podnikateľskom financovaní sa konkrétny postup môže líšiť.
Aké podklady si pripraviť pred online žiadosťou?
Pred vyplnením online žiadosti si usporiadajte základné informácie. Pripravte si údaje o firme, účel financovania a prehľad príjmov, výdavkov aj záväzkov. Bankové výpisy môžu byť užitočným podkladom, nie sú však univerzálnou požiadavkou. Vždy si overte, čo presne žiada vybraný poskytovateľ.
Ak zvažujete pôžičku bez daňového priznania, opýtajte sa, ktoré doklady ho môžu nahradiť. Nepredpokladajte, že bez daňového priznania nebude potrebné preukazovať schopnosť splácať.
Čo môže podporiť dôveryhodnosť žiadosti?
Pripravte realistický rozpočet použitia peňazí a plán splácania založený na príjmoch firmy. Objednávky, faktúry alebo zmluvy môžu dokresliť očakávané príjmy, ak ich poskytovateľ akceptuje. Skontrolujte, či údaje v žiadosti zodpovedajú predloženým dokladom a výpisom. Presné a navzájom súladné informácie uľahčia posúdenie, samy osebe však schválenie nezaručujú.
Bankový alebo nebankový úver pre novú firmu: čo porovnať?
Pri výbere sa nezamerajte iba na úrokovú sadzbu. Porovnajte požadované doklady, spôsob posúdenia firmy, celkové náklady, splatnosť aj možnosti úpravy splácania. Bankové ani nebankové financovanie nie je vždy lacnejšie alebo dostupnejšie. Výsledok závisí od konkrétnej ponuky a posúdenia vašej žiadosti.
Okrem úverov bánk a nebankových spoločností môžete preveriť aj podporné programy pre podnikateľov. Slovak Business Agency zverejňuje informácie o Mikropôžičkovom programe. Aktuálnu dostupnosť, podmienky a oprávnenosť si overte priamo u agentúry.
| Čo porovnať | Banka | Nebankový poskytovateľ |
|---|---|---|
| Doklady a posúdenie | Overte, či sa vyžaduje podnikateľský plán, doklady o činnosti alebo údaje o príjmoch. Pri novej firme si zistite, aké podklady môžu nahradiť chýbajúcu účtovnú históriu. | Požiadajte o presný zoznam dokladov a informácie o tom, ako sa posudzuje obrat či peňažné toky. Podmienky sa líšia podľa poskytovateľa. |
| Cena | Porovnajte úrokovú sadzbu, RPMN, poplatky a celkovú sumu na úhradu uvedenú v ponuke. | Skontrolujte RPMN, poplatky aj celkovú sumu. Nepredpokladajte, že jednoduchšie dokladovanie automaticky znamená nižšie náklady. |
| Splatnosť a flexibilita | Zistite dĺžku splácania, podmienky čerpania a to, či môže byť pre vašu firmu dostupný kontokorentný úver. | Overte výšku a termíny splátok, pravidlá predčasného splatenia a prípadné požiadavky na zabezpečenie. |
Kedy preveriť bankovú ponuku a kedy nebankové financovanie?
Ak máte pripravené podklady a spĺňate zverejnené kritériá, porovnajte bankové ponuky. Ak firma zatiaľ nemá dlhú účtovnú históriu, preskúmajte aj nebankové financovanie a spôsob, akým sa pri ňom posudzuje bonita. V oboch prípadoch si overte aktuálny postup, doklady a podmienky. Možnosť podať žiadosť neznamená istotu schválenia. Dostupnosť kontokorentného úveru pre novú firmu si overte osobitne.
Ako posúdiť skutočné náklady a zmluvné riziká?
RPMN zahŕňa úroky a poplatky, zatiaľ čo úroková sadzba vyjadruje samotný úrok. Pri porovnávaní si preto zaznamenajte obe hodnoty, výšku splátok aj celkovú sumu na úhradu. Následne skontrolujte podmienky omeškania, predčasného splatenia a zabezpečenia. Ak náklady alebo zmluvné záväzky nezodpovedajú vašim možnostiam, ponuku neprijímajte, kým nezískate jasné vysvetlenie.
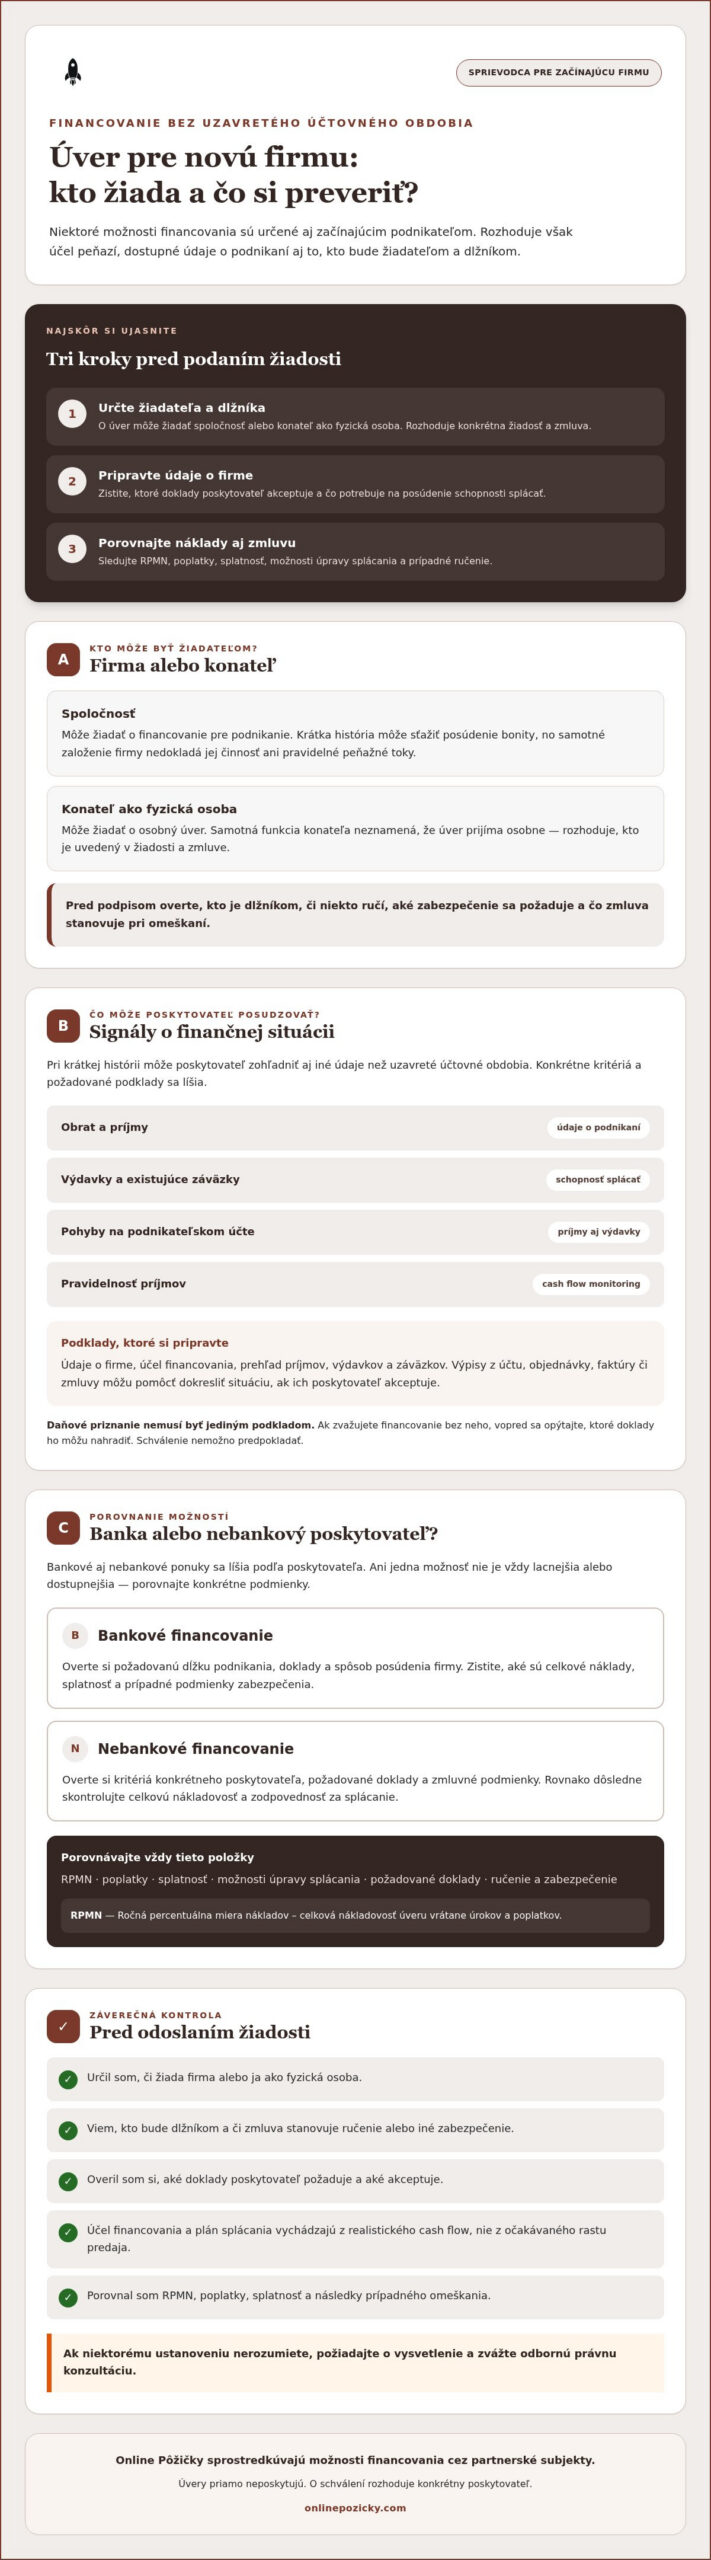
Kontrolný zoznam pred žiadosťou o úver pre začínajúcu firmu
Pred podaním žiadosti si prejdite päť krokov. Pomôžu vám určiť, koľko firma potrebuje, či zvládne splácanie a ktoré podmienky ešte treba preveriť. Pri úvere pre konateľov začínajúcich firiem plánujte podľa reálnych príjmov, nie podľa najlepšieho možného scenára.
- Určite účel. Pomenujte konkrétny výdavok, ktorý má úver pokryť, napríklad nákup zásob alebo vybavenia. Oddeľte nevyhnutné náklady od tých, ktoré možno odložiť.
- Zostavte rozpočet. Spočítajte potrebnú sumu a pravidelné výdavky. Nečerpajte viac, než firma vie odôvodniť a reálne splácať.
- Pripravte dostupné doklady. Zhromaždite údaje o firme, prehľad príjmov a výdavkov aj podklady k účelu financovania. Výpisy z účtu a ďalšie dokumenty predkladajte podľa požiadaviek konkrétneho poskytovateľa.
- Porovnajte ponuky. Skontrolujte RPMN, úrokovú sadzbu, poplatky, výšku splátok, celkovú sumu na úhradu a podmienky splatnosti.
- Prečítajte zmluvu. Pred podpisom si overte, kto je dlžníkom, či sa vyžaduje ručenie alebo iné zabezpečenie a aké následky má omeškanie.
Ako vypočítať bezpečnú splátku z firemného cash flow?
Spíšte očakávané príjmy, fixné náklady, daňové výdavky a existujúce splátky. Zohľadnite aj obdobia, keď príjem kolíše, a dobu obratu hotovosti, teda čas medzi zaplatením nákladov a inkasom od zákazníkov. Splátku plánujte podľa opakovateľných príjmov, nie podľa optimistickej prognózy predaja. Nezabudnite ponechať rezervu na prevádzkový kapitál a pravidelné záväzky firmy. Ak plán vychádza iba pri ideálnom vývoji, zvážte nižšiu sumu alebo odložte žiadosť.
Čo skontrolovať pred podpisom úverovej zmluvy?
Porovnajte zmluvu s ponukou. Overte identitu veriteľa a dlžníka, výšku záväzku, RPMN, všetky poplatky a splátkový kalendár. Prečítajte si podmienky pri omeškaní, predčasnom splatení, zabezpečení aj ukončení zmluvy. Nejasné ustanovenia si nechajte vysvetliť pred podpisom. Ak nerozumiete rozsahu ručenia alebo možným právnym dôsledkom, zvážte konzultáciu s odborníkom.
Keď máte rozpočet aj podklady pripravené, môžete si preveriť možnosti financovania pre podnikateľov. Online Pôžičky financovanie priamo neposkytuje, ale sprostredkúva možnosti cez partnerské subjekty. Konkrétne podmienky a schválenie určuje poskytovateľ.
Ako preveriť možnosti financovania cez Online Pôžičky
Ak vaša firma ešte nemá dlhú finančnú históriu, môže byť užitočné preveriť viacero možností financovania. Online Pôžičky sprostredkúva nebankové financovanie pre podnikateľov a právnické osoby cez partnerské subjekty. Sprostredkovanie vám môže pomôcť zorientovať sa v dostupných možnostiach, neznamená však, že každá začínajúca firma spĺňa podmienky. O posúdení žiadosti a prípadnom schválení rozhoduje konkrétny poskytovateľ.
Čo očakávať od sprostredkovania žiadosti?
Proces sprostredkovania prebieha online. Pred odoslaním údajov si overte, aké informácie a doklady sa pri konkrétnej možnosti požadujú a na aký účel sa použijú. Požiadavky sa môžu líšiť podľa poskytovateľa aj situácie firmy.
Rozlišujte úlohu sprostredkovateľa od úlohy veriteľa. Online Pôžičky úvery priamo neposkytuje. Partnerský poskytovateľ posudzuje žiadosť, určuje podmienky prípadnej ponuky a pripravuje zmluvnú dokumentáciu. Pri každej možnosti si preto overte, kto vám úver ponúka, kto bude uvedený v zmluve a komu vznikne záväzok. Online podanie žiadosti nezaručuje schválenie ani konkrétnu lehotu vybavenia.
Pri téme úveru pre konateľov začínajúcich firiem venujte pozornosť aj tomu, či sa posudzuje spoločnosť, konateľ alebo obaja. Z označenia financovania nevyvodzujte, kto bude dlžníkom ani či sa vyžaduje ručenie. Odpovede hľadajte v podmienkach konkrétneho poskytovateľa a v návrhu zmluvy.
Kedy pokračovať a kedy ponuku odmietnuť?
Keď dostanete ponuku, porovnajte ju s kontrolným zoznamom z predchádzajúcej časti. Zamerajte sa najmä na celkové náklady, výšku a termíny splátok, prípadné poplatky, zabezpečenie a následky omeškania. Pokračujte až vtedy, keď zmluve rozumiete a splátky zodpovedajú realistickému cash flow firmy.
Ak poplatky nie sú jasne vysvetlené, zmluva obsahuje nejasné podmienky alebo splátka ohrozuje prevádzkový kapitál, ponuku nemusíte prijať. Vyžiadajte si vysvetlenie a neponáhľajte sa s podpisom. Pri nejasnej zodpovednosti alebo ručení zvážte odbornú konzultáciu.
Ak chcete zistiť, aké možnosti môžu pripadať do úvahy pre vašu firmu, preverte možnosti financovania pre svoju firmu. Pred prijatím záväzku si vždy overte podmienky, náklady a svoju zodpovednosť v dokumentoch konkrétneho poskytovateľa.
Rozhodnite sa podľa možností a cash flow firmy
Pri úvere pre konateľov začínajúcich firiem si najprv ujasnite, kto bude dlžníkom a čo presne bude poskytovateľ posudzovať. Krátka história spoločnosti nemusí automaticky vylúčiť financovanie, podmienky aj požadované doklady sa však líšia. Pripravte realistický rozpočet a porovnávajte ponuky podľa RPMN, poplatkov, splátok a zmluvnej zodpovednosti.
Online Pôžičky sprostredkúva nebankové financovanie pre podnikateľov a právnické osoby, úvery priamo neposkytuje. Možnosti financovania vrátane riešení bez daňového priznania závisia od individuálnych podmienok a posúdenia konkrétneho poskytovateľa. Pred podpisom si preto overte celkové náklady, zmluvu aj to, či splátky zvládne vaše podnikanie bez ohrozenia prevádzkového kapitálu.
Ak chcete preskúmať možnosti pre svoju firmu, preverte možnosti financovania pre svoju firmu. Urobte ďalší krok až vtedy, keď poznáte podmienky a splácanie zodpovedá reálnym možnostiam vášho podnikania.
Často kladené otázky
Môže konateľ začínajúcej firmy získať podnikateľský úver?
O podnikateľský úver môže požiadať, ak to umožňujú podmienky konkrétneho poskytovateľa. Pri úvere pre konateľov začínajúcich firiem môže krátka história ovplyvniť posúdenie alebo výber ponúk, nemusí však automaticky znamenať zamietnutie. Vopred si zistite, aké doklady a údaje o obrate poskytovateľ vyžaduje, ako hodnotí bonitu a kto má byť v zmluve uvedený ako dlžník. Schválenie nemožno zaručiť.
Môže nová s. r. o. dostať úver bez daňového priznania?
Niektoré možnosti financovania môžu namiesto daňového priznania pracovať s inými podkladmi, napríklad s údajmi o pohyboch na podnikateľskom účte. Neznamená to však, že poskytovateľ nebude preverovať príjmy alebo schopnosť firmy splácať. Požiadavky sa líšia podľa ponuky. Pred podaním žiadosti sa opýtajte, ktoré doklady môžu daňové priznanie nahradiť a či ich vaša spoločnosť vie predložiť.
Je úver pre firmu automaticky osobným dlhom konateľa?
Nie, samotná funkcia konateľa neurčuje, kto za úver zodpovedá. Rozhodujúce je, kto je v zmluve uvedený ako dlžník a či dokument stanovuje osobné ručenie alebo iný záväzok. Pred podpisom si prečítajte ustanovenia o dlžníkovi, ručiteľovi a zabezpečení. Ak si nie ste istí právnymi dôsledkami alebo rozsahom ručenia, nechajte si zmluvu vysvetliť odborníkom.
Aké doklady môže poskytovateľ žiadať od začínajúcej firmy?
Zoznam dokladov závisí od konkrétneho poskytovateľa a typu financovania. Môže ísť o údaje o firme a konateľovi, informácie o účele úveru či podklady o príjmoch a peňažných tokoch. Bankové výpisy môžu poslúžiť ako dôkaz pohybov na účte, nie sú však automatickou požiadavkou pri každej ponuke. Pred online žiadosťou si vyžiadajte aktuálny zoznam a skontrolujte, či sa údaje zhodujú s dokladmi.
Ako porovnať RPMN a úrokovú sadzbu pri podnikateľskom úvere?
Úroková sadzba vyjadruje cenu úroku, kým RPMN zahŕňa celkovú nákladovosť úveru vrátane úrokov a poplatkov. Pri porovnávaní preto nestačí sledovať iba úrok. Porovnajte ponuky pri rovnakej výške a období splácania a skontrolujte aj celkovú sumu na úhradu, splátky a prípadné poplatky. V návrhu zmluvy si overte tiež podmienky predčasného splatenia a následky omeškania.
Je nebankový úver pre novú firmu vhodnejší ako bankový?
Neexistuje jedna vhodnejšia možnosť pre každú firmu. Banky aj nebankoví poskytovatelia sa môžu líšiť v požadovaných dokladoch, spôsobe posúdenia bonity, nákladoch a zmluvných podmienkach. Porovnajte konkrétne ponuky podľa RPMN, poplatkov, splátok a prípadného zabezpečenia. Nevyberajte iba podľa predpokladanej rýchlosti vybavenia. Ak splátka nezodpovedá realistickým príjmom firmy, zvážte nižšiu sumu alebo odložte žiadosť.
Pridaj komentár