
Čo ak vám chýbajúce náradie bráni prijať zákazku alebo predlžuje jej dokončenie? Úver na nákup náradia pre remeselníkov môže pomôcť doplniť výbavu, no splátka dáva zmysel len vtedy, keď očakávaný prínos náradia prevýši celkové náklady a nezaťaží prevádzku. Pri kolísavých príjmoch nestačí sledovať iba výšku mesačnej splátky. Zohľadnite aj to, kedy vám zákazníci zaplatia a koľko vám po úhrade bežných výdavkov zostane.
Je lepšie použiť vlastné peniaze, obrátiť sa na banku alebo zvážiť nebankové financovanie? Záleží na cene náradia, naliehavosti nákupu aj vašej schopnosti splácať v slabších mesiacoch. V článku zistíte, kedy môže financovanie pomôcť a ako porovnať možnosti podľa nákladov, rýchlosti a požadovaných dokladov. Dozviete sa, čo preveriť pri RPMN, úrokovej sadzbe, poplatkoch a predčasnom splatení. Zistíte tiež, aké údaje a otázky si pripraviť pred podaním žiadosti, aby ste rozhodovali podľa reálneho prínosu náradia pre svoje zákazky.
Kľúčové Poznatky
- Úver na nákup náradia pre remeselníkov môže byť vhodný pri obnove výbavy alebo rozšírení služieb, ak jeho prínos zodpovedá celkovým nákladom.
- Pred rozhodnutím si spočítajte splátku, pravidelné výdavky a rezervu. Pri príjmoch počítajte s realistickým, nie najoptimistickejším scenárom.
- Bankové a nebankové financovanie porovnávajte podľa dokladov, spôsobu posudzovania, flexibility a celkovej ceny vrátane RPMN a poplatkov.
- Pripravte si účel financovania, cenovú ponuku a plán splácania. Konkrétne požiadavky na doklady si overte u poskytovateľa.
- Online Pôžičky sprostredkúvajú financovanie cez partnerské subjekty, úvery priamo neposkytujú. Pred podpisom si dôkladne prečítajte podmienky konkrétnej ponuky.
Kedy môže úver na nákup náradia pre remeselníkov dávať zmysel?
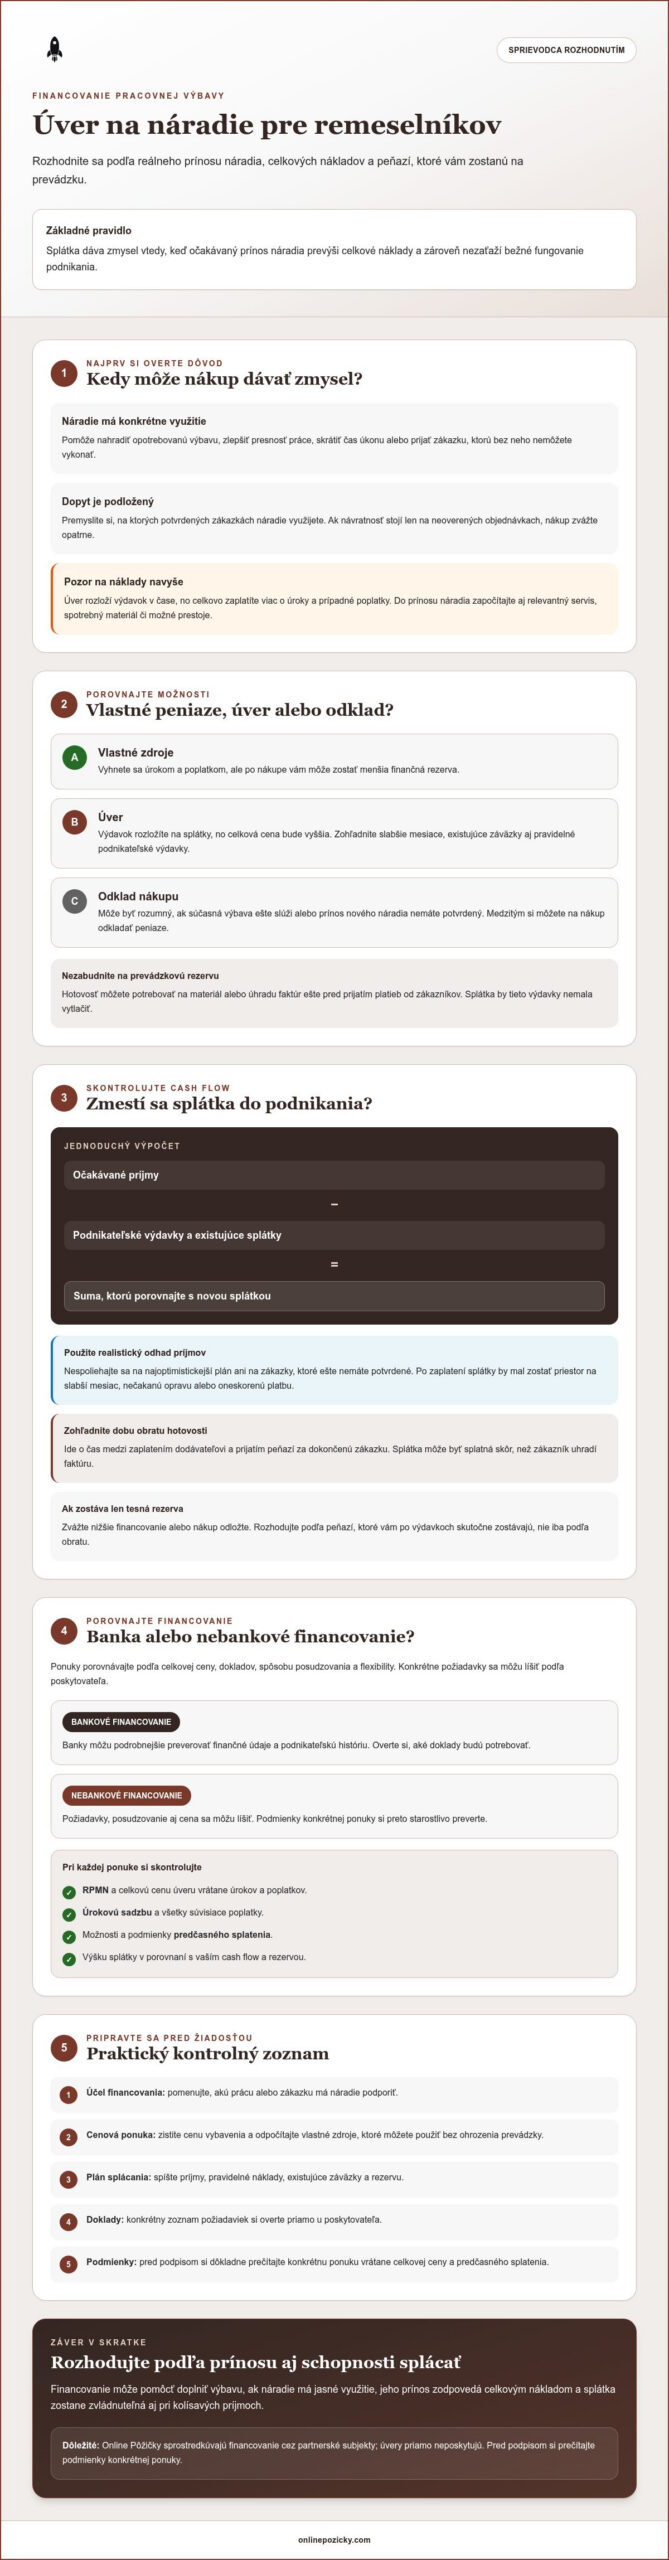
Úver na náradie vám umožní kúpiť pracovnú výbavu a jej cenu splácať postupne. Výdavok tak rozložíte v čase, no celkovo zaplatíte viac o úroky a prípadné poplatky. Pred rozhodnutím preto porovnajte celkovú cenu financovania s konkrétnym prínosom náradia pre vaše zákazky.
Nákup môže byť opodstatnený, keď potrebujete nahradiť opotrebovanú výbavu, presnejšie dokončovať prácu alebo rozšíriť ponuku služieb. Ak však pre nové náradie nemáte jasné využitie a neviete pomenovať zákazky, pri ktorých ho použijete, úver môže zaťažiť rozpočet bez zodpovedajúceho prínosu.
Kedy náradie podporí zákazky a produktivitu?
Začnite konkrétnou otázkou: akú prácu vám súčasné vybavenie sťažuje alebo ktorú zákazku bez nového náradia nemôžete prijať? Presnejší nástroj môže pomôcť dosiahnuť požadovanú kvalitu alebo skrátiť čas potrebný na určitý úkon. Zvážte však aj to, či máte na takúto prácu skutočný dopyt. Ak návratnosť závisí len od neoverených objednávok, nákup radšej odložte alebo si najprv potvrďte záujem zákazníkov.
Úver, vlastné zdroje alebo odloženie nákupu?
Porovnajte tri možnosti podľa naliehavosti nákupu a peňazí, ktoré máte k dispozícii:
- Vlastné zdroje: vyhnete sa úrokom a poplatkom, ale po nákupe vám môže zostať menšia rezerva.
- Úver: výdavok rozložíte na splátky, no celková cena bude vyššia. Zohľadnite slabšie mesiace aj pravidelné podnikateľské výdavky.
- Odklad: môže dávať zmysel, ak súčasná výbava ešte slúži a prínos nového náradia nemáte potvrdený. Medzitým si môžete na nákup odkladať peniaze.
Ponechať si časť rezervy môže byť dôležité, pretože podnikanie potrebuje hotovosť aj na bežnú prevádzku. Môže ísť napríklad o nákup materiálu alebo úhradu faktúr pred prijatím platieb od zákazníkov. Zároveň splátka nesmie vytlačiť tieto výdavky ani ohroziť schopnosť splácať. Pri širšom rozhodovaní o možnostiach financovania si pozrite sprievodcu pôžičkou pre živnostníkov.
Ako posúdiť, či sa úver na remeselnícke náradie zmestí do cash flow?
Pred podaním žiadosti si overte, či zvládnete splátku aj v období, keď zákazníci zaplatia neskôr alebo príjmy klesnú. Začnite cenovou ponukou a odpočítajte vlastné zdroje, ktoré môžete použiť bez ohrozenia prevádzky. Potom si spíšte pravidelné podnikateľské náklady, existujúce záväzky a sumu, ktorú chcete ponechať ako rezervu.
Pri plánovaní použite konzervatívny odhad príjmov. Neopierajte rozhodnutie o najoptimistickejší plán zákaziek, ktoré ešte nemáte potvrdené. Cash flow zachytáva pohyb peňazí do podnikania a z neho, nielen výsledný zisk. Praktické posúdenie cash flow vám pomôže zistiť, či budete mať peniaze k dispozícii v čase splatnosti.
Jednoduchý výpočet schopnosti splácať
Od očakávaných príjmov odpočítajte podnikateľské výdavky a existujúce splátky. Zostávajúcu sumu porovnajte s novou splátkou. Aj po jej úhrade by vám mal zostať priestor na nečakanú opravu, slabší mesiac alebo oneskorenú platbu od zákazníka. Ak zostane len tesná rezerva, zvážte nižšie financovanie alebo nákup odložte.
Pri výpočte zohľadnite aj dobu obratu hotovosti, teda čas medzi zaplatením dodávateľovi a prijatím peňazí za dokončenú zákazku. Ak náradie či materiál zaplatíte vopred, no odberateľ uhradí faktúru až po dokončení práce, potrebujete mať hotovosť na preklenutie tohto obdobia. Splátka môže byť splatná skôr, než zákazku dokončíte.
Ako preveriť návratnosť bez prehnaných očakávaní?
Do odhadu prínosu započítajte len využitie podložené potvrdenými zákazkami alebo realistickým pracovným plánom. Zvážte, či náradie skráti čas práce, umožní vám prijať konkrétnu zákazku alebo zlepší výsledok spôsobom, ktorý má pre podnikanie hodnotu. Odpočítajte aj súvisiace náklady, napríklad servis, spotrebný materiál či možné prestoje, ak sa na daný typ výbavy vzťahujú.
Ak chcete preskúmať aj možnosti financovania ďalšieho vybavenia, pozrite si financovanie nákupu zariadenia pre živnostníka. Pri úvere na nákup náradia pre remeselníkov rozhodujte podľa peňazí, ktoré vám po výdavkoch skutočne zostávajú, nie iba podľa obratu alebo očakávaných zákaziek.
Bankový alebo nebankový úver na náradie: čo porovnať?
Pri výbere nestačí zistiť, či môžete podať žiadosť online alebo aké doklady treba priložiť. Bankové a nebankové financovanie sa môžu líšiť spôsobom posudzovania, požiadavkami aj cenou. Banky môžu podrobnejšie preverovať finančné údaje a podnikateľskú históriu. Nebankové financovanie môže mať pružnejšie kritériá alebo rýchlejší proces, celkové náklady však môžu byť vyššie. Ani jedna možnosť automaticky neznamená schválenie či výhodnejšie podmienky.
Porovnávajte ponuky pri rovnakej požičanej sume a, ak je to možné, pri rovnakej dobe splácania. Inak môže nižšia splátka pôsobiť lákavo, hoci dlhšie splácanie zvýši celkovú sumu na úhradu.
| Kritérium | Bankové financovanie | Nebankové financovanie |
|---|---|---|
| Doklady | Môže vyžadovať podrobnejšie dokladovanie príjmov a podnikania. | Rozsah dokladov sa líši. Pri niektorých ponukách nemusí byť potrebné daňové priznanie, treba si to však overiť. |
| Posúdenie | Poskytovateľ hodnotí finančné údaje a schopnosť splácať podľa vlastných pravidiel. | Kritériá sa líšia podľa poskytovateľa a konkrétnej ponuky. |
| Náklady | Porovnajte úrokovú sadzbu, poplatky a celkovú sumu na úhradu. | Sledujte všetky náklady. RPMN môže byť vyššia, preto rozhodujte podľa údajov v konkrétnej ponuke. |
| Flexibilita | Podmienky a možnosti splácania určuje ponuka banky. | Proces môže byť flexibilnejší, no podmienky si vždy potvrďte vopred. |
Kedy preveriť bankový úver a kedy nebankové financovanie?
Ak máte pripravené doklady a čas na posúdenie, do porovnania zahrňte aj bankovú ponuku. Ak chcete preveriť inú možnosť, môžete zvážiť nebankové financovanie. Nevyberajte len podľa rýchlosti vybavenia alebo počtu požadovaných dokladov. Pri každej ponuke si overte, kto úver poskytuje, aké podklady žiada a ako posudzuje vašu schopnosť splácať. V zahraničí sa na porovnanie ponúk podnikateľského a technického financovania bežne využívajú špecializovaní finanční sprostredkovatelia, ako je napríklad austrálska spoločnosť Speaking Finance.
Ktoré náklady a podmienky skontrolovať?
RPMN, teda ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Pred podpisom porovnajte úrokovú sadzbu, RPMN, všetky poplatky, výšku a počet splátok aj celkovú sumu na úhradu. Prečítajte si, čo sa stane pri omeškaní, aké sú možnosti predčasného splatenia a či sa vyžaduje zabezpečenie. Ak niektorému nákladu v zmluve nerozumiete, požiadajte poskytovateľa o vysvetlenie ešte pred podpisom. Úver na nákup náradia pre remeselníkov si vyberajte podľa konkrétnych podmienok, nie podľa všeobecných prísľubov.
Čo pripraviť pred žiadosťou o úver na náradie?
Dobrá príprava vám pomôže vyplniť žiadosť presnejšie a rýchlejšie doplniť požadované informácie. Ešte pred začatím si overte, aké doklady požaduje konkrétny poskytovateľ. Požiadavky sa môžu líšiť podľa typu financovania, právnej formy podnikania aj spôsobu posúdenia žiadateľa.
Kontrolný zoznam pred vyplnením online žiadosti
Pripravte si podklady a údaje, ktoré vám pomôžu opísať nákup aj jeho vplyv na podnikanie:
- Účel financovania: uveďte, aké náradie chcete kúpiť a na akú prácu ho využijete.
- Cenová ponuka: majte k dispozícii cenu a informácie o plánovanom nákupe.
- Podnikateľské a identifikačné údaje: zistite, ktoré údaje a doklady potrebuje poskytovateľ.
- Plán splácania: stanovte si splátku, ktorú zvládnete aj pri slabšom príjme, a zohľadnite existujúce záväzky.
- Aktuálny prehľad financií: skontrolujte príjmy, výdavky, záväzky a pohyb peňazí v podnikaní.
Údaje uvádzajte úplne a pravdivo. Ak sa vaša zákazková činnosť mení podľa sezóny alebo termínov úhrad, zohľadnite to pri plánovaní splácania. Pred odoslaním žiadosti skontrolujte, či máte pripravené všetky podklady, ktoré si konkrétny poskytovateľ vyžiada.
Čo si objasniť pri posudzovaní bonity?
Bonita je posúdenie vašej schopnosti splácať záväzok na základe finančných údajov. Poskytovateľ môže podľa vlastných pravidiel prihliadať na obrat, cash flow, existujúce záväzky alebo výpisy z účtu. Vopred sa preto opýtajte, čo presne budete musieť pri žiadosti doložiť a ako aktuálne majú byť predložené údaje.
Možnosť podať žiadosť bez daňového priznania neznamená automatické schválenie ani to, že nebudete musieť príjmy doložiť iným spôsobom. Podmienky závisia od konkrétnej ponuky. Viac o možných požiadavkách nájdete v sprievodcovi pôžičkou bez daňového priznania.
Online Pôžičky sprostredkúvajú žiadosti cez partnerské subjekty, úvery priamo neschvaľujú ani neposkytujú. Ak chcete preveriť dostupné možnosti, pozrite si možnosti financovania pre živnostníkov a overte si podmienky konkrétnej ponuky.
Ako bezpečne vybrať financovanie a pokračovať so sprostredkovateľom?
Pred konečným rozhodnutím si potvrďte, že náradie potrebujete na konkrétnu prácu a jeho využitie zodpovedá plánovaným zákazkám. Potom určte, koľko vlastných peňazí môžete vložiť bez ohrozenia rezervy na chod podnikania. Až následne porovnajte ponuky a zvážte, či splátku zvládnete aj v slabšom mesiaci.
Ako postupovať pri porovnávaní konkrétnych ponúk?
Vyžiadajte si úplný prehľad nákladov. Porovnajte úrokovú sadzbu, RPMN, poplatky, splátkový kalendár a celkovú sumu na úhradu. Ak máte viac ponúk, posudzujte ich pri rovnakej potrebe financovania a podobnej dobe splácania. Všímajte si, či podmienky zodpovedajú vášmu cash flow, nielen výšku pravidelnej splátky.
Pred podpisom si prečítajte zmluvu a overte si svoje povinnosti, postup pri omeškaní aj možnosti predčasného splatenia. Ak niektorému ustanoveniu alebo nákladu nerozumiete, požiadajte poskytovateľa o vysvetlenie. Dokument nepodpisujte, kým nemáte jasno v celkovej cene a dôsledkoch nesplnenia podmienok.
Kedy osloviť Online Pôžičky?
Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a firmy cez partnerské subjekty. Úvery priamo neposkytujú ani neschvaľujú. Konkrétnu ponuku, požadované doklady, náklady a podmienky určuje partnerský poskytovateľ na základe posúdenia žiadosti. Dostupnosť financovania preto nie je automatická.
Podanie žiadosti samo osebe neznamená, že vám úver schvália, ani vás nezaväzuje prijať prípadnú ponuku. Ak zvažujete úver na nákup náradia pre remeselníkov, najprv si pripravte údaje o podnikaní a realistický plán splácania. Následne môžete zistiť možnosti financovania pre svoje podnikanie a pred prijatím ponuky dôkladne preveriť jej podmienky.
Vyberte náradie, ktoré podporí vaše ďalšie zákazky
Úver na nákup náradia pre remeselníkov môže byť užitočný, ak výbava rieši konkrétnu pracovnú potrebu a splátky sa zmestia do vášho cash flow. Pred rozhodnutím si ujasnite, ako budete náradie využívať, koľko peňazí potrebujete ponechať na bežnú prevádzku a či zvládnete splácať aj pri slabšom príjme.
Pri porovnávaní ponúk sledujte celkové náklady, nielen výšku splátky. Preverte RPMN, poplatky, celkovú sumu na úhradu aj zmluvné podmienky. Požiadavky na doklady, schválenie a cenu sa môžu líšiť podľa konkrétneho poskytovateľa.
Online Pôžičky sprostredkúvajú ponuky partnerských nebankových subjektov a zameriavajú sa na financovanie pre živnostníkov a firmy. Úvery priamo neposkytujú ani neschvaľujú. Preverte možnosti podnikateľského financovania a pred prijatím ponuky si dôkladne skontrolujte jej podmienky.
Často kladené otázky
Je možné získať úver na nákup náradia ako živnostník?
Áno, živnostník môže preveriť možnosti financovania náradia v banke alebo u nebankového poskytovateľa. Dostupnosť ponuky a schválenie závisia od konkrétnych podmienok a posúdenia jeho finančnej situácie. Pri úvere na nákup náradia pre remeselníkov si vopred pripravte účel nákupu, údaje o podnikaní a realistický plán splácania. Sprostredkovateľ žiadosť neposudzuje ani negarantuje jej schválenie. O žiadosti rozhoduje konkrétny poskytovateľ.
Môžem použiť pôžičku na IČO na nákup pracovného náradia?
Pôžička na IČO je určená podnikateľskému subjektu, no to samo osebe nepotvrdzuje, že každá ponuka umožňuje nákup náradia. Rozhodujú podmienky konkrétneho poskytovateľa a zmluva. Pred podpisom si overte, na aký účel možno peniaze použiť, aké doklady treba predložiť a aké záväzky prijímate. Nepredpokladajte ani to, že financovanie automaticky nevyžaduje osobné zabezpečenie. Túto podmienku si potvrďte vopred.
Je dostupná pôžička na náradie bez daňového priznania?
Niektoré podnikateľské ponuky môžu mať odlišné požiadavky na dokladovanie a nemusia vyžadovať daňové priznanie. Neznamená to však automatické schválenie ani žiadosť bez administratívy. Poskytovateľ môže potrebovať iné údaje o podnikaní, obrate alebo cash flow. Ešte pred podaním žiadosti si overte, aké doklady treba doložiť, ako sa posudzuje schopnosť splácať a aké náklady obsahuje konkrétna ponuka.
Čo je výhodnejšie na kúpu náradia: bankový alebo nebankový úver?
Univerzálne výhodnejšia možnosť neexistuje. Porovnajte písomné ponuky podľa RPMN, úrokovej sadzby, poplatkov, požadovaných dokladov, doby splácania a dôsledkov omeškania. Rýchlejší proces alebo pružnejšie posudzovanie samo osebe neznamená nižšie náklady. Ak môžete, porovnávajte financovanie rovnakej sumy a s podobnou dobou splácania. Rozhodnite sa až po tom, čo poznáte celkovú sumu na úhradu a zmluvné podmienky.
Ako zistím, či budem vedieť splácať úver na náradie?
Spočítajte pravidelné podnikateľské výdavky a existujúce splátky, príjmy odhadnite konzervatívne. Navrhovanú splátku porovnajte s peniazmi, ktoré vám zostanú, a ponechajte si rezervu na slabšie obdobie či nečakané výdavky. Zohľadnite aj dobu obratu hotovosti, teda čas medzi zaplatením nákladov a prijatím úhrady od zákazníka. Ak plán vychádza len pri optimistických zákazkách, zvážte nižší záväzok alebo odklad nákupu.
Na čo si dať pozor pri zmluve o úvere na náradie?
Skontrolujte RPMN, úrokovú sadzbu, poplatky, celkovú sumu na úhradu a splátkový kalendár. Prečítajte si aj podmienky pri omeškaní, možnosti predčasného splatenia a prípadné požiadavky na zabezpečenie. Neporovnávajte ponuky iba podľa výšky splátky, pretože tá nevypovedá o všetkých nákladoch. Ak niektorému bodu nerozumiete, požiadajte poskytovateľa o vysvetlenie ešte pred podpisom.
Pridaj komentár