
Pri sprostredkovaní nebankových úverov pre živnostníkov sprostredkovateľ úver neschvaľuje ani neposkytuje. Pomáha vám dostať žiadosť k veriteľovi, ktorý posúdi financovanie a predloží prípadnú ponuku. Ak potrebujete pokryť prevádzkové výdavky alebo obdobie medzi úhradou faktúr, je dôležité vedieť, kto vám požičiava a aké náklady sú s ponukou spojené.
Online žiadosť vám umožní začať proces cez internet. Sprostredkovateľ prepája žiadosť s partnerským veriteľom, ktorý rozhoduje o schválení aj podmienkach. Výsledok preto nemožno považovať za istý vopred.
V článku sa dozviete, ako sprostredkovanie funguje, čo si pripraviť a ktoré podmienky porovnať pred prijatím ponuky. Zameriame sa na úrokovú sadzbu, poplatky, splatnosť aj RPMN, teda celkovú nákladovosť úveru. Vysvetlíme tiež rozdiel medzi bankovým a nebankovým financovaním a ukážeme, ako si pred podaním podnikateľskej žiadosti pripraviť plán splácania.
Kľúčové Poznatky
- Pri sprostredkovaní nebankových úverov pre živnostníkov portál prepája žiadosť s veriteľom. O financovaní rozhoduje veriteľ.
- Pred podaním žiadosti si pripravte prehľad o podnikaní a príjmoch. Požadované údaje a doklady sa môžu líšiť podľa ponuky.
- Porovnávajte celkové náklady, nielen úrokovú sadzbu. Zohľadnite RPMN, poplatky aj podmienky splácania.
- Skontrolujte, či vaše cash flow zvládne splátky aj v slabšom mesiaci, nielen pri bežnom obrate.
- Online žiadosť zjednodušuje odovzdanie údajov, no nezaručuje schválenie ani konkrétne podmienky financovania.
Čo znamená sprostredkovanie nebankového úveru pre živnostníka?
Ak potrebujete financie pre podnikanie, je užitočné vedieť, či sprostredkovateľ úver poskytuje, alebo vám pomáha podať žiadosť veriteľovi. Toto rozlíšenie určuje, kto posudzuje vašu žiadosť, predkladá podmienky a v prípade schválenia poskytuje financie.
Sprostredkovanie znamená, že portál prepája žiadateľa s nebankovým veriteľom. Sprostredkovateľ pomáha dostať žiadosť k partnerskej strane, no o schválení a podmienkach rozhoduje veriteľ. Pomoc s odovzdaním žiadosti si preto nezamieňajte s úverovým rozhodnutím.
Kto sprostredkúva úver a kto ho poskytuje?
Online Pôžičky je sprostredkovateľský portál. Prepája živnostníkov a firmy s nebankovými partnermi. Partnerský veriteľ posudzuje žiadosť a rozhoduje o financovaní. Ak úver schváli, poskytuje ho veriteľ, nie portál.
- Sprostredkovateľ pomáha dostať žiadosť k partnerskej strane.
- Veriteľ posudzuje žiadosť a stanovuje podmienky prípadnej ponuky.
Sprostredkovateľ vás prepája s ponukou, poskytovateľ rozhoduje o úvere a poskytuje financie. Pri čítaní ponuky aj zmluvných dokumentov si všímajte, kto zastáva ktorú úlohu.
Čo znamená nebankové financovanie pre podnikanie?
Nebankové financovanie poskytuje nebankový veriteľ, nie banka. Jednotlivé ponuky sa môžu líšiť spôsobom posudzovania, požadovanými údajmi, nákladmi aj splácaním. Označenie „nebankové“ samo osebe neukazuje, či je konkrétna ponuka vhodná pre vaše podnikanie. Rozhodujú presné podmienky a vaša schopnosť splácať.
Predstavte si živnostníka, ktorý nakúpi materiál na zákazku, ale odberateľ zaplatí až po jej dokončení. Kým čaká na úhradu, musí pokryť bežné výdavky. Financovanie môže byť jednou z možností, ktorú zváži pri plánovaní prevádzkového kapitálu. Splátku však treba porovnať s očakávanými príjmami aj v slabšom období.
Financovanie na IČO označuje podnikateľský účel žiadosti. Neznamená to automaticky, že všetky ponuky majú rovnaké podmienky alebo že veriteľ neposudzuje vašu osobnú situáciu. Pri osobnej pôžičke a podnikateľskom financovaní sa môžu líšiť účel aj spôsob posudzovania. Rozhodujú podmienky konkrétneho financovania a zmluvná dokumentácia.
Živnostník je samostatne zárobkovo činná osoba, teda vykonáva samostatnú zárobkovú činnosť. V žiadosti preto rozlišujte osobné a podnikateľské údaje. Skontrolujte, na koho bude zmluva uzatvorená, aký účel financovania uvádza a kto bude zodpovedať za splácanie. Tak získate jasnejší obraz o tom, čo zahŕňa sprostredkovanie a o čom rozhoduje partnerský veriteľ.
Ako prebieha sprostredkovanie úveru na IČO krok za krokom?
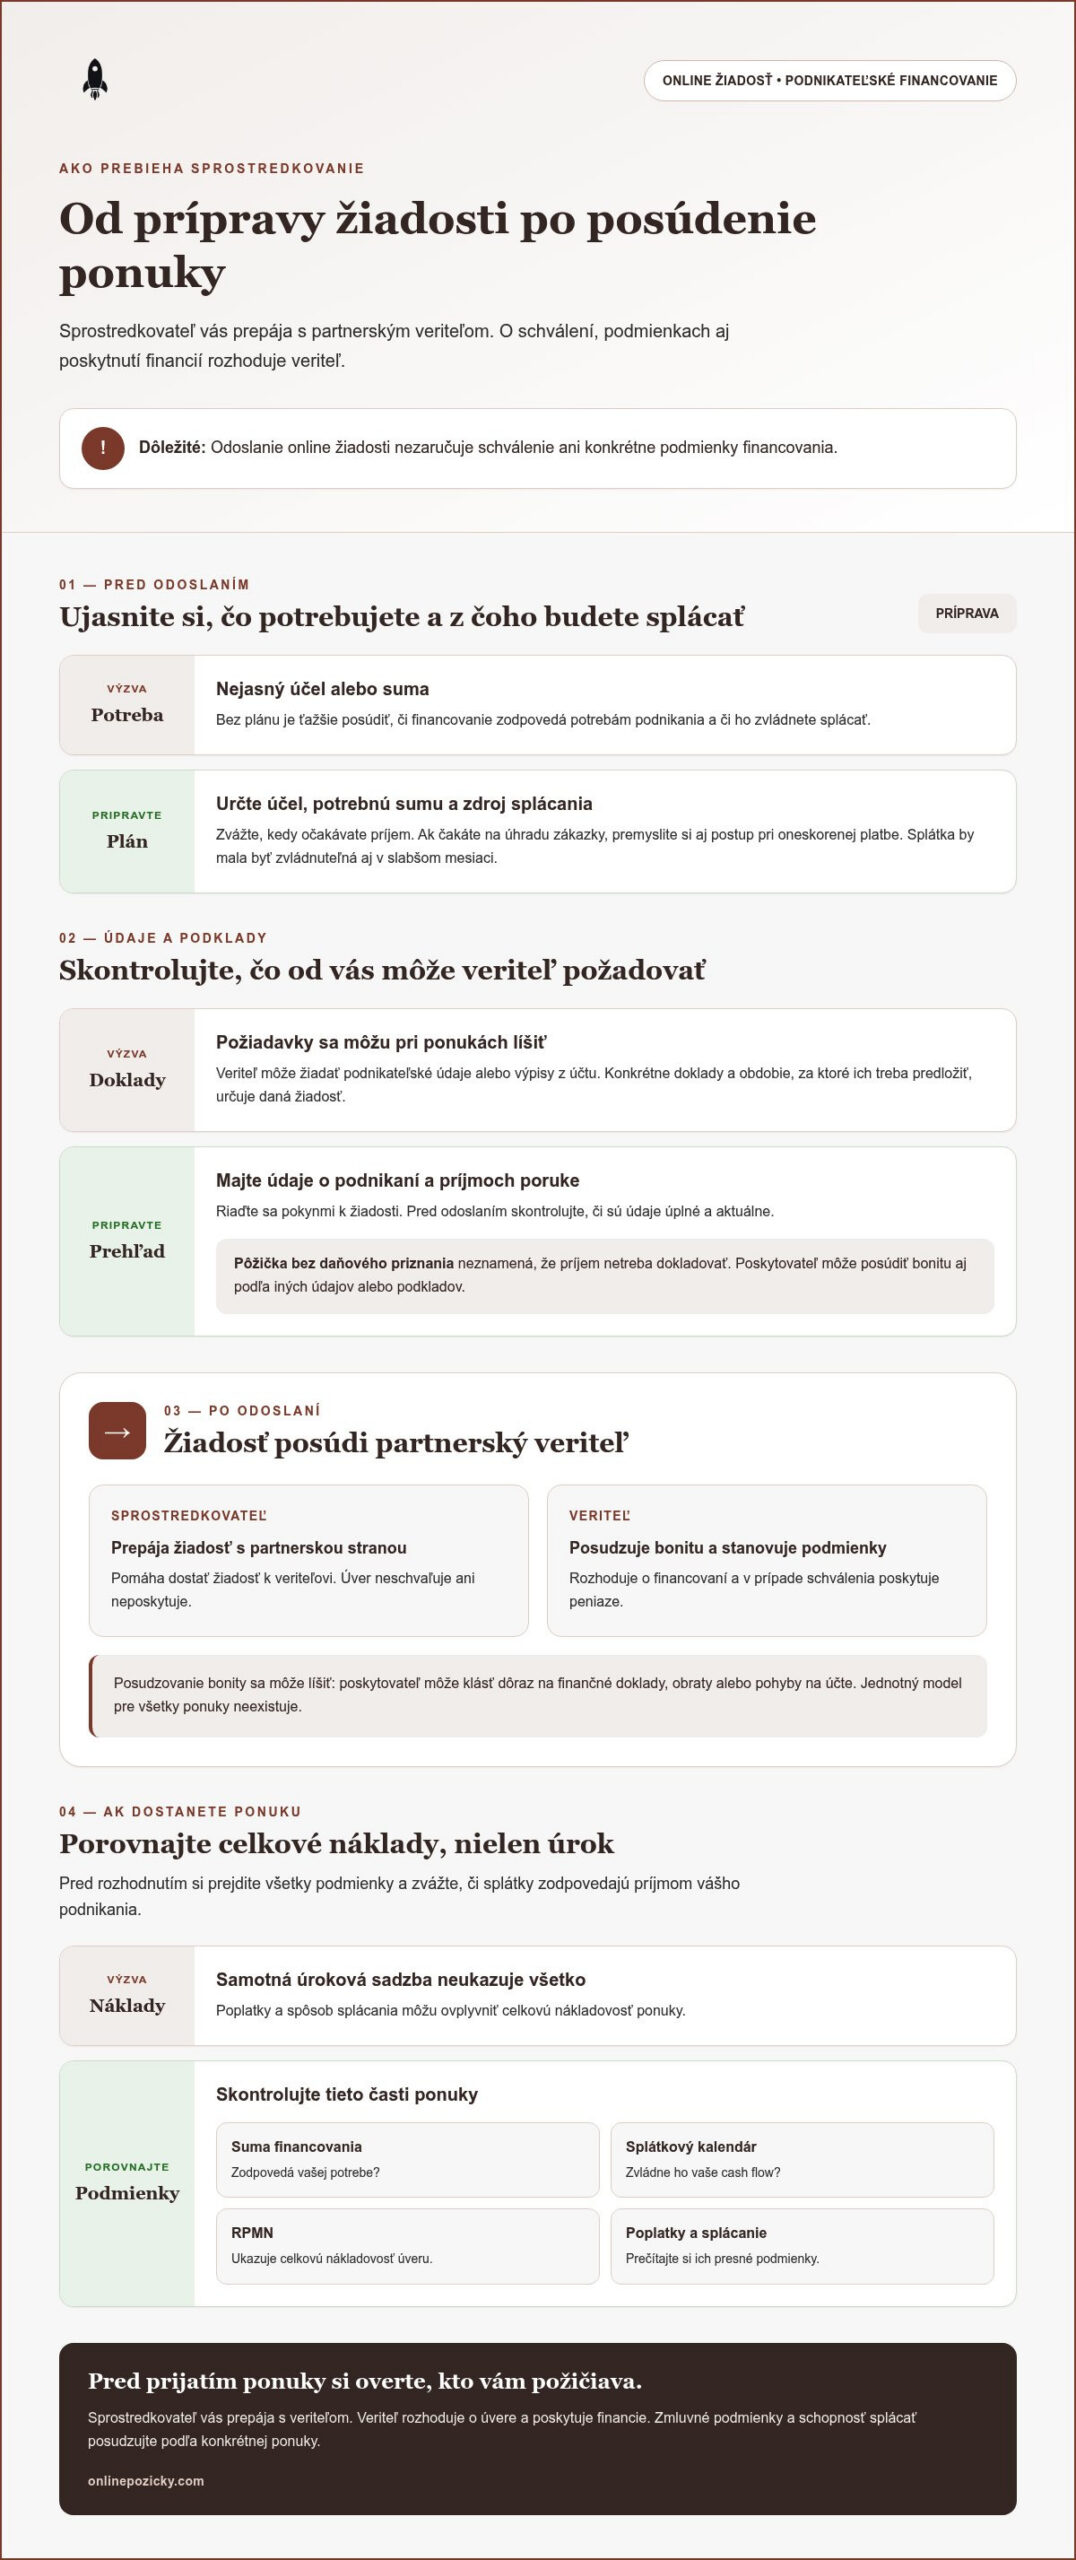
Online žiadosť sa začína základnými informáciami o podnikaní a pokračuje posúdením partnerským veriteľom. Formulár, požadované údaje aj ďalšie kroky sa môžu líšiť podľa ponuky. Nasledujúci prehľad vám pomôže pripraviť sa, no konkrétny postup určuje dané financovanie.
Čo si pripraviť pred online žiadosťou?
Najskôr si ujasnite účel financovania, potrebnú sumu a zdroj splácania. Ak chcete napríklad pokryť nákup materiálu pred úhradou zákazky, určte, kedy očakávate príjem a ako splátku zvládnete v prípade oneskorenej platby. Plánujte tak, aby bola splátka zvládnuteľná aj v slabšom mesiaci.
Pripravte si prehľad o podnikaní a príjmoch. Veriteľ môže podľa svojho spôsobu posudzovania požiadať o podnikateľské údaje alebo výpisy z účtu. Konkrétne doklady a obdobie, za ktoré ich treba predložiť, nájdete v pokynoch k žiadosti. Pred odoslaním si skontrolujte, či sú údaje úplné a aktuálne.
Pôžička bez daňového priznania neznamená automaticky, že príjem netreba dokladovať. Poskytovateľ môže bonitu posudzovať na základe iných údajov alebo podkladov. Pred dokončením žiadosti si preto prečítajte, čo sa od vás vyžaduje.
Čo sa deje po odoslaní žiadosti?
Po vyplnení online žiadosti pokračuje proces podľa podmienok sprostredkovania. Relevantné informácie sa postúpia partnerskej strane na posúdenie. V informáciách a pokynoch k žiadosti si prečítajte, aké údaje sa spracúvajú, komu sa odovzdávajú a čo treba doplniť. Čas spracovania sa môže líšiť, preto počítajte s tým, že vybavenie nemusí mať vopred určenú lehotu.
Veriteľ pri posudzovaní vyhodnocuje bonitu, teda schopnosť žiadateľa splácať. Prístup k bonite sa môže líšiť. Jeden poskytovateľ môže klásť dôraz na konkrétne finančné doklady, iný môže zohľadňovať aj obraty alebo pohyby na účte. Jednotný model pre všetky ponuky neexistuje.
Ak veriteľ predloží ponuku, porovnajte jej sumu, splátkový kalendár, celkové náklady a prípadné poplatky. Až potom zvážte, či podmienky prijmete a uzatvoríte zmluvu. Odoslanie žiadosti ešte neznamená prijatie ponuky.
Sprostredkovanie vám pomôže dostať sa k ponuke, no negarantuje schválenie. Ak si chcete pripraviť údaje o podnikaní a začať proces, podajte žiadosť o sprostredkovanie financovania pre živnostníkov.
Pri plánovaní si môžete pozrieť aj informácie na portáli Slovensko.sk o mikroúveroch Slovenskej podnikateľskej agentúry. Ide o samostatnú možnosť financovania. Porovnajte jej účel a podmienky s potrebami svojho podnikania.
Sprostredkovateľ alebo priama žiadosť: ako posúdiť rozdiel?
Pri priamej žiadosti komunikujete s vybraným veriteľom. Pri sprostredkovaní vstupuje do procesu portál, ktorý vás prepája s partnerským veriteľom. Ani jedna cesta sama osebe nezaručuje rýchlejšie vybavenie, schválenie či výhodnejšie podmienky. Pri sprostredkovaní nebankových úverov pre živnostníkov porovnávajte najmä to, kto spracúva žiadosť, s kým budete riešiť ďalšie kroky a ako sú vysvetlené náklady.
| Kritérium | Sprostredkovanie | Priama žiadosť |
|---|---|---|
| Postup | Žiadosť začína cez sprostredkovateľa a smeruje k partnerskému veriteľovi. | Žiadosť podávate priamo veriteľovi. |
| Kontakt | V procese môže komunikovať sprostredkovateľ aj veriteľ. Ujasnite si, na koho sa obrátiť pri otázkach. | Kontaktujete priamo veriteľa, ktorý žiadosť posudzuje. |
| Prehľadnosť | Rozlišujte úlohu portálu od rozhodnutia veriteľa a jeho zmluvných podmienok. | Informácie o posúdení a ponuke získavate priamo od veriteľa. |
Tabuľka porovnáva spôsob komunikácie, nie výsledok. Pri sprostredkovaní si pozrite, kto je konkrétny veriteľ a ktoré údaje sa mu odovzdávajú. Pri priamej žiadosti si ujasnite, kto posudzuje vašu bonitu a kde nájdete úplné znenie ponuky. V oboch prípadoch rozhodujte podľa skutočných podmienok, nie podľa samotného názvu procesu.
Pri výbere financovania zvážte aj rozdiel medzi bankou a nebankovým veriteľom. Banky často uplatňujú prísnejšie podmienky posúdenia a môžu vyžadovať dlhšiu podnikateľskú históriu, ich ponuky však zvyčajne mávajú nižšiu RPMN. Nebankové financovanie môže mať flexibilnejšie kritériá, pričom vyššia dostupnosť sa môže odraziť na nákladoch. Každú ponuku posudzujte podľa jej podmienok a zmluvy.
Ktoré náklady si skontrolovať pred prijatím ponuky?
Prečítajte si úrokovú sadzbu, poplatky, výšku a počet splátok aj celkovú sumu na úhradu. Porovnajte ich s RPMN, teda Ročnou percentuálnou mierou nákladov, ktorá vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Konkrétne hodnoty nájdete v ponuke a zmluve. Nízka splátka nemusí znamenať nízky celkový náklad. Dlhšia splatnosť môže zmeniť celkovú sumu, ktorú zaplatíte.
Ak niektorej položke nerozumiete, pred pokračovaním si ujasnite, čo zahŕňa a kedy sa účtuje. Skontrolujte tiež, či sa podmienky v zmluve zhodujú s predloženou ponukou. Verejné porovnania trhu vám môžu poskytnúť orientáciu, nenahrádzajú však výpočet pre konkrétnu žiadosť.
Ako rozpoznať zrozumiteľný a transparentný proces?
Pred prijatím ponuky si urobte túto krátku kontrolu:
- Je jasne uvedené, kto sprostredkúva a kto poskytuje úver?
- Viete, na aký účel sa použijú údaje, ktoré odovzdávate?
- Sú poplatky, splátky a celkové náklady vysvetlené v dokumentoch?
- Rozumiete zmluvným podmienkam a tomu, kto bude vaším zmluvným partnerom?
Pri otázkach o oprávneniach alebo pravidlách si pozrite aktuálne informácie Národnej banky Slovenska (NBS). Overte si, či sa vzťahujú na konkrétny typ financovania, keďže podnikateľský úver a spotrebiteľský úver nemusia podliehať rovnakému režimu. Pri sprostredkovaní nebankových úverov pre živnostníkov si vyhodnoťte konkrétneho veriteľa, dokumenty a úplné náklady ponuky.
Kontrolný zoznam pred sprostredkovaním financovania pre živnostníka
Pred podaním žiadosti si overte, či financovanie rieši konkrétnu potrebu a či máte realistický plán splácania. Zvážte nielen to, či podnikanie peniaze potrebuje, ale aj kedy ich potrebuje, ako ich využije a z čoho bude splátky hradiť. Ak neviete účel jasne pomenovať alebo plán závisí od neistého príjmu, najskôr si prepočítajte možné scenáre.
Je výška financovania primeraná podnikateľskému plánu?
Rozdeľte plánovaný výdavok podľa účelu. Môže ísť o prevádzkový kapitál na bežné náklady, vybavenie potrebné na zákazku alebo preklenutie doby obratu hotovosti, teda času medzi úhradou nákupov a prijatím platieb od odberateľov. Každá potreba má iný časový horizont. Pri vybavení si premyslite, kedy začne prinášať príjem. Pri preklenutí oneskorenej úhrady zasa určte, kedy očakávate peniaze od zákazníka.
Oddeľte nevyhnutné výdavky od investícií, ktoré možno odložiť. Potom stanovte sumu podľa skutočného rozpočtu, nie podľa najvyššej dostupnej ponuky. Porovnajte očakávaný prínos s celkovou sumou na úhradu a plánovanými splátkami. Ak výdavok nemá jasnú väzbu na podnikateľský cieľ alebo príjem, ktorý má podporiť, zvážte, či úver potrebujete práve teraz.
Vie podnikanie splátky bezpečne uniesť?
Pri odhade splácania nevychádzajte iba z najlepšieho mesiaca. Zohľadnite kolísanie zákaziek, sezónnosť, oneskorené faktúry, dane a odvody, bežné prevádzkové náklady aj existujúce záväzky. Odložte si rezervu na chod podnikania a skontrolujte, či po úhrade splátky zostane dostatok peňazí na nevyhnutné výdavky.
Užitočným návykom je cash flow monitoring, teda pravidelné sledovanie príjmov a výdavkov. Zaznamenávajte očakávané aj skutočné platby. Vyskúšajte jednoduchý záťažový scenár: čo sa stane, ak sa väčšia faktúra uhradí neskôr alebo príjmy na čas klesnú? Ak by ste v takom mesiaci museli odložiť dôležité prevádzkové platby, plánovaná splátka môže byť privysoká.
- Viem presne vysvetliť účel financovania a potrebnú sumu.
- Mám realistický odhad príjmov aj pri slabšom mesiaci.
- Po započítaní záväzkov a prevádzkových výdavkov zostáva priestor na splátku.
- Poznám celkové náklady a podmienky konkrétnej ponuky.
- Viem, ktoré údaje a dokumenty sú aktuálne potrebné pre moju žiadosť.
Pri právnych, registračných a dokumentačných požiadavkách sa riaďte aktuálnymi dôveryhodnými informáciami a pokynmi k ponuke. Požiadavky sa môžu líšiť podľa typu podnikateľského financovania. Ak máte jasno v účele, rozpočte a možnostiach splácania, preskúmajte možnosti sprostredkovania financovania pre živnostníkov a dôkladne si prečítajte podmienky každej ponuky.
Ako Online Pôžičky sprostredkúva nebankové úvery pre živnostníkov
Online Pôžičky sprostredkúva nebankové financovanie pre živnostníkov a firmy. Cez online žiadosť prepája žiadateľov s nebankovými partnermi. Portál sprostredkúva cestu k ponuke, neposkytuje peniaze z vlastných zdrojov.
Partnerský veriteľ posudzuje žiadosť, rozhoduje o financovaní a určuje jeho konkrétne podmienky. Online žiadosť preto nie je prísľubom schválenia. Ak veriteľ predloží ponuku, jej podmienky vychádzajú z jeho posúdenia a daného financovania. Podľa ponuky sa môžu líšiť aj požadované údaje a doklady.
Pre koho môže byť sprostredkovanie užitočné?
Sprostredkovanie nebankových úverov pre živnostníkov je začiatkom procesu pre podnikateľa, ktorý potrebuje preskúmať možnosti financovania konkrétneho zámeru. Portál sprostredkúva financovanie aj pre firmy. Vhodnosť financovania závisí od účelu, finančnej situácie žiadateľa a podmienok ponuky.
Pred podaním žiadosti si ujasnite, na čo majú peniaze slúžiť, napríklad na výdavok súvisiaci s prevádzkou alebo podnikateľským plánom. Potom si premyslite, z akých príjmov budete splácať a ako splátka ovplyvní bežný chod podnikania. Takto ľahšie vyhodnotíte, či má zmysel pokračovať.
Online proces vám umožňuje začať bez osobného stretnutia. Stále si však dôkladne prečítajte ponuku a pokyny k žiadosti. Všímajte si, aké informácie sa od vás požadujú, ako sa používajú a aké kroky nasledujú. Presný postup a požadované dokumenty sa môžu líšiť podľa ponuky.
Aký je rozumný ďalší krok?
Pripravte si stručný plán: účel financovania, potrebnú sumu, očakávaný prínos a realistickú schopnosť splácať. Keď dostanete konkrétnu ponuku, nehodnoťte ju iba podľa výšky splátky. Prečítajte si zmluvné podmienky a porovnajte úrokovú sadzbu, poplatky, RPMN a celkovú sumu na úhradu. Uistite sa, kto bude zmluvným veriteľom a aké záväzky prijímate.
Ak máte jasno v účele aj v tom, akú splátku podnikanie unesie, začnite online žiadosť o sprostredkovanie financovania. Vyplňte údaje pozorne a pred prijatím ponuky zvážte jej úplné náklady aj vplyv na cash flow. Rozhodujte sa podľa konkrétnych podmienok, nie podľa predpokladu, že sprostredkovanie samo osebe zaručuje určitý výsledok.
Urobte ďalší krok s jasným plánom
Pred rozhodnutím si urobte praktický prepočet. Určite sumu, ktorú skutočne potrebujete, zapíšte si očakávané príjmy a premyslite, ako splátka ovplyvní chod podnikania v slabšom mesiaci. Keď poznáte svoje finančné hranice, ľahšie vyhodnotíte, či konkrétna ponuka zodpovedá vašim možnostiam.
Pri sprostredkovaní nebankových úverov pre živnostníkov sa nesústreďte iba na to, či financovanie získate. Dôležité je aj to, či rozumiete zmluvným podmienkam, celkovým nákladom a záväzku, ktorý prijímate. Ak vám niektorá časť ponuky nie je jasná, najprv si ju dôkladne preštudujte. Rozhodnutie nemusíte robiť unáhlene.
Máte premyslený účel a viete, akú splátku vaše podnikanie unesie? Začnite online žiadosť o sprostredkovanie financovania pre živnostníkov a ďalšie kroky plánujte podľa svojich možností. Dobre pripravená žiadosť vám pomôže informovane posúdiť možnosti financovania.
Časté otázky o sprostredkovaní úverov pre živnostníkov
Je sprostredkovateľ nebankového úveru zároveň jeho poskytovateľom?
Nie nevyhnutne. Pri sprostredkovaní nebankových úverov pre živnostníkov sprostredkovateľ prepája žiadateľa s veriteľom, ktorý posudzuje žiadosť a rozhoduje o úvere. Pred prijatím ponuky si v dokumentoch nájdite názov zmluvnej strany a zistite, komu budete splácať. Skontrolujte tiež prípadné poplatky a povinnosti, ktoré vám vyplývajú zo zmluvy. Neorientujte sa iba podľa názvu portálu.
Platí sa za sprostredkovanie nebankového úveru pre živnostníka poplatok?
Pred prijatím ponuky si v dokumentoch skontrolujte, či je uvedený osobitný poplatok za sprostredkovanie, kedy sa platí a komu. Zároveň porovnajte úrokovú sadzbu, RPMN a celkovú sumu na úhradu. Ak poplatok alebo jeho účel nie je zrozumiteľný, najprv si vyžiadajte vysvetlenie a až potom prijmite záväzok.
Zaručí sprostredkovateľ schválenie pôžičky pre živnostníka?
Nie. Sprostredkovateľ nemôže svojím zapojením zaručiť rozhodnutie veriteľa. Ten hodnotí predložené údaje a schopnosť žiadateľa splácať podľa vlastného postupu. Výsledok môže ovplyvniť finančná situácia podnikania aj podmienky konkrétneho financovania. Buďte obozretní pri tvrdeniach o istom schválení alebo garantovanom výsledku. Pred podpisom skontrolujte, či sa písomná ponuka zhoduje s tým, čo vám bolo oznámené.
Môžem žiadať o pôžičku na IČO bez daňového priznania?
Niektoré možnosti financovania sú označené ako pôžička bez daňového priznania, no tento názov automaticky neznamená, že nemusíte dokladovať príjmy. Veriteľ môže posudzovať iné údaje alebo si vyžiadať ďalšie podklady. Pred odoslaním žiadosti si prečítajte požiadavky ku konkrétnej ponuke. Pripravte si aj prehľad príjmov a výdavkov, aby ste vedeli posúdiť, či plánovanú splátku zvládnete.
Ovplyvní slabší cash flow možnosť získať financovanie?
Cash flow môže byť pri posudzovaní dôležité, pretože ukazuje, či podnikanie dokáže priebežne hradiť výdavky a záväzky. Veritelia však môžu používať odlišný prístup k bonite, takže výsledok nemožno určiť iba podľa jedného ukazovateľa. Pripravte si prehľad pravidelných príjmov, splatných faktúr, existujúcich záväzkov a očakávaných výdavkov. Zahrňte aj obdobia s menším počtom zákaziek alebo úhrad. Sprostredkovanie nenahrádza posúdenie schopnosti splácať.
Je online žiadosť o podnikateľský úver záväzná?
Samotné vyplnenie formulára nemusí znamenať uzavretie úverovej zmluvy, záleží však na konkrétnom procese a dokumentoch, s ktorými súhlasíte. Pred odoslaním si prečítajte vyhlásenia, súhlasy a informácie o použití údajov. Rozlišujte medzi podaním žiadosti, prijatím ponuky a podpisom zmluvy. Ak si nie ste istí právnym účinkom konkrétneho dokumentu, najprv si prečítajte jeho obsah a podmienky.
Ako porovnať dve ponuky nebankového financovania pre živnostníka?
Porovnávajte ponuky pri rovnakej požadovanej sume a podobnom čase splácania. Vedľa seba si zapíšte úrokovú sadzbu, RPMN, poplatky, výšku splátok a celkovú sumu na úhradu. Skontrolujte aj podmienky predčasného splatenia a následky omeškania, ak ich zmluva uvádza. Nižšia mesačná splátka sama osebe nemusí znamenať lacnejšie financovanie. Rozhodujú celkové náklady a to, či splátky zodpovedajú možnostiam vášho podnikania.
Pridaj komentár