
Pri podnikateľskom úvere nemusia najväčšie prekvapenie predstavovať úroky, ale poplatky za správu a zmeny.
Je pochopiteľné, že ponuka s bezplatným vedením účtu alebo zľavou pôsobí výhodne. Rozhodujú však aj podmienky, ktoré treba splniť, dĺžka zvýhodnenia a služby účtované osobitne. Celkové náklady úveru ovplyvňujú aj poplatky, ktoré sa môžu prejaviť až počas splácania.
V článku sa dozviete, ktoré poplatky pri podnikateľských úveroch a účtoch sledovať, ako porovnať zvýhodnenú ponuku so štandardnou a čo si všímať pri predčasnom splatení. Praktický postup vám pomôže posúdiť, či vám účet a financovanie vyhovujú aj po započítaní súvisiacich nákladov.
Kľúčové poznatky
- Pri podnikateľskom účte si porovnajte podmienky zliav a bezplatného vedenia s poplatkami za jednotlivé služby.
- Pred predčasným splatením si prečítajte zmluvné podmienky a zistite, ako sa počíta poplatok pri vašom type úveru.
- Porovnávajte RPMN aj celkovú sumu na splatenie, aby ste vedeli posúdiť úroky a súvisiace náklady spolu.
- V ponuke nebankového financovania si všímajte všetky poplatky a podmienky ich účtovania, nielen výšku splátky.
Aké poplatky si účtujú banky pri podnikateľských úveroch na Slovensku?
Pri bankovej ponuke oddeľte náklady na úver od ceny účtu. Skryté poplatky pri podnikateľských úveroch nemusia byť uvedené na jednom mieste. Prejdite si zmluvu aj cenník podnikateľského účtu a pri každej položke si poznačte, za čo sa účtuje. Tak ľahšie rozlíšite úverové služby od bežnej prevádzky účtu.
Pri účte si prejdite tieto položky:
- Cena balíka a podmienky prípadnej zľavy.
- Poplatky za kartu a internet banking.
- Náklady za vklad hotovosti na vlastný účet.
- Cena jednotlivých služieb mimo balíka.
- Podmienky, ktoré treba splniť pre bezplatné vedenie.
Rozlišujte cenu balíka od poplatkov za jednotlivé úkony. Jeden diskutujúci napríklad uviedol, že mu na pol roka zrušili poplatok za vklad hotovosti na vlastný účet. Ide o osobnú skúsenosť, nie o všeobecný cenník. Vnímajte ju ako pripomienku, že každú službu treba posudzovať osobitne.
Banka si obchodnú politiku určuje sama a náklady môže premietnuť aj do ceny balíka služieb. Preto sa pri porovnávaní nespoliehajte iba na označenie „bezplatný účet“. Zistite, ktoré služby balík zahŕňa, aké podmienky sa viažu na zvýhodnenie a čo sa bude účtovať po jeho skončení.
Postupujte prakticky: otvorte si cenník banky vedľa návrhu zmluvy a vypíšte cenu účtu, poplatky za používanie aj výnimky. Označte položky súvisiace s vašimi bežnými operáciami. Tak zistíte, ktoré služby skutočne využijete. Skryté poplatky pri podnikateľských úveroch posudzujte spolu s nákladmi na účet, nie oddelene. Prehľad vám uľahčí porovnanie podľa skutočného používania aj podmienok zliav.
Pri hodnotení nákladov sa môže objaviť aj širšia diskusia o zdaňovaní bánk. Jeden diskutujúci navrhol zdaniť banky 50 percentami namiesto 20 percent. Ide o jeho návrh, nie o položku v cenníku ani o poplatok, ktorý by klient priamo platil pri čerpaní úveru. Oddeľte preto podobné názory od konkrétnych nákladov uvedených v ponuke. Samotná zmienka o zdaňovaní vám nepovie, akú sumu zaplatíte za úver alebo účet. Pri porovnávaní sa opierajte o podmienky zmluvy a cenníka a posudzujte tie položky, ktoré sa skutočne vzťahujú na váš produkt. Ak sa popri nich objaví verejná debata o bankách, nepovažujte ju za náhradu kontroly vlastných nákladov.
Aké náklady vznikajú pri predčasnom splatení podnikateľského úveru?
Predčasné splatenie môže znížiť budúce úroky, no môže sa zaň účtovať poplatok. Najprv rozlíšte čiastočné splatenie od úplného ukončenia, pretože ich podmienky sa môžu líšiť. Rozhodujú zmluva a typ financovania. V zmluve o podnikateľskom úvere vyhľadajte ustanovenia o predčasnej úhrade a skontrolujte spôsob výpočtu aj okamih zaúčtovania. Tieto údaje vám pomôžu odhadnúť celkové náklady.
Pri platbe platí konkrétne pravidlo: jej poplatok nesmie byť vyšší ako poplatok za klasickú úhradu. Porovnajte obe položky v cenníku a rozlíšte, či ide o poplatok za samotnú platbu alebo za ukončenie úveru. Sú to odlišné úkony, preto ich pri výpočte nákladov nezamieňajte. Ak je názov položky nejasný, vyhľadajte jej význam v zmluve.
Pri ostatných úveroch stojí predčasné ukončenie zmluvy o poskytnutí kontokorentného úveru 3 % z celkového úverového rámca. Základom výpočtu je celý rámec, nie iba aktuálne čerpaná suma. Ak máte schválený kontokorentný úver, práve toto rozlíšenie je dôležité. Pred ukončením si preto poznačte celkovú výšku rámca. Následne ju porovnajte s poplatkom uvedeným v zmluve.
Postupujte systematicky:
- Nájdite zmluvné ustanovenie o predčasnom splatení.
- Rozlíšte čiastočnú úhradu od úplného ukončenia.
- Skontrolujte, z akej sumy sa poplatok počíta.
- Porovnajte poplatok za platbu s klasickou úhradou.
- Pri kontokorentnom úvere použite celkový úverový rámec.
Potom porovnajte poplatok s úsporou na budúcich úrokoch a zohľadnite dátum splatenia aj zostávajúce splátky. Samotná výška poplatku neukazuje celý finančný dosah. Prepočet si urobte pred odoslaním platby, aby ste sa rozhodli podľa nákladov a očakávanej úspory, nielen podľa zostatku úveru.
Ako porovnať RPMN a celkové náklady podnikateľských úverov
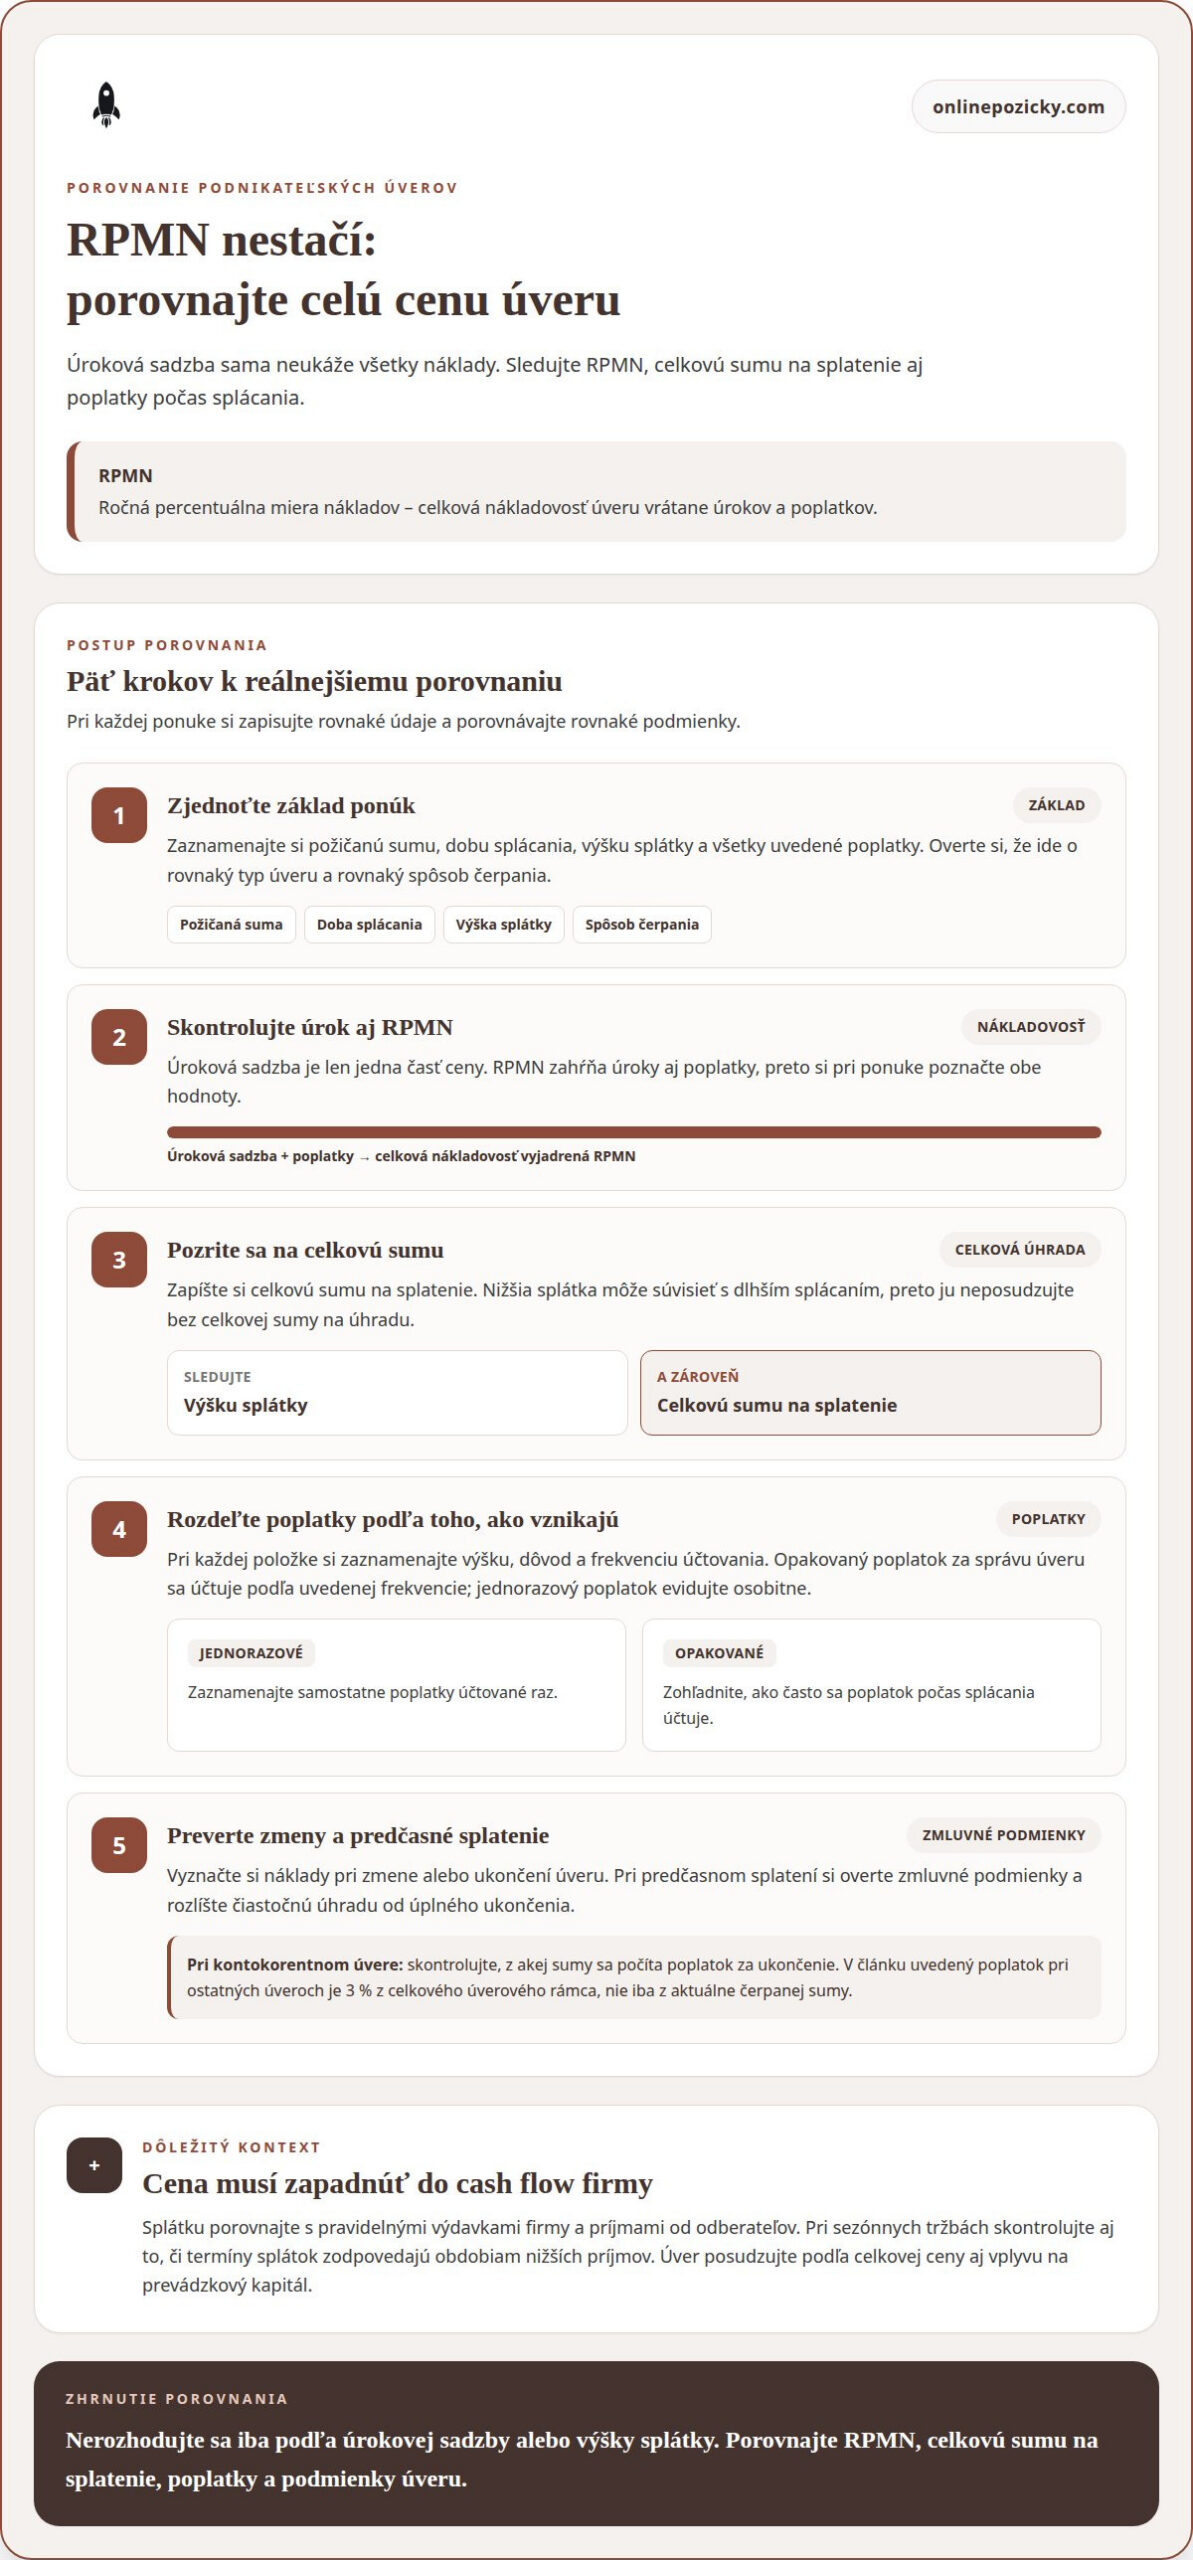
Úroková sadzba sama neukáže celkové náklady. RPMN, teda ročná percentuálna miera nákladov, vyjadruje nákladovosť úveru vrátane úrokov a poplatkov. Pri porovnávaní dvoch ponúk preto sledujte RPMN aj celkovú sumu na splatenie. Nezabudnite ani na poplatky, ktoré vznikajú počas splácania.
Na začiatok si pri každej ponuke zaznamenajte rovnaké údaje: požičanú sumu, dobu splácania, výšku splátky a všetky uvedené poplatky. Skontrolujte, či porovnávate rovnaký typ úveru a spôsob čerpania. Inak môže rozdiel vyplývať z odlišných podmienok, nie z ceny.
- Prečítajte si úrokovú sadzbu a RPMN.
- Zapíšte si celkovú sumu na splatenie.
- Rozdeľte poplatky na jednorazové a opakované.
- Vyznačte si náklady pri zmene alebo ukončení.
- Porovnajte podmienky pri rovnakom čerpaní.
Predstavte si dve ponuky s rôznou výškou splátky. Nižšia splátka môže byť výsledkom dlhšieho splácania, preto si vedľa nej poznačte aj celkovú sumu na úhradu. Ak ponuka zahŕňa poplatok za správu úveru, započítajte ho opakovane podľa toho, ako často sa účtuje. Jednorazový poplatok zaznamenajte samostatne. Tak uvidíte, ktoré náklady sa opakujú.
| Čo porovnať | Čo si zaznamenať |
|---|---|
| RPMN | Úrokovú aj poplatkovú nákladovosť |
| Splátky | Výšku a počet splátok |
| Poplatky | Výšku, dôvod a frekvenciu |
| Ukončenie | Podmienky predčasného splatenia |
Pri výbere zohľadnite aj cash flow. Splátka musí zapadnúť medzi pravidelné výdavky firmy a príjmy od odberateľov. Ak má podnik sezónne tržby, porovnajte termíny splátok s obdobiami nižších príjmov. Dôležitá je celková cena, ale aj to, či úver zvládnete splácať bez neprimeraného tlaku na prevádzkový kapitál.
Pred podpisom si položte zmluvu a cenník vedľa seba. Každý poplatok priraďte ku konkrétnemu úkonu. Ak je položka nejasná, vyhľadajte jej názov v zmluvných podmienkach. Ponuky porovnávajte podľa rovnakých kritérií, nielen podľa reklamovanej úrokovej sadzby.
Aké skryté poplatky účtujú nebankoví poskytovatelia podnikateľských úverov?
Pri nebankovom financovaní nehľadajte iba položku s názvom „poplatok“. Prečítajte si zmluvu, cenník aj splátkový kalendár. Zaznamenajte každú platbu navyše a podmienku, ktorá ju spúšťa. Každú položku posúďte podľa jej názvu, výšky a dôvodu, aby ste zistili náklady na čerpanie aj správu úveru.
V dokumentoch si osobitne vyhľadajte tieto položky:
- Poplatok za posúdenie alebo spracovanie žiadosti.
- Poplatok za uzatvorenie zmluvy alebo čerpanie úveru.
- Pravidelný poplatok za správu či vedenie úveru.
- Náklady pri zmene splátkového kalendára alebo zmluvy.
- Poplatky pri omeškaní, predčasnom splatení alebo ukončení.
Každú položku posudzujte podľa toho, čo ju spúšťa. Pri spracovaní žiadosti zistite, či sa poplatok účtuje aj pri neschválení. Pri čerpaní sledujte, či sa suma odpočíta z vyplatených peňazí. Pri zmene zmluvy si všimnite, ktoré úpravy sú spoplatnené, a pri omeškaní si prečítajte, ako sa počíta súvisiaci náklad. Poplatok za úkon nezamieňajte s pravidelnou splátkou.
Uľahčite si porovnávanie krátkou tabuľkou so stĺpcami pre názov poplatku, sumu, čas účtovania a dôvod. Potom vypočítajte čistú sumu, ktorú firma skutočne dostane, a vedľa nej zapíšte všetky platby počas splácania. Skontrolujte, či sa rovnaká položka neskrýva pod iným názvom. Napríklad „spracovanie“ a „administrácia“ môžu označovať odlišné úkony. Rozhodujúce je vysvetlenie v zmluve, nie samotný názov.
Pri nebankovej pôžičke pre živnostníkov si pred podpisom prejdite náklady podľa týchto krokov. Najprv porovnajte čistú vyplatenú sumu s požadovanou sumou. Potom pripočítajte jednorazové aj opakované položky. Nakoniec si overte, ktoré situácie menia výslednú splátku. Ak hľadáte podnikateľské financovanie, preskúmajte nebankovú pôžičku pre živnostníkov a porovnajte jej podmienky s potrebami firmy.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúva nebankové financovanie pre živnostníkov a firmy a prepája žiadateľov s externými veriteľmi. V rámci online porovnania môžete posúdiť ponuky pre živnostníkov aj spoločnosti s ručením obmedzeným vrátane možností bez daňového priznania. Porovnajte podmienky, poplatky a splácanie podľa právnej formy podnikania a dokladov, ktoré viete predložiť.
Pred rozhodnutím si pripravte prehľad príjmov a pravidelných výdavkov. Ujasnite si, koľko financií potrebujete a akú splátku vaše podnikanie zvládne. Potom porovnajte podmienky ponúk vrátane poplatkov a celkovej sumy na splatenie. Tak posúdite financovanie v kontexte cash flow firmy.
Ak hľadáte financovanie pre živnosť, porovnajte ponuky cez Online Pôžičky na onlinepozicky.com.
Premeňte financovanie na premyslený krok
Úver má podporiť konkrétny plán, nie iba preklenúť neistotu. Pred rozhodnutím si určte, čo má financovanie firme priniesť: napríklad zásoby, vybavenie alebo plynulejšiu prevádzku. Premyslite si aj to, z akých príjmov budete splácať. Získate tak jasnejší obraz o tom, či úver zapadá do ďalšieho smerovania podnikania.
Pri rozhodovaní o skrytých poplatkoch pri podnikateľských úveroch zohľadnite aj to, koľko vám zostane po splátkach. Zarátajte bežné výdavky, plánované nákupy a možné posuny v príjmoch. Praktický plán pomôže rozlíšiť užitočné financovanie od záväzku, ktorý by zbytočne zaťažil prevádzku. Rozhodujte sa podľa potrieb firmy a jej reálneho cash flow.
Ak zvažujete financovanie pre svoje podnikanie, kontaktujte Online Pôžičky a preskúmajte možnosti ďalšieho postupu. S jasným plánom môžete vykročiť k ďalšiemu podnikateľskému cieľu s väčšou istotou.
Pridaj komentár