
Čo ak bankové „nie“ nie je vizitkou kvality vášho podnikania, ale len dôkazom, že ich tabuľky zamrzli v minulom desaťročí? Mnohí úspešní podnikatelia sa dnes zmätene pýtajú, prečo banka zamietla úver živnostníkovi, ktorý má plný kalendár objednávok a stabilných odberateľov. Odpoveď je často skrytá v rigidných algoritmoch, ktoré jednoducho nerozumejú legálnej daňovej optimalizácii ani dynamike moderného trhu v roku 2026.
Chápeme vašu frustráciu. Je nespravodlivé, ak vás byrokracia brzdí v rozvoji len preto, že využívate zákonné možnosti na zníženie základu dane. Navyše, s narastajúcimi minimálnymi odvodmi, ktoré v roku 2026 dosahujú hranicu približne 425 eur mesačne, je tlak na cash flow silnejší než kedykoľvek predtým. Pocit nespravodlivosti pri pohľade na zamietnutú žiadosť pozná takmer každý druhý živnostník, no toto rozhodnutie nemusí byť vaším konečným verdiktom.
V tomto článku vám odhalíme presné dôvody, prečo bankový systém podnikateľov odmieta, a ukážeme vám cestu k financovaniu, ktorá nevyžaduje papierovo dokonalé daňové priznanie. Spoznáte 5 najčastejších prekážok a zistíte, ako získať alternatívne zdroje na IČO. Naučíte sa, ako udržať svoje podnikanie plynulé a bez zbytočného stresu z administratívnej neistoty.
Kľúčové Poznatky
- Odhalíte, prečo banka zamietla úver živnostníkovi najčastejšie kvôli daňovej optimalizácii a ako tento nesúlad medzi realitou a tabuľkami efektívne vyriešiť.
- Pochopíte dôležitosť ukazovateľov DTI a DSTI v roku 2026 a zistíte, prečo sú vyrovnané záväzky voči štátu základným pilierom každej úspešnej žiadosti.
- Spoznáte výhody nebankových pôžičiek na IČO, ktoré predstavujú rýchly spôsob financovania bez nutnosti predkladať daňové priznanie.
- Naučíte sa, ako si správne „upratať“ firemné financie pred podaním žiadosti, aby ste zvýšili svoje šance na získanie potrebného kapitálu.
- Zistíte, ako vám špecializované online sprostredkovanie pomôže nájsť riešenie na mieru aj v situácii, keď tradičné bankové inštitúcie vašu žiadosť neschvália.
Hlavné dôvody, prečo banka neschváli úver živnostníkovi
Bankové inštitúcie sa riadia prísnymi smernicami. Ich analytici nevidia vašu vášeň pre remeslo ani zoznam spokojných klientov. Vidia len čísla v riadkoch daňového priznania. Hlavným problémom je často nesúlad medzi tým, ako reálne zarábate a čo vykazujete štátu. Ak sa pýtate, prečo banka zamietla úver živnostníkovi, odpoveď sa zvyčajne skrýva v jednom z týchto bodov:
- Príliš nízky základ dane kvôli daňovej optimalizácii.
- Podnikanie kratšie ako 18 až 24 mesiacov.
- Negatívne záznamy v registroch (meškanie s odvodmi alebo splátkami).
- Pôsobenie v rizikovom sektore, ako je gastro, doprava či stavebníctvo.
Bankový proces schvaľovania úveru je nastavený tak, aby eliminoval riziko. To však v praxi znamená, že moderný, efektívne fungujúci živnostník často narazí na stenu. Algoritmy bánk sú rigidné a neberú do úvahy sezónne výkyvy ani špecifiká vášho biznisu.
Paradox daňovej optimalizácie: Prečo nízke dane znamenajú stopku?
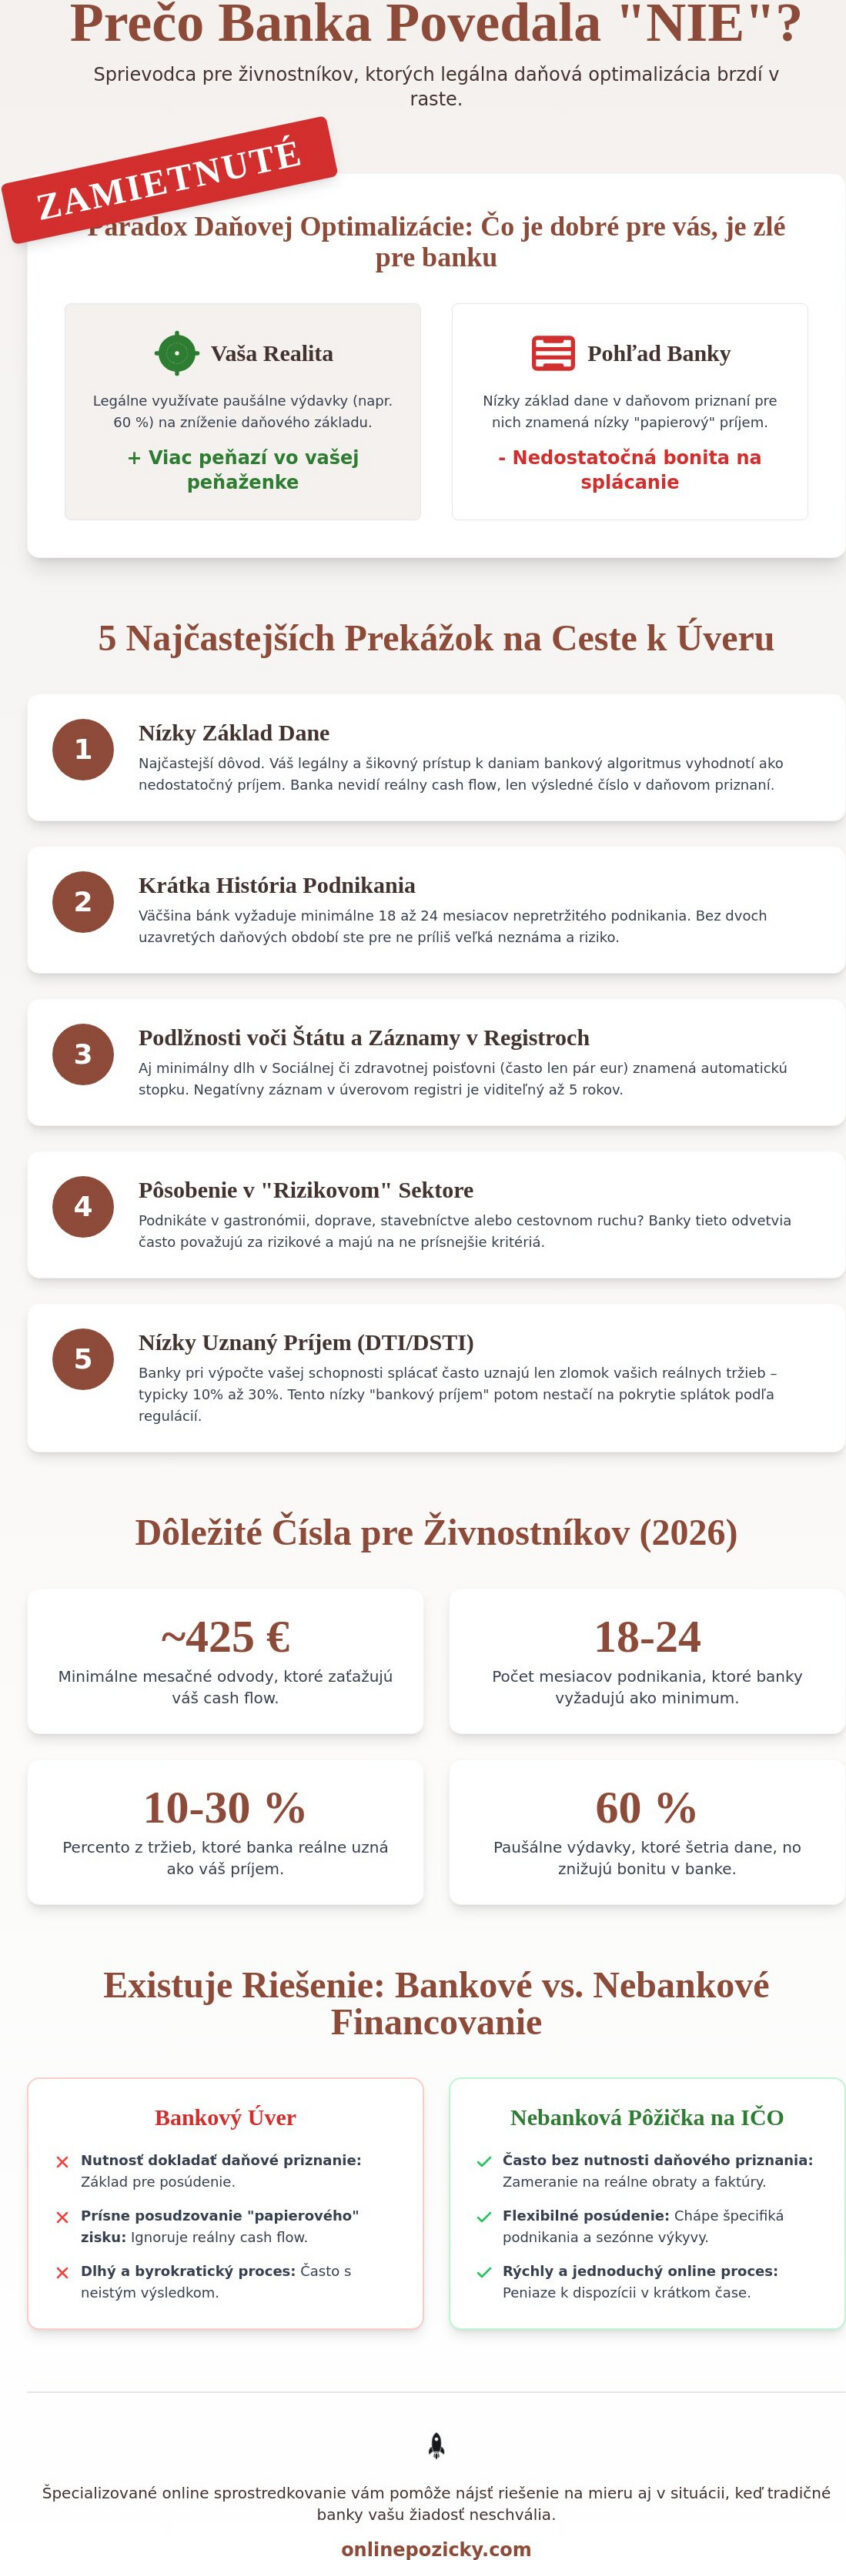
Toto je najčastejší dôvod zamietnutia žiadosti. Ako živnostník prirodzene hľadáte spôsoby, ako legálne zaplatiť štátu menej. Využívate paušálne výdavky vo výške 60 % alebo si uplatňujete reálne náklady. Pre vašu peňaženku je to výborná stratégia. Pre bankového analytika je to však červená vlajka.
Banky pri výpočte bonity vychádzajú primárne z vášho základu dane. Ak je po odpočítaní výdavkov a odvodov nízky, ich systém vyhodnotí, že nemáte dostatočnú rezervu na splácanie. Banka nevidí váš reálny cashflow ani hotovosť na účte. Vidí len papierový zisk. V roku 2026, kedy sa zdravotné odvody zvýšili na 16 %, je tento tlak na čistý príjem ešte výraznejší. Paradoxne, čím ste v daniach šikovnejší, tým ste pre banku menej dôveryhodní.
Krátka história podnikania a chýbajúce daňové priznania
Začínate podnikať a potrebujete kapitál na nákup technológií alebo materiálu? V banke pravdepodobne neuspejete. Väčšina tradičných domov vyžaduje aspoň jedno, ideálne dve uzavreté účtovné obdobia. Pre banku je prvý rok podnikania veľkou neznámou. Považujú vás za rizikový subjekt bez overenej histórie a stability.
V roku 2026 sa navyše pravidlá sprísnili. Odvodové prázdniny pre nových živnostníkov sa skrátili. Povinnosť platiť sociálne poistenie vzniká už od prvého dňa šiesteho mesiaca podnikania. To zvyšuje vaše mesačné náklady hneď v úvode. Ak nemáte za sebou aspoň 18 mesiacov aktívneho IČO, bankový systém vás často automaticky vyradí. Pre začínajúcich podnikateľov to vytvára začarovaný kruh. Na rast potrebujú peniaze, ktoré im banka kvôli krátkej histórii nedá. Toto je presný moment, prečo banka zamietla úver živnostníkovi hneď v prvom kole posudzovania.
Analýza finančného zdravia: Čo banky vidia a vy nie
Banky majú prístup k dátam, o ktorých bežný spotrebiteľ často ani netuší. Ich analytické systémy prepojené s registrami štátnych inštitúcií vyhodnocujú vašu spoľahlivosť v priebehu sekúnd. Práve tu sa často skrýva skutočný dôvod, prečo banka zamietla úver živnostníkovi, hoci sa zdalo, že jeho podnikanie prosperuje a faktúry sú uhradené včas.
Registre a podlžnosti: Aj malé omeškanie môže byť problém
Banka v reálnom čase vidí, či ste nezabudli na platbu do Sociálnej poisťovne alebo zdravotnej poisťovne. V roku 2026, kedy minimálne odvody pre SZČO stúpli na približne 425 eur mesačne, je finančná disciplína kľúčová. Stačí jeden dlh vo výške pár eur a vaša žiadosť končí v koši. Bankový systém vás automaticky vyhodnotí ako rizikového partnera, ktorý nedokáže manažovať svoje základné záväzky.
Dávajte si pozor aj na nepovolené prečerpanie na vašom osobnom účte. Banka pri živnostníkoch nerozlišuje medzi firemnými a súkromnými peniazmi tak striktne, ako by ste si možno priali. Negatívny záznam v úverovom registri ostáva viditeľný spravidla päť rokov od vyrovnania záväzku. Ak máte pochybnosti o svojej histórii, preverte si ju skôr, než podáte oficiálnu žiadosť; s optimalizáciou vášho finančného profilu vám môžu pomôcť na kovalinvest.com. Vyhnete sa tak zbytočnému zamietnutiu, ktoré by mohlo negatívne ovplyvniť vaše skóre v budúcnosti.
Pomer dlhu k príjmom (DTI/DSTI) v praxi živnostníka
Ukazovatele DTI a DSTI sú pre banku alfou a omegou. DSTI (Debt Service to Income) určuje, koľko percent z vášho čistého príjmu môže pohltiť splátka úveru. Problém nastáva pri spôsobe, ako banky posudzujú podnikateľov a ich reálne zárobky v porovnaní s tými papierovými.
Väčšina bánk pri živnostníkoch nezapočítava celý obrat do príjmov. Často uznávajú len 10 % až 30 % z celkových tržieb ako váš čistý zisk. Ak máte existujúce leasingy, nevyužité kreditné karty alebo hypotéku, váš priestor na ďalší úver sa dramaticky zmenšuje. Interný skóring banky navyše zohľadňuje aj vašu vernosť, no ani desaťročná história v jednej inštitúcii vás neochráni pred prísnymi limitmi Národnej banky Slovenska. Ak cítite, že bankové algoritmy hrajú proti vám, nezúfajte. Skúste si porovnať možnosti, ktoré ponúka pôžička pre živnostníkov cez náš portál, kde proces posudzovania prebieha individuálne a s väčším pochopením pre potreby moderného podnikania.
Zamietnutý úver v banke: Aké máte alternatívy?
Ak ste práve v schránke našli zamietavé stanovisko, nezúfajte. Bankové inštitúcie nie sú jediným zdrojom kapitálu na slovenskom trhu. Práve naopak. Moderný finančný trh v roku 2026 ponúka riešenia, ktoré sú dizajnované presne pre situácie, kedy tradičné algoritmy zlyhávajú. Hlavným dôvodom, prečo banka zamietla úver živnostníkovi, je často prílišná opatrnosť. Nebankový sektor však dokáže pracovať s rizikom oveľa flexibilnejšie.
Miesto zdĺhavého čakania na pobočke sa zamerajte na efektívne nástroje. Nebanková pôžička pre živnostníkov dnes predstavuje serióznu alternatívu s jasnými pravidlami. Tieto subjekty sa nepozerajú len na riadok v daňovom priznaní, ale posudzujú váš biznis komplexnejšie. Zaujíma ich váš reálny obrat, stabilita vašich odberateľov a schopnosť generovať hotovosť.
Nebankové pôžičky na IČO: Flexibilita nadovšetko
Hlavnou výhodou nebankových riešení je ich rýchlosť. Kým v banke proces schvaľovania úveru trvá týždne, licencovaní nebankoví partneri dokážu rozhodnúť v priebehu hodín. Často máte peniaze na účte do 24 hodín od schválenia žiadosti. To je kľúčové najmä vtedy, ak potrebujete rýchlo vykryť cashflow, zaplatiť dodávateľovi za materiál alebo využiť časovo obmedzenú investičnú príležitosť.
Tieto produkty sú nastavené tak, aby vás nezaťažovali zbytočnou byrokraciou. Akceptujú aj firmy s nižším účtovným ziskom, pretože rozumejú logike daňovej optimalizácie. Tiež oceňujeme možnosť predčasného splatenia. Ak sa vášmu biznisu začne dariť viac, než ste plánovali, môžete sa dlhu zbaviť skôr. Bez drastických poplatkov, ktoré sú v bankovom svete bežné.
Financovanie bez dokladovania daňového priznania
Mnohí živnostníci sa dostávajú do patovej situácie. Ich podnikanie reálne zarába, ale kvôli paušálnym výdavkom je ich základ dane nízky. Pre tento segment je ideálna pôžička bez daňového priznania. Poskytovateľ v tomto prípade analyzuje vašu schopnosť splácať na základe pohybov na podnikateľskom účte alebo histórie platieb za posledných 6 až 12 mesiacov.
Tento produkt je záchranným kolesom pre sezónnych pracovníkov v stavebníctve alebo cestovnom ruchu. Je to presná odpoveď na otázku, prečo banka zamietla úver živnostníkovi s vysokým obratom, no nízkym priznaným ziskom. Namiesto súkromných investorov s nejasným pozadím voľte radšej licencované nebankové subjekty. Spolupráca cez špecializované portály vám zaručí, že dostanete ponuku od overeného partnera, ktorý dodržiava legislatívu platnú v roku 2026 a ponúka transparentné podmienky bez skrytých háčikov.
Ako zvýšiť šancu na schválenie financovania?
Získanie kapitálu na rozvoj biznisu nemusí byť boj s veternými mlynmi. Ak už viete, prečo banka zamietla úver živnostníkovi vo vašom prípade, môžete tieto prekážky proaktívne odstrániť. Príprava je v roku 2026 kľúčová. Banky aj nebankové subjekty dnes hľadajú stabilitu a prehľadnosť. Čím menej otázok vyvolá vaša žiadosť, tým rýchlejšie uvidíte peniaze na účte.
Zamerajte sa v prvom rade na svoje záväzky voči štátu. V prostredí zvýšených odvodov, ktoré v roku 2026 presahujú hranicu 425 eur mesačne, je finančná disciplína vašou najlepšou vizitkou. Pred podaním žiadosti si vyžiadajte potvrdenia o vyrovnaných podlžnostiach zo Sociálnej poisťovne a zdravotnej poisťovne. Ak máte nedoplatky, vyrovnajte ich skôr, než systém spustí automatický skóring. Transparentnosť je v digitálnom veku dôležitejšia než vysoký papierový zisk.
Oddelenie súkromných a podnikateľských peňazí
Miešanie nákupov potravín s platbami za materiál na jednom účte je pre analytikov nočnou morou. Prehľadný podnikateľský účet vám otvára dvere k lepším podmienkam. Banky aj nebankovky vďaka nemu vidia váš reálny cashflow bez zbytočného šumu. Ak dokážete jasne oddeliť svoje súkromné výdavky od prevádzkových nákladov, vaša bonita v očiach poskytovateľa okamžite stúpne. Pomáha to najmä pri schvaľovaní nebankových úverov, kde sa namiesto daňového priznania posudzujú reálne pohyby na účte.
Príprava dokumentácie pre nebankový úver
Rýchlosť online procesu závisí od vašej pripravenosti. Majte poruke výpisy z účtu za posledných 6 mesiacov a zoznam vystavených faktúr. Ak je vaše podnikanie v účtovnej strate kvôli investíciám, buďte pripravení to vysvetliť. Moderní sprostredkovatelia rozumejú, že nákup nového stroja alebo dodávky dočasne zníži zisk, no zvýši budúcu produkciu.
Detailné informácie o tom, ako správne zostaviť žiadosť, nájdete v našom článku pôžička pre živnostníkov. Nečakajte, kým vás banková byrokracia úplne zastaví. Využite odborného sprostredkovateľa, ktorý porovná ponuky od viacerých overených partnerov naraz. Šetríte tým čas aj svoje kreditné skóre, pretože nepodávate zbytočne veľa neúspešných žiadostí v rôznych inštitúciách. Ak potrebujete kapitál ihneď, najlepším riešením je naša online pôžička ičo s férovým prístupom ku každému podnikateľovi.
Online Pôžičky: Váš partner, keď banka povie nie
Bankové zamietnutie nemusí byť koncom vašich podnikateľských plánov. Práve naopak, môže to byť impulz k hľadaniu efektívnejšieho riešenia. V Online Pôžičky vystupujeme ako váš odborný sprievodca svetom nebankového financovania. Rozumieme presne tomu, prečo banka zamietla úver živnostníkovi, ktorý reálne zarába, no nespĺňa tabuľkové kritériá. Naším poslaním je preklenúť túto priepasť a spojiť vás s partnermi, ktorí oceňujú vašu dravosť a potenciál.
Pôsobíme ako špecializovaný sprostredkovateľ, čo vám prináša obrovskú výhodu. Nemusíte oslovovať desiatky inštitúcií jednotlivo. Cez jeden prehľadný portál získate prístup k overeným nebankovým subjektom na slovenskom trhu. Celý proces prebieha s maximálnym dôrazom na diskrétnosť a bezpečnosť vašich údajov. Chránime vaše súkromie modernými šifrovacími protokolmi, takže sa môžete plne sústrediť na rozvoj svojho biznisu. U nás navyše neplatíte žiadne skryté poplatky za spracovanie žiadosti. Naša transparentnosť je základom budovania dlhodobej dôvery.
Prečo žiadať o pôžičku na IČO práve u nás?
Ušetríme vám hodiny behania po pobočkách a nekonečné porovnávanie drobných písmen v zmluvách. Naša sieť partnerov zahŕňa subjekty, ktoré sa špecializujú na slovenské podnikateľské prostredie roku 2026. Rozumejú sezónnosti, investičným cyklom aj potrebe rýchlo reagovať na trhové zmeny. Vďaka tomuto individuálnemu prístupu u nás získate pôžičku na IČO aj v zložitejších situáciách, kedy bankové algoritmy automaticky hovoria nie. Sme tu pre živnostníkov aj malé s.r.o., ktoré hľadajú partnera, nie byrokratickú prekážku.
Jednoduchý proces online žiadosti
Náš systém je navrhnutý pre zaneprázdnených ľudí. Nečakajte žiadne stohy papiera ani osobné pohovory. Postupujte podľa týchto troch krokov:
- Krok 1: Vyplnenie nezáväzného formulára. Na našom webe zadáte základné údaje o vašom podnikaní a sumu, ktorú potrebujete. Zaberie vám to len pár minút.
- Krok 2: Posúdenie možností. Naši špecialisti okamžite zanalyzujú vašu situáciu a prepoja vás s najvhodnejším nebankovým partnerom. Hľadáme riešenie, ktoré najlepšie sedí vášmu cashflowu.
- Krok 3: Čerpanie financií. Po schválení žiadosti prichádza k podpisu zmluvy a rýchlemu prevodu peňazí priamo na váš podnikateľský účet.
Ak ste doteraz premýšľali, prečo banka zamietla úver živnostníkovi s vašimi výsledkami, prestaňte strácať čas analýzou minulosti. Zamerajte sa na budúcnosť. Online Pôžičky sú efektívnym inovátorom, ktorý vám pomôže udržať plynulý chod podnikania bez zbytočného nátlaku a administratívnej záťaže. Vyskúšajte si silu moderného financovania ešte dnes.
Investujte do rastu svojho biznisu bez bankových bariér
Pochopenie toho, prečo banka zamietla úver živnostníkovi, je kľúčovým momentom pre každého podnikateľa, ktorý sa odmieta vzdať svojich plánov. Či už za negatívnym rozhodnutím stála vaša daňová stratégia alebo prísne limity DSTI v roku 2026, dôležité je vedieť, že existujú cesty, ktoré rešpektujú dynamiku moderného podnikania. Vaša bonita nie je definovaná len jedným číslom v daňovom priznaní, ale vašou schopnosťou generovať reálne výsledky.
Nechajte administratívnu záťaž za sebou a zamerajte sa na to, čo vás posúva vpred. Získajte nebankovú pôžičku pre živnostníkov ešte dnes a využite výhody, ktoré vám banka neposkytne. Naši overení nebankoví partneri ponúkajú rýchle online vybavenie bez nutnosti daňového priznania, čím šetria váš drahocenný čas. Sme tu, aby sme vám pomohli udržať plynulý chod firmy a zabezpečiť zdroje potrebné pre váš úspech. Vaša cesta k stabilnému financovaniu začína práve teraz.
Často kladené otázky o úveroch pre živnostníkov
Čo mám robiť ako prvé, ak mi banka zamietla úver?
Zistite presný dôvod neschválenia vašej žiadosti. Banky často komunikujú len stroho, preto žiadajte o písomné odôvodnenie alebo konzultáciu s poradcom. Ak pochopíte, prečo banka zamietla úver živnostníkovi vo vašom prípade, môžete cielene napraviť chybu v registroch alebo zmeniť stratégiu. Ak je problémom nízky základ dane kvôli optimalizácii, začnite hľadať nebankovú alternatívu, ktorá posudzuje reálny obrat.
Môžem získať pôžičku na IČO, ak som v strate?
Áno, v nebankovom sektore je to možné. Kým banky striktne vyžadujú kladný hospodársky výsledok, naši partneri sa pozerajú na váš cashflow a stabilitu odberateľov. Ak je vaša strata spôsobená investíciami do podnikania a na účte máte pravidelné obraty, máte vysokú šancu na schválenie. Dôležitá je vaša aktuálna schopnosť generovať príjem na splátky, nie účtovný výsledok za minulý rok.
Ako dlho trvá vybavenie nebankovej pôžičky pre živnostníka?
Celý proces je navrhnutý tak, aby ste mali peniaze k dispozícii do 24 hodín. Po vyplnení nezáväzného online formulára vás budeme kontaktovať s konkrétnou ponukou. Schvaľovanie prebieha digitálne, čo odbúrava potrebu osobných stretnutí. Po podpise zmluvy sú finančné prostriedky odoslané na váš podnikateľský účet takmer okamžite, čo je ideálne na riešenie akútnych potrieb biznisu.
Potrebujem ručiteľa alebo založenie nehnuteľnosti pri nebankovom úvere?
Pri bežných prevádzkových úveroch do určitej sumy nie je vyžadované žiadne zabezpečenie nehnuteľnosťou ani ručiteľ. Tieto produkty sú dizajnované ako nezabezpečené pôžičky pre živnostníkov, ktoré šetria čas aj náklady na znalcov. Ručenie prichádza do úvahy až pri nadštandardne vysokých sumách alebo v špecifických prípadoch, kedy chcete získať výhodnejší úrok. Väčšina našich klientov však čerpá financie bez kolaterálu.
Je možné získať úver pre živnostníka bez daňového priznania?
Áno, nebankové spoločnosti dokážu posúdiť vašu bonitu aj bez predkladania daňového priznania. Je to logická reakcia na fakt, prečo banka zamietla úver živnostníkovi, ktorý legálne optimalizuje svoje dane. Namiesto priznania stačí predložiť výpisy z podnikateľského účtu za posledných 6 až 12 mesiacov. Na ich základe poskytovateľ uvidí vašu reálnu finančnú silu a schopnosť splácať záväzky.
Aké sú úrokové sadzby pri nebankových podnikateľských úveroch?
Úrokové sadzby sú nastavované individuálne podľa rizikového profilu vášho podnikania a dĺžky splácania. Spravidla sú o niečo vyššie ako v tradičných bankách, čo vyvažuje rýchlosť vybavenia a vyššiu mieru schválených žiadostí. Vždy však dostanete transparentnú informáciu o celkovej preplatenosti vopred. Odporúčame porovnať si viacero ponúk cez náš portál, aby ste získali financovanie, ktoré nezaťaží váš mesačný rozpočet.
Dostanem pôžičku, ak mám záznam v registri trestov alebo exekúciu?
Aktívna exekúcia je vo väčšine prípadov prekážkou pri každom type úveru. Naši partneri vyžadujú základnú finančnú stabilitu, aby vás pôžička nedostala do ešte väčších problémov. Čo sa týka registra trestov, ten sa posudzuje individuálne. Ak nejde o závažnú finančnú kriminalitu, záznam nemusí byť automatickým dôvodom na zamietnutie. Každý prípad riešime s dôrazom na aktuálnu situáciu a potreby vášho podnikania.
Môžem žiadať o úver, ak podnikám len 3 mesiace?
Žiadosť môžete podať, no možnosti sú pre úplných nováčikov obmedzené. Väčšina poskytovateľov vyžaduje aspoň 6 mesiacov aktívnej histórie na IČO, aby vedeli vyhodnotiť stabilitu vašich príjmov. Ak však máte podpísané dlhodobé zmluvy s overenými odberateľmi, niektorí špecializovaní partneri môžu urobiť výnimku. Najlepšou cestou je vyplniť nezáväzný formulár a zistiť, aké sú aktuálne možnosti pre začínajúcich podnikateľov v roku 2026.
Pridaj komentár