
Vedeli ste, že podľa údajov z apríla 2026 je takmer polovica žiadostí malých podnikov o financovanie zamietnutá? Je to tvrdá realita, s ktorou sa stretáva čoraz viac podnikateľov na Slovensku. Otázka, prečo banka zamietla úver živnostníkovi, má dnes komplexnejšie odpovede než kedykoľvek predtým, najmä po sprísnení pravidiel a zvýšení základných úrokových sadzieb ECB na 2,65 %.
Rozumieme vašej frustrácii. Banková byrokracia je často neúprosná a rigidné tabuľky neberú do úvahy dynamiku moderného podnikania. Akútny nedostatok hotovosti na faktúry alebo potreba investovať do rozvoja naráža na nejasné dôvody zamietnutia, ktoré vás môžu v raste zbytočne brzdiť.
Zistite presné príčiny zamietnutia vašej žiadosti v banke a spoznajte efektívne spôsoby, ako získať financovanie na IČO aj bez zbytočnej byrokracie. Naším cieľom je pomôcť vám udržať zdravý cash flow a premeniť vaše plány na skutočnosť bez zdĺhavého čakania na výsledok.
V tomto článku rozoberieme päť hlavných bariér, od vplyvu minimálnych odvodov vo výške 425,03 € až po metodiku posudzovania bonity. Ukážeme vám, ako funguje nebankové financovanie a prečo je pôžička bez daňového priznania pre mnohých živnostníkov v roku 2026 ideálnym východiskom.
Kľúčové Poznatky
- Pochopíte, ako daňová optimalizácia a paušálne výdavky ovplyvňujú vaše šance na získanie bankového financovania v roku 2026.
- Odhalíte 5 najčastejších dôvodov, prečo banka zamietla úver živnostníkovi, a zistíte, ako tieto prekážky efektívne odstrániť.
- Naučíte sa, prečo je cash flow monitoring a analýza bankových výpisov dôležitejšia než samotné daňové priznanie.
- Získate praktický návod, ako si skontrolovať úverové registre a vyriešiť prípadné podlžnosti voči štátnym inštitúciám.
- Spoznáte nebankové financovanie na IČO ako legitímny a rýchly nástroj na udržanie prevádzkového kapitálu vašej firmy.
Prečo je bankový úver pre živnostníka v roku 2026 taký nedosiahnuteľný?
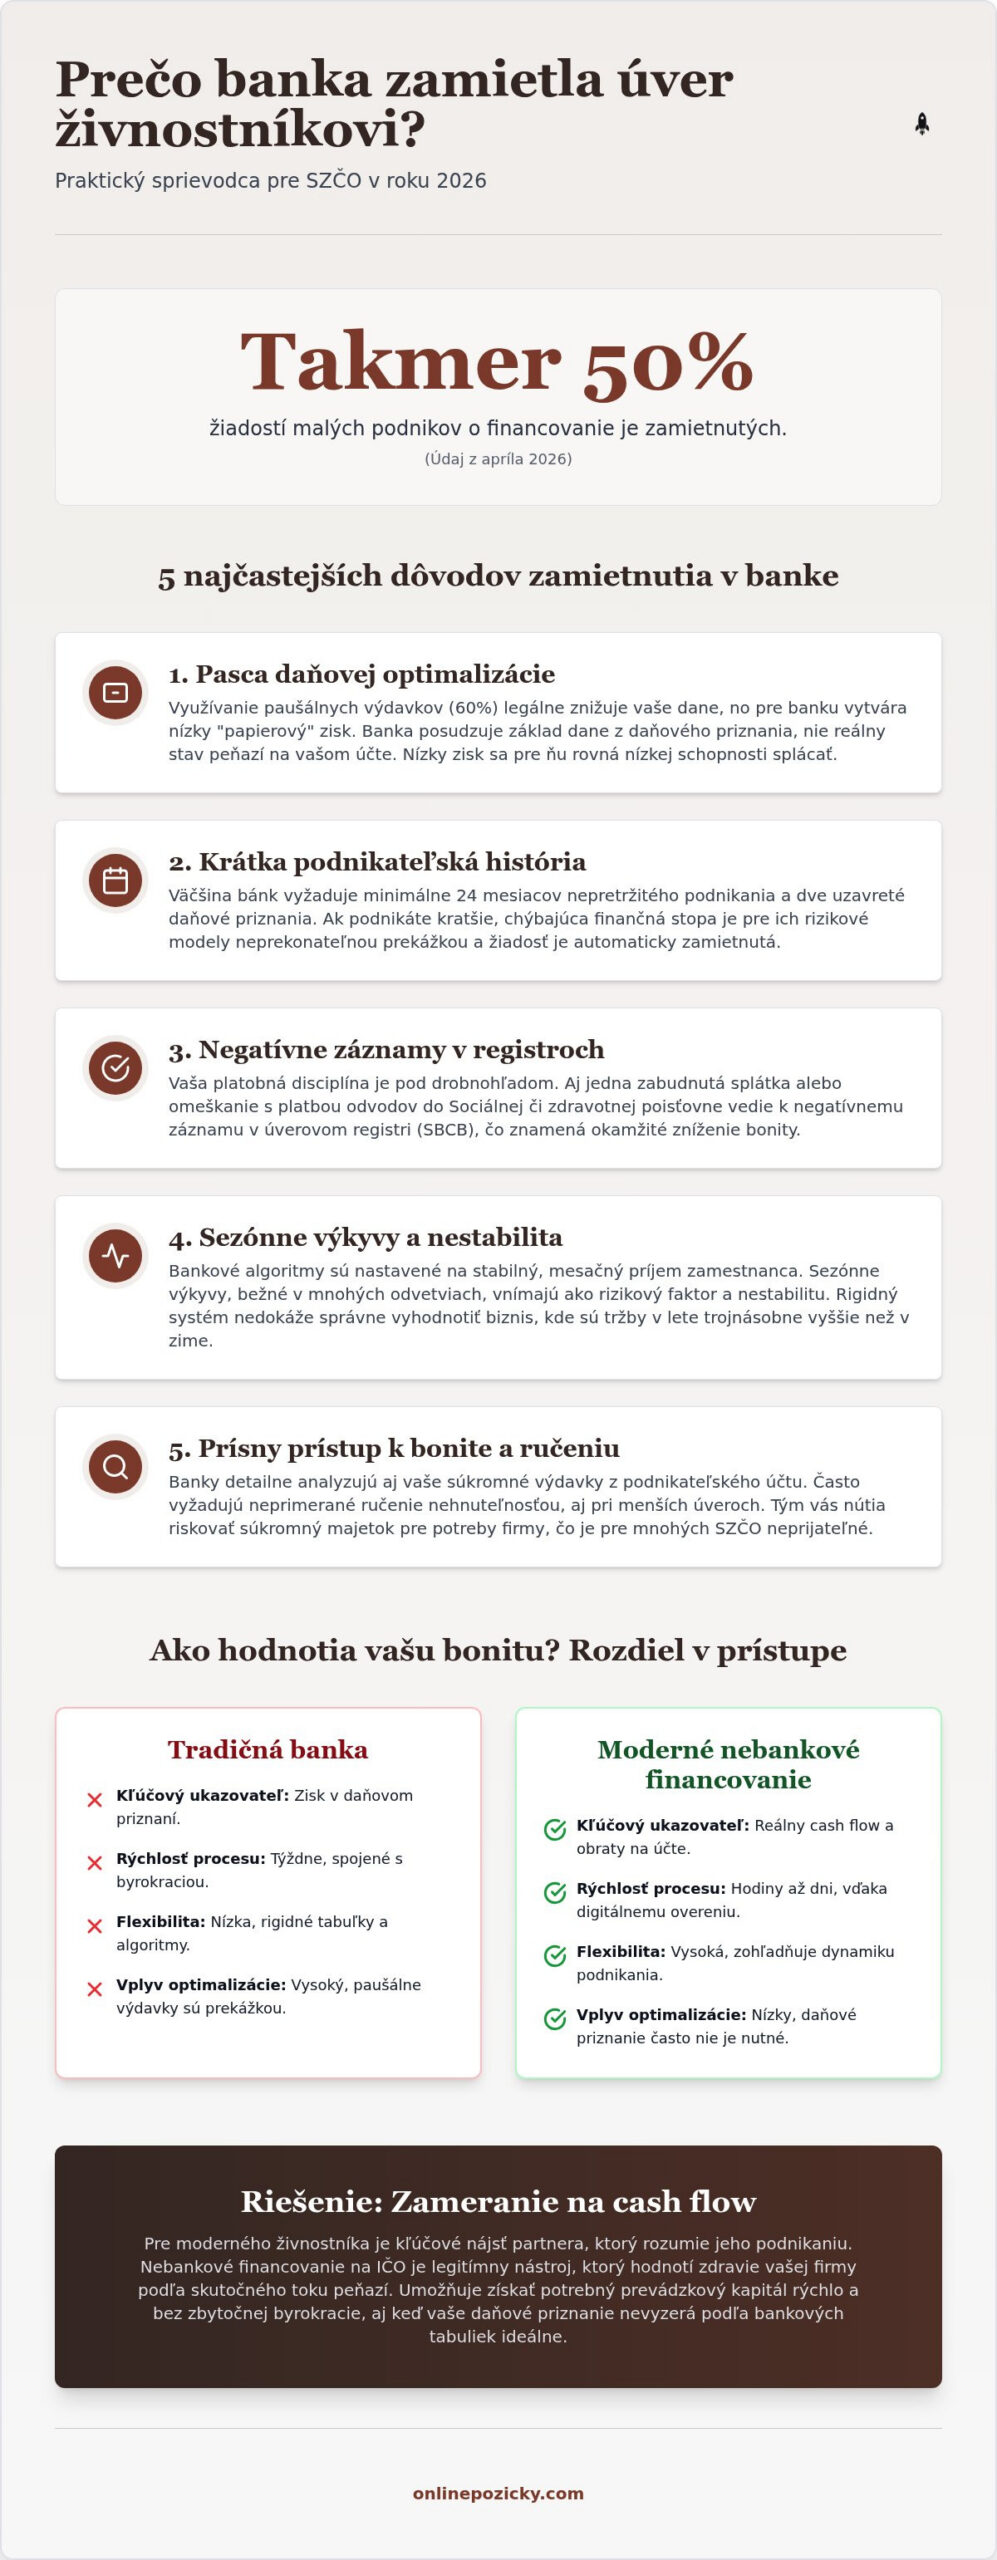
Podľa aktuálnych údajov z apríla 2026 končí takmer polovica žiadostí malých podnikov o financovanie zamietnutím. Pre mnohých slovenských podnikateľov je to studená sprcha, ktorá prichádza v momente, keď potrebujú kapitál na rozvoj alebo vykrytie faktúr. Hlavný dôvod, prečo banka zamietla úver živnostníkovi, často tkvie v samotnej podstate slobodného podnikania. Banky totiž vnímajú SZČO ako vysoko rizikovú skupinu. Ich príjmy nie sú garantované pracovnou zmluvou a podliehajú trhovým výkyvom, čo bankové systémy automaticky vyhodnocujú ako nestabilitu.
V bankovom prostredí narazíte na zásadný rozdiel medzi osobným spotrebným úverom a reálnym financovaním na IČO. Banky sa často snažia živnostníkov dotlačiť k osobným úverom, kde ručia celým svojím súkromným majetkom a rodinným zázemím. Ak však hľadáte čistokrvný podnikateľský kapitál, bankový kontokorentný úver vám zvyčajne stačiť nebude. Jeho limity sú nastavené konzervatívne a podmienky čerpania sú prísne. Pri súčasných úrokových sadzbách ECB, ktoré sa držia na úrovni 2,65 %, sú banky pri posudzovaní schopnosti splácať ešte opatrnejšie než v minulosti. Malý kontokorent jednoducho nedokáže pokryť investície do technológií alebo nákup tovaru vo väčšom rozsahu.
Rigidné tabuľky vs. dynamické podnikanie
Bankové algoritmy sú nastavené na ideálneho klienta, ktorým je pre ne zamestnanec s trvalým pracovným pomerom. Ako živnostník do týchto tabuliek zapadáte len veľmi ťažko. Ak máte prirodzené sezónne výkyvy v tržbách, banka to nevidí ako bežnú súčasť biznisu, ale ako varovný signál. Rigidné systémy nedokážu spracovať fakt, že v lete môžete mať tržby trojnásobne vyššie než v zime. Ďalšou bariérou je dĺžka podnikania. Väčšina tradičných inštitúcií vyžaduje minimálne 24 mesiacov histórie a aspoň dve uzavreté účtovné obdobia. To diskvalifikuje tisíce perspektívnych firiem, ktoré fungujú rok a potrebujú sa posunúť vpred.
Prísny prístup k bonite klienta
Tradičný proces schvaľovania podnikateľského úveru v banke je neúprosný a zameriava sa na každý detail vašej finančnej minulosti. Stačí jedno drobné omeškanie platby poistného alebo splátky starého úveru a vaša bonita prudko klesá. Ak sa pýtate, prečo banka zamietla úver živnostníkovi práve vo vašom prípade, odpoveďou môže byť aj prísny pohľad na vaše súkromné výdavky z podnikateľského účtu. Banky čoraz častejšie penalizujú nepomer medzi čistým ziskom a osobnou spotrebou. Často tiež narážate na požiadavku neúmerného zabezpečenia nehnuteľnosťou, čo je pre moderného podnikateľa, ktorý si váži svoju nezávislosť, neprijateľné riziko. Mnohí preto hľadajú flexibilnejšie riešenia, ktoré nekontrolujú každý nákup v potravinách.
5 Najčastejších dôvodov, prečo banka zamietla úver živnostníkovi
Pochopenie bankovej logiky je prvým krokom k úspešnému financovaniu vášho biznisu. Banky sa rozhodujú na základe prísnych matematických modelov, ktoré však často neodrážajú reálnu kondíciu vášho podnikania. Ak hľadáte odpoveď na to, prečo banka zamietla úver živnostníkovi, musíte sa pozrieť na svoje čísla očami analytika, ktorý uprednostňuje istotu pred potenciálom.
Pasca daňovej optimalizácie
Väčšina SZČO na Slovensku využíva paušálne výdavky vo výške 60 %. Je to vynikajúci nástroj na legálne zníženie daňového zaťaženia. Pre banku je to však pasca. Ak máte ročný obrat 50 000 €, po odpočítaní paušálnych výdavkov a odvodov, ktoré v roku 2026 dosahujú minimálne 425,03 € mesačne, vám ostane nízky papierový zisk. Vaše reálne peniaze na účte banku nezaujímajú. Sledujú len základ dane. Ak je váš zisk po optimalizácii nízky, banka vás vyhodnotí ako neschopného splácať. V takejto situácii je riešením pôžička bez daňového priznania, ktorá posudzuje vašu bonitu na základe skutočných obratov, nie účtovných trikov.
Okrem daní sú kritickým faktorom aj existujúce dlhy. Príliš vysoké RPMN na starých spotrebných úveroch alebo prečerpaný kontokorentný úver na maximum signalizujú finančnú tieseň. Banky tiež vyžadujú minimálne 24 mesiacov podnikateľskej histórie. Ak podnikáte kratšie, chýbajúca finančná stopa je pre ne neprekonateľnou prekážkou. Nové firmy sú v ich očiach rizikom, ktorému sa radšej vyhnú.
Úverový register a exekúcia
Vaša platobná disciplína je pod neustálym drobnohľadom. Slovenský bankový úverový register (SBCB) uchováva informácie o každom vašom zaváhaní. Možno vás to prekvapí, ale aj stará zabudnutá splátka za telefón môže byť dôvodom, prečo banka zamietla úver živnostníkovi pri žiadosti o väčší investičný úver. Ak je voči vám vedená aktívna exekúcia, dvere do banky zostávajú okamžite zatvorené. Pred podaním žiadosti si vždy skontrolujte aj nedoplatky v Sociálnej poisťovni, ktoré sú častým dôvodom automatického zamietnutia. Ak potrebujete rýchly kapitál a banka vás odmietla kvôli drobným nedostatkom, skúste preveriť dostupné pôžičky na ičo od nebankových poskytovateľov.
Posledným faktorom je špecifické odvetvie a doba obratu hotovosti. Ak pôsobíte v rizikových sektoroch, ako je stavebníctvo alebo doprava, banky sú pri schvaľovaní oveľa prísnejšie. Dlhá splatnosť faktúr vašich odberateľov navyše vytvára tlak na váš prevádzkový kapitál. Ak peniaze z faktúr prichádzajú neskoro, banka sa obáva, že nebudete mať z čoho platiť mesačné splátky úveru.
Ako poskytovatelia hodnotia vašu bonitu a cash flow
Ak ste niekedy premýšľali nad tým, prečo banka zamietla úver živnostníkovi, odpoveď sa často skrýva v spôsobe, akým inštitúcie čítajú vaše finančné zdravie. V roku 2026 sa už poskytovatelia nespoliehajú len na statické údaje z minuloročného daňového priznania. Moderný finančný sektor prechádza na dynamické hodnotenie, kde je hlavným hrdinom váš reálny pohyb peňazí na účte. Bonita už nie je len o tom, koľko ste zarobili pred rokom, ale o tom, akú máte schopnosť generovať hotovosť práve teraz.
Kľúčovým pojmom je prevádzkový kapitál. Poskytovatelia sledujú, či vám po zaplatení všetkých faktúr a odvodov zostáva dostatok prostriedkov na bezpečnú splátku úveru. Na rozdiel od bánk, ktoré sa držia rigidných tabuliek, progresívni nebankoví partneri využívajú financovanie na IČO založené na aktuálnej kondícii firmy. Tento proces výrazne urýchľuje digitálne overenie totožnosti, ktoré umožňuje spracovať vašu žiadosť v priebehu minút, nie dní.
Zmluva o predložení výpisov z účtu
Bankové výpisy sú pre analytikov zrkadlom vášho podnikania. Pri ich skúmaní nehľadajú len konečný zostatok, ale štruktúru vašich výdavkov. Sledujú pomer medzi príjmami od vašich odberateľov a fixnými nákladmi, ako sú energie, nájom alebo splátky iných záväzkov. Ak analytik vidí, že väčšina vašich príjmov odchádza z účtu okamžite po pripísaní, môže to vyhodnotiť ako riziko pre cash flow monitoring. Pred žiadosťou o úver je preto rozumné obmedziť neidentifikovateľné výbery hotovosti alebo nepravidelné súkromné nákupy z podnikateľského účtu. Čistá a prehľadná história platieb je najlepšou cestou, ako predísť situácii, kedy vám banka neschváli potrebný kapitál.
Moderný cash flow skóring
Tradičné bankovníctvo často trestá živnostníkov za to, že sú šikovní v optimalizácii daní. Moderný cash flow skóring však tento prístup mení. Pre mnohých poskytovateľov začína obrat na IČO vyhrávať nad čistým ziskom. Dôvod je jednoduchý. Obrat ukazuje reálnu trhovú silu vašej firmy a objem zákaziek, ktoré spracovávate. Veľmi dôležitá je aj diverzifikácia odberateľov. Ak máte desať pravidelných klientov, vaša stabilita je v očiach poskytovateľa oveľa vyššia, než keby ste boli závislí len od jedného veľkého partnera. Technológie dnes umožňujú okamžité posúdenie tejto stability, čím sa odbúrava zbytočná administratíva a vy získavate peniaze v čase, keď ich váš biznis najviac potrebuje.
Čo robiť po zamietnutí žiadosti: Praktický plán B
Zamietnutie úveru v banke nie je definitívny rozsudok nad vaším biznisom. Je to signál, že vaše aktuálne nastavenie nespĺňa rigidné bankové kritériá. Prvým krokom je zistiť presnú príčinu. Podľa platnej legislatívy majú banky povinnosť informovať vás o dôvodoch neschválenia žiadosti. Ak viete, prečo banka zamietla úver živnostníkovi vo vašom konkrétnom prípade, môžete podniknúť kroky k náprave.
Pripravte sa na to, že banka vám nemusí dať detailný návod. Musíte byť proaktívni. Začnite tým, že si prejdete tento kontrolný zoznam:
- Požiadajte o oficiálne písomné zdôvodnenie zamietnutia žiadosti.
- Stiahnite si výpis z úverového registra (SBCB), aby ste videli svoju históriu očami banky.
- Skontrolujte portál Sociálnej poisťovne kvôli drobným nedoplatkom, ktoré často blokujú schválenie.
- Pripravte si bankové výpisy za posledných 6 mesiacov a analyzujte štruktúru svojich výdavkov.
Rýchla náprava finančného profilu
Často stačí málo, aby sa vaša bonita v očiach veriteľa zlepšila. Ak máte drobné záväzky po lehote splatnosti, okamžite ich vyrovnajte. Pre banky sú aj 10-eurové nedoplatky červenou vlajkou. Ak splácate viacero nevýhodných mikropôžičiek, ich konsolidácia do jedného celku zníži vaše mesačné zaťaženie a zlepší prevádzkový kapitál. Nezabúdajte ani na disciplínu pri fakturácii. Pravidelné prítoky od odberateľov vyzerajú na výpisoch oveľa lepšie než nárazové platby raz za kvartál. Ak banka stále váha, riešením môže byť nebanková pôžička pre živnostníkov, ktorá dokáže flexibilnejšie reagovať na vaše potreby.
Kedy prejsť na online žiadosť
Ak vás tlačí čas a faktúry sa kopia, čakať týždne na vyjadrenie banky je luxus, ktorý si nemôžete dovoliť. V takejto situácii je online žiadosť efektívnou skratkou k peniazom. Digitálny proces prebieha bez nutnosti osobnej návštevy pobočky, čo vám šetrí hodiny drahocenného času. Moderná pôžička na IČO je navrhnutá tak, aby riešila akútne výpadky likvidity rýchlo a bez zbytočnej byrokracie.
Zatiaľ čo bankový proces schvaľovania môže trvať 14 a viac dní, online riešenia poskytujú odpoveď často v priebehu jedného pracovného dňa. Je to spôsobené automatizovaným skóringom, ktorý sa sústredí na váš aktuálny cash flow, nie na to, či ste si pred rokom optimálne nastavili dane. Ak hľadáte spoľahlivého partnera, ktorý rozumie dynamike vášho podnikania, vyplňte nezáväznú žiadosť online a získajte ponuku na mieru ešte dnes.
Nebankové financovanie na IČO: Bezpečné riešenie pre SZČO
Keď už presne viete, prečo banka zamietla úver živnostníkovi vo vašom prípade, prichádza čas na hľadanie funkčných alternatív. Nebankové financovanie už dávno nie je vnímané ako posledná možnosť pre problémových klientov. V roku 2026 ide o strategický nástroj pre podnikateľov, ktorí si cenia svoj čas a potrebujú rýchly prevádzkový kapitál na rozvoj firmy. Tieto inštitúcie vypĺňajú dieru na trhu, ktorú zanechali tradičné banky svojimi rigidnými pravidlami a neochotou financovať dynamické segmenty ekonomiky.
Hlavným pilierom bezpečného nebankového úveru je absolútna transparentnosť. Na rozdiel od komplikovaných bankových zmlúv s desiatkami odkazov pod čiarou, moderní poskytovatelia komunikujú jasne. Už pri podaní žiadosti presne vidíte svoju úrokovú sadzbu a celkovú nákladovosť vyjadrenú cez RPMN. Sprostredkovanie financovania cez overených partnerov vám navyše zaručuje, že vaša zmluva bude spĺňať všetky zákonné štandardy bez skrytých poplatkov za predčasné splatenie alebo vedenie účtu.
Výhody online procesu Online Pôžičky
Naším cieľom je odbúrať zbytočnú byrokraciu, ktorá vás v banke tak frustrovala. Online proces sa zameriava na reálne výsledky vašej firmy a vašu aktuálnu schopnosť generovať cash flow. Zatiaľ čo v banke ste na verdikt čakali týždne, u nás môže byť žiadosť schválená v priebehu niekoľkých hodín. Veľkou výhodou je dostupnosť riešení aj pre začínajúcich živnostníkov, ktorí ešte nemajú za sebou dve uzavreté účtovné obdobia. Pôžička na IČO bez daňového priznania je tak ideálnou cestou k okamžitým financiám pre každého, kto potrebuje investovať do tovaru alebo technológií bez zbytočného odkladu.
Ako vybrať správneho partnera
Pri hľadaní alternatívneho financovania je kľúčová obozretnosť. Vždy sa zaujímajte o históriu sprostredkovateľa a referencie iných podnikateľov. Správny partner sa vás nebude pýtať len na to, prečo banka zamietla úver živnostníkovi, ale bude hľadať cestu, ako váš biznis posunúť vpred. V zmluve o úvere si všímajte predovšetkým jasne definované termíny splátok a podmienky pri mimoriadnych situáciách. Férový poskytovateľ vám umožní flexibilne reagovať na potreby vášho podnikania bez sankcií, ktoré by ohrozili vašu stabilitu. Ak potrebujete rýchle a bezpečné riešenie, Získajte ponuku financovania na IČO ešte dnes a začnite rásť bez zbytočných administratívnych bariér.
Získajte financovanie, ktoré rozumie vášmu biznisu
Banková byrokracia a rigidné tabuľky často nerešpektujú dynamiku moderného podnikania. Pochopenie toho, prečo banka zamietla úver živnostníkovi, je však prvým krokom k nájdeniu lepšej cesty. Či už za neschválením stála daňová optimalizácia, alebo krátka história firmy, riešenia existujú. Kľúčom k úspechu v roku 2026 je zamerať sa na reálny cash flow a využiť flexibilitu nebankového sektora, ktorý dokáže oceniť skutočný potenciál vašej firmy.
Nenechajte sa zastaviť jedným zamietnutím. Online riešenia ponúkajú rýchlosť a nízku administratívu, ktorú váš biznis potrebuje pre plynulý rast a udržanie zdravej likvidity. Požiadajte o pôžičku pre živnostníkov online a získajte financovanie bez zbytočných otázok. Naši licencovaní partneri vám zabezpečia rýchle online posúdenie žiadosti bez nutnosti návštevy pobočky. Financovanie je navyše dostupné aj bez predkladania daňového priznania. Vaše podnikanie si zaslúži partnera, ktorý vidí reálne výsledky, nie len účtovné výkazy. Veríme, že s tými správnymi nástrojmi posuniete svoju firmu na novú úroveň rýchlejšie, než ste plánovali.
Často kladené otázky
Prečo mi banka zamietla úver, aj keď mám vysoký obrat?
Banky sa pri posudzovaní žiadosti sústredia predovšetkým na základ dane, nie na váš hrubý obrat. Ak využívate paušálne výdavky, váš papierový zisk je pre ne príliš nízky. To je častý dôvod, prečo banka zamietla úver živnostníkovi. Analytici sa obávajú, že po zaplatení odvodov a nákladov vám nezostane dostatok prostriedkov na splátku. Nebankoví poskytovatelia však viac sledujú reálny cash flow na vašom účte, čo vám otvára dvere k financiám.
Môžem dostať pôžičku na IČO, ak som v strate?
Áno, nebankové financovanie je dostupné aj pre subjekty v účtovnej strate. Tradičné inštitúcie sa striktne držia výsledkov v daňovom priznaní, ale moderní poskytovatelia hodnotia bonitu podľa obratu a schopnosti generovať hotovosť. Ak vaša firma vykazuje pravidelné príjmy od odberateľov, strata nemusí byť prekážkou. Sprostredkujeme vám riešenia, ktoré zohľadňujú dynamiku vášho podnikania a potrebu prevádzkového kapitálu bez ohľadu na minulé účtovné obdobia.
Ako dlho musím podnikať, aby som mohol požiadať o nebankový úver?
Zatiaľ čo banky bežne vyžadujú aspoň 24 mesiacov histórie, nebankoví partneri sú oveľa prístupnejší. Často stačí, ak podnikáte 6 až 12 mesiacov a viete preukázať pravidelné tržby na podnikateľskom účte. Niektoré online riešenia sú dostupné dokonca aj pre začínajúcich živnostníkov s kratšou históriou. Dôležitá je stabilita vašich prítokov a prehľadný cash flow monitoring, ktorý poskytovateľovi potvrdí vašu schopnosť splácať záväzok v dohodnutých termínoch.
Čo je to RPMN a prečo je dôležitá pri podnikateľskom úvere?
RPMN (Ročná percentuálna miera nákladov) predstavuje celkovú nákladovosť úveru vrátane úrokov a všetkých poplatkov. Je to najpresnejší ukazovateľ, podľa ktorého môžete porovnať rôzne ponuky na trhu. Pri podnikateľskom úvere je dôležitá, pretože vám jasne povie, koľko za peniaze skutočne zaplatíte. Vždy sa pýtajte na konečnú sumu, ktorú vrátite. Pomôže vám to správne vypočítať návratnosť vašej investície do podnikania a udržať si zdravú ziskovosť firmy.
Dá sa získať pôžička pre živnostníka bez daňového priznania?
Áno, pôžička bez daňového priznania je jedným z najvyhľadávanejších produktov pre SZČO. Namiesto účtovných výkazov sa pri posudzovaní žiadosti využívajú bankové výpisy z vášho účtu. Tento prístup je ideálny pre podnikateľov, ktorí legálne optimalizujú svoje dane a v priznaní vykazujú nízky zisk. Proces urýchľuje aj digitálne overenie totožnosti, vďaka čomu môžete získať financovanie na IČO rýchlo a bez nutnosti zdĺhavého dokladovania príjmov z minulého roka.
Čo sa stane, ak nebudem schopný splácať nebankovú pôžičku?
Ak sa dostanete do problémov so splácaním, najdôležitejšia je okamžitá komunikácia s poskytovateľom. Ignorovanie situácie môže viesť k exekúcii, čo je právny proces vymáhania dlhu, ktorý vážne poškodí vašu bonitu. Väčšina serióznych partnerov je ochotná dohodnúť sa na dočasnom odklade splátok alebo úprave splátkového kalendára. Vždy si vopred preverte podmienky v zmluve, aby ste vedeli, aké máte možnosti v prípade nečakaného výpadku vašich tržieb.
Aké dokumenty potrebujem k online žiadosti o úver na IČO?
K vybaveniu online žiadosti o úver na IČO potrebujete minimum dokladov. Pripravte si platný občiansky preukaz a bankové výpisy z vášho podnikateľského účtu, zvyčajne za posledných 6 mesiacov. V niektorých prípadoch môže poskytovateľ požiadať o potvrdenie o nedoplatkoch v Sociálnej poisťovni. Celý proces prebieha elektronicky, takže nemusíte nikam chodiť. Digitálne spracovanie zaručuje, že vaše financovanie bude vybavené v priebehu niekoľkých hodín od odoslania online formulára.
Je nebankové financovanie bezpečné pre moju firmu?
Nebankové financovanie je pre vašu firmu bezpečné, ak využívate služby overených a licencovaných partnerov. Online Pôžičky spolupracujú výhradne so subjektmi, ktoré dodržiavajú prísne pravidlá transparentnosti a ochrany klienta. Všetky podmienky vrátane RPMN a termínov splácania sú jasne stanovené v zmluve. Tento spôsob získavania kapitálu je dnes legitímnym nástrojom pre rast tisícov firiem na Slovensku, ktoré hľadajú rýchlejšiu a menej byrokratickú alternatívu k tradičnému bankovníctvu.
Pridaj komentár