
Znamená zamietavé stanovisko z banky skutočný koniec vašich podnikateľských plánov? Vôbec nie. Mnohí úspešní podnikatelia čelia situácii, kedy ich oficiálne čísla v daňovom priznaní neodzrkadľujú reálny potenciál firmy. Ak hľadáte spôsob, ako získať kapitál napriek prísnym tabuľkám, pôžička pre živnostníka so zlou bonitou predstavuje efektívnu cestu k stabilizácii vášho cashflow.
Súhlasíme s tým, že procesy v tradičných inštitúciách sú často príliš pomalé a byrokratické pre potreby moderného trhu v roku 2026. Chápeme váš stres z nedostatku prevádzkového kapitálu aj obavy z nejasných podmienok niektorých poskytovateľov. Sľubujeme vám, že v tomto článku získate komplexný prehľad o tom, ako financovať svoje podnikanie prostredníctvom flexibilných riešení s transparentnými splátkami.
Prevedieme vás aktuálnymi možnosťami na trhu, vysvetlíme vplyv novej legislatívy o spotrebiteľských úveroch a ukážeme vám, ako vybaviť všetko potrebné rýchlo a online. Zistite, ako získať financie na dôležitú investíciu bez zbytočných papierov a nekonečného čakania. Vaša cesta k stabilnému rastu začína správnym výberom partnera, ktorý rozumie dynamike vášho podnikania.
Kľúčové Poznatky
- Zistite, prečo daňová optimalizácia nemusí byť prekážkou a ako nebankoví partneri posudzujú vašu reálnu schopnosť splácať.
- Objavte alternatívne cesty k financovaniu na IČO, ktoré sú dostupné aj bez nutnosti predkladania aktuálneho daňového priznania.
- Naučte sa, ako efektívne zvýšiť svoje šance na schválenie žiadosti vďaka transparentnosti a vhodnému zabezpečeniu úveru.
- Získajte prehľad o tom, kedy je pôžička pre živnostníka so zlou bonitou strategickým riešením a na aké náklady sa vopred pripraviť.
- Zistite, ako moderné online sprostredkovanie radikálne zrýchľuje proces získania kapitálu a odbúrava zbytočnú byrokraciu.
Čo skutočne znamená zlá bonita pre živnostníka?
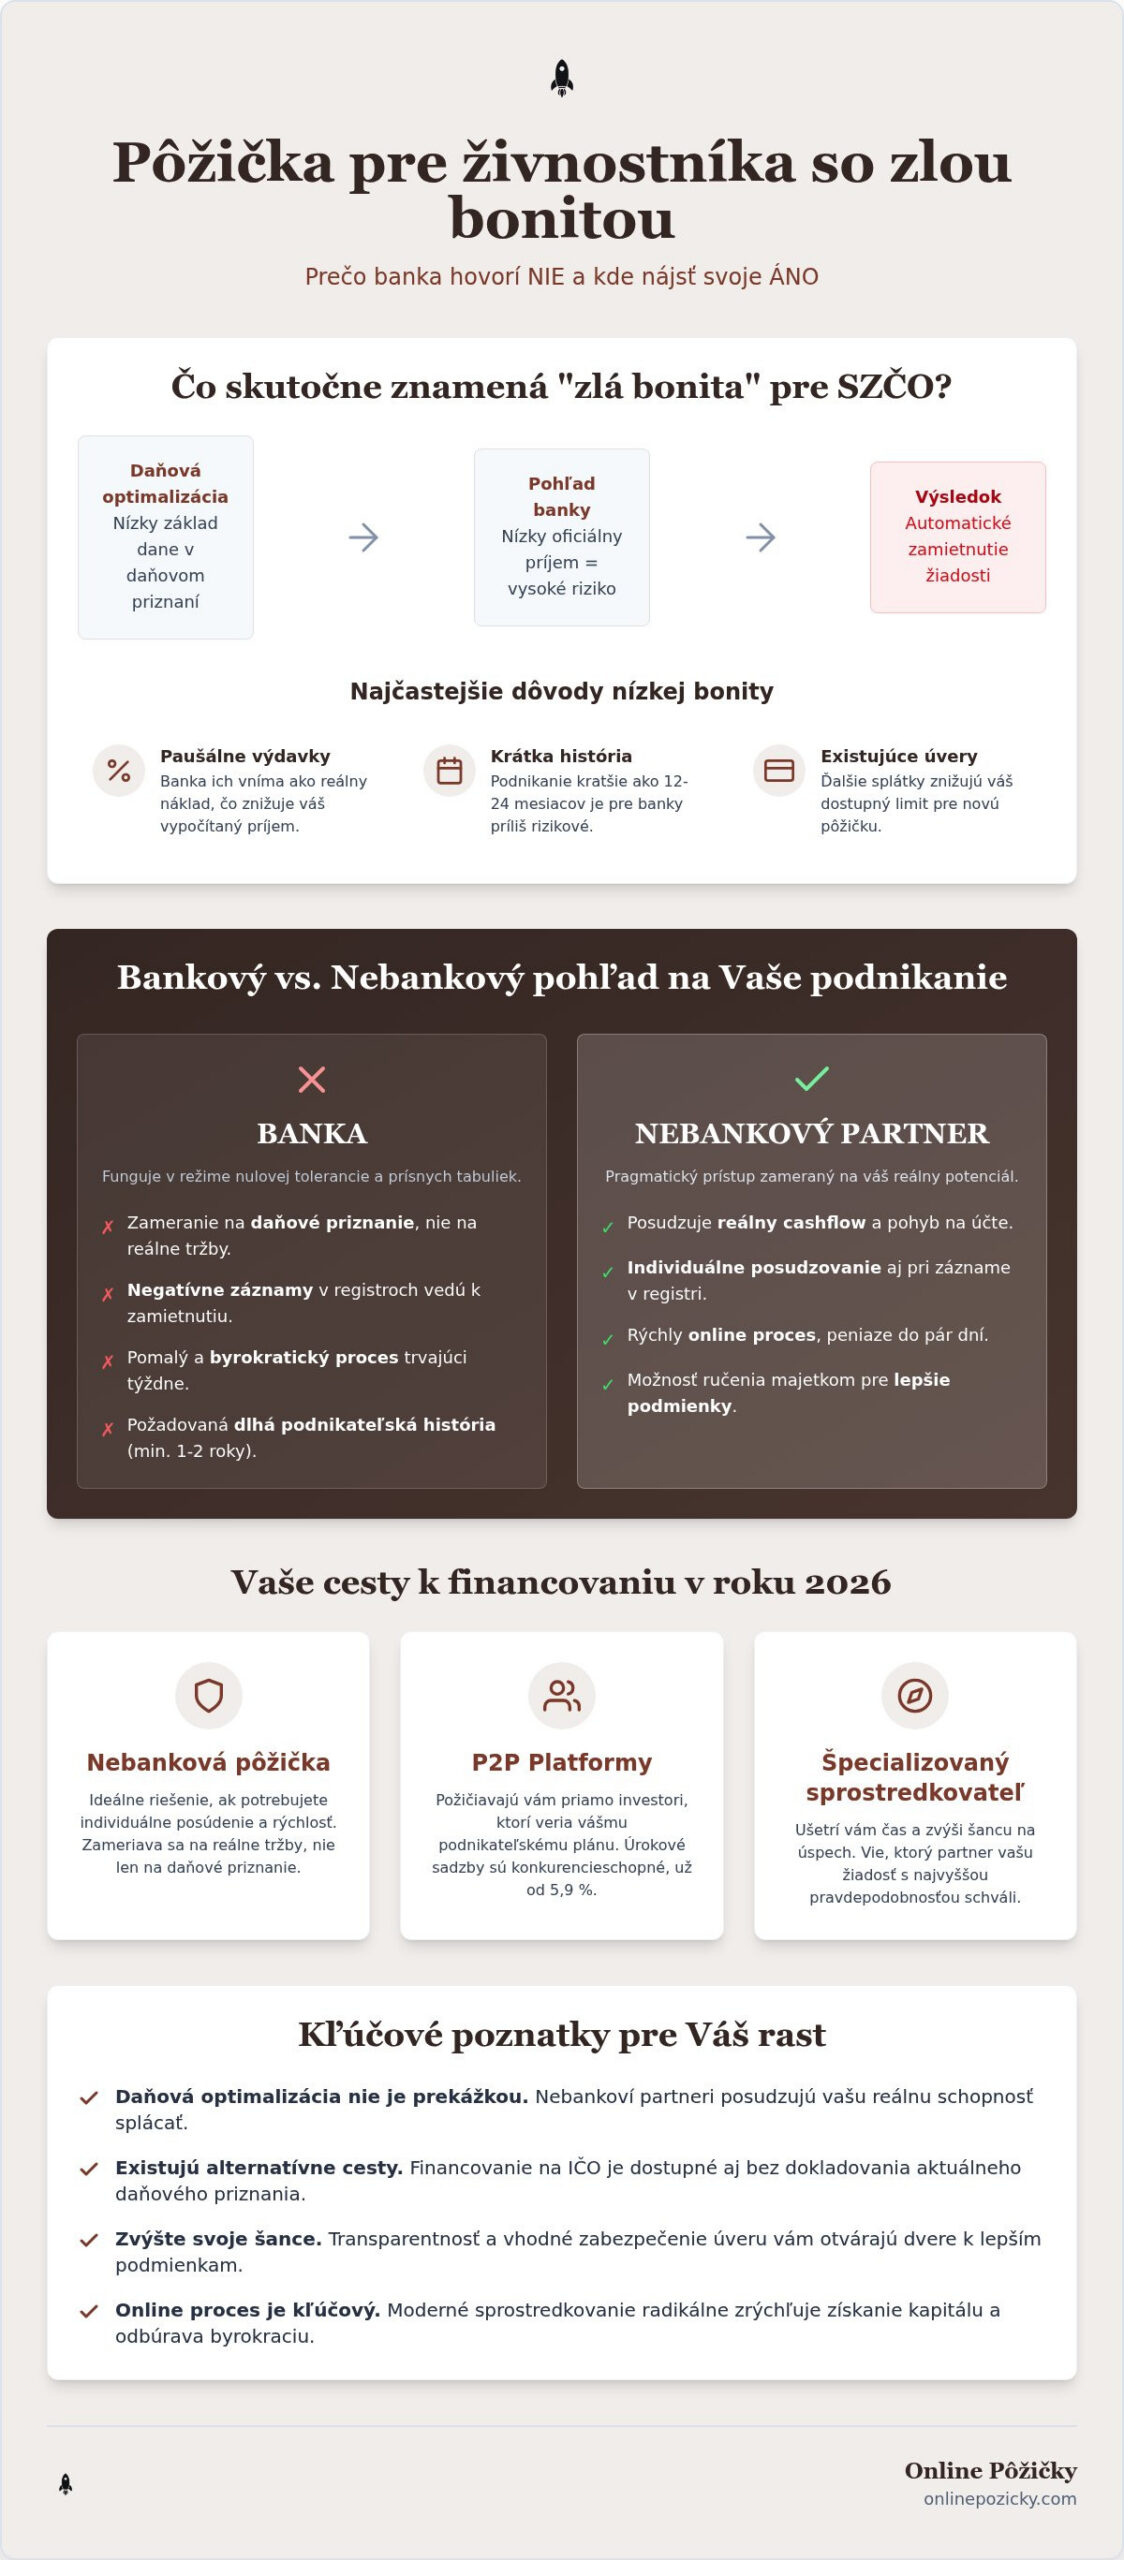
Bonita nie je vytesaná do kameňa. Pre väčšinu finančných inštitúcií predstavuje len súbor štatistických údajov, ktoré majú predpovedať vašu schopnosť splácať záväzky. Ak však podnikáte, viete, že realita je oveľa zložitejšia než jeden riadok v tabuľke. Zlá bonita často vzniká tam, kde sa ako podnikateľ snažíte o maximálnu efektivitu. Daňová optimalizácia je toho najlepším príkladom. To, čo je dobré pre vašu peňaženku, je v očiach bankového analytika často vnímané ako riziko.
Ak chcete do hĺbky pochopiť, čo znamená bonita a úverové skóre, ide v podstate o matematické vyjadrenie pravdepodobnosti zlyhania. Banky sa pozerajú na vašu minulosť. Sledujú každý jeden omeškaný cent v Sociálnej poisťovni alebo starú splátku kreditky, na ktorú ste zabudli počas dovolenky. Rozdiel medzi negatívnym záznamom v registri a nízkym priznaným príjmom je však zásadný. Kým register hovorí o vašej disciplíne, nízky zisk hovorí len o účtovných číslach.
Práve v takýchto momentoch prichádza na rad pôžička pre živnostníka so zlou bonitou. Toto riešenie je navrhnuté tak, aby preklenulo priepasť medzi vašou reálnou finančnou silou a tým, čo vidí bankový systém. Moderné nebankové subjekty v roku 2026 už nepracujú len so zastaranými modelmi. Hľadajú spôsoby, ako podporiť životaschopné podnikanie aj vtedy, keď oficiálne skóre nie je ideálne.
Najčastejšie dôvody nízkej bonity u SZČO
Využívanie paušálnych výdavkov vo výške 60 % je pre živnostníkov skvelý nástroj na zníženie daní. Banka však tento odpočet vníma ako reálny náklad, čo drasticky znižuje váš vypočítaný čistý príjem. Ak k tomu pridáte krátku históriu podnikania, konkrétne menej ako 12 až 24 mesiacov, stávate sa pre bankový sektor neviditeľným alebo príliš rizikovým subjektom. Svoju rolu zohrávajú aj existujúce úvery, ktoré vyčerpávajú váš mesačný limit na splátky.
Bankový vs. nebankový pohľad na rizikovosť
Banky fungujú v režime nulovej tolerancie. Ak nespĺňate jeden z desiatok parametrov, vaša žiadosť končí v koši. Nebankoví partneri sú v tomto smere oveľa pragmatickejší. Zaujíma ich váš reálny cashflow, teda skutočný pohyb peňazí na účte, a nie len výsledok v daňovom priznaní. Pre udržanie prevádzky a rozvoj firmy je v roku 2026 kľúčová rýchlosť. Pôžička pre živnostníka so zlou bonitou cez nebankový sektor umožňuje získať kapitál v čase, keď ho skutočne potrebujete, bez zbytočného čakania na byrokratické zázraky.
Možnosti financovania: Kde uspieť, keď vás banka odmietne?
Banky majú prísne algoritmy. Ak z nich vypadnete, dvere sa okamžite zatvoria. Nebankové subjekty však vidia príležitosť tam, kde banka vidí len riziko. Práve preto je pôžička pre živnostníka so zlou bonitou v nebankovom sektore často jedinou reálnou cestou k rozvoju. Tieto spoločnosti sa nezameriavajú len na staré resty v registroch. Skúmajú váš aktuálny potenciál a schopnosť generovať tržby v reálnom čase. Váš úspech v podnikaní by nemal závisieť od jedného zamietavého e-mailu z banky.
Okrem klasických nebankoviek sa do popredia dostávajú P2P platformy a súkromní investori. Tu vám nepožičiava inštitúcia, ale skupina ľudí, ktorí chcú zhodnotiť svoj kapitál. Tí sa často pozerajú na váš podnikateľský plán a reálnu históriu vašich zákaziek namiesto čísel v registroch. V roku 2026 tento trend rastie. Digitalizácia umožňuje investorom rýchlejšie vyhodnotiť potenciál vášho biznisu. Úrokové sadzby pri P2P platformách začínajú na úrovni 5,9 %, čo je konkurencieschopné aj voči bankám. Je to flexibilná cesta pre tých, ktorých bankový skóring nespravodlivo diskvalifikuje.
Využitie špecializovaného sprostredkovateľa vám ušetrí týždne behania po pobočkách a vypĺňania slepých žiadostí. Sprostredkovateľ pozná aktuálnu náladu na trhu a priechodnosť jednotlivých partnerov. Presne vie, kde má vaša žiadosť najvyššiu šancu na úspech. Namiesto hádania, či prejdete, stavte na skúsenosti partnera. Ten vás nasmeruje k schváliteľnému úveru bez zbytočných otázok a administratívy. Ak hľadáte riešenie na mieru, stačí si vybrať vhodnú pôžičku online a začať proces ešte dnes. Ušetríte čas, ktorý môžete venovať rozvoju svojho podnikania.
Nebanková pôžička pre živnostníkov so zlou bonitou
Nebankoví poskytovatelia využívajú individuálne posudzovanie každej žiadosti. Automatizované zamietnutia sú tu výnimkou. Ak máte záznam v registri, môžete šance na schválenie zvýšiť ručením majetkom. Často stačí auto alebo iný hnuteľný majetok. Týmto spôsobom získate nielen lepšiu priechodnosť, ale aj výhodnejší úrok. Podrobnejšie informácie nájdete v článku o tom, ako funguje nebanková pôžička pre živnostníkov v aktuálnom roku. Je to pragmatický nástroj pre podnikateľov, ktorí potrebujú rýchle riešenie bez zbytočnej byrokracie.
Úver na IČO bez dokladovania príjmu
Tento produkt je ideálny pre podnikateľov, ktorí majú vysoké obraty, ale nízky zisk kvôli optimalizácii. Schvaľovanie prebieha na základe pohybov na podnikateľskom účte. Poskytovateľa zaujíma, koľko peňazí vám reálne preteká firmou. Je to férový prístup k ľuďom, ktorí reálne zarábajú, ale papierovo to banke nevedia dokázať. Prečítajte si, pre koho je určená pôžička na IČO a aké limity sa na ňu vzťahujú. Väčšinou ide o sumy do 10 000 až 20 000 eur bez nutnosti predkladať daňové priznanie, čo výrazne zrýchľuje celú cestu k financiám.
Ako zvýšiť šance na schválenie pôžičky napriek záznamom
Záznam v úverovom registri alebo nízke skóre nemusia byť konečnou stanicou pre vaše podnikanie. Poskytovatelia v nebankovom sektore hľadajú dôvody, prečo vám peniaze požičať, nie prečo vás odmietnuť. Kľúčom k úspechu je však vaša aktívna príprava. Ak prídete s jasným plánom a férovým prístupom, vaša pôžička pre živnostníka so zlou bonitou má reálnu šancu na schválenie. Zabudnite na zúfalé pokusy a stavte na premyslenú taktiku.
Transparentnosť je v tomto procese vaším najsilnejším spojencom. Nikdy sa nepokúšajte zatajovať existujúce dlhy alebo negatívne záznamy. Poskytovatelia majú prístup k rovnakým databázam ako banky a klamstvo odhalia v priebehu niekoľkých sekúnd. Keď však o probléme hovoríte otvorene hneď na začiatku, budujete si dôveru. Mnohí partneri dokážu akceptovať staré prehrešky, ak vidia, že váš súčasný cashflow je stabilný a perspektívny.
Ak potrebujete vyššiu sumu, zvážte zabezpečenie úveru. Ručenie autom, strojom alebo nehnuteľnosťou radikálne znižuje riziko pre poskytovateľa. To sa okamžite odrazí na vyššej priechodnosti vašej žiadosti a často aj na nižšom úroku. Ďalšou efektívnou cestou je prizvanie spoludlžníka. Ak má váš partner alebo obchodný spoločník čisté registre, jeho bonita sa sčíta s vašou. Týmto jednoduchým krokom sa z rizikového klienta stávate pre finančnú inštitúciu zaujímavým partnerom.
Príprava podkladov pre nebankový sektor
Namiesto hŕby zbytočných papierov sa sústreďte na to podstatné. Pripravte si výpisy z podnikateľského účtu za posledných 6 mesiacov. Tie sú pre nebankových partnerov dôležitejšie než daňové priznanie. Ukazujú totiž reálny pohyb peňazí a vašu schopnosť generovať tržby. Taktiež si pripravte:
- Zoznam uhradených faktúr za posledné obdobie.
- Podpísané zmluvy o budúcich zákazkách, ktoré garantujú budúci príjem.
- Doklady o vlastníctve majetku, ak plánujete úver zabezpečiť.
Strategické kroky pred podaním žiadosti
Využite fakt, že v roku 2026 stále doznievajú efekty generálneho pardonu na dlhy v poisťovniach. Ak máte drobné podlžnosti v Sociálnej alebo zdravotnej poisťovni, uhraďte ich skôr, než odošlete žiadosť. Čistý štít voči štátu je obrovským plusom. Taktiež sa pokúste konsolidovať drobné, nevýhodné mikropôžičky do jedného celku. Menej aktívnych úverov v registroch automaticky zvyšuje vaše skóre. Ak si nie ste istí, aký produkt je pre vás ideálny, pomôže vám odborná konzultácia a prehľad o tom, ako fungujú pôžičky pre podnikateľov. Správne nasmerovanie vám ušetrí čas aj zbytočné zamietnutia.
Riziká a náklady pôžičiek pre rizikových živnostníkov
Priznajme si to otvorene. Každá finančná injekcia pre podnikateľa s nižším skóringom má svoju cenu. Ak je vaším cieľom pôžička pre živnostníka so zlou bonitou, musíte počítať s tým, že poskytovateľ si za zvýšené riziko vypýta vyššiu odmenu. Je to pragmatický obchodný vzťah. Vy získate kapitál, na ktorý by ste v banke čakali márne, a nebankový subjekt kompenzuje pravdepodobnosť komplikácií vyšším úrokom. V roku 2026 sa úrokové sadzby nebankových poskytovateľov začínajú na úrovni 9,99 %, čo odzrkadľuje aktuálnu trhovú situáciu a mieru rizika.
Sledujte primárne RPMN, teda ročnú percentuálnu mieru nákladov. Tento údaj je oveľa dôležitejší než samotná úroková sadzba. RPMN v sebe zahŕňa nielen čistý úrok, ale aj všetky poplatky spojené s poskytnutím úveru či vedením účtu. Nová legislatíva účinná od novembra 2026 síce sprísňuje ochranu spotrebiteľa a reguluje trh, no stále platí, že detaily v zmluve rozhodujú o vašej konečnej preplatenosti. Vyhnite sa prekvapeniam a žiadajte jasné vyčíslenie celkových nákladov vopred.
Psychologický tlak pri podnikaní so záväzkami môže byť vyčerpávajúci. Pôžička v čase finančnej tiesne by mala byť strategickým nástrojom, nie zúfalým pokusom o zaplátanie dier. Ak peniaze neinvestujete do rastu alebo stabilizácie firmy, len prehlbujete svoju zlú bonitu. Každé euro z úveru musí mať jasný cieľ. Chcete mať istotu, že podmienky budú transparentné a férové? Stačí, ak si vyberiete bezpečnú pôžičku online a získate ponuku, ktorá rešpektuje vašu aktuálnu situáciu bez skrytých háčikov.
Na čo si dať pozor v zmluve
Zamerajte sa na sankcie za omeškanie splátky. V nebankovom sektore môžu byť tieto pokuty nastavené prísnejšie. Preverte si aj podmienky pre predčasné splatenie. Moderní poskytovatelia by vám nemali klásť prekážky, ak chcete dlh vyrovnať skôr. Dôležitý je aj typ úroku. Kým fixný úrok vám zaručuje stabilitu splátok počas celého obdobia, variabilný môže v roku 2026 reagovať na zmeny trhových sadzieb, čo prináša neistotu do vášho mesačného rozpočtu.
Plánovanie splácania a cashflow
Nikdy nechoďte na hranu svojich možností. Vytvorte si rezervu aspoň na dve splátky vopred pre prípad, že váš odberateľ mešká s úhradou faktúry. Úspešné a včasné splatenie tohto úveru je vašou najlepšou investíciou do budúcnosti. Postupne tak vymazávate negatívny tieň svojej minulosti a budujete si cestu k lacnejším bankovým produktom. Používajte financie na nákup tovaru, technológií alebo na preklenutie sezónnych výpadkov, nikdy nie na osobnú spotrebu, ktorá negeneruje ďalšiu hodnotu.
Vybavte si pôžičku online: Rýchly proces cez Online Pôžičky
V roku 2026 je čas najcennejšou menou každého podnikateľa. Behanie po bankových pobočkách s priečinkom plným dokumentov je minulosťou, ktorá vás len zdržuje od reálnej práce. Ak je vaším cieľom pôžička pre živnostníka so zlou bonitou, najrýchlejšia cesta vedie cez digitálne platformy. Pôsobíme ako váš navigátor vo svete nebankových financií. Neodovzdávame vám len zoznam firiem; spájame vás priamo s tými, ktorí v danej chvíli skutočne schvaľujú žiadosti pre segment SZČO.
Naša platforma funguje ako inteligentný filter. Presne vieme, ktorí partneri sú aktuálne aktívni a aké majú kritériá na posudzovanie rizikovejších klientov. Tým eliminujeme metódu pokusu a omylu, ktorá by mohla ešte viac poškodiť vaše úverové skóre. Každá zamietnutá žiadosť v niektorých systémoch zanecháva stopu. Využitím našej služby toto riziko minimalizujete. Zameriavame sa na efektivitu a výsledok, aby ste sa mohli sústrediť na to, čo viete najlepšie – na vaše podnikanie.
Postup vybavenia žiadosti krok za krokom
Proces sme navrhli tak, aby bol maximálne zrozumiteľný a nevyžadoval od vás hlboké finančné znalosti. Všetko zvládnete z pohodlia svojej kancelárie alebo dielne. Stačia vám na to tri jednoduché kroky:
- Vyplnenie formulára: Zadajte základné údaje o vašom podnikaní a IČO. Zaberie vám to približne 2 minúty.
- Analýza a párovanie: Náš systém okamžite vyhodnotí vaše potreby a priradí vás k najvhodnejšiemu nebankovému partnerovi.
- Schválenie a čerpanie: Po finálnom odsúhlasení podmienok sú finančné prostriedky zaslané priamo na váš podnikateľský účet.
Rýchlosť je u nás prioritou. Väčšina našich partnerov spracuje žiadosť do 24 hodín. V mnohých prípadoch tak môžete mať potrebný kapitál k dispozícii ešte v ten istý deň, kedy ste oň požiadali.
Prečo dôverovať našej platforme
Na slovenskom trhu nepôsobíme od včera. Naše skúsenosti siahajú až do roku 2013, čo nám dáva hlboký vhľad do potrieb lokálnych podnikateľov. Rozumieme dynamike živnosti aj špecifikám s.r.o. subjektov. Naša sieť overených partnerov je zárukou, že aj pôžička pre živnostníka so zlou bonitou prebehne za férových a transparentných podmienok, ktoré rešpektujú aktuálnu legislatívu. Špecializujeme sa práve na pôžičky pre živnostníkov, pretože vieme, že drobní podnikatelia sú chrbtovou kosťou ekonomiky.
Diskrétnosť a bezpečnosť sú pre nás kľúčové. Vaše údaje sú šifrované a spracovávané s maximálnou opatrnosťou. Nepýtame sa na zbytočné otázky o vašej minulosti; zaujíma nás budúcnosť vašej firmy. Prestaňte strácať energiu na byrokratické prekážky a využite moderný nástroj, ktorý vám otvorí dvere k financiám vtedy, keď ich najviac potrebujete. Sme tu, aby sme vám uľahčili cestu k stabilnému a rastúcemu podnikaniu.
Získajte potrebný kapitál a posuňte svoje podnikanie vpred
Podnikanie prináša výzvy, ktoré sa nie vždy zmestia do prísnych bankových tabuliek. Ako sme si ukázali, zlá bonita v roku 2026 nemusí byť stopkou pre vaše plány. Dôležité je pochopiť rozdiel medzi účtovnou optimalizáciou a reálnou schopnosťou generovať tržby. Nebankoví partneri sa pozerajú na váš aktuálny cashflow a reálny potenciál firmy, čím vám otvárajú dvere k rastu aj v náročnejších obdobiach.
Ak hľadáte efektívny spôsob, ako preklenúť dočasný nedostatok kapitálu alebo investovať do nových technológií, pôžička pre živnostníka so zlou bonitou je dostupným a rýchlym riešením. Naša platforma vám ušetrí čas aj energiu, ktorú by ste inak strávili zbytočnou administratívou. Ponúkame vám individuálny prístup ku každému podnikateľskému príbehu bez nutnosti osobnej návštevy pobočky.
Nebrzdite svoj rozvoj kvôli starým záznamom v registroch alebo prísnym bankovým pravidlám. Požiadajte o pôžičku pre živnostníkov online ešte dnes a získajte ponuku na mieru s rýchlym spracovaním žiadosti do 24 hodín. Sme vaším skúseným sprievodcom vo svete financií, ktorý vám pomôže premeniť prekážky na nové príležitosti. Vaše úspešné podnikanie pokračuje práve teraz.
Často kladené otázky
Môžem dostať pôžičku pre živnostníka, ak mám záznam v registri?
Áno, nebankoví poskytovatelia a P2P platformy sa v roku 2026 zameriavajú primárne na vašu aktuálnu schopnosť splácať, nie na staré chyby. Pôžička pre živnostníka so zlou bonitou je postavená na analýze reálneho cashflow a pohybov na vašom podnikateľskom účte. Ak dokážete, že vaša firma dnes generuje dostatočné tržby, negatívny záznam z minulosti nemusí byť prekážkou pre schválenie kapitálu.
Je možné získať úver na IČO úplne bez daňového priznania?
Áno, schvaľovanie na základe obratov je bežným štandardom u väčšiny našich nebankových partnerov. Namiesto daňového priznania predkladáte výpisy z účtu za posledných 6 až 12 mesiacov, ktoré slúžia ako dôkaz o vašich príjmoch. Tento model je ideálny pre začínajúcich podnikateľov alebo SZČO, ktorí využívajú vysokú daňovú optimalizáciu a paušálne výdavky.
Aká je maximálna výška pôžičky pre živnostníka so zlou bonitou?
Maximálna suma závisí od vašich mesačných obratov a prípadného zabezpečenia úveru. Kým nezabezpečené úvery pre rizikovejších klientov sa zvyčajne pohybujú v rozmedzí od 5 000 do 20 000 eur, pri ručení majetkom môžete získať výrazne viac. Na trhu sú dostupné produkty ako Profiúver s limitom až do 300 000 eur, no tie vyžadujú silnejšie zábezpeky alebo stabilnejšiu históriu.
Ako dlho trvá schválenie nebankovej pôžičky online?
Celý proces od odoslania formulára po schválenie trvá zvyčajne menej ako 24 hodín. Vďaka pokročilej digitalizácii prebieha prvotné vyhodnotenie vašej žiadosti v priebehu niekoľkých minút. Ak sú všetky nahrané podklady v poriadku, zmluvu podpisujete elektronicky a finančné prostriedky sú zasielané na váš účet ešte v ten istý alebo nasledujúci pracovný deň.
Potrebujem k žiadosti o pôžičku na IČO ručiteľa?
Nie, ručiteľ nie je pri menších a stredných sumách nevyhnutnou podmienkou pre získanie financií. Ak však máte veľmi nízke kreditné skóre, prítomnosť spoludlžníka s čistými registrami môže výrazne zvýšiť vašu priechodnosť a znížiť výslednú úrokovú sadzbu. Je to dobrovoľný nástroj, ktorý využívate najmä vtedy, ak chcete dosiahnuť výhodnejšie podmienky splácania.
Aké sú priemerné úroky pri nebankových úveroch pre SZČO v roku 2026?
Priemerné úrokové sadzby v nebankovom sektore začínajú v júli 2026 na úrovni 9,99 % ročne. Finálna výška úroku je individuálna a odvíja sa od miery rizika a dĺžky splatnosti. V porovnaní s bankovými úvermi, ktoré začínajú na 5,40 %, ide o vyšší náklad, ktorý je však kompenzovaný vysokou schvaľovateľnosťou a minimálnymi nárokmi na dokladovanie zisku.
Môžem požiadať o pôžičku, ak som v strate?
Áno, ak je vaša účtovná strata spôsobená investíciami alebo odpismi majetku a váš reálny cashflow zostáva kladný. Poskytovateľov zaujíma predovšetkým vaša schopnosť generovať peniaze na splátky, nie výsledné číslo v daňovom priznaní po optimalizácii. Ak vaše výpisy z účtu potvrdzujú pravidelné prichádzajúce platby od odberateľov, strata v účtovníctve nie je automatickým dôvodom na zamietnutie.
Čo ak nebudem stíhať splácať nebankovú pôžičku?
Okamžite kontaktujte poskytovateľa a požiadajte o reštrukturalizáciu splátkového kalendára alebo dočasný odklad splátok. Nový Zákon o spotrebiteľských úveroch platný od 20. novembra 2026 posilňuje ochranu dlžníkov a reguluje výšku sankcií za omeškanie. Aktívna komunikácia s veriteľom je jediný spôsob, ako predísť exekúciám a ďalšiemu zhoršeniu vášho úverového profilu do budúcnosti.
Pridaj komentár