

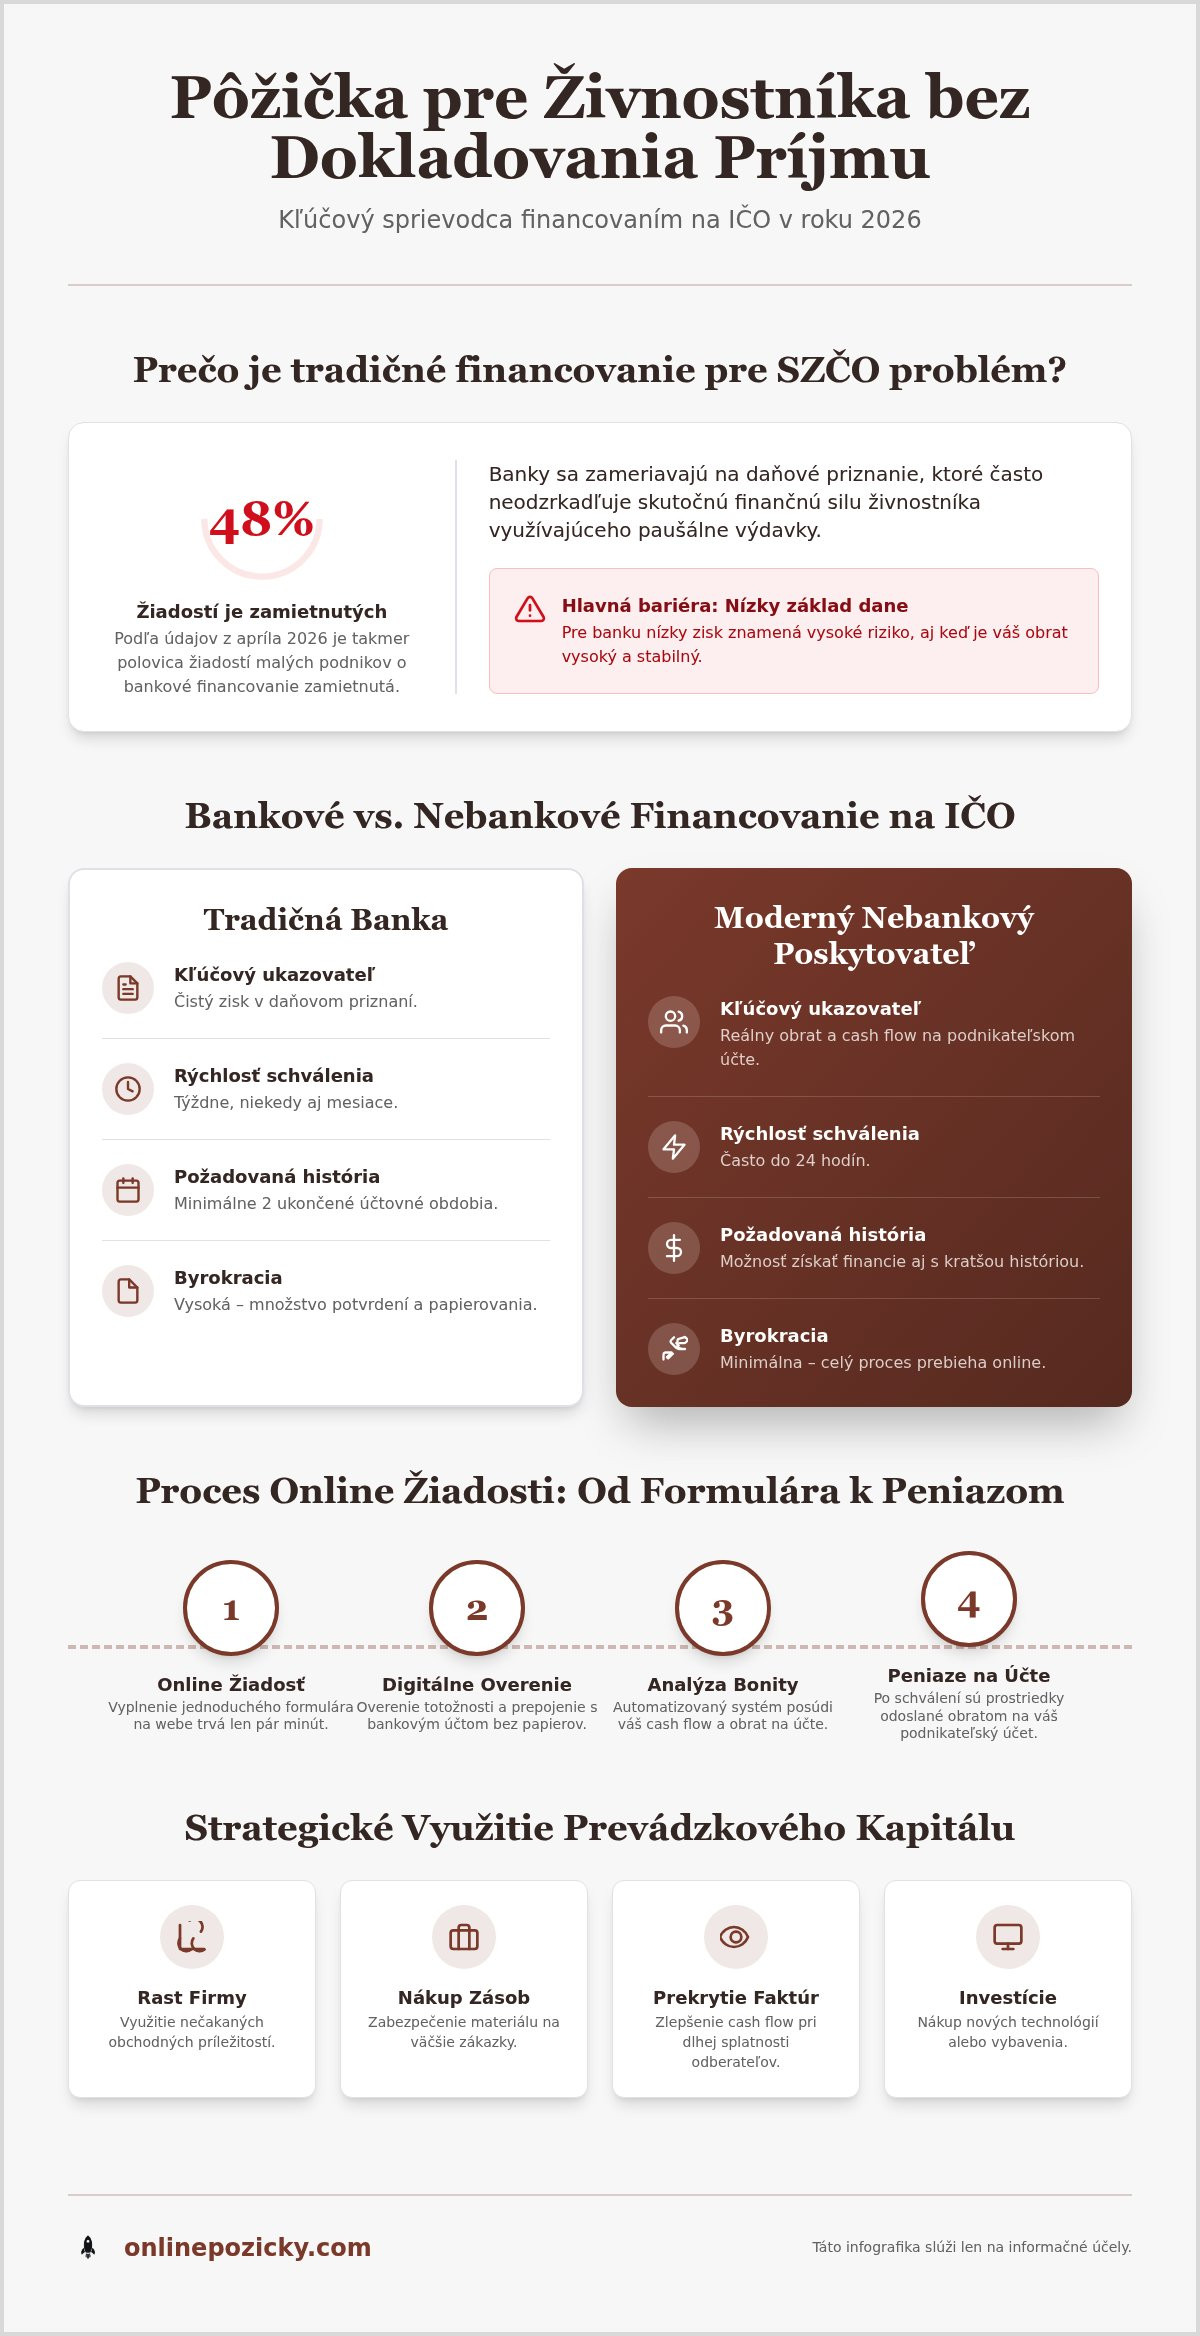
Vedeli ste, že podľa údajov z apríla 2026 je takmer polovica žiadostí malých podnikov o financovanie zamietnutá? Pre mnohých SZČO je hlavnou prekážkou nízky základ dane, ktorý často neodzrkadľuje skutočnú silu ich podnikania. Ak aj vás banka odmietla kvôli paušálnym výdavkom alebo vyžaduje zdĺhavé papierovanie, nie ste v tom sami. Chápeme, že v rýchlom tempe dnešného trhu potrebujete prístup k hotovosti bez zbytočných prieťahov. Čakať týždne na vyjadrenie, kým sa kopia faktúry, už v roku 2026 jednoducho nedáva zmysel.
Práve preto je pôžička pre živnostníka bez dokladovania príjmu cez klasické daňové priznanie čoraz vyhľadávanejším riešením pre moderných podnikateľov. Získajte jasný prehľad o tom, ako financovať svoje podnikanie na IČO rýchlo a s minimálnou byrokraciou. V tomto článku vám krok za krokom vysvetlíme, ako funguje digitálne overenie totožnosti a prečo je cash flow monitoring pre nebankových poskytovateľov kľúčový. Porovnáme pre vás bankové a nebankové možnosti, aby ste si vybrali cestu, ktorá skutočne podporí váš rast a stabilitu bez zbytočného tlaku.
Kľúčové Poznatky
- Zistíte, prečo nebankové subjekty pri hodnotení bonity uprednostňujú váš reálny obrat a cash flow pred čistým ziskom v daňovom priznaní.
- Pôžička pre živnostníka bez dokladovania príjmu cez klasické tlačivá je v roku 2026 dostupná najmä vďaka rýchlemu digitálnemu overeniu totožnosti.
- Pochopíte význam cash flow monitoringu ako moderného nástroja, ktorý efektívne nahrádza zdĺhavé dokladovanie papierovej finančnej histórie.
- Získate praktický návod, ako správne vyplniť online žiadosť na IČO a vyhnúť sa najčastejším chybám pri schvaľovacom procese.
- Naučíte sa strategicky využívať externý prevádzkový kapitál na efektívne vykrytie výpadkov v likvidite pri faktúrach s dlhou splatnosťou.
Prečo je pôžička pre živnostníka bez dokladovania príjmu v roku 2026 kľúčová?
Pôžička pre živnostníka bez dokladovania príjmu cez klasické papierové potvrdenia predstavuje v roku 2026 prelom v prístupe k firemným financiám. Nejde o snahu obchádzať pravidlá, ale o logickú reakciu na potreby moderného trhu. Tradičné banky sa stále spoliehajú na historické údaje z daňových priznaní, ktoré často neodzrkadľujú skutočnú kondíciu firmy. Ak využívate paušálne výdavky vo výške 60 % z príjmov, váš základ dane zostáva nízky. Pre bankového analytika tak vyzeráte ako rizikový klient, hoci váš reálny obrat môže byť vysoký. Práve definícia živnostenského podnikania zahŕňa dynamiku a ochotu riskovať, čo staromódne inštitúcie často nedokážu správne vyhodnotiť.
Štatistiky z apríla 2026 odhaľujú alarmujúci fakt. Takmer polovica žiadostí malých podnikov o bankové financovanie končí zamietnutím. Hlavným dôvodom nie je neschopnosť splácať, ale byrokratické nastavenie systémov, ktoré nerozlišujú medzi vašou osobnou spotrebou a investíciami do rastu. Vy však potrebujete prevádzkový kapitál na nákup zásob alebo technológií okamžite. Čakať týždne na vyjadrenie, kým vám unikajú obchodné príležitosti, si v dnešnej dobe nemôžete dovoliť.
Bariéry v tradičnom bankovom sektore
Banky zvyčajne vyžadujú stabilitu potvrdenú minimálne dvoma ukončenými účtovnými obdobiami. Pre živnostníka v raste je to neriešiteľná podmienka. Ak váš zdaniteľný príjem nepresahuje 100 000 €, uplatňujete si výhodnú 15 % sadzbu dane, čo je daňovo efektívne, ale v očiach banky to znižuje vašu bonitu. Prísne posudzovanie zisku po odpočítaní všetkých nákladov trestá každého, kto zarába, ale zároveň investuje späť do svojho biznisu. Dĺžka schvaľovacieho procesu v bankách navyše absolútne nezodpovedá tempu, akým sa hýbe súčasný obchod.
Výhody nebankového prístupu pre SZČO
Rýchlosť je hlavným dôvodom, prečo sa SZČO čoraz častejšie obracajú na online riešenia. V roku 2026 je čas drahšou komoditou než kedykoľvek predtým. Nebankové financovanie sa zameriava na vašu reálnu schopnosť generovať tržby, ktorú poskytovatelia posudzujú cez aktuálne pohyby na podnikateľskom účte. Pôžička pre živnostníka bez dokladovania príjmu prostredníctvom fyzických dokumentov šetrí hodiny zbytočnej administratívy. Digitálne nástroje umožňujú overiť vašu identitu a bonitu za pár minút, čo radikálne zjednodušuje celý proces.
Medzi hlavné prínosy tohto prístupu patria:
- Posudzovanie bonity na základe obratu na IČO, nie čistého zisku v priznaní.
- Schválenie online žiadosti často v priebehu 24 hodín.
- Možnosť získať prostriedky aj s kratšou históriou podnikania.
- Absencia nutnosti predkladať fyzické kópie daňových priznaní a potvrdení z úradov.
Bankové vs. nebankové financovanie na IČO: Kde uspieť?
Rozhodovanie medzi bankou a nebankovým subjektom nie je len o hľadaní najnižšieho úroku. Pre aktívneho podnikateľa je kľúčová najmä pravdepodobnosť schválenia a rýchlosť, s akou sa k prostriedkom dostane. Banky pri posudzovaní rizika uplatňujú konzervatívny prístup. Sledujú predovšetkým váš čistý zisk a históriu, pričom sa riadia prísnymi internými smernicami. Tieto pravidlá často reflektujú pravidelné hodnotenie finančnej stability, ktoré vydáva Národná banka Slovenska. Ak však vaše podnikanie vykazuje vysoký obrat, ale nízky základ dane, v tradičnej banke narazíte na bariéru, ktorú neprekonáte ani po týždňoch čakania.
Nebankový sektor funguje na odlišnom princípe. Tu je rozhodujúcim faktorom váš cash flow a schopnosť generovať tržby na IČO. Kým banka analyzuje minulosť, nebankovku zaujíma vaša súčasná kondícia. Pôžička pre živnostníka bez dokladovania príjmu cez daňové priznanie je v tomto segmente postavená na analýze obratov na podnikateľskom účte. Dôležitým ukazovateľom zostáva RPMN, teda ročná percentuálna miera nákladov. Pri krátkodobom preklenutí výpadku financií môže byť mierne vyššia RPMN prijateľnou cenou za to, že peniaze máte k dispozícii v priebehu pár hodín, nie týždňov. Zápisy v registroch sú prekážkou v oboch prípadoch, no nebankoví poskytovatelia dokážu niekedy citlivejšie posúdiť staršie, už vyrovnané záväzky.
Kedy zvoliť bankový kontokorentný úver?
Tento produkt je ideálny pre etablované firmy s históriou dlhšou ako 24 mesiacov. Ak vykazujete stabilný a vysoký zisk, banka vám ponúkne úrokovú sadzbu začínajúcu niekde okolo 4,90 %. Pripravte sa však na extrémne náročný proces schvaľovania. Banka bude vyžadovať množstvo potvrdení a pri vyšších sumách sa nevyhnete požiadavke na ručenie majetkom. Je to beh na dlhú trať, ktorý sa oplatí len vtedy, ak na peniaze vyslovene nečakáte a máte „papierovo“ dokonalé podnikanie.
Kedy je nebanková pôžička pre živnostníkov lepšou voľbou?
Ak potrebujete okamžite vykryť nečakaný výpadok cash flow alebo investovať do príležitosti, ktorá nepočká, online riešenia sú efektívnejšie. Pôžička pre živnostníka bez dokladovania príjmu formou papierových výkazov je záchranou aj pre s.r.o. v strate, ktoré majú reálny potenciál a obraty. Tento typ financovania je navrhnutý tak, aby rešpektoval dynamiku moderného biznisu. Podrobný návod a ďalšie užitočné tipy vám ponúkne naša pôžička pre živnostníkov, kde nájdete kompletného sprievodcu svetom nebankových úverov. Ak hľadáte riešenie na mieru bez zbytočného stresu, pozrite si naše aktuálne možnosti financovania.
Ako poskytovatelia hodnotia bonitu bez daňového priznania?
Termín „bez dokladovania príjmu“ v roku 2026 neznamená, že vám niekto požičia peniaze naslepo. Znamená to prechod od byrokratických papierov k analýze dát v reálnom čase. Poskytovatelia sa zameriavajú na reálnu bonitu vašej firmy, ktorú najlepšie odráža váš podnikateľský účet. Práve tam je vidieť každá prijatá platba aj odoslaná úhrada. Namiesto čakania na pečiatku z daňového úradu stačí udeliť súhlas s digitálnym nahliadnutím do výpisov. Je to moderný prístup k bonite, ktorý rešpektuje vaše súkromie aj čas.
Celý proces urýchľuje digitálne overenie totožnosti. Stačí vám smartfón a pár minút času. Tento systém okamžite prepojí vašu identitu s finančnými údajmi, čím sa eliminuje riziko chýb alebo podvodov. Pôžička pre živnostníka bez dokladovania príjmu cez tradičné výkazy je tak schválená na základe faktov, nie historických tabuliek. Zmluva o predložení výpisov z účtu slúži ako dôkaz o stabilite vášho podnikania a nahrádza zastarané potvrdenia, ktoré banky vyžadujú celé týždne.
Sledovanie doby obratu hotovosti
Poskytovateľov zaujíma predovšetkým vaša doba obratu hotovosti. Je to čas, za ktorý sa vám peniaze investované do nákupu tovaru alebo služieb vrátia späť od odberateľov. Ak sú vaše príjmy pravidelné a faktúry uhrádzané včas, vaša bonita v očiach veriteľa rastie. Cash flow monitoring umožňuje nebankovým partnerom vidieť, či máte dostatočný prevádzkový kapitál na pokrytie splátok úveru. Výpisy z účtu sú pre nich oveľa presnejšie než rok staré daňové priznanie. Ukazujú totiž, ako sa vám darí práve teraz, v aktuálnom trhovom prostredí.
Prístup k bonite cez obratovú metódu
Mnohí nebankoví poskytovatelia využívajú takzvanú obratovú metódu hodnotenia. Úverový rámec vypočítajú ako percentuálny podiel z vášho ročného obratu na IČO. Tento model je spravodlivejší pre dynamicky rastúce firmy, ktoré majú vysoké tržby, ale čistý zisk zámerne reinvestujú späť do rozvoja. Váš úspech sa tak nemeria tým, koľko ste po optimalizácii priznali štátu, ale koľko peňazí skutočne pretečie vašou firmou. Pôžička pre živnostníka bez dokladovania príjmu papierovou formou vám tak otvára dvere k vyššiemu financovaniu na základe reálneho výkonu. Ak chcete vedieť viac o tom, ako pripraviť svoje podnikanie na tento proces, prečítajte si nášho sprievodcu pôžička bez daňového priznania. Je to efektívna cesta, ako získať kapitál rýchlo a bez zbytočného pýtania sa na detaily, ktoré nie sú pre splácanie podstatné.
Postup online žiadosti: Od formulára k peniazom na účte
Priebeh získania financií v roku 2026 je zbavený zbytočného čakania na pobočkách. Celý proces začína výberom správneho partnera. Špecializovaný sprostredkovateľ vám pomôže filtrovať ponuky, ktoré zodpovedajú vášmu IČO a reálnemu obratu. Vyhnete sa tak zbytočným zamietnutiam, ktoré by zanechali stopu v registroch. Online žiadosť je navrhnutá tak, aby ste ju zvládli vyplniť za menej ako 10 minút. Stačí zadať základné identifikačné údaje a kontakty. Je to prvý krok k tomu, aby ste získali potrebný prevádzkový kapitál bez zbytočného stresu.
Digitálne overenie totožnosti je dnes štandardom. Tento proces prebieha cez biometriu alebo vašu bankovú aplikáciu, čo zaručuje vysokú rýchlosť. Vaše dáta sú v maximálnom bezpečí, chránené šifrovaním na úrovni bankových systémov. Pôžička pre živnostníka bez dokladovania príjmu papierovou formou sa stáva realitou vďaka okamžitému prepojeniu s vašimi finančnými dátami. Po automatizovanom vyhodnotení bonity nasleduje schválenie. Zmluvu podpisujete elektronicky, často pomocou SMS kódu. Peniaze sú po tomto úkone odoslané na váš účet zvyčajne v priebehu 24 hodín.
Čo si pripraviť pred vyplnením žiadosti?
Hoci je proces rýchly, základná príprava vám uľahčí prácu. Majte poruke platný občiansky preukaz a presné údaje o vašom podnikaní. Budete potrebovať prístup k elektronickému bankovníctvu. Cez bezpečné rozhranie nahráte výpisy z účtu, ktoré nahradia klasické daňové priznanie. Premyslite si aj jasnú predstavu o účele využitia prostriedkov. Či už ide o nákup zásob alebo investíciu do techniky, presná predstava vám pomôže lepšie nastaviť výšku úverového rámca a dĺžku splácania.
Na čo si dať pozor v zmluve?
Pred finálnym podpisom si dokumenty dôkladne preštudujte. Zamerajte sa na RPMN, ktorá vám ukáže skutočnú nákladovosť úveru vrátane všetkých poplatkov. Skontrolujte si podmienky predčasného splatenia. Kvalitný poskytovateľ by vám mal umožniť vrátiť peniaze skôr bez prehnaných sankcií. Preverte si aj transparentnosť poplatkov za sprostredkovanie a prípadné postihy za omeškanie. Ak sú podmienky nejasné, pýtajte sa hneď na začiatku. Pôžička pre živnostníka bez dokladovania príjmu musí byť férová a zrozumiteľná od prvého momentu.
Ak ste pripravení posunúť svoje podnikanie na vyššiu úroveň, vyplňte online žiadosť o financovanie na IČO a získajte ponuku na mieru ešte dnes.
Strategické využitie pôžičky na IČO pre rast firmy
Externý kapitál nie je len záplata na diery v rozpočte. Je to strategické palivo pre váš rast. Ak viete, že investícia do novej technológie alebo väčších zásob vám vynesie vyšší zisk, čakať na vlastné úspory môže byť chybou. Pôžička pre živnostníka bez dokladovania príjmu cez daňové priznanie vám umožní reagovať na trhové príležitosti okamžite. Neriskujte vlastnú strechu nad hlavou len preto, aby ste posunuli svoje podnikanie o krok vpred. Využitie financovania na IČO chráni váš súkromný majetok a jasne oddeľuje osobné financie od tých firemných. Je to profesionálny prístup, ktorý minimalizuje vaše osobné riziko.
Dlhá doba splatnosti faktúr je v slovenskom podnikateľskom prostredí realitou. Kým čakáte na peniaze od veľkých odberateľov, vaše prevádzkové náklady nepočkajú. Prevádzkový kapitál získaný cez úver vám pomôže preklenúť toto hluché miesto bez zastavenia výroby. Môžete tak nakúpiť materiál na ďalšiu zákazku alebo investovať do technológií ešte pred hlavnou sezónou, kedy sú ceny často výhodnejšie. Správne načasovaná investícia vám prinesie konkurenčnú výhodu, ktorú by ste s obmedzenou hotovosťou nezískali.
Udržanie likvidity v kritických obdobiach
Krátkodobý úver je účinný štít proti druhotnej platobnej neschopnosti. Čakať týždne na peniaze od odberateľov, kým sa kopia faktúry a blížia termíny miezd, už v dnešnom rýchlom svete jednoducho nefunguje. S včasným financovaním uhradíte odvody a mzdy zamestnancom bez zbytočného stresu. Vaša firma tak zostáva dôveryhodným partnerom pre štát aj dodávateľov. Udržanie plynulého cash flow je základným pilierom prežitia v dynamickom prostredí roku 2026. Viac podrobností o tomto modeli nájdete v článku pôžička na IČO.
Budovanie úverovej histórie pre budúci rozvoj
Riadne splácanie nebankového úveru nie je len o plnení aktuálnych záväzkov. Je to investícia do vašej budúcej bonity. Poskytovatelia sledujú vašu platobnú disciplínu veľmi pozorne. Ak zvládnete menší úver, otvárate si dvere k budúcim, objemnejším investíciám. Pre mnohé firmy je pôžička pre živnostníka bez dokladovania príjmu papierovou cestou prvým krokom k stabilizácii. Po čase, keď vaše podnikanie narastie a finančné výkazy sa upevnia, môžete plynule prejsť k lacnejšiemu bankovému financovaniu. Pozrite si všetky dostupné pôžičky pre podnikateľov a naplánujte si svoj rozvoj strategicky a s jasným cieľom.
Zabezpečte si stabilitu a rast svojho podnikania už dnes
Moderné podnikanie v roku 2026 si vyžaduje flexibilitu, ktorú tradičné bankové inštitúcie často nedokážu ponúknuť. Zistili sme, že kľúčom k úspešnému financovaniu nie je len historický zisk, ale predovšetkým váš reálny cash flow a schopnosť generovať tržby. Práve vďaka digitálnym nástrojom a analýze obratov je pôžička pre živnostníka bez dokladovania príjmu cez klasické papierové daňové priznania dostupnejšia než kedykoľvek predtým. Namiesto týždňov čakania a hromady zbytočnej byrokracie sa dnes môžete plne spoľahnúť na rýchle online procesy a transparentné podmienky od overených partnerov.
Externý kapitál na IČO chráni váš súkromný majetok a umožňuje vám investovať do rozvoja presne vtedy, keď sa na trhu objaví nová príležitosť. Nečakajte, kým vás konkurencia predbehne kvôli chýbajúcemu prevádzkovému kapitálu alebo dlhej dobe splatnosti faktúr. Požiadajte o pôžičku pre živnostníka online ešte dnes a získajte potrebné prostriedky rýchlo a bez zbytočných komplikácií. Sme tu, aby sme vám uľahčili rozhodovací proces a pomohli vám posunúť vašu firmu na vyššiu úroveň. Vaše podnikanie si zaslúži skúseného partnera, ktorý rozumie jeho skutočným potrebám a podporí váš úspech bez zbytočného nátlaku.
Často kladené otázky
Je možné získať pôžičku pre živnostníka úplne bez dokladovania príjmu?
Úplne bez overenia bonity vám úver neposkytne žiaden licencovaný subjekt. Termín pôžička pre živnostníka bez dokladovania príjmu v roku 2026 v praxi znamená, že nemusíte predkladať papierové daňové priznanie. Poskytovatelia namiesto toho analyzujú vaše reálne obraty a pohyby na podnikateľskom účte. Tento proces je rýchlejší a presnejší, pretože odzrkadľuje vašu aktuálnu finančnú silu, nie historické údaje z minulého roka. Je to efektívny spôsob, ako získať kapitál na základe skutočného výkonu firmy.
Aké sú hlavné rozdiely medzi bankovou a nebankovou pôžičkou na IČO?
Hlavný rozdiel spočíva v kritériách posudzovania a rýchlosti vybavenia. Banky sa zameriavajú na čistý zisk a stabilitu, čo proces predlžuje na celé týždne. Nebankové subjekty uprednostňujú obrat a cash flow, vďaka čomu môžete mať prostriedky na účte už do 24 hodín. Kým banka vyžaduje dlhú históriu, nebankové financovanie na IČO je prístupnejšie aj pre dynamicky rastúce firmy. RPMN býva v nebankovom sektore vyššia, čo je však kompenzované rýchlosťou a minimálnou administratívnou záťažou.
Čo ak mám ako živnostník exekúciu, môžem žiadať o úver?
Aktívna exekúcia je pri žiadosti o úver zásadnou prekážkou. Väčšina licencovaných poskytovateľov automaticky preveruje registre a exekučné konania považuje za vysoké riziko. Ak je váš dlh už vyrovnaný, šance na schválenie sa zvyšujú, najmä u nebankových partnerov. Vždy odporúčame najskôr vyriešiť staré záväzky a až potom žiadať o nové financovanie na IČO. Transparentnosť v tejto oblasti buduje vašu bonitu a uľahčuje získanie lepších podmienok v budúcnosti, čo šetrí váš čas aj energiu.
Ako dlho trvá schválenie online žiadosti o podnikateľský úver?
Celý proces od vyplnenia formulára po schválenie trvá zvyčajne menej ako jeden pracovný deň. Vďaka digitálnym nástrojom, ako je digitálne overenie totožnosti, prebieha posudzovanie takmer okamžite. Niektorí naši partneri dokážu vydať predbežné rozhodnutie už v priebehu niekoľkých hodín od odoslania online žiadosti. Rýchlosť je hlavným dôvodom, prečo sa SZČO obracajú na online riešenia. Po elektronickom podpise zmluvy sú finančné prostriedky spravidla odosielané na váš podnikateľský účet bez zbytočného odkladu.
Musím pri pôžičke na IČO ručiť nehnuteľnosťou alebo iným majetkom?
Pri menších a stredne veľkých sumách sa ručenie majetkom zvyčajne nevyžaduje. Pôžička na IČO je často postavená na vašom obrate a bonite firmy. Ručenie nehnuteľnosťou prichádza do úvahy skôr pri extrémne vysokých úverových rámcoch, ktoré presahujú bežné prevádzkové potreby. Pre väčšinu živnostníkov je výhodou, že nemusia riskovať vlastnú strechu nad hlavou kvôli nákupu zásob alebo technológií. Tento prístup výrazne znižuje osobnú administratívnu záťaž a urýchľuje schvaľovací proces u overených nebankových poskytovateľov.
Čo je to RPMN a prečo je dôležitá pri pôžičke pre živnostníka?
RPMN je kľúčový ukazovateľ, ktorý zahŕňa nielen úrokovú sadzbu, ale aj všetky poplatky spojené s úverom. Pre živnostníka je dôležitá, pretože ukazuje reálnu nákladovosť financovania za celý rok. Pri porovnávaní ponúk sa nesústreďte len na úrok, ale práve na tento údaj. pôžička pre živnostníka bez dokladovania príjmu cez daňové priznanie môže mať vyššiu RPMN než bankový úver, no prináša úsporu času a rýchly prístup k hotovosti, čo je v biznise často dôležitejšie než desatiny percenta.
Môže o pôžičku požiadať aj začínajúci živnostník bez histórie?
Začínajúci živnostníci to majú v bankách náročné, pretože tie vyžadujú aspoň jedno až dve ukončené účtovné obdobia. Nebankové financovanie je v tomto smere flexibilnejšie. Niektorí poskytovatelia sú ochotní preveriť vašu žiadosť už po niekoľkých mesiacoch aktívneho podnikania, ak viete preukázať stabilné obraty na účte. Vždy je však potrebné mať pridelené IČO a reálne tržby. Úplne nová firma bez akýchkoľvek pohybov na účte bude mať proces schvaľovania komplikovanejší aj v nebankovom sektore, kde sa vyžaduje aspoň minimálna história.
Aké dokumenty nahrádzajú daňové priznanie pri overovaní bonity?
Najčastejšou náhradou sú výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov. Tieto dokumenty slúžia ako zmluva o predložení výpisov z účtu a poskytujú veriteľovi presný obraz o vašom cash flow. Okrem toho sa využíva digitálne overenie totožnosti, ktoré prepája vaše identifikačné údaje s finančnou históriou. Niektorí poskytovatelia sledujú aj dobu obratu hotovosti a stabilitu vašich odberateľov. Tieto moderné metódy nahrádzajú zastarané papierové priznania a umožňujú schváliť financovanie na IČO oveľa efektívnejšie a bez zbytočného papierovania.
Pridaj komentár