
Aktívna exekúcia môže výrazne sťažiť získanie pôžičky na vyplatenie exekúcie firmy. Veriteľ pri podnikateľskom úvere preveruje aj doterajšiu platobnú disciplínu, preto môže žiadosť zamietnuť. Banky vo všeobecnosti neposkytujú pôžičky osobám s evidovanou exekúciou.
Je pochopiteľné, že pri zablokovaných financiách hľadáte riešenie, ktoré pomôže uhradiť dlh a uvoľniť peniaze na prevádzku. Rozhodujúce však nie je iba to, či firma alebo živnostník môže podať žiadosť. Dôležité je aj to, aké záväzky má, či dokáže splácať nový úver a koľko bude financovanie stáť.
V článku sa dozviete, aké prekážky prináša exekúcia pri žiadosti o podnikateľský úver, na čo sa pripraviť ako živnostník alebo s. r. o. a ktoré náklady si všímať. Vysvetlíme tiež, prečo treba pred podpisom zmluvy porovnať RPMN, splátky a celkovú sumu na úhradu.
Kľúčové poznatky
- Aktívna exekúcia môže výrazne sťažiť získanie podnikateľského úveru, preto si najprv ujasnite výšku dlhu a možnosti jeho úhrady.
- Pri porovnávaní ponúk sledujte RPMN, celkovú sumu na úhradu aj prípadné poplatky, nielen výšku mesačnej splátky.
- Pred podpisom zmluvy si overte podmienky mimoriadnych splátok a predčasného splatenia.
- Živnostník a spoločnosť s ručením obmedzeným dokladujú podnikanie a príjem odlišnými spôsobmi; pripravte si podklady vopred.
- Online Pôžičky sprostredkúvajú podnikateľské financovanie pre živnostníkov aj s. r. o., vrátane možností bez daňového priznania.
Poskytnú niekde pôžičku na vyplatenie exekúcie?
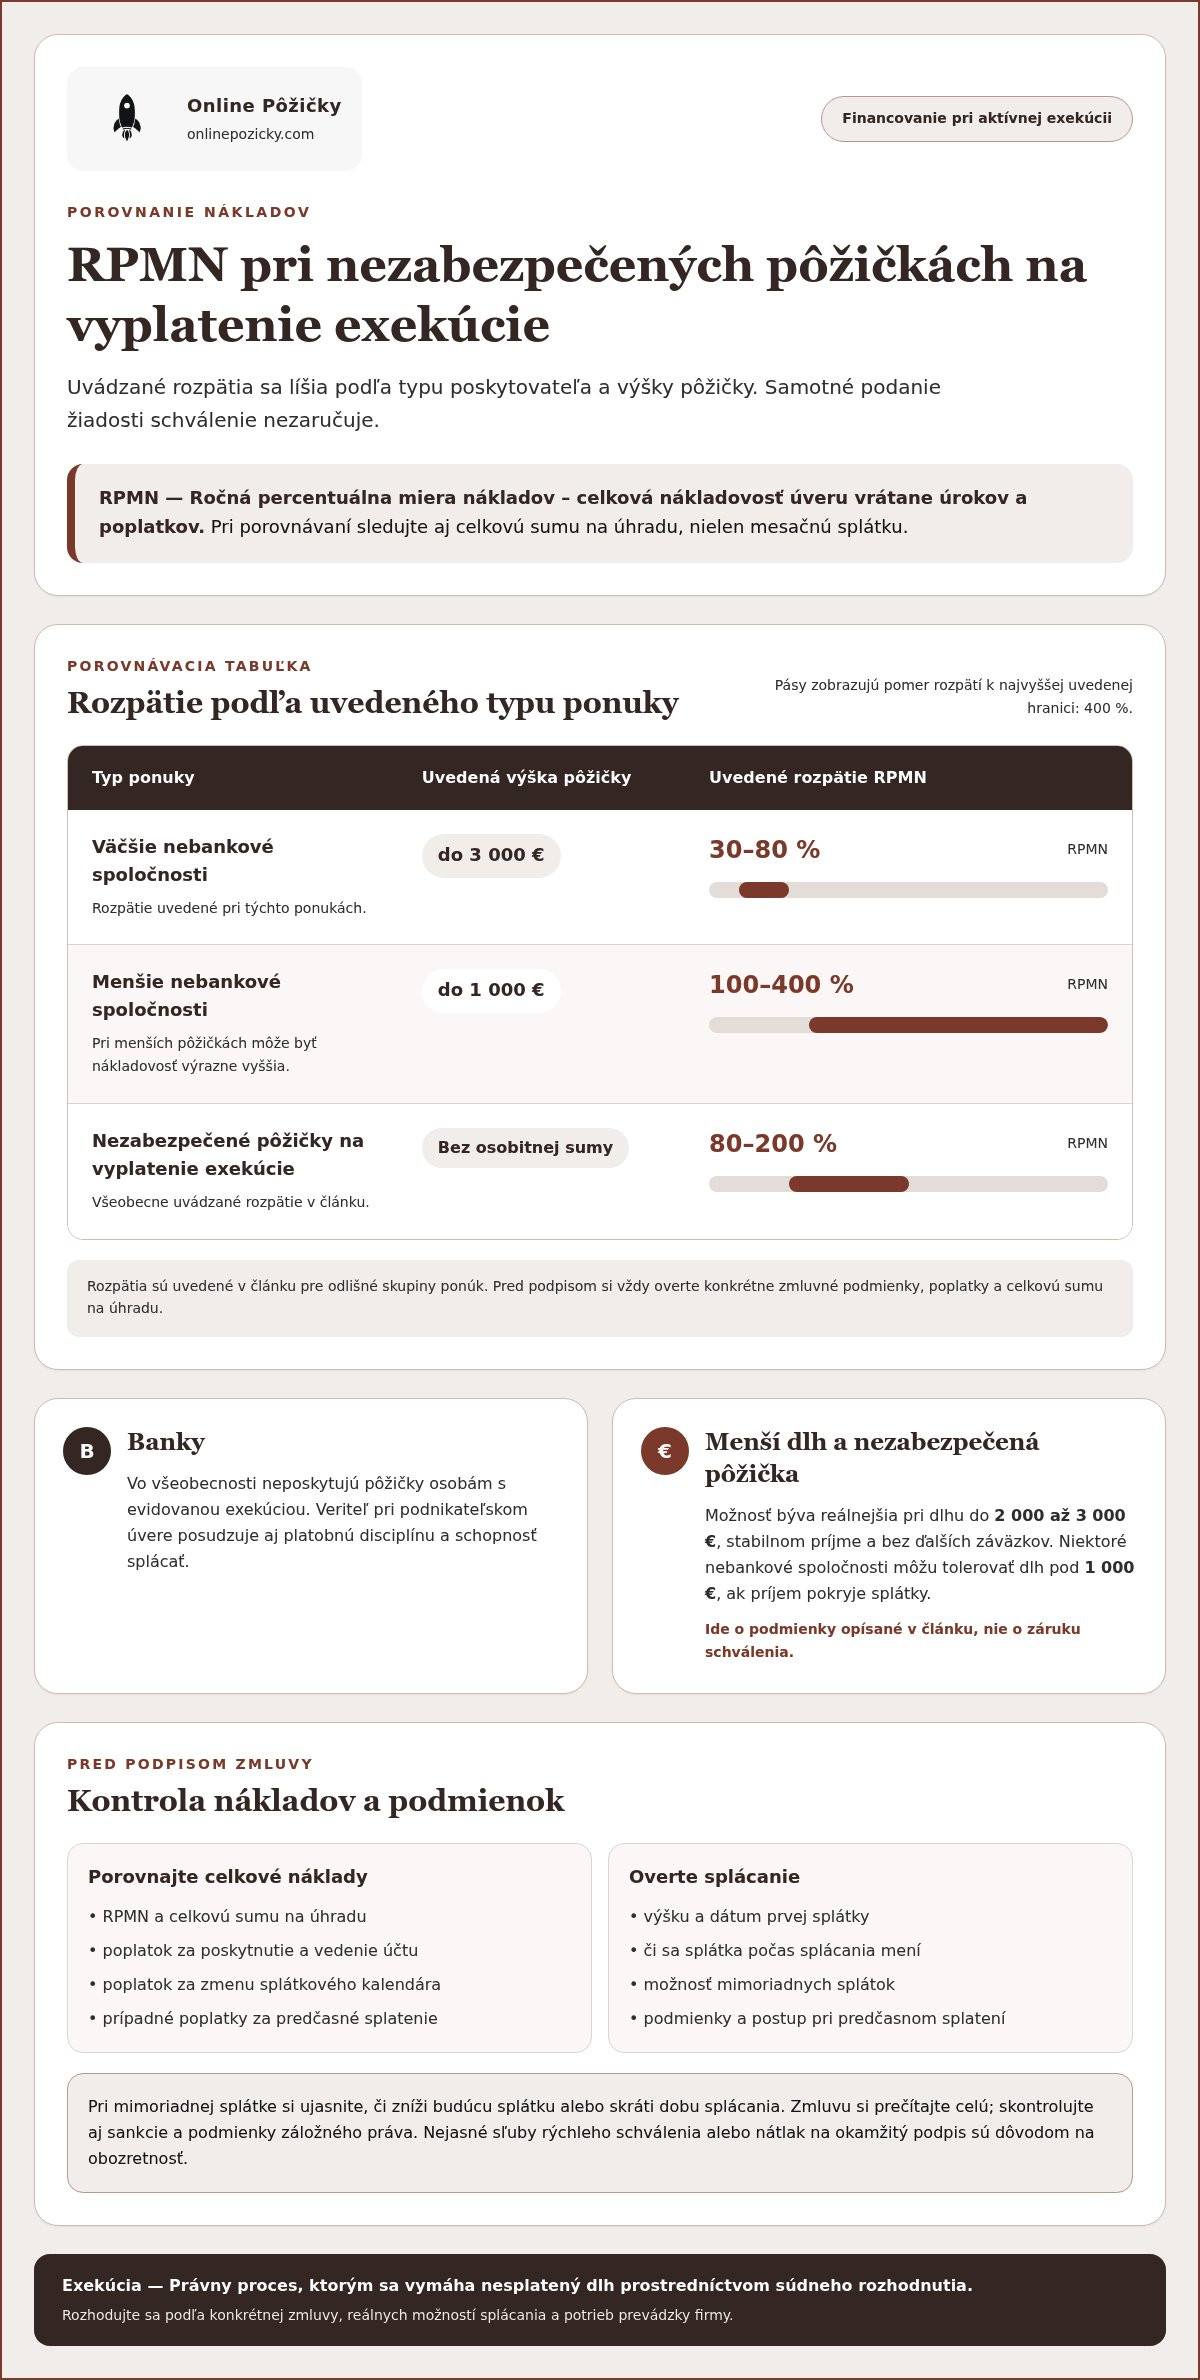
Úver na vyplatenie firemnej exekúcie sa získava ťažko. Banky vo všeobecnosti neposkytujú pôžičky ľuďom s evidovanou exekúciou. Pri podnikateľovi veriteľ posudzuje aj platobnú disciplínu a schopnosť splácať. Samotné vyplnenie online formulára preto schválenie nezaručuje.
Pri menšom dlhu môže byť možnosťou nezabezpečená pôžička. Reálnejšia býva pri dlžnej sume do 2 000 až 3 000 €, stabilnom príjme a bez ďalších záväzkov. Niektoré nebankové spoločnosti môžu tolerovať dlh pod 1 000 €, ak príjem pokryje splátky.
Pred podaním žiadosti si vyžiadajte aktuálne vyčíslenie záväzku vrátane príslušenstva. Potom porovnajte potrebnú sumu s mesačným príjmom firmy a peniazmi, ktoré má k dispozícii na splácanie. Nežiadajte viac, než potrebujete na vyrovnanie dlhu.
Dá sa získať úver na vyplatenie exekúcie firmy so záložným právom k nehnuteľnosti? Ak exekúcia postihuje nehnuteľnosť, banky ani nebankové spoločnosti podľa dostupných trhových informácií pôžičky neposkytujú. Oddlženie predajom nehnuteľnosti sa opisuje ako riešenie pre fyzické osoby, ktoré nie sú podnikateľmi, preto ho nemožno automaticky považovať za spôsob financovania firmy.
Pri takomto oddlžení investor odkúpi nehnuteľnosť za cenu určenú na vyplatenie dlhov. Po vyplatení veriteľov sa ukončia exekučné konania a zastaví dražba. Pôvodný vlastník môže zostať bývať v nehnuteľnosti ako nájomca. Nájomné má byť nižšie než pôvodné nezvládnuteľné splátky. Spätné odkúpenie sa môže dohodnúť napríklad v horizonte 5 alebo 10 rokov, za aktuálnu trhovú cenu.
Aké riziká a podvody hrozia pri pôžičkách na vyplatenie exekúcie firmy? Medzi najväčšie finančné riziká patria vysoké úroky, penále a výrazné preplatenie dlhu. Pred podpisom si preto prečítajte zmluvu a skontrolujte RPMN, všetky poplatky, sankcie aj podmienky záložného práva. Odmietnite nejasné sľuby rýchleho schválenia alebo nátlak na okamžitý podpis.
RPMN nezabezpečených pôžičiek na vyplatenie exekúcie môže dosahovať 80 až 200 %. Pri ponukách väčších nebankových spoločností do 3 000 € sa uvádza RPMN 30 až 80 %. Pri menších spoločnostiach a pôžičkách do 1 000 € môže dosahovať 100 až 400 %. Porovnávajte preto celkovú sumu na úhradu, nie iba výšku splátky.
Pri podnikateľskom úvere si overte aj možnosť predčasného splatenia a mimoriadnych splátok. Pri opísanom podnikateľskom úvere možno využiť obe možnosti kedykoľvek. Zistite, ako sa mimoriadna splátka započíta a či zmení výšku splátok alebo dobu splácania. Vopred si tak ujasníte, či úver pomôže uzavrieť dlh, alebo iba pridá ďalšie záväzky.
Pred odoslaním formulára si pripravte vyčíslenie exekúcie, doklady o príjme a prehľad ostatných záväzkov. Stabilný príjem a realistický plán splácania sú dôležitejšie než rýchle podanie žiadosti. Ak hrozí dražba domu alebo bytu, konajte pred jej uskutočnením. Po dražbe môžu zostať ďalšie dlhy a nehnuteľnosť sa môže predať výrazne pod trhovou hodnotou.
Poplatky za poskytnutie, vedenie a predčasné splatenie
Pri žiadosti si najprv rozdeľte celkové náklady podľa účelu. V zmluve hľadajte poplatky za poskytnutie úveru, vedenie účtu, zmenu splátkového kalendára a predčasné splatenie. Nie každý úver obsahuje všetky tieto položky. Zapíšte si, ktoré náklady sú jednorazové a ktoré sa platia opakovane. Potom ich porovnajte s úrokovou sadzbou a celkovou sumou na úhradu.
Požiadajte o splátkový kalendár ešte pred podpisom. Skontrolujte dátum prvej splátky, jej výšku aj to, či sa splátka mení počas splácania. RPMN zahŕňa úroky a ďalšie náklady spojené s úverom. Pri spotrebiteľskom úvere musí byť podľa zákona č. 129/2010 Z. z. uvedená v zmluve. Podnikateľské financovanie však posudzujte podľa jeho konkrétnych zmluvných podmienok.
Pri podnikateľskom úvere je minimálna doba splatnosti 1 rok a maximálna doba splatnosti 8 rokov. Pri nezabezpečených nebankových pôžičkách pre ľudí s exekúciou sa uvádza splatnosť 6 až 48 mesiacov. Porovnávajte ponuky s rovnakou sumou a podobnou dobou splácania. Inak môže dlhšia splatnosť pôsobiť lacnejšie cez nižšiu splátku, hoci celkové náklady budú odlišné.
Pri predčasnom splatení si vyžiadajte presné vyčíslenie zostatku ku konkrétnemu dňu. Zistite, ako úhradu oznámiť a kam ju poslať. Pri mimoriadnej splátke si písomne ujasnite, či sa zníži budúca splátka alebo skráti doba splácania. Po úhrade si odložte potvrdenie a skontrolujte, či zostatok zodpovedá výpočtu.
Čo robiť, ak firma nedostane pôžičku na vyplatenie exekúcie na Slovensku? Vyžiadajte si dôvod zamietnutia a opravte prípadné nepresnosti v údajoch. Potom zostavte prehľad príjmov, splatných záväzkov a výdavkov potrebných na prevádzku firmy. Tento rozpis pomôže určiť, akú splátku možno ponúknuť veriteľovi bez ohrozenia bežného fungovania podnikania.
Dohodu o splátkach s exekútorom možno uzavrieť len so súhlasom veriteľa. Požiadajte ho preto o písomné stanovisko a navrhnite splátky, ktoré vychádzajú zo skutočných príjmov firmy. V návrhu oddeľte pravidelné tržby od jednorazových úhrad faktúr. Tak bude zrejmé, z čoho sa budú splátky hradiť aj v mesiacoch s nižším príjmom.
Po úhrade dlhu si odložte potvrdenie veriteľa aj doklad o platbe. Banky môžu záznamy o úveroch a žiadostiach v registri aktualizovať raz mesačne, s niekoľkodňovým posunom. Poznačte si preto dátum úhrady a neskôr porovnajte evidovaný stav s vlastnými dokladmi. Ak sa údaje nezhodujú, predložte potvrdenie o zaplatení na objasnenie.
Žiadosť o úver pri aktívnej exekúcii alebo omeškaných splátkach bude podľa uvedených podmienok pravdepodobne zamietnutá. V takej situácii sa nespoliehajte na nové financovanie ako na isté riešenie. Pred prijatím záväzku si overte, či navrhovaná splátka zodpovedá možnostiam firmy. Pri rozhodovaní oddeľte sumu potrebnú na úhradu dlhu od výdavkov nevyhnutných na pokračovanie prevádzky.
Stanovte si výšku splátky, pri ktorej firma ešte dokáže uhrádzať bežné výdavky. Počítajte iba s príjmami, s ktorými možno reálne rátať, a nedovoľte, aby nižšia pravidelná splátka zatienila celkovú povinnosť. Ak podmienky ponuky nie sú zrozumiteľné, vyžiadajte si vysvetlenie pred podpisom a posúďte, či záväzok zvládnete uhradiť bez ohrozenia fungovania firmy. Takýto postup pomôže vyhnúť sa rozhodnutiu založenému iba na naliehavosti situácie.
Exekučné a konkurzné konanie ako prekážka získania úveru
Exekúcia aj konkurzné konanie ovplyvňujú spôsob, akým veriteľ posudzuje žiadosť. Sleduje príjmy, existujúce záväzky a doterajšiu platobnú disciplínu. Aktívna exekúcia alebo omeškané splátky často vedú k zamietnutiu. Ešte pred vyplnením žiadosti preto oddeľte, čo firma potrebuje financovať, od toho, čo môže skutočne splácať.
Pri podnikateľskom úvere pripravte podklady, ktoré poskytujú ucelený obraz o hospodárení. Priložte výpisy z účtu a faktúry, ktorých úhradu viete doložiť. V samostatnom prehľade uveďte pravidelné záväzky, ich splatnosť a očakávané príjmy. Ak čísla vo výpisoch nezodpovedajú vášmu vysvetleniu, stručne doplňte súvislosti, napríklad že odberateľ uhradil faktúru neskoro.
Výška úveru pre SZČO alebo firmu závisí od posúdenia príjmov a schopnosti splácať. Neurčujte požadovanú sumu iba podľa celkového dlhu. Rozdeľte ju na sumu potrebnú na konkrétny záväzok a prípadné prevádzkové potreby. Ak žiadate aj na nákup materiálu, doložte objednávku alebo faktúru a vysvetlite jej súvis s činnosťou firmy.
Spotrebný a podnikateľský úver majú odlišný účel aj podmienky. Pri spotrebiteľskom úvere zmluva obsahuje RPMN. Pri podnikateľskom financovaní si pozorne prečítajte najmä zmluvu a splátkový kalendár. Pri každej ponuke porovnajte úrokovú sadzbu, poplatky a celkovú sumu na úhradu. Samotná mesačná splátka neukazuje celý záväzok.
Schvaľovanie online žiadosti môže trvať 15 až 60 minút, no preverenie exekučnej situácie môže vyžadovať dôkladnejšie posúdenie. Manuálne posúdenie žiadosti pri exekúcii môže trvať jeden až tri pracovné dni. Vyplatenie nebankového úveru zvyčajne trvá 1 až 3 pracovné dni. Úplné podklady uľahčujú spracovanie, ale výsledok závisí aj od finančných údajov.
Pri podnikateľskom úvere opíšte, čo má financovanie pokryť. Uveďte, či ide o záväzok firmy, nákup zásob alebo preklenutie obdobia, kým odberateľ uhradí faktúru. Nezamieňajte podnikateľský dlh so súkromným výdavkom konateľa. Zrozumiteľne uvedený účel pomáha veriteľovi posúdiť, ako nový záväzok zapadá do hospodárenia firmy.
Pred odoslaním žiadosti vykonajte tri kroky: zosúlaďte údaje vo formulári s dokladmi, skontrolujte otvorené úvery a vypočítajte, koľko peňazí zostane po bežných výdavkoch. Pri spoločnosti priložte podklady, ktoré objasňujú jej príjmy, a pri živnostníkovi doklady o príjmoch z podnikania. Nezakrývajte omeškanie ani exekúciu. Rozpor medzi údajmi môže sťažiť posúdenie a oslabiť dôveryhodnosť žiadosti.
Ak prebieha konkurzné konanie, najprv si zostavte prehľad záväzkov a dostupných príjmov. Rozdeľte ich na položky súvisiace s chodom firmy a ostatné dlhy. Uvidíte tak, či nový úver rieši konkrétnu potrebu podnikania, alebo iba presúva existujúci problém. Tento prehľad sa zíde aj pri rozhovore s veriteľom o ďalšom postupe.
Podmienky pre živnostníkov a spoločnosti s ručením obmedzeným
Posúdenie závisí od právnej formy, príjmov a predložených dokladov. Pri aktívnej exekúcii môže byť získanie nového úveru náročnejšie.
Požiadavky na živnostníkov a spoločnosti
Živnostník dokladuje príjem za posledné 3 mesiace výpisom z účtu alebo faktúrami a dokladmi o ich úhrade. Konateľ spoločnosti dokladuje príjem za rovnaké obdobie. Ak už podal daňové priznanie, predkladá priznanie za predchádzajúci rok. Pripravte aj občiansky preukaz a údaje o podnikaní.
Pred podaním žiadosti usporiadajte dokumenty podľa mesiacov. Skontrolujte, či sumy na faktúrach zodpovedajú prijatým platbám. Ak používate viacero účtov, priložte doklady zachytávajúce príjmy z podnikania, nielen osobné prevody. Takýto prehľad uľahčí posúdenie pravidelnosti príjmov a záväzkov.
Minimálna doba podnikania
O podnikateľský úver možno požiadať po minimálne 6 mesiacoch podnikania. Samotné splnenie tejto podmienky neznamená automatické schválenie. Poskytovateľ hodnotí aj príjmy, záväzky a platobnú disciplínu. Pripravte preto doklady, ktoré ukazujú skutočný chod podnikania, nie iba dátum jeho začiatku.
Ak podnikáte krátko, opíšte pravidelné zdroje príjmov aj najbližšie očakávané úhrady. Rozlíšte opakované zákazky od jednorazových príjmov. Pri sezónnej činnosti pomôže prehľad silnejších a slabších období. Tieto informácie dávajú číslam kontext a ukazujú, či splátky nezaťažia prevádzku.
Podmienky a poplatky nebankových úverov
Nebankové úvery môžu mať iné podmienky posudzovania než bankové financovanie. Pred podpisom si porovnajte podmienky ponúk vrátane úrokovej sadzby, splátok a ďalších nákladov uvedených v zmluve. Skontrolujte termíny splátok aj následky omeškania. Ak nákladom v zmluve nerozumiete, vyžiadajte si pred podpisom ich písomné vysvetlenie.
Pri exekúcii si osobitne overte, či nová splátka neohrozí úhradu daní, záväzkov voči dodávateľom alebo miezd. Zostavte jednoduchý mesačný rozpočet s príjmami a nevyhnutnými výdavkami. Ponuku neposudzujte iba podľa rýchlosti vybavenia. Rozhodujúce je, či podmienky zodpovedajú príjmom a možnostiam firmy.
Výška dostupnej pôžičky
Skutočne dostupná suma závisí od posúdenia príjmov a schopnosti splácať. Najprv si vyčíslite záväzok a oddeľte ho od peňazí potrebných na prevádzku. Žiadosť prispôsobte účelu, nie najvyššej dostupnej sume.
Pred odoslaním žiadosti porovnajte požadovanú sumu s pravidelnými príjmami a existujúcimi splátkami. Zohľadnite aj faktúry, ktoré ešte neboli uhradené. Tak zistíte, aká splátka zostane zvládnuteľná aj pri oneskorenom príjme. Pri exekúcii presne uveďte záväzky a doložte podklady vysvetľujúce finančnú situáciu firmy.
Pôžičky pre podnikateľov
Podnikateľský úver môže riešiť potreby firmy, no exekúcia mení posúdenie rizika. Pred podaním žiadosti si určte účel: úhrada záväzku, nákup zásob alebo preklenutie čakania na faktúry. Každý účel ovplyvňuje finančný plán inak. Úver na zásoby môže podporiť prevádzku, sám osebe však nezastaví exekučné konanie.
Oddeľte firemné záväzky od osobných dlhov živnostníka alebo konateľa. Pri každom záväzku zaznamenajte veriteľa, zostatok, splatnosť a pravidelnú splátku. Potom porovnajte súčet splátok s príjmami po úhrade bežných nákladov. Ak firma čaká na zaplatenie faktúry, počítajte s reálnym termínom úhrady, nie iba s vystavenou sumou.
Poskytovateľ posudzuje finančnú situáciu podľa predložených údajov a platobnej disciplíny. Pripravte si výpisy z účtu, uhradené faktúry a prehľad otvorených úverov. Vysvetlite aj to, ako nový záväzok ovplyvní prevádzkový kapitál. Takýto prehľad pomáha rozlíšiť krátky výpadok príjmov od dlhodobého nedostatku peňazí.
Bankové a nebankové financovanie porovnávajte podľa podmienok zmluvy, RPMN a celkovej sumy na úhradu. Pri aktívnej exekúcii banky vo všeobecnosti pôžičky neposkytujú. Nebankové spoločnosti preverujú príjem aj doterajšie splácanie. Investor pri riešení s nehnuteľnosťou predstavuje odlišný postup, nie bežný úver na prevádzku firmy.
Pred podpisom si v zmluve označte úrokovú sadzbu, všetky poplatky, splatnosť a následky omeškania. Skontrolujte aj podmienky mimoriadnej splátky a predčasného splatenia. Ak sú formulácie nejasné alebo vás tlačia k okamžitému podpisu, nepokračujte, kým podmienkam nerozumiete. Právne záväzný je text zmluvy, nie ústne vysvetlenie.
Pri exekúcii alebo konkurznom konaní najprv riešte právne a finančné dôsledky. Spíšte si, komu firma dlhuje, ktoré platby sú po splatnosti a aké príjmy očakáva. Potom oddeľte nevyhnutné prevádzkové výdavky od nákupov, ktoré možno odložiť. Prehľad vám ukáže, či ďalší úver rieši konkrétny výpadok, alebo iba pridáva nový záväzok.
Pred odoslaním žiadosti si stanovte najvyššiu splátku, ktorú firma zvládne aj pri oneskorených úhradách. Porovnajte ju s pravidelnými príjmami a výdavkami, nie s najlepším mesiacom. Ak chcete preskúmať možnosti podnikateľského financovania, pozrite si dostupné riešenia pre podnikateľov a porovnajte ich s rozpočtom firmy.
Poskytovateľ pri schvaľovaní podnikateľského úveru preveruje aj predchádzajúcu platobnú disciplínu žiadateľa. Pred rokovaním si preto pripravte presný prehľad o tom, ako firma uhrádzala splatné záväzky. Pri každom záväzku overte, či evidovaný zostatok zodpovedá vašim dokladom, a zaznamenajte dôvod prípadného omeškania. Ak je platba uhradená, majte poruke potvrdenie. Ak ešte čaká na úhradu, zahrňte ju do peňažného plánu. Takto budete môcť o záväzkoch hovoriť presne a bez prikrášľovania.
Pripravte si aj otázky o posudzovaní žiadosti a údajoch, ktoré treba objasniť. Vysvetlenia podložte účtovnými záznamami a dokladmi, nie odhadmi či všeobecnými uisteniami. Rozlišujte medzi tým, čo už bolo uhradené, a tým, čo firma ešte musí zaplatiť. Ak sa údaje v evidencii líšia od vašich podkladov, vyjasnite si ich pred podaním žiadosti. Plán zostavte podľa reálne očakávaných príjmov a známych záväzkov a počítajte aj s možným posunom úhrad. Cieľom je predložiť ucelený a pravdivý obraz o schopnosti firmy zvládnuť nový záväzok bez neprimeraných očakávaní.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúvajú nebankové financovanie pre podnikateľov a prepájajú žiadateľov s externými veriteľmi. Živnostníci môžu porovnať ponuky pôžičiek na IČO a spoločnosti financovanie pre s.r.o. K dispozícii je aj porovnanie pôžičiek bez daňového priznania.
Pri exekúcii si najprv pripravte aktuálne vyčíslenie dlhu, doklady o príjmoch a prehľad ďalších záväzkov. Poskytovateľ posudzuje schopnosť splácať aj platobnú disciplínu. Sprostredkovanie žiadosti nezaručuje schválenie. Pred podpisom si porovnajte podmienky a celkové náklady uvedené v ponuke.
Ak chcete preskúmať podnikateľské možnosti financovania, navštívte onlinepozicky.com.
Urobte ďalší krok s jasným finančným plánom
Pred podaním novej žiadosti si určte, čo má financovanie vyriešiť a ako ho firma splatí. Pri pôžičke na vyplatenie exekúcie firmy nehodnoťte iba okamžitú úľavu. Zvážte aj vplyv splátok na prevádzku, úhradu dodávateľov a ďalšie záväzky. Takýto plán pomôže odlíšiť naliehavý problém od rozhodnutia, ktoré by mohlo zvýšiť finančné napätie.
Pripravte si podklady o príjmoch, dlhoch a očakávaných úhradách. Potom porovnajte, či plánovaná splátka zapadá do bežného fungovania podnikania. Ak čísla nesedia, najprv upravte rozpočet a rok pričom zvážte dohodu s veriteľom. Dôležité je vybrať postup, ktorý firma dokáže dodržať aj v slabšom období.
Ak chcete prebrať možnosti podnikateľského financovania, kontaktujte Online Pôžičky. Pristúpte k ďalšiemu kroku pokojne, s pripravenými údajmi a realistickým plánom. Jasné rozhodnutie dnes môže firme pomôcť lepšie riadiť jej ďalšie záväzky.
Často kladené otázky
Ako rýchlo sú vyplatené peniaze?
Po schválení podnikateľského úveru sa uvádza vyplatenie do 24 hodín. Pri nebankovej pôžičke môže prevod všeobecne trvať 1 až 3 pracovné dni. Rozlišujte čas schvaľovania od pripísania peňazí na účet. Počítajte aj s tým, že poskytovateľ najprv potrebuje skontrolovať údaje a doklady. Pri plánovaní úhrady exekúcie preto neviažte termín platby iba na odoslanie žiadosti.
Aké dokumenty je potrebné si pripraviť?
Pripravte si občiansky preukaz, údaje o podnikaní a doklady o príjmoch. Živnostník môže doložiť výpisy z účtu alebo faktúry spolu s potvrdeniami o úhrade za posledné 3 mesiace. Konateľ dokladuje príjem za rovnaké obdobie, prípadne daňové priznanie za predchádzajúci rok. Zostavte tiež samostatný prehľad dlhov, omeškaných platieb a pravidelných výdavkov firmy.
Existujú aj pôžičky pre dlžníkov v registri?
Niektoré nebankové spoločnosti môžu posudzovať aj žiadateľov so záznamom v registri. Rozhodujú príjmy, existujúce záväzky a história splácania, nielen samotná prítomnosť záznamu. Pred podaním žiadosti skontrolujte, či evidované údaje zodpovedajú vašej situácii. Údaje o úveroch a žiadostiach sa môžu aktualizovať s časovým posunom, preto nemusia staršie záznamy odrážať poslednú úhradu.
Je pôžička bez overenia registra s exekúciou reálna?
Pri exekúcii sa nemožno spoliehať na úver bez posúdenia finančnej situácie. Poskytovateľ môže hodnotiť príjem, ďalšie dlhy aj predchádzajúcu platobnú disciplínu. Ponuku označenú ako „bez registra“ si dôkladne prečítajte a zistite, kto úver poskytuje. Overte si oprávnenie poskytovateľa a zmluvné náklady. Citlivé doklady neposielajte a platbu vopred neposkytujte na základe nejasného prísľubu.
Koľko stojí pôžička s exekúciou?
Celkové náklady závisia od úrokovej sadzby, poplatkov, výšky úveru a doby splácania. Porovnajte RPMN a celkovú sumu na úhradu, nielen mesačnú splátku. Pri podnikateľskom financovaní si prečítajte konkrétnu zmluvu a splátkový kalendár. Náklady sprostredkovateľskej platformy nezamieňajte s cenou samotného úveru. Výsledné podmienky určuje veriteľ podľa ponuky a vašej žiadosti.
Koľko trvá schválenie pôžičky?
Výsledok online žiadosti môže prísť do 15 až 60 minút, no manuálne posúdenie žiadosti pri exekúcii môže trvať jeden až tri pracovné dni. Rozdiel spôsobuje najmä potreba preveriť príjmy, záväzky a predložené doklady. Ak údaje nesedia alebo chýba dokument, posúdenie sa môže predĺžiť. Majte pripravené rovnaké informácie vo formulári aj v podkladoch, ktoré k žiadosti prikladáte.
Aké možnosti pôžičky na vyplatenie exekúcie má slovenská firma?
Firma môže preskúmať nebankové financovanie na podnikanie, aktívna exekúcia však predstavuje výraznú prekážku. Pri menšom dlhu môže prichádzať do úvahy nezabezpečená pôžička, ak príjmy umožňujú splácanie. Ak úver nie je dostupný, ďalším krokom môže byť rokovanie s veriteľom o splátkach. Pred výberom riešenia oddeľte firemné záväzky od osobných a určte splátku, ktorú prevádzka zvládne.
Ktoré banky a nebankové spoločnosti na Slovensku poskytujú firmám úver pri exekúcii?
Banky vo všeobecnosti neposkytujú pôžičky osobám s evidovanou exekúciou. Nebankové spoločnosti podmienky posudzujú individuálne a niektoré môžu zohľadniť nižší dlh, ak príjem pokryje splátky. Nedá sa preto bezpečne predpokladať, že konkrétny veriteľ úver schváli. Pri výbere si overte oprávnenie poskytovateľa na poskytovanie úverov a porovnajte písomné podmienky, RPMN aj celkovú sumu na úhradu.
Pridaj komentár