
Čo ak vám pri daňovom nedoplatku viac než samotný dlh uškodí splátka, ktorá naruší chod firmy? Pôžička na vyplatenie daňového nedoplatku môže pomôcť preklenúť krátkodobý problém s likviditou, no najprv potrebujete poznať presnú výšku a aktuálny stav záväzku. V Osobnej internetovej zóne Finančnej správy si ho overíte v časti Saldokonto. Údaje sa zobrazujú so stavom k predchádzajúcemu dňu.
Pri splatnom záväzku je prirodzené chcieť konať rýchlo. Nová splátka však nesmie ohroziť prevádzkový kapitál ani úhradu bežných výdavkov. V tomto článku sa dozviete, aké podklady si pripraviť, ako porovnať bankové a nebankové financovanie a čo sledovať pri splátke, úrokovej sadzbe a RPMN.
Postup je jednoduchý: najprv overte nedoplatok, potom zhodnoťte príjmy a výdavky podnikania a napokon porovnajte ponuky podľa reálnych možností splácania. Online Pôžičky sprostredkúvajú porovnanie ponúk externých veriteľov. V tabuľkách nájdete úrokové sadzby, splátky a ďalšie vlastnosti ponúk. Pôžičky sú schválené často do 24 hodín a peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Rýchlosť však nenahrádza dôkladné posúdenie cash flow.
Kľúčové Poznatky
- Pred hľadaním financovania si overte aktuálny stav a výšku nedoplatku v oficiálnych podkladoch.
- Najprv si vypočítajte, akú splátku unesie cash flow vášho podnikania.
- Bankové a nebankové ponuky porovnajte podľa RPMN, splátky, splatnosti a podmienok veriteľa.
- Pripravte si údaje o príjmoch a podnikaní. Kompletná žiadosť však nezaručuje schválenie.
- Využite online porovnanie ponúk externých veriteľov a vyberte ďalší krok podľa možností splácania.
Daňový nedoplatok podnikateľa: čo si overiť skôr, než hľadáte pôžičku
Skôr než začnete hľadať pôžičku na vyplatenie daňového nedoplatku, zistite, čo eviduje Finančná správa a aký je aktuálny stav záväzku. Skontrolujte oficiálne oznámenia a rozhodnutia aj vlastné záznamy o platbách. Pri právnych alebo daňových dôsledkoch sa riaďte aktuálnymi informáciami z oficiálneho zdroja. Všeobecný prehľad daňového systému na Slovensku môže poslúžiť na orientáciu, nie však na overenie vášho konkrétneho dlhu.
Rozlišujte medzi evidovaným nedoplatkom, aktuálnym stavom záväzku a sumou na úhradu. Evidovaný nedoplatok zachytáva stav v evidencii, kým aktuálny stav môže zohľadňovať neskoršie platby alebo zmeny. Sumu na úhradu určujte podľa aktuálnych oficiálnych podkladov. Tieto údaje nemusia byť totožné, preto sa pri rozhodovaní neopierajte o starú správu ani vlastný odhad.
Ako si pripraviť prehľad o nedoplatku
V Osobnej internetovej zóne Finančnej správy skontrolujte časť Saldokonto. Údaje sa zobrazujú so stavom k predchádzajúcemu dňu, preto ich porovnajte s potvrdeniami o platbách a dostupnými oznámeniami. Pred ďalším krokom si oddeľte potvrdené informácie od tých, ktoré ešte potrebujete objasniť.
- Zapíšte si údaje o záväzku podľa oficiálnych podkladov.
- Oddeľte potvrdenú sumu a stav od vlastného odhadu.
- Porovnajte záznamy s vykonanými platbami.
- Pri nejasnostiach požiadajte daňového odborníka o vysvetlenie podkladov.
Starší záznam nemusí potvrdzovať aktuálnu sumu. Ak sa informácie líšia, najprv si ujasnite, ktoré oficiálne údaje sú rozhodujúce. Neoverené dátumy ani sumy si nezapisujte ako isté. Predídete tak plánovaniu financovania na základe nesprávneho predpokladu.
Prečo najprv posúdiť cash flow podnikania
Úver je nový záväzok. Pred podaním žiadosti si spíšte očakávané príjmy, pravidelné výdavky a splátky, ktoré už zaťažujú podnikanie. Zohľadnite aj dobu obratu hotovosti, teda čas medzi výdavkom na nákup a príjmom z predaja. Ak najprv platíte dodávateľom a až neskôr inkasujete od zákazníkov, načasovanie splátky môže byť rovnako dôležité ako jej výška.
Vypočítajte, koľko zostane po bežných prevádzkových výdavkoch, namiesto toho, aby ste sa riadili iba celkovým obratom. Pri kolísavých príjmoch zohľadnite aj slabšie obdobia. Splátka musí zapadať do reálneho cash flow a nemala by závisieť od optimistického odhadu budúcich tržieb. Ak rozpočet nevychádza, najprv upravte plán. Financovanie má riešiť konkrétnu potrebu, nie nahradiť schopnosť záväzok splácať.
Ako postupovať pri hľadaní pôžičky na vyplatenie daňového nedoplatku
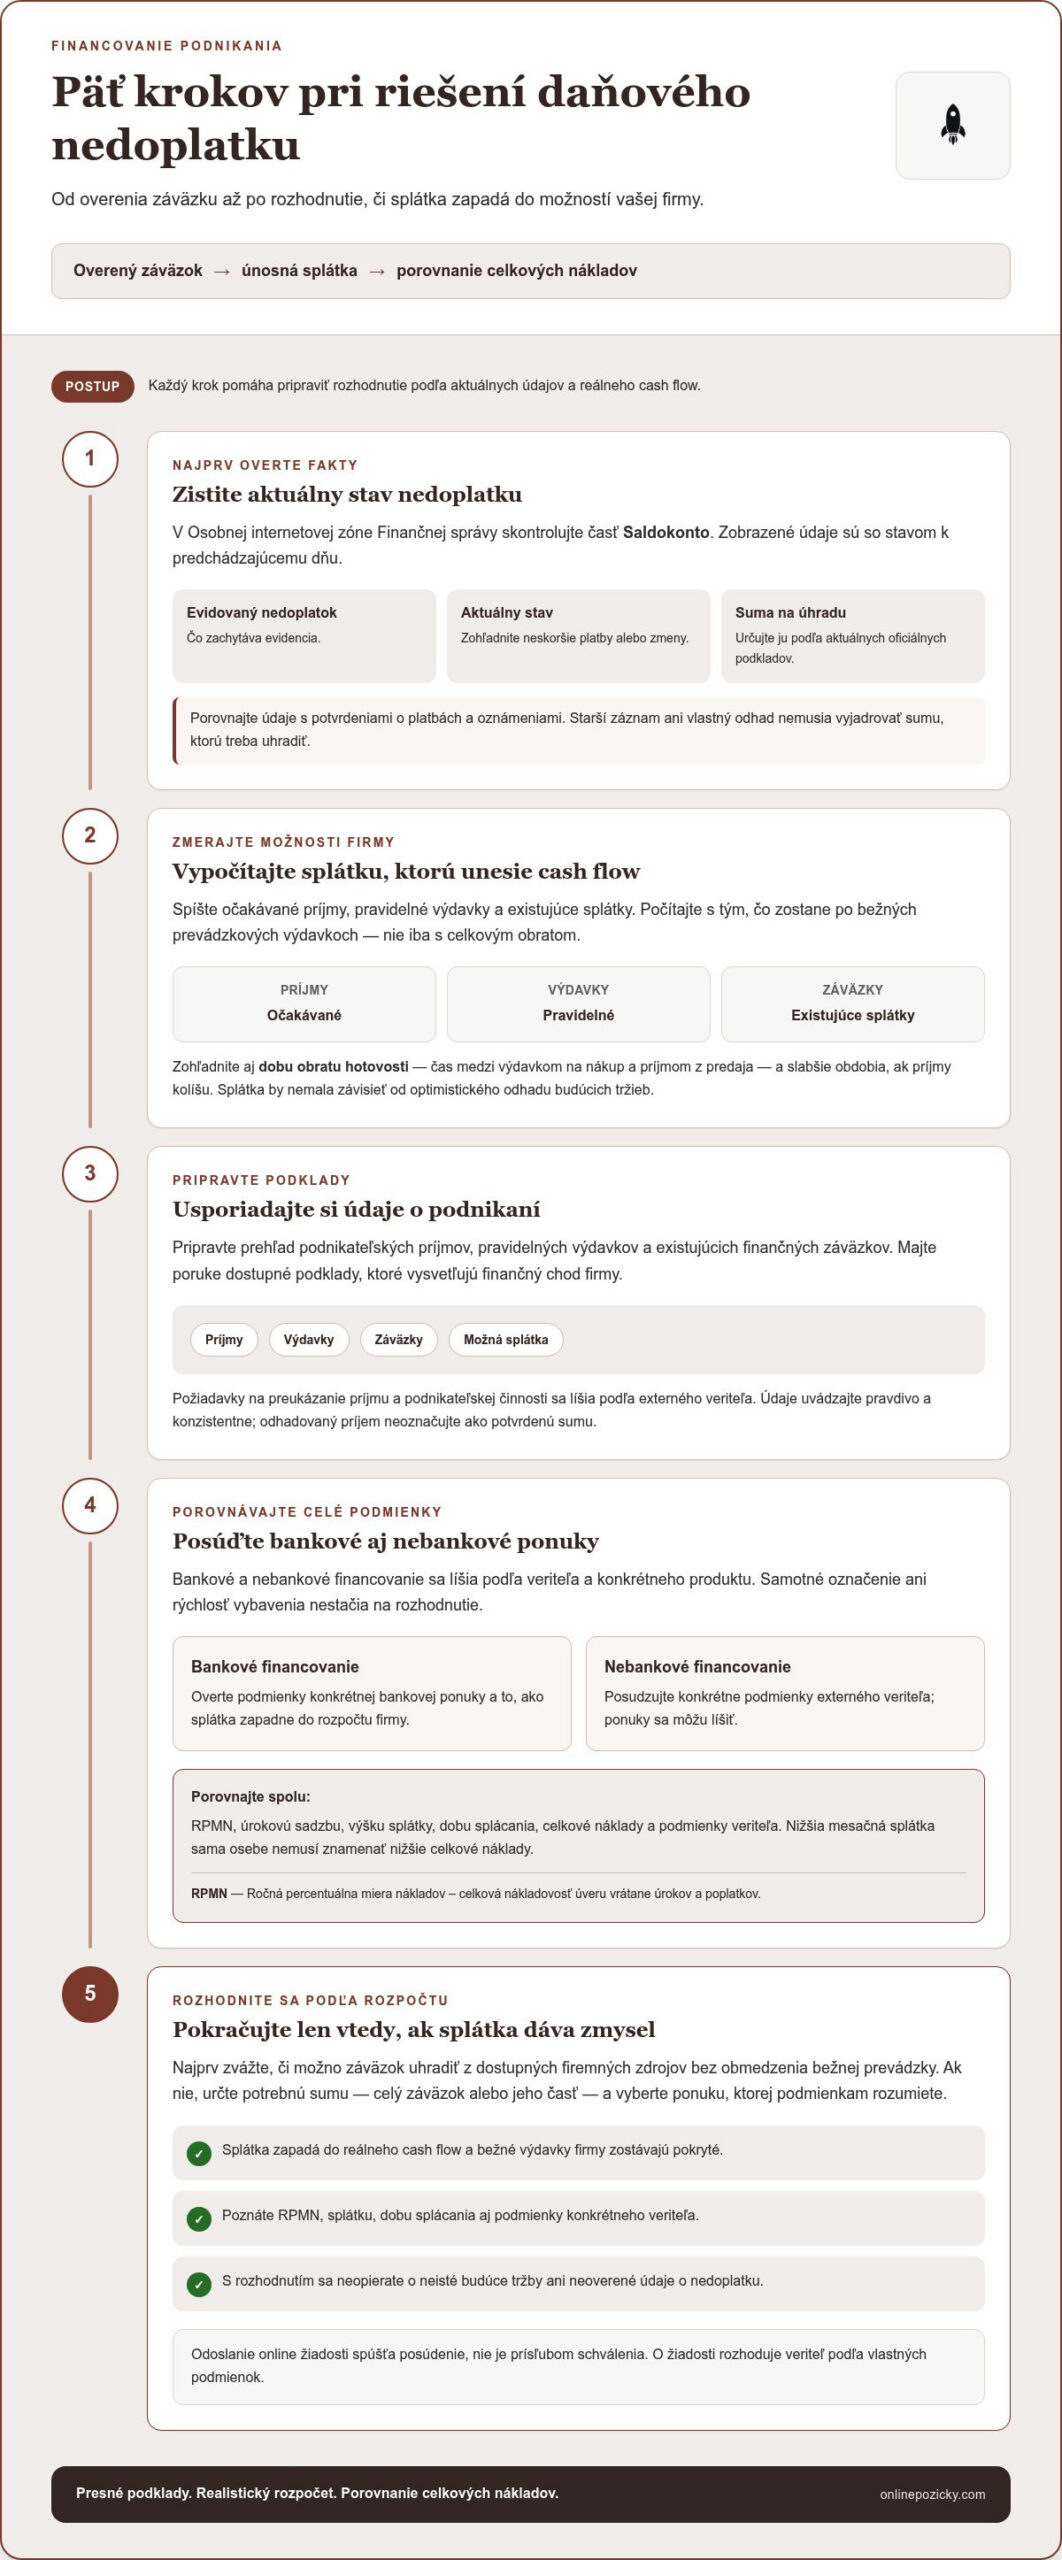
Keď poznáte overený stav záväzku, zistite, či ho dokážete uhradiť z dostupných firemných zdrojov bez obmedzenia bežnej prevádzky. Ak nie, určte potrebnú sumu a splátku, ktorú podnikanie zvládne. Pôžička na vyplatenie daňového nedoplatku by mala vychádzať z konkrétnej potreby a realistického rozpočtu, nie iba z toho, aká suma je dostupná v ponuke.
Postupujte v tomto poradí:
- Vymedzte potrebu. Vychádzajte z aktuálnych podkladov a určte, či potrebujete financovať celý záväzok alebo jeho časť.
- Skontrolujte rozpočet. Zohľadnite príjmy, pravidelné výdavky a existujúce splátky. Odhadnite, akú novú splátku zvládnete.
- Pripravte údaje. Usporiadajte si informácie o podnikaní, príjmoch a záväzkoch, ktoré môžu byť potrebné pri posúdení.
- Porovnajte ponuky. Sledujte splátku, splatnosť, celkové náklady a podmienky konkrétneho veriteľa.
- Rozhodnite sa podľa rozpočtu. Pokračujte len vtedy, ak rozumiete podmienkam a splátka zapadá do možností firmy.
Aké údaje si pripraviť pred online žiadosťou
Pripravte si prehľad podnikateľských príjmov, pravidelných výdavkov a existujúcich finančných záväzkov. Ujasnite si aj výšku splátky, ktorú dokážete pravidelne hradiť bez spoliehania sa na neisté budúce tržby. Údaje uvádzajte pravdivo a konzistentne. Požiadavky na preukázanie príjmu a podnikateľskej činnosti sa líšia podľa externého veriteľa.
Majte poruke dostupné podklady, ktoré vysvetľujú finančný chod firmy. Nepredpokladajte, že každý veriteľ bude žiadať rovnaké dokumenty. Ak nerozumiete formulácii v online žiadosti, najprv si ujasnite, aký údaj sa od vás žiada. Odhadovaný príjem neuvádzajte ako potvrdenú sumu.
Čo sa deje po odoslaní žiadosti
Odoslaním online žiadosti sa začína posúdenie, nie je to prísľub schválenia. Online Pôžičky sprostredkúvajú porovnanie ponúk overených externých veriteľov. O žiadosti rozhoduje veriteľ podľa vlastných podmienok. Pôžičky sú schválené často do 24 hodín, tento údaj však nie je zárukou výsledku ani času v každom prípade.
Každú ponuku posudzujte podľa toho, ako jej splátka zapadne do príjmov a výdavkov firmy. Porovnajte online ponuky pre podnikateľov a využite ich ako podklad na rozhodnutie, nie ako potvrdenie, že financovanie získate.
Bankové alebo nebankové financovanie: porovnajte podmienky aj dopad na cash flow
Pri výbere pôžičky na vyplatenie daňového nedoplatku nehodnoťte ponuku len podľa rýchlosti vybavenia. Dôležité sú celkové náklady aj to, či plánované splátky zodpovedajú príjmom firmy. Bankové a nebankové ponuky sa líšia podľa veriteľa a konkrétneho produktu. Samotné označenie financovania preto nestačí na rozhodnutie, ktorá možnosť je pre vás vhodnejšia.
RPMN znamená Ročná percentuálna miera nákladov, teda celkovú nákladovosť úveru vrátane úrokov a poplatkov. Čítajte ju spolu s úrokovou sadzbou, splátkou a dobou splácania. Nižšia mesačná splátka sama osebe nemusí znamenať nižšie celkové náklady. Porovnajte preto celé podmienky, nie iba jednu hodnotu.
| Čo porovnať | Bankové financovanie | Nebankové financovanie |
|---|---|---|
| RPMN | Porovnajte údaj uvedený v konkrétnej ponuke. | Skontrolujte RPMN konkrétnej ponuky. |
| Splátka | Posúďte ju vzhľadom na príjmy a výdavky firmy. | Overte, či ju podnikanie zvládne pravidelne hradiť. |
| Splatnosť | Zohľadnite dobu splácania aj celkové podmienky. | Posúďte jej vplyv na cash flow počas splácania. |
| Podmienky | Zistite, aké údaje a doklady sa pri žiadosti vyžadujú. | Prečítajte si požiadavky konkrétneho externého veriteľa. |
Ktoré údaje porovnávať v ponukách
Úrokovú sadzbu, RPMN, výšku splátky a dobu splácania porovnávajte podľa údajov v konkrétnych ponukách. Skontrolujte tiež, či termíny splátok zodpovedajú tomu, kedy firme prichádzajú príjmy. Ak najprv platíte dodávateľom a až neskôr inkasujete od zákazníkov, zohľadnite dobu obratu hotovosti. Chýbajúce údaje nenahrádzajte odhadmi.
Kedy môže dávať zmysel podnikateľské financovanie
Ak záväzok súvisí s podnikaním, zvážte financovanie na IČO. Pôžička na IČO je určená podnikateľskému subjektu. Pri posudzovaní sa zohľadňuje obrat a bonita firmy, nie osobná výplata. Osobný úver sa posudzuje v inom rámci. Ani jedna možnosť nie je automaticky výhodnejšia. Rozhodujúce je, či konkrétna splátka zapadá do firemných príjmov a výdavkov.
Poskytovatelia môžu k bonite pristupovať rozdielne. Oddeľte preto príjmy a výdavky firmy od svojej osobnej finančnej situácie a ujasnite si, z čoho budete splácať. Ak si nie ste istí účtovným alebo daňovým posúdením konkrétneho postupu, overte si ho u odborníka. Financovanie vyberajte podľa jeho skutočného vplyvu na cash flow, nie iba podľa rýchlosti vybavenia.
Kontrolný postup pred podaním žiadosti o financovanie nedoplatku
Pred odoslaním žiadosti skontrolujte, či nová splátka zapadá do finančného plánu firmy. Pôžička na vyplatenie daňového nedoplatku zostáva záväzkom aj po vyriešení daňového dlhu. Ak rozpočet vychádza len pri optimistických odhadoch alebo bez rezervy na bežnú prevádzku, najprv upravte plán.
Kontrolný zoznam finančnej pripravenosti
Vychádzajte z očakávaných príjmov, nielen z obratu alebo úspešnejšieho obdobia. Zohľadnite sezónne výkyvy, existujúce splátky aj výdavky, ktoré musíte pokryť bez ohľadu na to, či zákazníci zaplatia načas. Po plánovanej splátke musí zostať dostatok peňazí na každodenné fungovanie firmy.
- Porovnajte splátku s príjmami, ktoré podnikanie reálne očakáva.
- Odpočítajte pravidelné výdavky a splátky súčasných záväzkov.
- Vyhraďte prevádzkový kapitál na bežné fungovanie firmy.
- Overte, že po úhrade splátky zostáva priestor na dodávateľov, mzdy a ďalšie pravidelné náklady.
- Premyslite si, ako rozpočet ovplyvní slabšie obdobie alebo oneskorený príjem.
Ak splátka vychádza iba za predpokladu, že každý príjem príde načas, plán nemusí byť udržateľný. Neprispôsobujte výdavky na papieri tak, aby žiadosť vyzerala dostupne. Rozhodujte sa podľa skutočného pohybu peňazí v podnikaní a započítajte aj pravidelné výdavky.
Kontrolný zoznam podkladov a rozhodnutia
Administratívna pripravenosť nie je to isté ako schválenie. Úplné údaje môžu uľahčiť posúdenie, no výsledok nezaručujú. Požiadavky sa líšia podľa ponuky. Pripravte si dostupné informácie o príjmoch a podnikateľskej činnosti a skontrolujte, či sa zhodujú s údajmi v online žiadosti.
- Pripravte si dostupné údaje a doklady podľa požiadaviek ponuky.
- Skontrolujte, či sú informácie o príjmoch a záväzkoch aktuálne a pravdivé.
- Prečítajte si podmienky, splátkový plán aj všetky zobrazené náklady.
- Porovnajte termíny splátok s očakávaným prílevom peňazí do firmy.
- Pri nejasnom daňovom alebo účtovnom údaji požiadajte odborníka o vysvetlenie.
Ak si neviete potvrdiť, že splátky zvládnete aj pri realistickom scenári príjmov, nepodávajte žiadosť iba pod časovým tlakom. Najprv si ujasnite rozpočet alebo preberte účtovné a daňové otázky s odborníkom. Keď máte pripravené podklady aj plán splácania, porovnajte online ponuky financovania pre podnikateľov a posúďte ich podľa možností svojho podnikania.
Porovnajte online ponuky a zvoľte ďalší krok bez zbytočnej administratívy
Keď poznáte svoju potrebu financovania aj hranicu splátky, ďalším krokom môže byť online porovnanie. Online Pôžičky sprostredkúvajú ponuky overených externých veriteľov pre podnikateľov, nie sú priamym poskytovateľom úveru. V porovnávacích tabuľkách uvidíte úrokové sadzby, splátky a ďalšie vlastnosti jednotlivých ponúk vedľa seba.
Podmienky splácania závisia od konkrétnej ponuky a veriteľa. Nepredpokladajte, že každá možnosť umožňuje rovnakú splátku alebo rovnakú dobu splácania. Zamerajte sa na to, ako splátky zapadnú do príjmov firmy a či po ich úhrade zostane dosť peňazí na bežný chod. Rýchle vybavenie samo osebe neznamená, že financovanie je pre vaše podnikanie vhodné.
Ako využiť porovnanie ponúk pre podnikanie
Vyplňte online žiadosť pravdivými údajmi o podnikaní a potrebe financovania. Potom si prezrite zobrazené možnosti a porovnajte ich podľa potrieb firmy. Pri každej ponuke sledujte najmä splátku, RPMN, dobu splácania a podmienky. Zvážte aj to, či splátkový plán zodpovedá času, keď do podnikania reálne prichádzajú peniaze.
Pri rozhodovaní si pomôžte týmito otázkami:
- Je splátka zvládnuteľná aj pri nižších príjmoch?
- Zostane po jej úhrade dostatok prostriedkov na bežné výdavky?
- Rozumiete celkovým nákladom a podmienkam ponuky?
- Zodpovedá financovanie situácii vášho podnikania?
Platforma vám pomáha zorientovať sa v možnostiach a sprostredkúva ponuky externých veriteľov. O posúdení a prípadnom schválení rozhoduje veriteľ podľa vlastných podmienok. Porovnanie je podkladom na výber, nie prísľubom úveru. Online proces bez papierových formulárov zjednodušuje podanie žiadosti. Pred ďalším krokom si však vždy prečítajte podmienky konkrétnej ponuky.
Čo očakávať po schválení pôžičky
Po schválení si dôkladne prejdite dohodnuté podmienky a splátkový plán. Overte si, kedy a akým spôsobom sa majú splátky uhrádzať, a zapracujte ich do firemného rozpočtu. Čas posúdenia aj rozhodnutie závisia od externého veriteľa a vyhodnotenia žiadosti. Samotné odoslanie žiadosti preto nepotvrdzuje, že financovanie získate.
Pri riešení daňového záväzku porovnajte dostupné možnosti a vráťte sa k plánu príjmov, výdavkov a splácania. Ďalší krok urobte až vtedy, keď rozumiete podmienkam a viete, ako splátka ovplyvní cash flow firmy. Porovnajte online ponuky financovania pre svoje podnikanie a rozhodujte sa podľa reálnych možností splácania.
Urobte ďalší krok s plánom, ktorý unesie vaše podnikanie
Daňový záväzok riešte tak, aby ste vyriešili aktuálnu potrebu bez vytvorenia nového problému pri každodennej prevádzke. Pri rozhodovaní, či je pre vás vhodná pôžička na vyplatenie daňového nedoplatku, sa držte realistického rozpočtu. Ak sa príjmy alebo náklady zmenia, prepočítajte si, či plánovaná splátka zostáva zvládnuteľná.
Vyberajte podľa podmienok, ktorým rozumiete, a splátky, ktorú podnikanie dokáže pravidelne pokryť. Neprijímajte ponuku len preto, že potrebujete konať rýchlo. Zodpovedné rozhodnutie začína tým, že poznáte svoje možnosti a viete, ako nový záväzok ovplyvní nasledujúce mesiace.
Keď máte pripravený rozpočet, porovnajte online ponuky financovania pre vaše podnikanie. Zvoľte ďalší krok podľa príjmov a plánov firmy. Premyslený postup vám pomôže riešiť záväzok a zároveň chrániť stabilitu podnikania.
Často kladené otázky
Ako zistím, či mám daňový nedoplatok?
Overte si to v oficiálnych podkladoch a komunikácii od Finančnej správy SR. Porovnajte evidovaný stav s potvrdeniami o platbách a záznamami o podaných priznaniach. Ak sa údaje líšia, nepovažujte vlastný výpočet za potvrdenú sumu. Požiadajte príslušný úrad alebo daňového odborníka o vysvetlenie rozdielu a ďalšieho postupu.
Môžem použiť podnikateľskú pôžičku na vyplatenie daňového nedoplatku?
Možnosť závisí od podmienok konkrétnej ponuky a posúdenia vašej podnikateľskej situácie. Pred žiadosťou si určte potrebnú sumu a zdroj splácania. Zvážte, či nová splátka neobmedzí úhradu bežných nákladov firmy. Veriteľ rozhoduje podľa vlastných podmienok, preto účel financovania ani získanie úveru nepovažujte za automaticky schválené.
Je prijatá pôžička zdaniteľným príjmom?
Finančná správa SR uvádza, že poskytnutý úver alebo pôžička nie je príjmom podliehajúcim dani z príjmov. Pri účtovaní však od prijatej sumy odlišujte súvisiace úroky a ďalšie okolnosti konkrétneho prípadu. Všeobecné vysvetlenie nemusí pokryť každú podnikateľskú situáciu. Ak si nie ste istí, ako zaznamenať úver alebo jeho náklady, overte si aktuálne pravidlá u účtovného či daňového odborníka.
Dá sa požiadať o podnikateľskú pôžičku bez daňového priznania?
Niektoré ponuky môžu mať odlišné požiadavky na doklady a nemusia vyžadovať daňové priznanie. Podmienky určuje konkrétny veriteľ, ktorý môže na posúdenie príjmu a podnikateľskej činnosti žiadať iné informácie. Pred odoslaním žiadosti si prečítajte požiadavky ponuky a pripravte pravdivé údaje. Možnosť podať žiadosť bez určitého dokumentu neznamená, že financovanie bude schválené.
Ako rýchlo môžu byť peniaze po schválení pôžičky na účte?
Peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Čas závisí od podmienok konkrétnej ponuky a spracovania externým veriteľom. Pri plánovaní úhrady preto počítajte s tým, že vybavenie môže trvať dlhšie. Najprv si overte stav záväzku a zvážte aj postup pre prípad, že rozhodnutie veriteľa nebude kladné alebo nepríde v čase, s ktorým počítate.
Čo si mám porovnať pred výberom pôžičky na nedoplatok?
Porovnajte RPMN, úrokovú sadzbu, splátku, dobu splácania a ostatné podmienky uvedené pri každej ponuke. Potom skontrolujte, ako splátky zapadnú do rozpočtu firmy v mesiacoch s nižšími príjmami. Všímajte si aj to, či po ich úhrade zostanú prostriedky na bežnú prevádzku. Konkrétne hodnoty odčítajte z porovnávacej tabuľky, nie z odhadov alebo údajov inej ponuky.
Pridaj komentár