
Čo ak ďalší úver preklenie slabší mesiac, ale zároveň sťaží splácanie v ďalších? Pri oneskorených úhradách od odberateľov a blížiacich sa prevádzkových výdavkoch môže nebankový úver na prekonanie krízy v podnikaní vyzerať ako rýchle riešenie. Rozhodujúce však je, či ide o krátkodobý výpadok cash flow, alebo o hlbší problém v podnikaní.
Ak vám chýba hotovosť na mzdy, faktúry či nákup zásob, tlak je skutočný. Nový záväzok však pomôže len vtedy, keď poznáte príčinu výpadku a viete, z čoho budete splácať. Pred rozhodnutím preto porovnajte dostupné možnosti a prepočítajte si, akú splátku podnikanie zvládne aj pri slabšom mesiaci.
V článku zistíte, ako odlíšiť dočasný problém s likviditou od dlhodobejších ťažkostí, v čom sa líši bankové a nebankové financovanie a čo zvážiť pri splátkach a celkových nákladoch. Dozviete sa aj, čo pripraviť pred online žiadosťou. Online Pôžičky sprostredkúvajú porovnanie ponúk externých veriteľov. O schválení rozhoduje veriteľ.
Kľúčové Poznatky
- Rozlíšte, či vám chýba prevádzkový kapitál pre dočasný výpadok, alebo podnikanie trápi dlhodobý pokles dopytu či marže.
- Nebankový úver na prekonanie krízy v podnikaní zvažujte len vtedy, ak poznáte jeho účel a splátky zvládnete aj pri slabšom cash flow.
- Porovnajte splátky, RPMN, možnosti splácania a požadované podklady. Konkrétne podmienky sa môžu líšiť podľa ponuky.
- Pred online žiadosťou si pripravte prehľad príjmov a pravidelných výdavkov, zmapujte výpadok a určte bezpečný limit splátky.
- Online Pôžičky vám umožnia porovnať ponuky externých veriteľov. O schválení úveru rozhoduje veriteľ.
Nebankový úver na prekonanie krízy v podnikaní: najprv určte príčinu výpadku
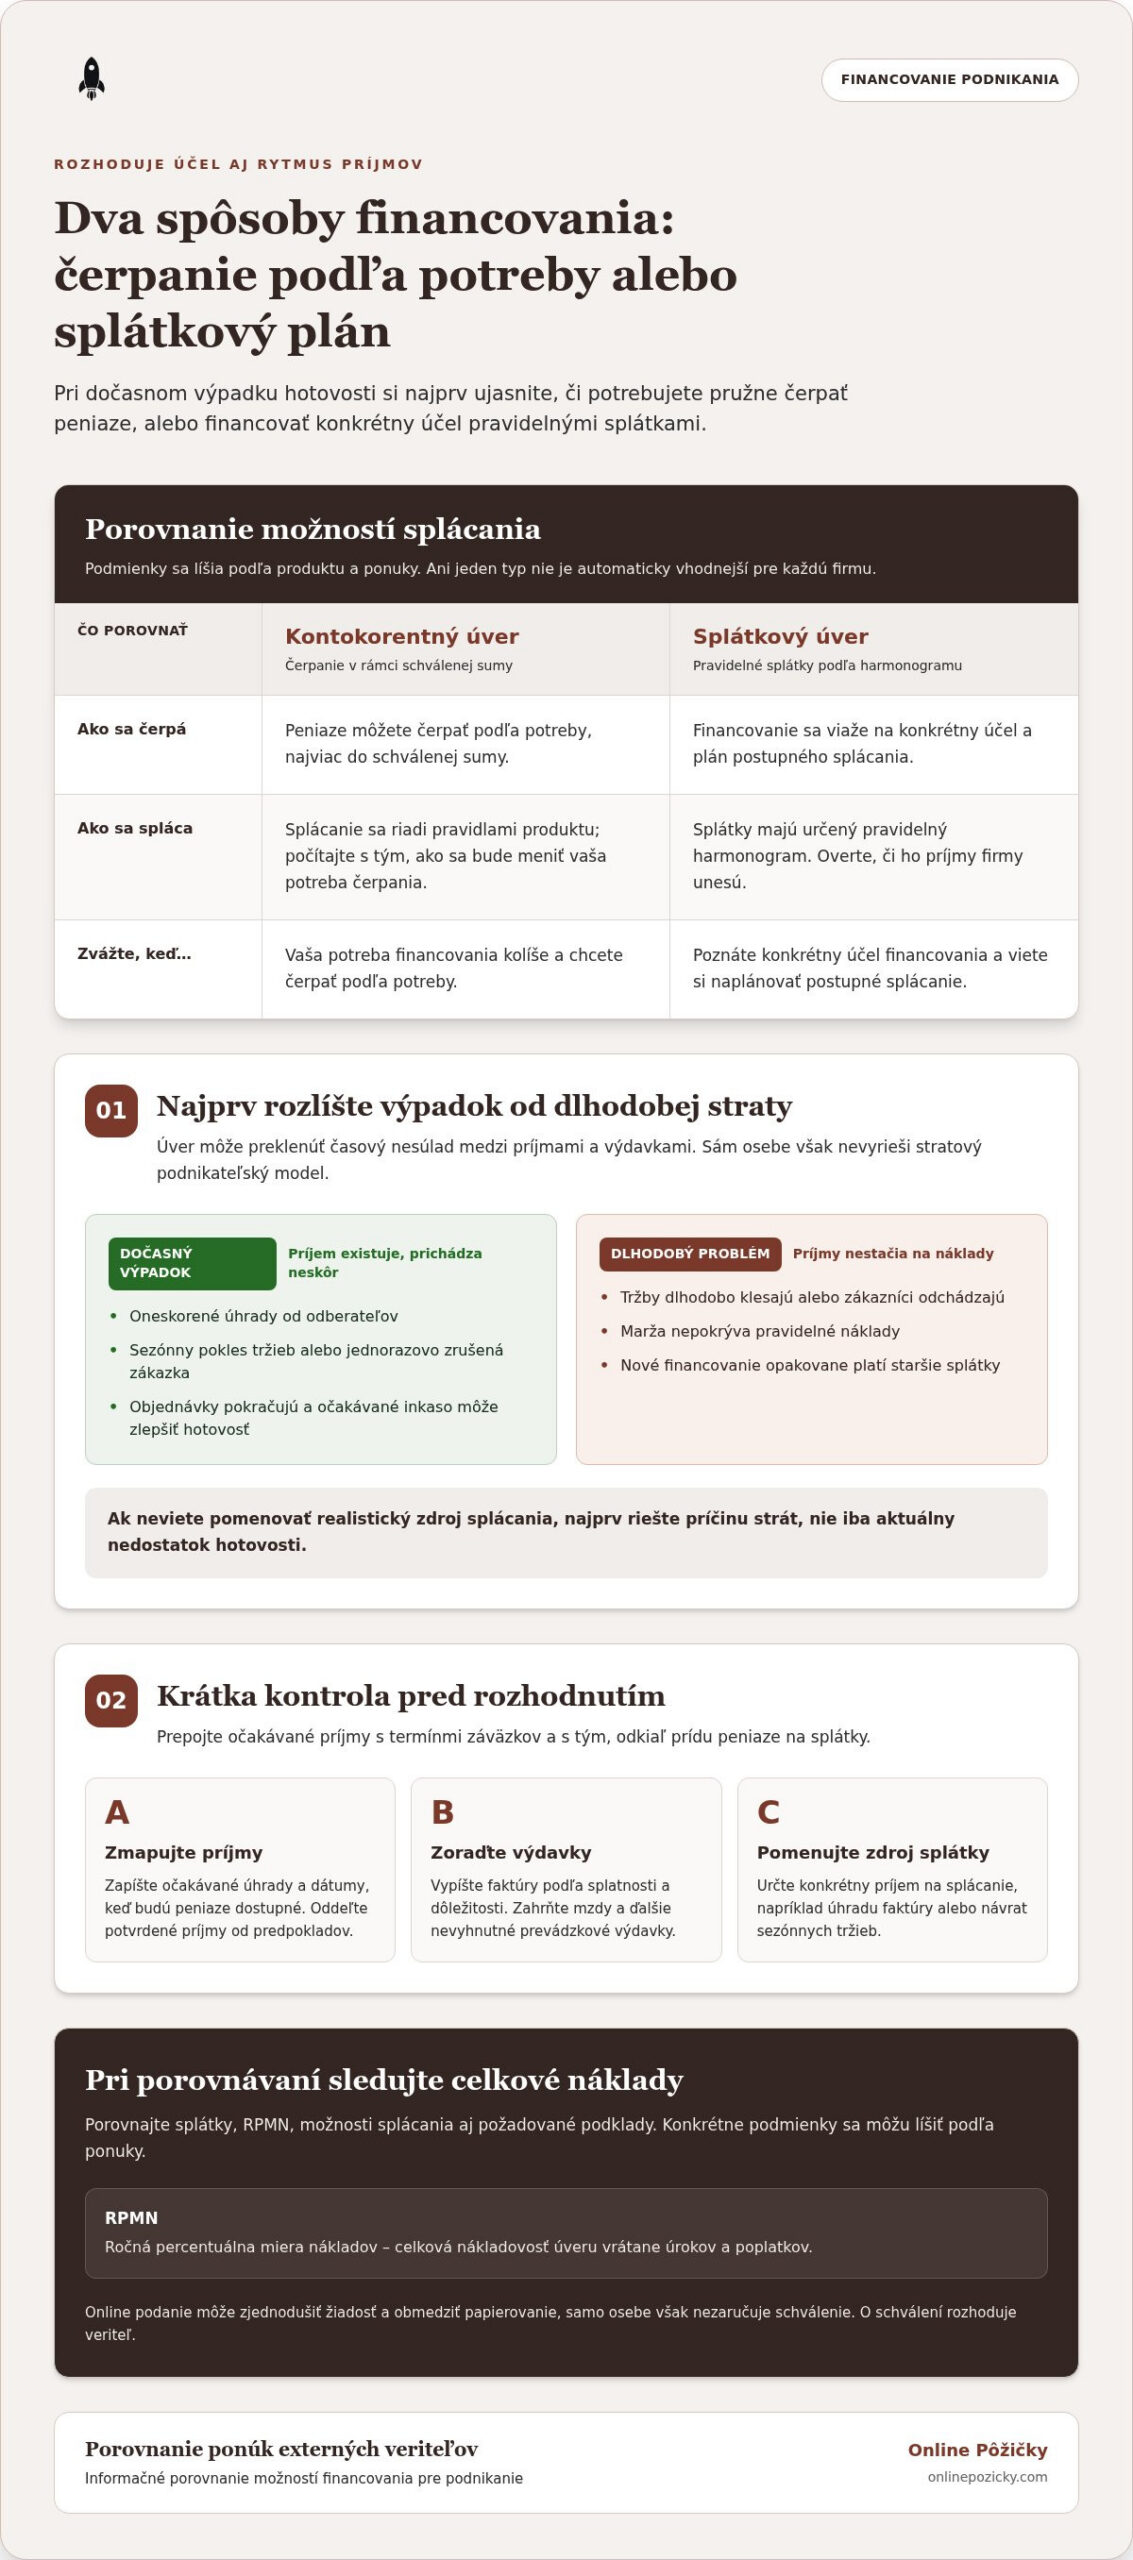
Úver môže preklenúť časový nesúlad medzi príjmami a výdavkami, no sám osebe nevyrieši stratový podnikateľský model. Ak musíte zaplatiť dodávateľov skôr, než vám odberatelia uhradia faktúry, môže ísť o dočasný nedostatok prevádzkového kapitálu. Iná situácia nastáva, keď tržby dlhodobo klesajú, zákazníci odchádzajú alebo marža nestačí pokryť pravidelné náklady. Vtedy môže nový záväzok problém prehĺbiť.
Pri posudzovaní príčiny sledujte aj dobu obratu hotovosti, teda čas medzi úhradou nákladov na nákup či výrobu a prijatím peňazí z predaja. Čím dlhšie čakáte na úhradu, tým dlhšie musíte prevádzku financovať z vlastných zdrojov alebo iného kapitálu. Tento časový rozdiel nemusí znamenať, že podnikanie je stratové. Zistite, či sa očakávané tržby naozaj premenia na dostupnú hotovosť a kedy.
Pred výberom riešenia si urobte stručnú krízovú diagnostiku. Užitočný krízový manažment sa nezačína samotným úverom, ale pomenovaním problému, jeho rozsahu a krokov na stabilizáciu prevádzky. Položte si otázku: chýbajú peniaze pre posunuté inkaso, alebo podnik pravidelne míňa viac, než zarobí?
Kedy ide o dočasný problém s cash flow?
Dočasný výpadok môže súvisieť s oneskorenými úhradami odberateľov, sezónnym poklesom tržieb alebo jednorazovo zrušenou zákazkou. Predstavte si, že firma dokončí prácu a vystaví faktúru, no úhrada príde až po termíne splatnosti viacerých dodávateľských faktúr. Objednávky pritom pokračujú a po prijatí platby by sa hotovostná situácia mala zlepšiť. To sa líši od opakovaných strát, pri ktorých chýbajú peniaze aj bez podobného oneskorenia.
Zostavte si prehľad očakávaných príjmov a dátumov, keď budú dostupné. Vedľa nich uveďte splatné faktúry, mzdy a ďalšie nevyhnutné výdavky. Rozlíšte potvrdené príjmy od tých, ktoré sú zatiaľ len predpokladom.
- Označte dátumy očakávaných úhrad od odberateľov.
- Vypíšte záväzky podľa termínu splatnosti a dôležitosti pre prevádzku.
- Určte, z ktorého konkrétneho príjmu by sa splátky úveru hradili.
Zdroj splatenia pomenujte ešte pred žiadosťou. Môže ísť napríklad o očakávanú úhradu konkrétnej faktúry alebo návrat sezónnych tržieb, nie iba o nádej, že sa situácia zlepší. Ak termín alebo výška príjmu nie sú isté, zahrňte túto neistotu do svojho posúdenia.
Kedy úver nemusí riešiť podstatu krízy?
Jednorazový nedostatok hotovosti sa dá odhaliť podľa toho, že príjem existuje, len prichádza neskôr než výdavky. Opakované prevádzkové straty sú varovným signálom: podnik dlhodobo nevytvára dostatok príjmov na pokrytie nákladov a záväzkov. Podobne znepokojujúce je, ak sa nové financovanie pravidelne používa na úhradu starších splátok bez zmeny príčiny problému.
V takom prípade môžu ďalšie splátky zvýšiť tlak na cash flow, najmä ak sa dopyt alebo marža neobnovia. Predtým, ako zvážite nebankový úver na prekonanie krízy v podnikaní, prejdite nevyhnutné náklady a odlíšte ich od výdavkov, ktoré možno obmedziť alebo odložiť. Zvážte tiež dohodu s obchodnými partnermi o termínoch úhrad či dodávok. Ak neviete pomenovať realistický zdroj splácania, najprv riešte príčinu strát, nie iba aktuálny nedostatok hotovosti.
Ako môže nebankové financovanie preklenúť podnikateľský výpadok
Nebankový úver môže poskytnúť prevádzkovú hotovosť na úhradu záväzkov alebo pomôcť preklenúť čas do prijatia očakávaných tržieb. Zmysel dáva najmä vtedy, keď viete, aký výdavok potrebujete pokryť a ako sa financie vrátia do podnikania. Podmienky sa líšia podľa ponuky, preto porovnajte spôsob splácania a celkové náklady.
Online vybavenie zjednodušuje podanie žiadosti a obmedzuje zbytočné papierovanie. Samotné online podanie však nezaručuje schválenie ani to, že úver zodpovedá potrebám vašej firmy. Pred odoslaním žiadosti si ujasnite účel financovania a realistický plán splácania. Rýchly postup má praktickú hodnotu len vtedy, ak splátky zároveň zapadajú do cash flow.
Aký je rozdiel medzi bankovým a nebankovým úverom?
Bankové a nebankové možnosti sa môžu líšiť priebehom vybavovania, požadovanými podkladmi aj nastavením splácania. Ani jeden typ nie je automaticky vhodnejší pre každú firmu. Pri kontokorentnom úvere môžete čerpať peniaze podľa potreby v rámci schválenej sumy a splácať ich podľa pravidiel produktu. Splátkový úver má určený harmonogram pravidelných splátok. Zvážte, či vaša potreba kolíše, alebo poznáte konkrétny účel a plán postupného splácania.
Výpoveď Federálneho rezervného systému o prístupe malých podnikov k úverom približuje, prečo môže byť dostupnosť kapitálu dôležitá v období finančného napätia. Pri výbere preneste túto otázku na vlastnú prevádzku: pomôže vám financovanie udržať činnosť počas dočasného výpadku, alebo len odsunie problém, ktorý si vyžaduje zmenu nákladov či obchodného modelu?
Čo môže posudzovať veriteľ pri podnikateľskej žiadosti?
Pri žiadosti sa môžu posudzovať príjmy, podnikateľská aktivita a ďalšie finančné ukazovatele. Bonita vyjadruje schopnosť splácať záväzok podľa dostupných finančných údajov. Pripravte si prehľad príjmov a výdavkov, aby ste vedeli zrozumiteľne opísať fungovanie podnikania a potrebu financovania.
Pri porovnaní sa zamerajte na to, či forma úveru zodpovedá rytmu vašich príjmov. Ak tržby prichádzajú nepravidelne, pevný splátkový plán si premyslite zvlášť dôkladne. Ak výpadok súvisí s konkrétnym oneskoreným inkasom, posúďte, či načasovanie očakávanej úhrady zodpovedá splátkovým termínom.
Keď máte zmapovaný účel a viete, aký typ splácania môže firme vyhovovať, môžete si porovnať ponuky financovania pre podnikanie. Online Pôžičky zobrazujú porovnanie ponúk externých veriteľov vrátane úrokových sadzieb, splátok a ďalších vlastností.
Ako porovnať nebankový úver počas krízy bez prehliadnutia nákladov
Pri krízovom financovaní nestačí porovnať iba výšku splátky alebo to, ako rýchlo možno podať žiadosť. Sledujte celý obraz: na čo úver použijete, aké náklady uvádza konkrétna ponuka a či termíny splácania zodpovedajú príjmom firmy. Online Pôžičky zobrazujú v porovnávacích tabuľkách úrokové sadzby, splátky a ďalšie vlastnosti ponúk. Rozhodujte sa podľa údajov a podmienok uvedených pri konkrétnej možnosti.
Ktoré podmienky úveru porovnať ako prvé?
Začnite celkovou nákladovosťou. RPMN, teda Ročná percentuálna miera nákladov, vyjadruje náklady úveru vrátane úrokov a poplatkov. Ak je tento údaj uvedený v podmienkach ponuky, porovnajte ho s ďalšími údajmi a prečítajte si, ako sa počíta celková suma na splatenie. Samotná úroková sadzba nemusí zachytiť všetky náklady.
- Účel: zapíšte, ktorý konkrétny prevádzkový výdavok alebo časový rozdiel v inkase má úver pokryť.
- Úroková sadzba a RPMN: porovnávajte údaje uvedené pri každej ponuke, nie iba reklamné tvrdenia.
- Splátky: skontrolujte ich výšku, frekvenciu a harmonogram vo vzťahu k očakávaným príjmom.
- Flexibilita: porovnajte možnosti splácania uvedené v ponuke.
- Podklady: poznačte si, ktoré doklady a informácie sa vyžadujú pri žiadosti.
Takýto prehľad si môžete zostaviť aj v jednoduchej tabuľke. Každú ponuku zapíšte do samostatného stĺpca a pri každom bode uveďte údaje z jej podmienok. Ak niektorý parameter chýba alebo nie je zrozumiteľný, nepovažujte ho za nepodstatný. Najprv si ujasnite, čo ponuka zahŕňa. Označenie „rýchly úver“ samo osebe nehovorí, či je riešenie vhodné pre vaše podnikanie ani či ho cash flow unesie.
Ako posúdiť, či splátky nezaťažia firmu ešte viac?
Vytvorte si konzervatívny výhľad príjmov a výdavkov na celé obdobie splácania. Vychádzajte z príjmov, ktoré viete rozumne očakávať, nie z najlepšieho možného scenára. Zahrňte existujúce záväzky, pravidelné prevádzkové náklady aj sezónne výkyvy tržieb.
Potom porovnajte hotovosť, ktorá zostane po nevyhnutných výdavkoch, s plánovanými splátkami. Skúste aj horší, no realistický scenár: čo sa stane, ak odberateľ zaplatí neskôr alebo sezónne tržby neprídu podľa očakávania? Ak by ste v takom prípade museli odkladať iné dôležité platby alebo si požičiavať znova, záväzok môže byť pre firmu príliš zaťažujúci.
Nebankový úver na prekonanie krízy v podnikaní porovnávajte podľa toho, či jeho podmienky zodpovedajú účelu aj reálnemu cash flow. Najnižšia splátka nemusí znamenať najnižšiu celkovú nákladovosť. Rozhodujte sa podľa celých podmienok a rezervy, ktorá firme zostane po zaplatení záväzkov.
Čo pripraviť pred žiadosťou o úver na preklenutie krízy
Pred online žiadosťou si usporiadajte podklady aj vlastný plán. Pomôže vám to jasnejšie opísať podnikanie, porovnať ponuky a zistiť, či zvládnete splátky bez ohrozenia bežnej prevádzky. Požadované doklady sa môžu líšiť podľa veriteľa, preto si pripravte prehľadné a aktuálne informácie.
Postupujte v štyroch krokoch:
- Zmapujte výpadok. Určte, odkedy vám chýba hotovosť, čo ho spôsobilo a ktoré výdavky potrebujete pokryť. Oddeľte jednorazový problém od opakujúceho sa nedostatku.
- Zostavte cash flow. Zaznamenajte očakávané inkasá, dátumy splatnosti záväzkov a pravidelné prevádzkové výdavky. Rozlišujte potvrdené príjmy od tých, ktoré sú zatiaľ iba predpokladom.
- Určte splátkový limit. Najprv odpočítajte nevyhnutné náklady a existujúce záväzky. Zvyšná hotovosť ukáže, aký priestor môže zostať na novú splátku bez ohrozenia prevádzky.
- Porovnajte ponuky. Skontrolujte celkovú nákladovosť, výšku a harmonogram splátok, možnosti splácania aj požadované podklady. Rozhodujte sa podľa konkrétnych podmienok, nie iba podľa rýchlosti vybavenia.
Aké údaje si usporiadať pred online žiadosťou?
Pripravte stručný prehľad podnikateľskej činnosti, príjmov a pravidelných výdavkov. Zahrňte očakávané úhrady od odberateľov, splatné faktúry, mzdy či iné pravidelné prevádzkové náklady. Užitočné môžu byť aj dostupné podklady, ktoré dokladajú príjmy a aktivitu firmy. Pri žiadosti sa riaďte požiadavkami uvedenými pri konkrétnej ponuke.
Ak ste živnostník, v prehľade oddeľte podnikateľské a osobné výdavky. Získate tak jasnejší obraz o tom, koľko peňazí skutočne zostáva v podnikaní na úhradu záväzkov a prípadnú splátku. Zároveň sa vyhnete tomu, aby osobné výdavky skreslili odhad dostupnej hotovosti pre prevádzku.
Ako vytvoriť realistický plán splácania?
Vychádzajte z konzervatívneho odhadu príjmov. Započítajte existujúce splátky, pravidelné výdavky a rezervu na bežnú prevádzku. Potom porovnajte plánované splátky s očakávaným cash flow počas celého obdobia splácania, nielen v prvom mesiaci. Zohľadnite aj slabšie obdobia, ak sa tržby menia podľa sezóny.
Ak ani konzervatívny scenár neukazuje dostatok hotovosti na splátky a nevyhnutné výdavky, žiadosť radšej odložte. Najprv hľadajte spôsob, ako upraviť náklady alebo časovanie platieb. Dôkladná príprava vám pomôže posúdiť, či má nebankový úver na prekonanie krízy v podnikaní realistický účel aj udržateľný plán splácania.
Keď máte prehľad príjmov, výdavkov a splátkový limit, porovnajte online ponuky financovania pre podnikateľov podľa zobrazených podmienok. O prípadnom schválení rozhoduje externý veriteľ.
Online Pôžičky: porovnajte nebankové ponuky pre podnikanie
Keď poznáte účel financovania a hranicu splátky, zamerajte sa na to, ako jednotlivé možnosti zapadajú do fungovania vašej firmy. Nevyberajte len podľa toho, ktorá ponuka na prvý pohľad pôsobí najjednoduchšie. Premyslite si, či jej spôsob splácania zodpovedá termínom, v ktorých vám prichádzajú tržby, a či vám po úhrade záväzkov zostane dosť peňazí na bežnú prevádzku.
Ako funguje online porovnanie podnikateľských ponúk?
Porovnanie využite ako pracovný prehľad, nie ako náhradu vlastného finančného plánu. Pri každej možnosti si poznačte, na akú potrebu by sa hodila, akú pravidelnú záťaž by priniesla a čo by sa stalo pri oneskorenej úhrade od zákazníka. Tak ľahšie odlíšite ponuku, ktorá rieši konkrétny časový nesúlad, od záväzku, ktorý by iba zvýšil tlak na rozpočet.
Ak podnikáte ako živnostník, pripravte si pred výberom krátky opis svojej činnosti a toho, ako sa počas roka menia vaše príjmy. Pomôže vám to posúdiť, či plán splácania zodpovedá rytmu podnikania, nielen aktuálnej situácii. Pri rozhodovaní za spoločnosť zohľadnite aj jej pravidelné záväzky a dostupnú hotovosť.
Čo očakávať po odoslaní žiadosti?
Po odoslaní online žiadosti sa riaďte pokynmi k vybranej ponuke a majte poruke údaje o podnikaní a príjmoch. Skontrolujte, či sú informácie aktuálne a či vysvetľujú, na čo financovanie potrebujete. Dôkladná príprava môže uľahčiť posúdenie žiadosti, výsledok však nemožno predpokladať vopred.
Ak riešite financovanie ako živnostník, zamerajte sa na to, ako sa splátka zmestí do osobného aj podnikateľského rozpočtu. Pri spoločnosti v strate je dôležité najprv pochopiť, či ide o dočasný výpadok alebo opakovaný problém. V takom prípade vám pri ďalšom rozhodovaní pomôže rozobrať príčiny straty a možnosti stabilizácie prevádzky.
Pred ďalším krokom sa ešte raz vráťte k svojmu výhľadu príjmov a výdavkov. Ak podmienky zodpovedajú potrebám firmy aj konzervatívnemu plánu splácania, môžete pokračovať s jasnejšou predstavou o záväzku.
Urobte ďalší krok s jasným plánom
Finančné rozhodnutie nemusí byť okamžité. Skontrolujte, či sa vaše predpoklady o príjmoch napĺňajú a či firme po bežných výdavkoch zostáva dostatočný priestor. Ak sa situácia zmení, upravte plán skôr, než sa dočasný problém premení na ďalší záväzok.
Nebankový úver na prekonanie krízy v podnikaní môže dávať zmysel, keď má jasný účel a splácanie zapadá do finančného plánu. Ak čísla zatiaľ nevychádzajú, odloženie žiadosti je tiež rozumné rozhodnutie. Vráťte sa k možnostiam, keď budete mať presnejší obraz o tom, čo podnikanie unesie.
Keď ste pripravení preskúmať dostupné riešenia, porovnajte možnosti financovania pre svoje podnikanie. Online Pôžičky vám umožnia jednoducho porovnať ponuky externých veriteľov vrátane úrokových sadzieb, splátok a ďalších vlastností. Vyberajte podľa potrieb firmy a realistického plánu splácania.
Často kladené otázky
Môže nebankový úver pomôcť prekonať krízu v podnikaní?
Áno, ak pomôže preklenúť konkrétny výpadok a podnik má realistický plán, ako záväzok splatiť. Nebankový úver na prekonanie krízy v podnikaní môže podporiť prevádzku napríklad v období medzi dokončením zákazky a úhradou za ňu. Popri financovaní však riešte aj príčinu výpadku. Ak sa problém opakuje, upravte náklady alebo spôsob fungovania firmy, aby ste sa nemuseli spoliehať na ďalší úver.
Je nebankový úver vhodný aj pre živnostníka v strate?
Samotná účtovná strata ešte neukazuje, či živnostník dokáže splácať nový záväzok. Rozhodujúce je, či má podnikanie dostupnú hotovosť a očakávané príjmy, ktoré pokryjú budúce splátky aj bežné výdavky. Ak strata vznikla pre jednorazový náklad, situácia môže byť iná než pri dlhodobom poklese tržieb. Pripravte si výhľad príjmov a výdavkov a posúďte ho realisticky.
Aký je rozdiel medzi bankovým a nebankovým úverom pre podnikateľa?
Rozdiel môže byť v kritériách posudzovania, potrebných dokladoch aj v nastavení produktu. Konkrétne podmienky určuje poskytovateľ, preto ich porovnajte podľa účelu, celkových nákladov a toho, ako splácanie zapadne do podnikateľského rozpočtu. Pri krátkodobej potrebe zvážte aj spôsob čerpania, pri dlhšom financovaní zas pravidelnú záťaž splátok. O vhodnosti nerozhoduje názov typu úveru, ale jeho súlad s vašou situáciou.
Aké doklady potrebujem na nebankový úver pre podnikanie?
Rozsah dokladov závisí od konkrétneho veriteľa. Zvyčajne sa môžu požadovať informácie o podnikateľskej činnosti a príjmoch, prípadne podklady, ktoré ich dokladajú. Vopred si pripravte aktuálny prehľad zákaziek, pravidelných príjmov a výdavkov a dokumenty, ktoré tieto údaje podporujú. Pri žiadosti sa riaďte pokynmi uvedenými pri vybranej ponuke.
Ako rýchlo dostanem peniaze po schválení pôžičky?
Pôžičky sú schválené často do 24 hodín a peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Rýchlosť vybavenia a prevodu sa riadi podmienkami konkrétnej ponuky. Ak potrebujete uhradiť záväzok s blízkou splatnosťou, zohľadnite aj možnosť, že prevod potrvá dlhšie, než očakávate. Núdzový plán vám pomôže predísť omeškaniu platieb.
Môžem si porovnať úrokové sadzby a splátky pred výberom úveru?
Áno. Online Pôžičky zobrazujú porovnanie úrokových sadzieb, splátok a ďalších vlastností ponúk. Nepozerajte sa iba na samotnú úrokovú sadzbu alebo jednu splátku. Zistite, aká je celková nákladovosť, kedy sú splátky splatné a či ich termíny zodpovedajú príjmom firmy. Skontrolujte aj súvisiace náklady a podmienky uvedené v ponuke. Tak získate presnejšiu predstavu o záťaži pre podnikanie než pri porovnaní jedného údaja.
Čo robiť, ak ani pri realistickom pláne nevychádza splácanie?
Ak po započítaní nevyhnutných nákladov a existujúcich záväzkov nezostáva priestor na splátku, nový úver zatiaľ nezaraďujte do rozpočtu. Preskúmajte, ktoré výdavky možno obmedziť, a skúste sa dohodnúť s obchodnými partnermi na úprave termínov platieb. Zároveň si určte, čo by sa muselo zmeniť, aby bolo financovanie udržateľné. K rozhodnutiu sa vráťte až po aktualizácii plánu.
Pridaj komentár