
Nebankový úver na záchranu podnikania môže živnostníkovi alebo firme pomôcť preklenúť výpadok prevádzkových peňazí, nakúpiť zásoby či financovať vybavenie. Pri žiadosti sa zvyčajne predkladá občiansky preukaz a ďalší doklad totožnosti, doklad o podnikaní a finančné podklady. Daňové priznanie a výkazy za 2 predchádzajúce ukončené účtovné obdobia sa prikladajú, ak nie sú zverejnené v registri účtovných závierok.
Keď sa blížia splatnosti faktúr alebo treba rýchlo doplniť prevádzkový kapitál, na administratíve záleží. Nebankové financovanie býva spravidla menej administratívne náročné než bankové, no úrok býva vyšší. Preto sa oplatí porovnať nielen rýchlosť a požadované doklady, ale aj celkové náklady a to, či splátky zvládne vaše podnikanie.
V článku zistíte, kto môže o podnikateľský úver žiadať, aké doklady si pripraviť a na čo možno peniaze použiť. Vysvetlíme tiež rozdiel medzi úverom pre firmu a pôžičkou na podnikanie, aby ste vedeli, ktoré riešenie lepšie zodpovedá vašej situácii.
Kľúčové poznatky
- Pripravte si doklad totožnosti a dokumenty k podnikaniu; potrebné finančné podklady závisia aj od toho, či sú vaše výkazy zverejnené v registri účtovných závierok.
- Pred žiadosťou si ujasnite, ako dlho podnikáte a z čoho budete úver splácať. Poskytovateľ posudzuje finančnú situáciu a schopnosť zvládať splátky.
- Úver môžete využiť napríklad na zásoby, vybavenie alebo preklenutie dočasného nedostatku hotovosti. Určte si účel vopred a zahrňte splátky do plánovania cash flow.
- Porovnajte účelové a bezúčelové financovanie, dobu splácania, úrokovú sadzbu, poplatky aj administratívne nároky.
- Živnostníci aj spoločnosti s ručením obmedzeným môžu hľadať riešenie podľa svojej právnej formy a dostupných dokladov; pred výberom si overte celkové náklady a podmienky splácania.
Doklady potrebné k žiadosti
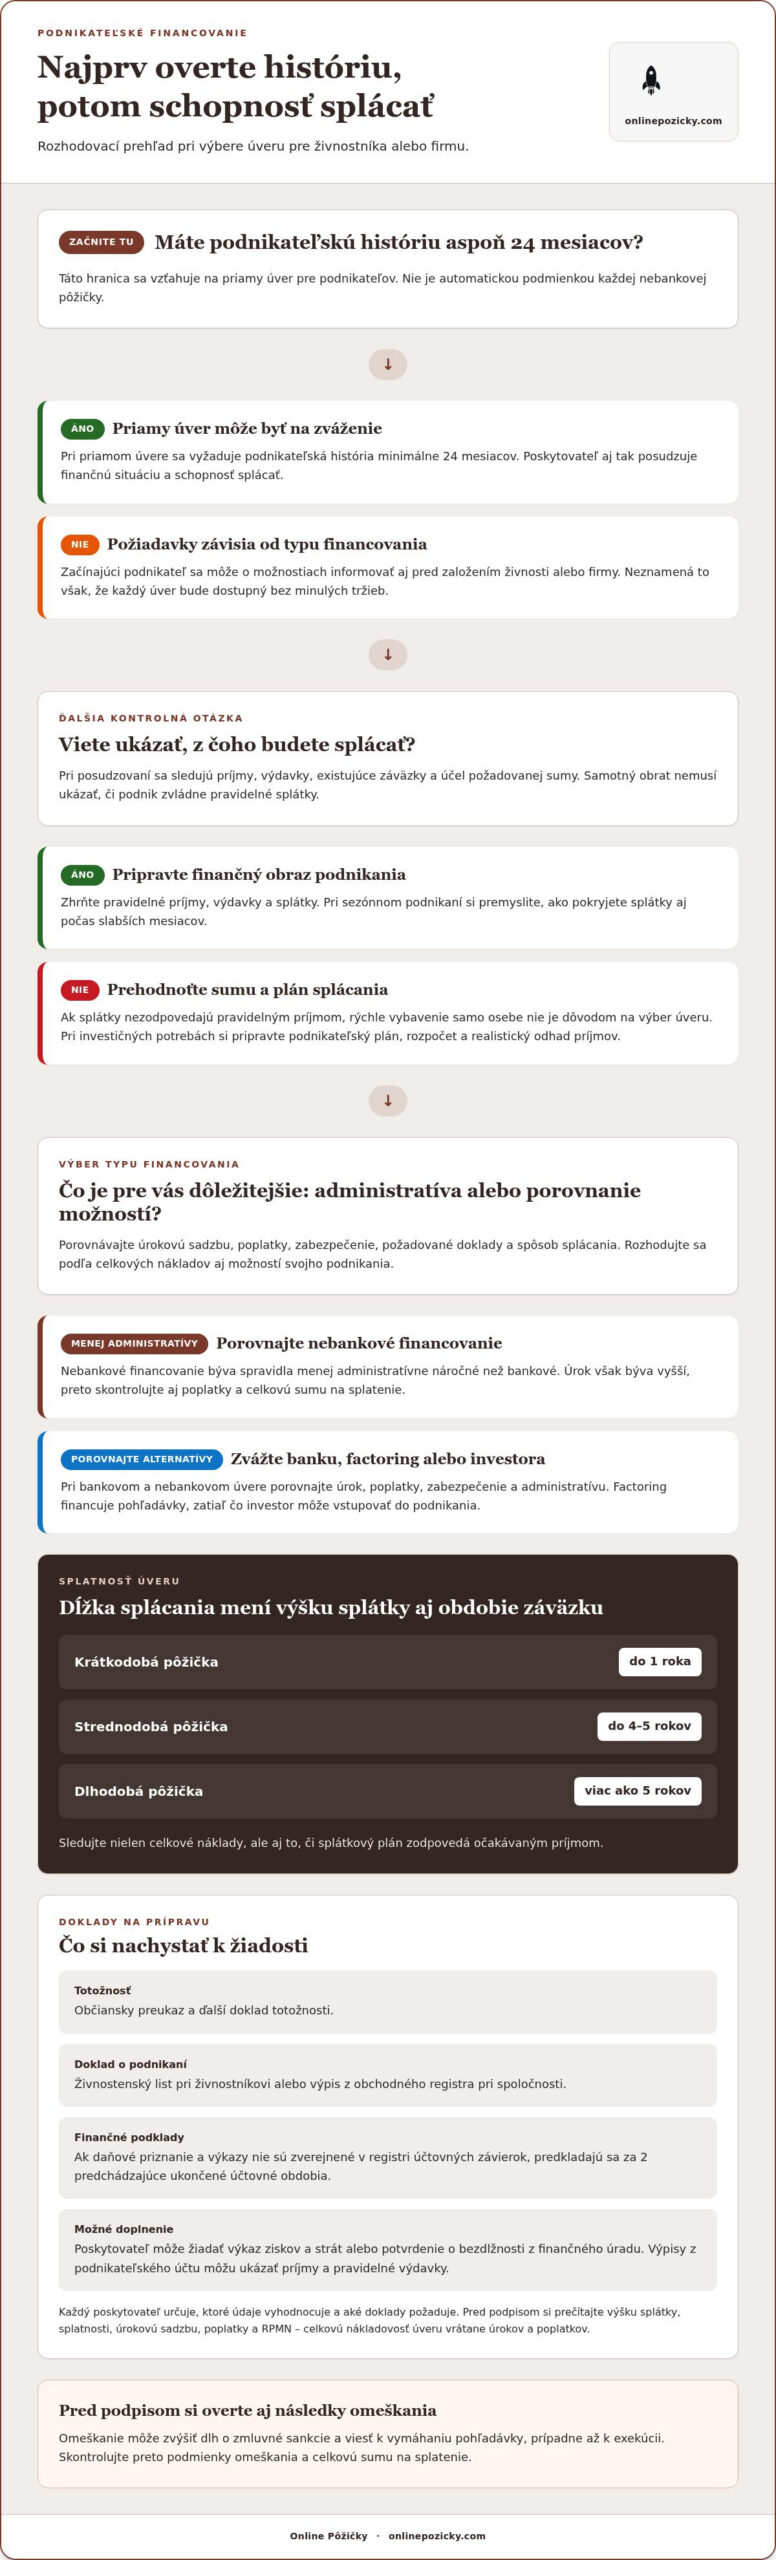
Doklady si pripravte podľa právnej formy a finančnej histórie podnikania. Pri žiadosti o podnikateľský úver na Slovensku predkladáte občiansky preukaz a ešte jeden doklad totožnosti. Živnostník doloží doklad o podnikaní, napríklad živnostenský list. Spoločnosť predkladá výpis z obchodného registra. Tieto dokumenty pomáhajú priradiť žiadosť ku konkrétnemu podnikateľovi alebo firme.
Finančné podklady ukazujú, ako sa vášmu podnikaniu darí. Ak finančné výkazy a daňové priznanie nie sú zverejnené v registri účtovných závierok, k žiadosti sa predkladajú za 2 predchádzajúce ukončené účtovné obdobia. Poskytovateľ môže podľa svojich požiadaviek žiadať aj výkaz ziskov a strát alebo potvrdenie o bezdlžnosti z finančného úradu. Pripravte preto dostupné dokumenty ešte pred vyplnením žiadosti.
- Totožnosť: občiansky preukaz a ďalší doklad totožnosti.
- Podnikanie: živnostenský list alebo výpis z obchodného registra.
- Financie: daňové priznanie a výkazy za požadované obdobie, ak nie sú v registri.
- Doplnenie: výkaz ziskov a strát alebo potvrdenie z finančného úradu, ak sa požaduje.
Okrem účtovných dokladov môže pri posudzovaní zavážiť pohyb na podnikateľskom účte. Výpisy pomáhajú ukázať príjmy, pravidelné výdavky aj dobu obratu hotovosti. Pri pôžičke bez daňového priznania môžu byť výpisy z účtu dôležitým podkladom. Každý poskytovateľ si však určuje, ktoré údaje vyhodnocuje a aké dokladovania požaduje. Uveďte pravdivé informácie o obrate a záväzkoch, aby čísla v žiadosti zodpovedali predloženým dokumentom.
Pri online žiadosti vyplňte údaje o sebe, firme, požadovanej sume a účele financovania. Potom priložte požadované dokumenty v čitateľnej podobe a skontrolujte ich názvy aj obdobie. Ak zmluvu podpisujete digitálne, pred potvrdením si prejdite výšku splátky, splatnosti, úrokovú sadzbu a všetky poplatky. RPMN vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Všímajte si tiež, kedy a ako budete úver splácať.
Aké riziká a sankcie hrozia pri nesplácaní nebankového podnikateľského úveru? Omeškanie môže zvýšiť dlh o zmluvné sankcie a viesť k vymáhaniu pohľadávky, prípadne až k exekúcii. Pred podpisom si preto prečítajte ustanovenia o omeškaní a následkoch nesplácania.
Ako rozpoznať podvodnú alebo nelicencovanú nebankovú spoločnosť na Slovensku? Varovným signálom je nejasná zmluva, zatajené poplatky, nátlak na okamžitý podpis alebo požiadavka poslať peniaze vopred bez zrozumiteľného dôvodu. Pred odoslaním dokladov si overte identitu spoločnosti a porovnajte údaje v zmluve s údajmi v žiadosti.
Podmienky oprávnenosti a minimálna dĺžka podnikania
Pri podnikateľskom úvere rozhoduje právna forma, história firmy a schopnosť splácať. Žiadateľom môže byť živnostník aj spoločnosť, no požiadavky sa líšia podľa typu financovania. Priamy úver pre podnikateľov na Slovensku je určený firmám s podnikateľskou históriou minimálne 24 mesiacov. Táto podmienka sa týka priameho úveru, nie automaticky každej nebankovej pôžičky.
Poskytovateľ pri posudzovaní sleduje príjmy, výdavky, existujúce záväzky a účel požadovanej sumy. Bonita vyjadruje schopnosť dlžníka úver splácať. Pripravte si preto prehľad pravidelných príjmov a splátok, nie iba údaj o obrate. Napríklad sezónna firma môže mať vysoké tržby v časti roka, no potrebuje ukázať, ako pokryje splátky počas slabších mesiacov.
Začínajúci podnikateľ nemusí mať dlhú históriu, aby sa o možnostiach financovania informoval. Žiadosť možno konzultovať aj pred založením živnosti alebo firmy, bez podnikateľskej histórie. To však neznamená, že každý úver bude dostupný bez minulých tržieb. Pri investičných potrebách si pripravte podnikateľský plán, rozpočet a realistický odhad príjmov. Oddelte jednorazové náklady od bežných potrieb, aby bolo zrejmé, z čoho budete splácať.
Ako porovnať nebankový podnikateľský úver s bankovým úverom, factoringom a pôžičkou od investora? Porovnajte úrokovú sadzbu, poplatky, zabezpečenie, administratívu a spôsob splácania. Nebankové úvery mávajú spravidla vyšší úrok než bankové, pričom vybavenie môže byť menej administratívne náročné; factoring financuje pohľadávky, investor môže vstupovať do podnikania.
Pri posudzovaní konkrétnej ponuky MoneyTu si prečítajte zmluvné podmienky a porovnajte ich s vlastným rozpočtom. Zamerajte sa na celkovú sumu na splatenie, splátkový kalendár, požadované doklady a následky omeškania. Rovnaký postup použite pri každej pôžičke. Za výhodné riešenie nepovažujte iba rýchle vybavenie, ak splátky nezodpovedajú vašim pravidelným príjmom.
Dostane úver aj firma so zápisom v úverovom registri alebo daňovými nedoplatkami? Záznam ani nedoplatok samy osebe neurčujú výsledok každej žiadosti. Poskytovateľ posudzuje ich rozsah spolu s obratom, záväzkami a schopnosťou splácať.
Ktoré nebankové spoločnosti na Slovensku poskytujú úvery pre podnikateľov v ťažkostiach? Podnikateľské úvery ponúkajú nebankové spoločnosti s rôznymi podmienkami. Porovnávajte ich podľa celkových nákladov, dokladovania a splátkového plánu, nie iba podľa rýchlosti.
Pri výbere financovania si všímajte aj dĺžku splatnosti, pretože tá ovplyvňuje výšku pravidelnej splátky aj obdobie, počas ktorého zostáva podnikanie zaťažené záväzkom. Krátkodobá pôžička pre podnikateľov na Slovensku má splatnosť do 1 roka. Strednodobá pôžička pre podnikateľov na Slovensku má splatnosť do 4 – 5 rokov, kým dlhodobá pôžička pre podnikateľov na Slovensku má splatnosť viac ako 5 rokov. Pri porovnávaní ponúk preto sledujte nielen celkové náklady, ale aj to, či očakávané príjmy umožnia zvládnuť splátky počas celej dohodnutej lehoty. Dlhšia splatnosť môže rozložiť splácanie na dlhšie obdobie, no rozhodujúce je, aby záväzok zodpovedal reálnym možnostiam firmy.
Začínajúci podnikateľ môže pri plánovaní financovania zohľadniť aj spôsob čerpania a nastavenie splátok. Štandardná doba splatnosti splátkového úveru pre začínajúcich podnikateľov je 5 rokov. V individuálnych prípadoch môže byť splatnosť splátkového úveru pre začínajúcich podnikateľov až 8 rokov. Úver pre začínajúcich podnikateľov možno čerpať zvyčajne v troch tranžiach. Takéto čerpanie môže byť užitočné pri postupnom financovaní plánovaných potrieb; pred podaním žiadosti si preto ujasnite, kedy budú peniaze potrebné a aké príjmy majú podporiť splácanie. Overte si, či vám vyhovuje tempo čerpania aj splátkový režim, a posudzujte ich spolu s rozpočtom a očakávaným vývojom podnikania.
Využitie úveru na zásoby, vybavenie, marketing a cash flow
Pred žiadosťou určte, ktorý výdavok má úver pokryť a čo prinesie podnikaniu. Rozdeľte plán na konkrétne položky: zásoby, vybavenie, marketing alebo prevádzkový kapitál. Napríklad obchod môže doplniť tovar pred sezónou, zatiaľ čo remeselník obnoví pracovné náradie. Takýto rozpis pomôže oddeliť nevyhnutné náklady od výdavkov, ktoré môžu počkať.
Pri zásobách vypočítajte nákupnú cenu, očakávaný predaj a dobu obratu hotovosti. Pri vybavení zvážte, či nová technika zvýši kapacitu alebo nahradí nefunkčný stroj. Marketingový rozpočet rozdeľte podľa plánovaných aktivít, napríklad propagácie konkrétnej služby. V každom prípade porovnajte očakávaný prínos s pravidelnými splátkami.
- Zásoby: určte, ktoré položky potrebujete a kedy ich plánujete predať.
- Vybavenie: spíšte cenu, účel a vplyv na každodennú prevádzku.
- Marketing: stanovte kanály a výsledok, ktorý budete sledovať.
- Cash flow: zosúlaďte termíny príjmov, výdavkov a splátok.
Úver môže podporiť prevádzku, investície, výstavbu nehnuteľností aj expanziu do zahraničia. Ide o rozdielne účely, preto si stanovte priority ešte pred podaním žiadosti. Pri prevádzkovom kapitáli si zaznamenajte pravidelné náklady, ako sú nákup materiálu alebo mzdy. Pri investičnom rozvoji popíšte, ako vybavenie alebo nové priestory podporia biznis.
Priemerná doba vybavenia úveru od získania biznis plánu po podpis zmluvy je 32 dní. Tento údaj zahŕňa prípravu biznis plánu, preto si podklady pripravte vopred. Online žiadosť môže zjednodušiť odovzdanie údajov, no samotné posúdenie aj podpis zmluvy tvoria ďalšie kroky. Po podpise si skontrolujte podmienky čerpania a spôsob vyplatenia ešte pred plánovaním platieb dodávateľom.
Pred prijatím ponuky porovnajte úrokové sadzby, poplatky a celkovú sumu splácania. Zahrňte do rozpočtu aj prípadné poistenie, ak je súčasťou konkrétnej ponuky. Vytvorte jednoduchý plán príjmov a výdavkov na celé obdobie splácania. Ak napríklad odberateľ platí až po dodaní tovaru, nepočítajte tento príjem skôr, než ho reálne očakávate.
Po čerpaní úveru sledujte plánované a skutočné použitie peňazí. Zaznamenajte úhrady za zásoby, vybavenie aj marketing a porovnajte ich s rozpočtom. Pravidelný cash flow monitoring pomáha včas odhaliť, že sa príjmy oneskorujú alebo náklady rastú. Ak sa zmení plánovaný účel, upravte podnikateľský rozpočet a zachovajte prehľad o splátkach.
Úver na záchranu podnikania má najväčší praktický význam, keď rieši konkrétny výdavok a jeho návratnosť je premyslená. Pred podpisom si preto spojte tri veci: účel financovania, plán príjmov a splátkový kalendár. Tak ľahšie posúdite, či peniaze podporia stabilitu alebo rozvoj, bez toho, aby splátky zaťažili bežnú prevádzku.
Podnikateľské úvery a ich účel
Podnikateľský úver na Slovensku môže byť účelový alebo bezúčelový. Účelový úver smeruje na vopred určený výdavok, napríklad nákup stroja alebo rekonštrukciu prevádzky. Bezúčelový úver poskytuje väčšiu voľnosť pri využití peňazí. Pri oboch možnostiach si najskôr určte, čo má financovanie vyriešiť. Konkrétny plán vám pomôže žiadať primeranú sumu a porovnať podmienky.
Účelové financovanie sa hodí, keď viete pomenovať konkrétnu investíciu. Môže ísť o nové vybavenie, obchodné priestory alebo rozšírenie výroby. Spíšte si cenu plánovaného výdavku a vysvetlite jeho prínos pre firmu. Napríklad pekáreň môže financovať pec, ktorá zvýši jej výrobnú kapacitu. Pri tomto pláne posúďte aj náklady na montáž a budúcu prevádzku.
- Prevádzka: finančné prostriedky využijete na bežné firemné výdavky.
- Investícia: naplánujte nákup zariadenia alebo úpravu priestorov.
- Výstavba: rozdeľte plánované výdavky podľa jednotlivých etáp projektu.
- Expanzia: určte, ktoré náklady súvisia so vstupom na zahraničný trh.
Bezúčelové financovanie môže ponúknuť širšie použitie peňazí, no neznamená „čokoľvek“ bez pravidiel. Rozhodujú podmienky uvedené v zmluve. Pred podpisom si overte, či môžete finančné prostriedky rozdeliť medzi viacero podnikateľských potrieb. Ak chcete pokryť súčasne nákup materiálu a náklady na rozvoj, zahrňte obe položky do rozpočtu. Tak ľahšie udržíte kontrolu nad čerpaním.
Pri žiadosti si pripravte jednoduché zdôvodnenie účelu. Uveďte, čo kupujete, aké výdavky s tým súvisia a ako investícia zapadá do podnikania. Pri expanzii do zahraničia opíšte plánované obchodné kroky, napríklad nový predajný kanál alebo distribúciu. Pri financovaní prevádzky oddeľte opakované náklady od jednorazových. Tak poskytovateľ získa jasnejší obraz o požadovanej sume.
Výšku úveru prispôsobte skutočným potrebám, nie maximálnej sume, ktorú možno žiadať. Najskôr spočítajte cenu projektu a vlastné zdroje, potom určte potrebné financovanie. Zohľadnite úrokovú sadzbu, poplatky a splátky počas celého obdobia. Ak plánovaný nákup neprinesie príjmy okamžite, zahrňte oneskorenie do finančného plánu. Pred podpisom porovnajte celkové náklady s očakávaným prínosom pre firmu.
Účel podnikateľského úveru teda ovplyvňuje, ako pripravíte rozpočet a posúdite ponuku. Pri konkrétnej investícii si overte podmienky použitia a požadované doklady. Pri širších potrebách si rozdeľte plán na samostatné položky. Tak zistíte, či financovanie podporí prevádzku, investície, výstavbu nehnuteľností alebo expanziu do zahraničia bez nejasností v ďalšom postupe.
Podnikateľský úver pre firmy, s. r. o. a živnostníkov
Rozhodujúce je, kto bude žiadateľom a kto bude úver splácať. Živnostník žiada ako podnikajúca fyzická osoba, kým pri s. r. o. vystupuje ako žiadateľ samotná spoločnosť. Pred vyplnením žiadosti si preto určte, či financovanie potrebujete pre vlastnú živnosť alebo pre firmu. Nemiešajte firemné a osobné výdavky v rozpočte. Jasné oddelenie pomôže ukázať, ako úver súvisí s činnosťou podniku.
Pri živnostníkovi pripravte prehľad podnikateľských príjmov a výdavkov. Pri s. r. o. zostavte samostatný prehľad za spoločnosť. Napríklad ak konateľ plánuje kúpiť zariadenie pre firmu, v rozpočte uveďte cenu, účel a očakávaný prínos pre jej činnosť. Neopierajte plán splácania iba o osobné príjmy, ak úver žiada spoločnosť. Základom je zrozumiteľne vysvetliť, z akých podnikateľských príjmov sa budú splátky hradiť.
Pred výberom produktu si rozdeľte potrebu podľa naliehavosti a účelu. Krátkodobé financovanie môže riešiť časový nesúlad medzi platbou dodávateľovi a úhradou od zákazníka. Investícia do vybavenia si zasa vyžaduje plán, ktorý zohľadňuje postupný prínos zariadenia. Zapíšte si očakávané príjmy, pravidelné náklady a plánované splátky. Tak uvidíte, či záväzok zapadá do fungovania živnosti alebo spoločnosti.
Pri výbere sledujte aj podobu čerpania. Kontokorentný úver umožňuje čerpať peniaze do schválenej sumy podľa aktuálnej potreby. Splátkový úver má dohodnutý splátkový plán. Tieto možnosti majú rozdielne parametre, preto ich posudzujte podľa toho, či potrebujete priebežnú rezervu alebo jednorazové financovanie konkrétneho výdavku.
Žiadosť pripravte tak, aby jej údaje zodpovedali skutočnému fungovaniu podniku. Uveďte zamýšľaný účel, očakávané príjmy a pravidelné záväzky. Skontrolujte tiež záznamy v registroch a zostavte si prehľad splátok, ktoré už podnik hradí. Ak príjmy kolíšu, použite realistický scenár slabšieho obdobia. Pomôže vám posúdiť, či zostane dostatok peňazí na dodávateľov, mzdy a ďalšie bežné výdavky.
Rozhodnutie preto nezačínajte samotnou sumou. Najskôr určte, či žiada živnostník alebo s. r. o., potom pomenujte podnikateľský účel a vypracujte plán splácania. Pri každej ponuke porovnajte celkové náklady a podmienky čerpania so svojím rozpočtom. Tak získate jasnejší obraz o tom, či je zvolený úver vhodný pre právnu formu aj skutočné potreby podnikania.
Pri porovnávaní ponúk sa nepozerajte iba na výšku splátky. Pri podnikateľskom úvere na Slovensku je vhodné porovnať úrokovú sadzbu, súvisiace poplatky, požadované zabezpečenie a administratívne nároky. Zohľadnite ich spolu s účelom financovania a tým, ako úver zapadne do rozpočtu podniku. Kontokorentný podnikateľský úver je poskytovaný na obdobie 12 mesiacov s možnosťou prehodnotenia na ďalšie obdobie. Pri rozhodovaní preto zvážte, či potrebujete priebežne čerpať rezervu, a počítajte s tým, že podmienky sa môžu pri prehodnotení posudzovať znova. Porovnanie jednotlivých nákladov a požiadaviek vám pomôže vyhnúť sa výberu založenému len na jednej výhodnej vlastnosti ponuky.
Pri priamom úvere pre podnikateľov na Slovensku možno odložiť splácanie istiny až o 6 mesiacov od prvého čerpania. Zároveň je možné zvoliť fixáciu úrokovej sadzby na 1, 3 alebo 5 rokov. Pri posudzovaní týchto možností si overte, ako zapadajú do plánovaného priebehu príjmov a výdavkov, a nevyberajte si ich bez väzby na schopnosť podniku splácať. Pred podaním žiadosti o podnikateľský úver na Slovensku je vhodné overiť si záznamy v registroch a vypočítať, či je možné úver pravidelne splácať. Do výpočtu zahrňte aj existujúce záväzky a bežné výdavky, aby ste vedeli posúdiť, či po úhrade splátok zostane dostatok prostriedkov na chod podnikania.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúva podnikateľom prístup k nebankovému financovaniu. Ak podnikáte ako živnostník, môžete zvážiť Pôžičku pre živnostníkov; pre spoločnosť je určená Pôžička pre s.r.o. V ponuke je aj Pôžička bez daňového priznania a Pôžička ičo. Pri výbere si najprv ujasnite, aký výdavok potrebujete pokryť, aké doklady máte k dispozícii a z čoho budete splácať. Pred podpisom porovnajte splátky, úrokovú sadzbu a celkové náklady s príjmami podniku. Tak zistíte, či financovanie zodpovedá vašej situácii a plánovanému využitiu peňazí. Ak chcete preskúmať možnosti pre svoje podnikanie, obráťte sa na Online Pôžičky.
Naplánujte financovanie s jasným ďalším krokom
Ak zvažujete nebankový úver na záchranu podnikania, najskôr si ujasnite, čo sa musí zmeniť, aby sa firma vrátila k stabilnému fungovaniu. Pomenujte hlavný problém, určte najbližšie rozhodnutie a zvážte, či úver rieši príčinu alebo iba odkladá jej riešenie. Tak si vytvoríte pevnejší základ na zodpovedné rozhodnutie.
Pred ďalším krokom si pripravte stručný obraz o situácii firmy a otázky, ktoré potrebujete zodpovedať. Pri rozhovore o možnostiach financovania sa zamerajte na to, ako zvolený záväzok zapadne do vašich podnikateľských plánov. Rozhodujte sa pokojne a porovnávajte podmienky s tým, čo vaše podnikanie skutočne potrebuje.
Ak chcete prebrať svoju situáciu, kontaktujte Online Pôžičky. Jasne pomenovaný cieľ vám pomôže vykročiť k premyslenému riešeniu a ďalšiemu rozvoju podnikania.
Často kladené otázky
Úver pre firmy alebo pôžička na podnikanie?
Rozhodnite sa podľa toho, kto má byť zmluvným dlžníkom a na aký účel peniaze použijete. Pri živnosti vystupujete v žiadosti vy ako podnikateľ, pri s. r. o. žiada spoločnosť. Pred výberom si premyslite aj účtovné zachytenie záväzku a spôsob jeho splácania. Napríklad nákup zariadenia pre firmu by mal byť oddelený od vašich osobných výdavkov.
Ako to funguje?
Najprv určíte účel a požadovanú sumu, potom podáte žiadosť a vyhodnotíte predložené podmienky. Pred prijatím ponuky si vytvorte vlastný splátkový scenár: porovnajte očakávané príjmy s termínmi splátok a pravidelnými výdavkami. Ak sa príjem oneskorí, zistite, či vám zostane dostatočná rezerva na chod firmy. Podpisujte až po prečítaní zmluvy a príloh.
Aké doklady sú potrebné k získaniu pôžičky pre podnikateľov?
Požadované podklady sa líšia podľa poskytovateľa, preto si pred podaním žiadosti pripravte ich prehľad. Užitočné je skontrolovať, či sa názov firmy, identifikačné údaje a vykazované obdobia zhodujú naprieč dokumentmi. Ak čísla v žiadosti a účtovných podkladoch nesedia, vysvetlite rozdiel jasne. Tak predídete zdržaniu spôsobenému neúplnými alebo nejednoznačnými údajmi.
Z akých úverov si môžete vybrať?
Najprv si všimnite, či potreba vzniká priebežne alebo jednorazovo. Pri opakujúcich sa výkyvoch príjmov vám môže viac vyhovovať prístup k dostupnej rezerve; pri konkrétnom nákupe zas pevne naplánované financovanie. Porovnávajte produkty podľa spôsobu čerpania a splácania, nie iba podľa názvu. Napríklad sezónna prevádzka potrebuje plán, ktorý zohľadní aj slabšie mesiace.
Aké sú podmienky nebankového úveru na záchranu podnikania na Slovensku?
Podmienky sa líšia podľa poskytovateľa aj konkrétnej situácie firmy. Pred žiadosťou si pripravte stručné vysvetlenie, prečo financovanie potrebujete a ako má pomôcť stabilizovať podnikanie. Uveďte tiež, čo sa zmení po jeho použití, napríklad obnovenie dodávok alebo dokončenie zákazky. Ak plán závisí od neistého príjmu, vytvorte aj opatrnejší variant rozpočtu.
Aký vysoký úver môžu firmy získať a na aké obdobie?
Požadovanú sumu odvoďte od konkrétneho rozpočtu, nie od najvyššej dostupnej ponuky. Spíšte nevyhnutné výdavky, oddeľte ich od položiek, ktoré možno odložiť, a vypočítajte, aká splátka zostane únosná aj pri slabšom predaji. Dĺžku splácania posudzujte spolu s tým, ako rýchlo očakávate prínos financovania. Tak znížite riziko, že splátky predbehnú výsledky investície.
Aké sú úrokové sadzby, poplatky a celkové náklady podnikateľských nebankových úverov?
Pri porovnávaní si vyžiadajte prehľad celkovej sumy na splatenie a skontrolujte, ktoré poplatky sú zahrnuté. Všímajte si aj dátumy splátok, prípadné náklady pri omeškaní a podmienky predčasného splatenia. RPMN uľahčuje pohľad na celkovú nákladovosť, no porovnávajte ponuky pri rovnakej požadovanej sume a podobnom období. Mesačná splátka sama osebe neukazuje všetky náklady.
Aké doklady a zabezpečenie požadujú nebankoví veritelia od podnikateľa?
Rozsah zabezpečenia závisí od ponuky a posúdenia žiadateľa. Pred podpisom zistite, aký majetok alebo osoba vstupujú do zabezpečenia a aké povinnosti z toho vyplývajú. Oddeľte ručenie od samotného záväzku firmy a pozorne si prečítajte ustanovenia o omeškaní. Ak niektorý bod zmluvy nerozumiete, nechajte si ho vysvetliť ešte pred prijatím záväzku.
Pridaj komentár