

Vedeli ste, že o zamietnutí vášho financovania často nerozhoduje slabý zisk, ale banálna administratívna prekážka? Získanie kapitálu na rozvoj firmy sa v roku 2026 môže zdať ako beh cez prekážkovú dráhu plnú nových zákonov a prísnych bankových tabuliek. Frustrácia z narastajúcej byrokracie a neustály strach z negatívneho záznamu v registri sú pocity, ktoré dnes pozná takmer každý majiteľ s.r.o. či živnostník. Práve preto sú najčastejšie chyby pri žiadosti o podnikateľský úver bariérou, ktorú musíte zbúrať ešte skôr, než odošlete svoj prvý e-mail do banky.
Rozumieme, že v kolotoči povinností nemáte čas nazvyš na detailné študovanie finančných výkazov alebo sledovanie zmien v minimálnych odvodoch, ktoré pre rok 2026 presiahli hranicu 425 eur. V tomto článku spoločne odhalíme skryté prekážky, ktoré bránia schváleniu vášho financovania. Naučíme vás, ako podať žiadosť, ktorá v systéme neskončí v koši, ale prinesie vám potrebný kapitál na rast. Prevedieme vás procesom od správnej evidencie tržieb podľa nového zákona až po elimináciu formálnych nedostatkov, ktoré dnes spúšťajú automatické zamietnutie.
Kľúčové Poznatky
- Zistíte, prečo aj drobná administratívna nepresnosť môže viesť k zápisu v úverovom registri a zablokovať vám cestu k financiám na dlhé mesiace.
- Naučíte sa identifikovať najčastejšie chyby pri žiadosti o podnikateľský úver, ktoré súvisia s neaktuálnymi údajmi v štátnych registroch.
- Odhalíte, ako správne nastaviť výšku úverového rámca, aby zodpovedal vašej reálnej schopnosti splácať a neodradil bankových analytikov.
- Získate praktický 5-krokový návod na prípravu digitálnej dokumentácie v špičkovej kvalite, ktorá urýchli schvaľovací proces.
- Spoznáte možnosti financovania bez nutnosti dokladovania daňového priznania, ktoré šetria čas a odbúravajú zbytočnú byrokraciu.
Prečo sú chyby pri žiadosti o podnikateľský úver také kritické?
Chyba v žiadosti nie je len banálny preklep v adrese alebo meno napísané s malým písmenom. Je to systémový signál, ktorý bankovému algoritmu povie, že ste rizikový klient. V roku 2026, kedy finančné inštitúcie využívajú pokročilú automatizáciu, sú chyby pri žiadosti o podnikateľský úver trestané okamžitým zamietnutím. Systém nepozná vašu dobrú vôľu ani dlhoročnú snahu. Vidí len dáta, ktoré nesedia.
Rozlišujeme dva základné typy prešľapov. Formálne chyby zahŕňajú neaktuálne údaje v registroch alebo zle nahrané prílohy. Strategické omyly sú však nebezpečnejšie. Patrí sem napríklad žiadosť o príliš vysokú sumu, ktorú vaša firma nedokáže reálne splácať, alebo hľadanie kapitálu v momente, keď už podnikáte v hlbokej strate. Banky sú dnes vďaka základnej sadzbe ECB na úrovni 2 % mimoriadne citlivé na stabilitu. Každý „prešľap“ v dokumentácii zvyšuje vašu rizikovú prirážku alebo rovno zastaví proces schvaľovania.
Psychológia schvaľovacieho procesu
Čo vidí schvaľovateľ ako prvý varovný signál? Je to nekonzistentnosť. Ak tvrdíte, že vaša firma rastie, ale vaše výkazy ukazujú stagnáciu, dôvera zaniká v prvej sekunde. Transparentnosť je základným pilierom celého procesu žiadosti o úver, pretože každá nezrovnalosť spúšťa v systéme červenú kontrolku. Schvaľovatelia v bankách hľadajú partnerov, nie hazardných hráčov. Vaša história podnikania, disciplína pri platbe odvodov a čisté registre sú vašou vizitkou. Ak je táto vizitka poškodená chybou, cesta k lacným peniazom sa uzatvára na dlhé mesiace.
Náklady na chybu: Viac než len peniaze
Zamietnutie žiadosti kvôli zbytočnej chybe vás stojí viac než len úroky. Prichádzate o niečo cennejšie: čas a reputáciu. Tu sú hlavné dôsledky, ktoré pocítite:
- Zápis v úverovom registri: Každé zamietnutie zanecháva stopu. Iné banky uvidia, že vám niekto predtým povedal „nie“, čo zhoršuje vašu vyjednávaciu pozíciu.
- Zmeškané príležitosti: Kým vy opravujete chybnú žiadosť, konkurencia už nakupuje stroje alebo expanduje na nový trh.
- Poškodenie reputácie: Pre budúcich investorov alebo partnerov môže byť história zamietnutých úverov znakom zlého finančného riadenia.
- Psychický tlak: Neustály boj s byrokraciou a neistota odčerpávajú energiu, ktorú by ste mali venovať rozvoju svojho biznisu.
Rozdiel medzi bankovým a nebankovým posudzovaním rizika v roku 2026 spočíva najmä v prístupe k detailom. Zatiaľ čo banky vyžadujú absolútnu dokonalosť, moderní nebankoví partneri sa snažia pochopiť kontext vášho podnikania. Napriek tomu platí, že čistá a bezchybná žiadosť je najrýchlejšou cestou k schváleniu u akéhokoľvek poskytovateľa.
Dokumentácia a administratíva: Kde robia živnostníci najviac chýb?
Administratíva je často tou najnudnejšou časťou podnikania. Pre poskytovateľa financovania je to však jediný spôsob, ako si overiť vašu kredibilitu. Mnohé chyby pri žiadosti o podnikateľský úver vznikajú už pri banálnom vypĺňaní formulára. Ak máte v obchodnom registri uvedenú starú adresu alebo neaktuálne meno konateľa, systém vás vyradí. Bankové algoritmy v roku 2026 pracujú s real-time dátami zo štátnych registrov. Akákoľvek nezhoda znamená stopku.
Podobne kritickou oblasťou sú digitálne prílohy. Rozmazaný sken občianskeho preukazu alebo odfotený doklad s odleskom blesku nie je len estetický problém. Je to bezpečnostné riziko. Automatizované systémy ho môžu vyhodnotiť ako pokus o podvod. Kvalita vašej dokumentácie priamo ovplyvňuje rýchlosť, akou získate online pôžičky pre živnostníkov. Nezabúdajte ani na súhlasy so spracovaním údajov. Bez nich poskytovateľ nemôže nahliadnuť do registrov. Vaša žiadosť potom zostane visieť v „čiernej diere“ bez možnosti posúdenia.
Úprimnosť sa vypláca najmä pri uvádzaní obratov. Ak v žiadosti uvediete čísla, ktoré nesedia s vašimi bankovými výpismi, proces sa okamžite zastaví. Banky dnes vidia históriu vašich transakcií veľmi presne. Akákoľvek snaha o „prikrášlenie“ reality sa obráti proti vám. Čistý štít a presné dáta sú vašou najlepšou zbraňou pri vyjednávaní o lepších podmienkach.
Najčastejšie formálne nedostatky
Preklep v IČO je najrýchlejšia cesta k zamietnutiu. Systém jednoducho nenájde vašu firmu a proces končí. Často sa stretávame aj s exspirovanými dokladmi totožnosti. Pred podaním žiadosti si skontrolujte platnosť svojho občianskeho preukazu. Moderné online formuláre vyžadujú špecifické formáty súborov, najčastejšie PDF alebo JPG. Ak nahráte dokument v nepodporovanom formáte, systém ho nenačíta. Ako uvádza akademická analýza chýb pri žiadosti o úver, práve formálna neúplnosť je najčastejším dôvodom zdržania celého procesu.
Finančná disciplína pod drobnohľadom
Vaša finančná minulosť je v roku 2026 transparentnejšia než kedykoľvek predtým. Nedoplatky v Sociálnej či zdravotnej poisťovni sú okamžite viditeľné. Od 1. januára 2026 sú minimálne mesačné odvody pre SZČO vo výške 425,03 eur. Ak máte v týchto platbách čo i len eurový dlh, banka vám pravdepodobne nepožičia. Rovnako dôležité je vyriešiť staré exekúcie alebo negatívne záznamy v nebankových registroch. Ak si nie ste istí svojou pripravenosťou, pozrite si náš kompletný sprievodca financovaním pre živnostníkov. Pomôže vám vyhnúť sa najväčším administratívnym pasciam, ktoré by mohli ohroziť váš rast.
Strategické omyly: Žiadate o nesprávnu sumu v nesprávnom čase?
Kým administratívne nedostatky sa dajú často opraviť, strategické chyby pri žiadosti o podnikateľský úver môžu vaše podnikanie stopnúť na celé roky. Mnohí podnikatelia pristupujú k financovaniu s heslom „čím viac, tým lepšie“. V roku 2026, kedy Európska centrálna banka udržiava základnú úrokovú sadzbu na úrovni 2 %, sú však poskytovatelia mimoriadne citliví na vašu schopnosť splácať. Ak požiadate o sumu, ktorá nerešpektuje váš reálny cash-flow, vysielate signál o zlom finančnom riadení.
Ďalším kritickým omylom je hľadanie záchranného kolesa v momente, keď sa firma už potápa. Úver by mal byť palivom pre rast, nie náplasťou na hlbokú krízu. Ak sú vaše výkazy v červených číslach a žiadate o kapitál na vykrytie starých dlhov, šanca na schválenie prudko klesá. Banky aj nebankové subjekty hľadajú stabilitu. Nejasne definovaný účel použitia prostriedkov je ďalšou červenou vlajkou. „Potrebujem peniaze na podnikanie“ je príliš vágnym argumentom. Musíte presne vedieť, či investujete do zásob, technológií alebo marketingu.
Nezabúdajte ani na sezónnosť. Ak vaše tržby v letných mesiacoch klesajú o 40 %, musíte mať istotu, že splátka úveru vás v tomto období nezruinuje. Podcenenie týchto cyklov patrí medzi časté chyby pri žiadosti o podnikateľský úver, ktoré vedú k neskorším problémom s likviditou.
Ako určiť správnu výšku úveru
Základným pravidlom je výpočet bezpečnej splátky. Tá by nemala presiahnuť 20 až 30 % vášho priemerného mesačného zisku po zdanení. Rozlišujte tiež účel. Prevádzkový úver slúži na krátkodobé vykrytie potrieb, zatiaľ čo investičný úver by mal generovať novú hodnotu, ktorá ho sama splatí. Niekedy je rozumnejšie zvoliť produkt ako pôžička ičo v nižšej sume, úspešne ju splatiť a následne požiadať o vyšší rámec. Budujete si tým kredibilitu u poskytovateľa.
Načasovanie žiadosti ako kľúč k úspechu
Ideálny čas na podanie žiadosti je vtedy, keď sa vám darí. Dobré hospodárske výsledky vám otvárajú dvere k lepším úrokovým sadzbám, ktoré sa v roku 2026 pohybujú napríklad pri splátkových úveroch od 5,40 % p.a. Nečakajte na poslednú chvíľu pred splatnosťou dôležitých faktúr. Proces schvaľovania, hoci je dnes vďaka digitalizácii rýchly, vyžaduje svoj čas na overenie dát. Ak podávate žiadosť tesne po uzavretí úspešného účtovného obdobia, vaše šance na úspech sú najvyššie, pretože dáta v systémoch odzrkadľujú vašu aktuálnu silu.
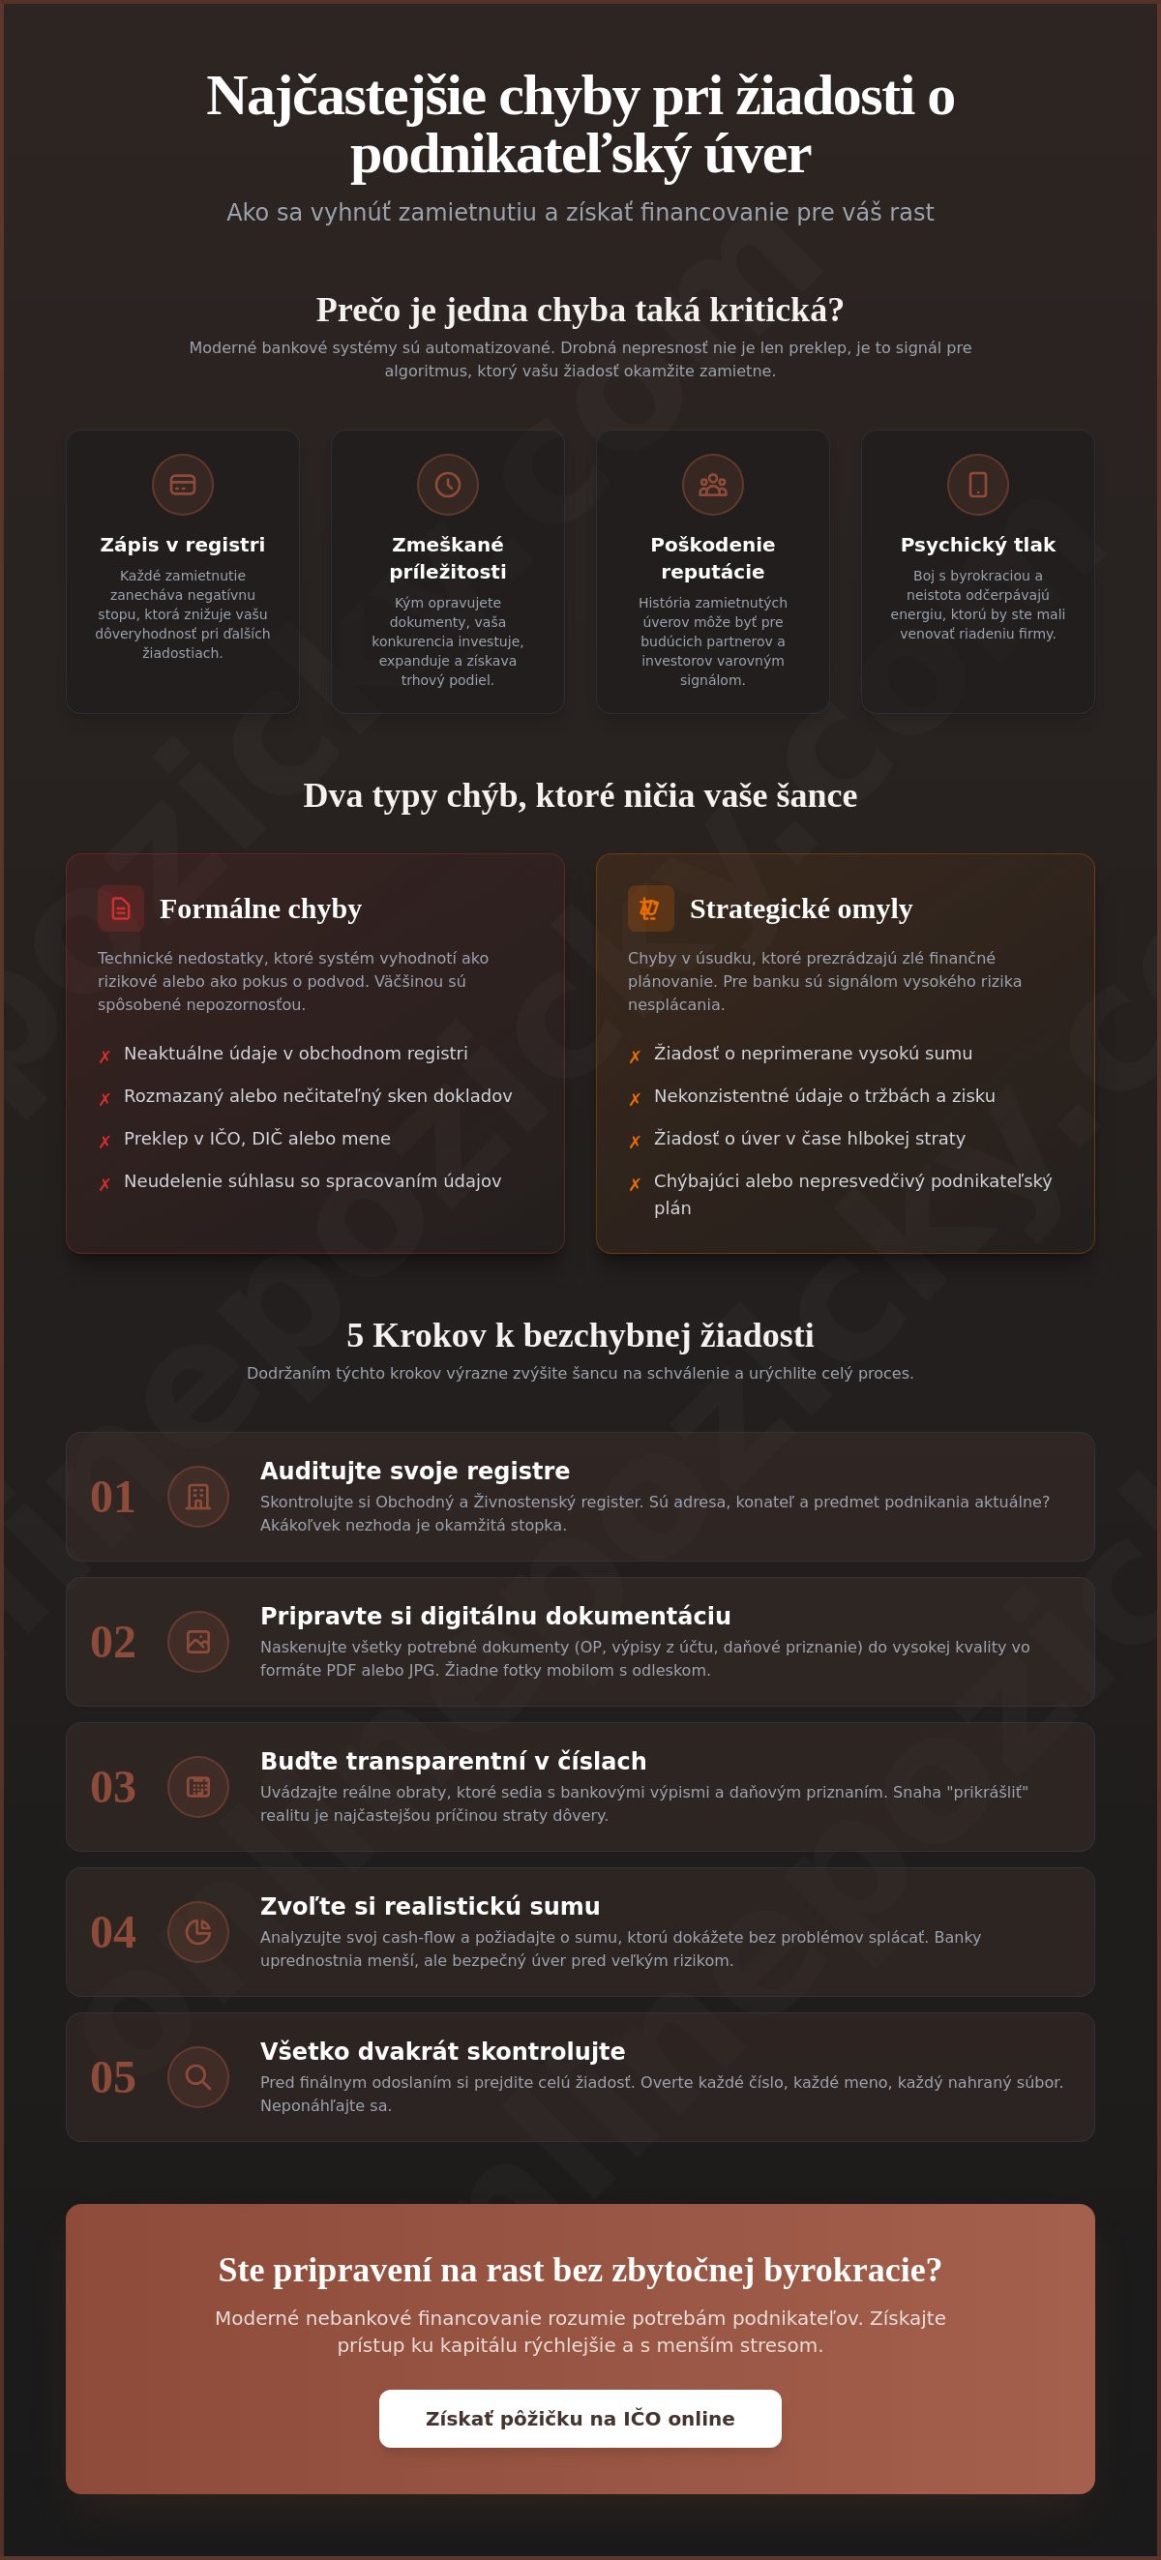
5 krokov k bezchybnej žiadosti o podnikateľský úver
Prechod od stratégie k reálnym činom vyžaduje absolútnu presnosť. Ak chcete, aby váš biznis získal potrebný kapitál hneď na prvý pokus, musíte eliminovať všetky chyby pri žiadosti o podnikateľský úver ešte pred kliknutím na tlačidlo „odoslať“. Nasledujúci postup vám pomôže pripraviť podklady tak, aby prešli prísnym sitom automatizovaných systémov v roku 2026 bez zbytočných prieťahov.
Krok 1: Vyčistite svoje podlžnosti. V súčasnom digitálnom prostredí sú pravidlá neúprosné. Minimálne mesačné odvody pre SZČO dosahujú úroveň 425,03 eur a akýkoľvek nedoplatok v Sociálnej či zdravotnej poisťovni je pre algoritmus okamžitou stopkou. Skontrolujte si verejné portály a uistite sa, že vaše meno nefiguruje v žiadnom zozname dlžníkov.
Krok 2: Pripravte digitálne kópie. Zabudnite na nekvalitné fotografie z mobilu urobené pri slabom svetle. Pripravte si farebné skeny občianskeho preukazu a druhého dokladu totožnosti v dobrom rozlíšení. Súbory uložte vo formáte PDF alebo JPG. Kvalitná a čitateľná dokumentácia buduje dojem seriózneho a organizovaného partnera.
Krok 3: Otestujte svoju bonitu. Využite neformálne online kalkulačky na weboch poskytovateľov. Získate tak hrubý odhad mesačnej splátky a zistíte, či váš aktuálny zisk bezpečne pokryje nový záväzok. Je to praktický filter, ktorý vás ochráni pred nereálnymi požiadavkami, ktoré by viedli k zamietnutiu.
Krok 4: Vyberte si správneho partnera. Nesnažte sa obchádzať všetky inštitúcie jednotlivo. Profesionálne online sprostredkovanie vám otvorí dvere k viacerým ponukám naraz. Ušetríte tým dni behania po pobočkách a získate odbornú pomoc priamo pri vypĺňaní formulára.
Krok 5: Finálna revízia. Pred odoslaním si dajte krátku pauzu a potom prejdite každý jeden zadaný údaj. Jedno nesprávne číslo v IČO alebo preklep v e-mailovej adrese môže celý schvaľovací proces zablokovať na niekoľko dní.
Kontrolný zoznam pred odoslaním
Skôr než žiadosť definitívne potvrdíte, uistite sa, že máte po ruke všetky technické prístupy. Tu sú kritické body, ktoré nesmiete podceniť:
- Bankový účet: Overte si, či je účet vedený na vaše meno alebo na vašu firmu. Na účet tretej osoby vám peniaze žiadny seriózny poskytovateľ nevyplatí.
- Kontaktné údaje: Telefónne číslo a e-mail musia byť funkčné a dostupné. Práve cez ne prebieha verifikácia identity a elektronický podpis zmluvy.
- Internet banking: Majte pripravené prístupové údaje. Moderné schvaľovanie v roku 2026 vyžaduje okamžité overenie obratov cez bezpečné rozhranie vašej banky.
Výhody online sprostredkovania
Prečo strácať čas v bankových halách, keď môžete všetko vybaviť z kancelárie? Online riešenia sú dnes štandardom pre každé moderné podnikanie. Získate rýchlosť spracovania, ktorú tradičné inštitúcie nedokážu prekonať. Navyše máte okamžitý prístup k viacerým nebankovým partnerom, ktorí bývajú flexibilnejší pri posudzovaní špecifických potrieb vášho biznisu. Ak hľadáte najkratšiu cestu k financiám, vyskúšajte naše online pôžičky pre živnostníkov a získajte ponuku na mieru bez zbytočnej administratívnej záťaže.
Pôžička na IČO bez zbytočnej byrokracie s Online Pôžičky
Poznať teóriu a vyhnúť sa administratívnym pasciam je prvým krokom k úspechu. V praxi však o výsledku často rozhoduje rýchlosť a spoľahlivosť partnera, na ktorého sa v kritickej chvíli obrátite. Online Pôžičky nie sú len ďalším anonymným formulárom na internete. Sme váš odborný sprievodca, ktorý rozumie, že ako majiteľ firmy alebo živnostník nemáte čas bojovať s veternými mlynmi bankovej byrokracie. Naším cieľom je, aby chyby pri žiadosti o podnikateľský úver nespomalili váš rast, ale aby ste ich vďaka našej asistencii úplne eliminovali hneď v zárodku.
Mnohí podnikatelia narážajú na neprekonateľný problém, keď tradičné banky vyžadujú históriu dvoch uzavretých zdaňovacích období. Čo však robiť, ak investíciu potrebujete hneď a vaše daňové priznanie ešte neodzrkadľuje aktuálnu silu firmy? Ponúkame riešenie, ktorým je pôžička bez daňového priznania. Tento produkt je navrhnutý pre dynamické s.r.o. a SZČO, ktoré potrebujú kapitál na základe reálnych obratov, nie na základe zastaraných minuloročných tabuliek. Celý proces je u nás maximálne transparentný. Od momentu odoslania žiadosti až po pripísanie prostriedkov na váš účet presne viete, v akom štádiu sa vaše financovanie nachádza.
Riešenia pre moderných podnikateľov
Svet biznisu v roku 2026 nečaká na nikoho a príležitosti sa neopakujú. Naše flexibilné pôžičky sú prispôsobené potrebám malého biznisu, kde o úspechu rozhodujú dni, nie týždne čakania na vyjadrenie analytika. Či už potrebujete vykryť sezónny výpadok, alebo investovať do povinnej bezhotovostnej platobnej infraštruktúry, naše online vybavenie rešpektuje váš čas. Zameriavame sa na hľadanie riešení aj v špecifických situáciách, kde iní vidia len administratívne prekážky. Naša platforma efektívne agreguje ponuky od preverených nebankových partnerov, čím maximalizujeme vašu šancu na schválenie bez toho, aby ste museli podávať desiatky samostatných žiadostí.
Odborné sprostredkovanie, ktoré poskytujeme, výrazne minimalizuje riziko chyby. Naši špecialisti dohliadajú na to, aby boli vaše podklady v súlade s aktuálnymi požiadavkami trhu. Tým chránime vašu reputáciu v úverových registroch a šetríme vašu energiu na samotné podnikanie. V prostredí, kde základná sadzba ECB ovplyvňuje dostupnosť kapitálu, je mať silného partnera kľúčovou konkurenčnou výhodou.
Začnite rásť ešte dnes
Neodkladajte svoje podnikateľské plány kvôli strachu z náročnej administratívy. Náš jednoduchý online formulár je vám k dispozícii 24 hodín denne, takže žiadosť môžete podať vtedy, keď vám to vaše pracovné tempo dovolí. Posúdenie vašich možností je u nás úplne bezplatné a nezáväzné, čo vám umožňuje zistiť svoju bonitu bez zbytočného rizika. Neriskujte zbytočné chyby pri žiadosti o podnikateľský úver neodborným postupom. Získajte svoju pôžičku na IČO rýchlo a bezpečne tu a sústreďte sa na to, čo viete najlepšie: na rozvoj svojho biznisu.
Zabezpečte rast svojej firmy bez zbytočných prieťahov
Získanie kapitálu v roku 2026 nemusí byť stresujúcim procesom plným neistoty. Úspech vášho podnikania závisí od schopnosti rýchlo reagovať na trhové príležitosti, čo si vyžaduje čistú administratívu a strategické plánovanie. Pamätajte, že precízna dokumentácia a správne načasovanie sú často dôležitejšie než dokonalé historické výkazy. Ak sa dokážete vyhnúť najčastejším chybám pri žiadosti o podnikateľský úver, cesta k potrebným financiám sa výrazne skráti.
Sme tu, aby sme vás týmto procesom bezpečne previedli. Sprostredkovanie overených nebankových úverov realizujeme už od roku 2013, pričom kladieme dôraz na rýchlosť a transparentnosť. Ponúkame vám možnosť financovania bez nutnosti predkladať daňové priznanie, čím odbúravame najväčšiu bariéru pre začínajúcich aj rastúcich podnikateľov. Celý proces vybavíte rýchlo cez internet, bez zbytočnej administratívy a čakania na pobočkách.
Požiadajte o podnikateľský úver online a vyhnite sa chybám ešte dnes. Vaša firma si zaslúži spoľahlivého partnera, ktorý rozumie dynamike moderného biznisu a pomôže vám dosiahnuť vaše ciele efektívne.
Často kladené otázky
Môžem dostať podnikateľský úver, ak som v strate?
Áno, získanie financovania je možné aj pri účtovnej strate, najmä v nebankovom sektore. Poskytovatelia sa v roku 2026 čoraz viac zameriavajú na váš reálny cash-flow a stabilitu mesačných tržieb než na konečný výsledok v daňovom priznaní. Ak dokážete preukázať, že vaša firma generuje dostatok hotovosti na splácanie a strata bola spôsobená napríklad investíciami do rozvoja, máte vysokú šancu na úspech.
Aké dokumenty potrebujem na pôžičku pre živnostníka bez daňového priznania?
Budete potrebovať predovšetkým dva doklady totožnosti a výpisy z vášho podnikateľského účtu, zvyčajne za posledných 6 až 12 mesiacov. Pôžička bez daňového priznania je založená na analýze vašich reálnych obratov v reálnom čase. Tento prístup je ideálny pre podnikateľov, ktorí legálne optimalizujú svoje dane, no ich bankové konto potvrdzuje zdravú finančnú kondíciu firmy.
Ako dlho trvá schválenie online žiadosti o úver na IČO?
Predbežné vyjadrenie k vašej žiadosti získate v priebehu niekoľkých minút vďaka automatizovanému spracovaniu dát. Celý proces od nahrania dokumentov až po finálne schválenie a odoslanie peňazí na účet trvá zvyčajne 24 až 48 hodín. Digitálne overenie identity a elektronický podpis zmluvy výrazne skracujú čakanie, ktoré je v tradičných bankách bežne otázkou niekoľkých týždňov.
Môže mi chybná žiadosť natrvalo znemožniť prístup k úverom?
Natrvalo nie, ale každé zamietnutie zanecháva stopu v úverových registroch po dobu piatich rokov. Práve preto sú chyby pri žiadosti o podnikateľský úver také nebezpečné, pretože vám môžu dočasne zhoršiť vyjednávaciu pozíciu u iných poskytovateľov. Odporúčame žiadosť odoslať až po dôkladnej kontrole všetkých údajov, aby ste si zbytočne nepokazili svoju úverovú históriu banálnym preklepom.
Čo mám robiť, ak mi banka zamietla úver kvôli registru?
Najskôr si vyžiadajte výpis z príslušného registra (napríklad CRIF), aby ste presne videli, aký záznam vám uškodil. Ak ide o starý alebo už vyrovnaný dlh, môžete požiadať o jeho výmaz alebo opravu. V prípade, že banka naďalej odmieta spolupracovať, riešením sú nebankoví partneri, ktorí posudzujú záznamy v registroch individuálne a často akceptujú aj klientov s drobnými minulosťami, ak je ich súčasná situácia stabilná.
Je nebanková pôžička pre firmu bezpečná?
Áno, ak využívate služby licencovaných a preverených poskytovateľov. Trh s nebankovými úvermi je v roku 2026 prísne regulovaný a transparentný. Moderné nebankové subjekty sú často pre firmy lepším partnerom než banky, pretože ponúkajú vyššiu mieru flexibility a rýchlosti. Dôležité je vopred si overiť podmienky a zamerať sa na partnerov, ktorí majú dlhoročnú históriu na slovenskom trhu.
Dá sa požiadať o úver, ak podnikám len pár mesiacov?
Áno, hoci banky štandardne vyžadujú aspoň jedno uzavreté účtovné obdobie, existujú produkty určené pre začínajúcich podnikateľov. V roku 2026, kedy sa odvodové prázdniny skrátili na 6 mesiacov, poskytovatelia pozorne sledujú vašu schopnosť platiť prvé zákonné odvody. Ak máte kvalitný podnikateľský plán a viete preukázať prvé stabilné tržby, financovanie na štart podnikania je dostupné aj pre vás.
Ako ovplyvnia nedoplatky v Sociálnej poisťovni moju žiadosť?
Nedoplatky voči štátu sú pre väčšinu poskytovateľov kritickou prekážkou, ktorá vedie k okamžitému zamietnutiu. Keďže celkové minimálne odvody pre SZČO v roku 2026 vzrástli na 425,03 eur, akékoľvek zanedbanie týchto platieb je vnímané ako vážny signál finančných problémov. Pred podaním žiadosti sa uistite, že máte voči Sociálnej aj zdravotnej poisťovni čistý štít a nulové dlhy.
Pridaj komentár