
Čo ak vám krátkodobá pôžička pomôže preklenúť výpadok hotovosti, no splátka potom ešte viac zaťaží podnikanie? Keď odberateľ mešká s úhradou a blížia sa odvody, nákup materiálu či ďalšie prevádzkové výdavky, tlak na peňažný tok je pochopiteľný. Krátkodobá nebanková pomoc pre živnostníkov môže byť užitočná, ak rieši konkrétny a dočasný nedostatok peňazí a máte realistický plán splácania.
Rozhodujúce nie je len to, ako rýchlo získate financovanie. Potrebujete vedieť, koľko celkovo zaplatíte a či zvládnete splátku aj v slabšom mesiaci. Porovnajte preto RPMN, poplatky, výšku splátky a celkovú sumu na úhradu. Zvážte tiež, či vám viac vyhovuje bankové riešenie alebo nebankové financovanie. Podmienky a spôsob posudzovania sa líšia podľa konkrétneho poskytovateľa.
V článku sa dozviete, kedy môže krátkodobé financovanie dávať zmysel, čo si pripraviť pred online žiadosťou a ako posúdiť vplyv splátok na prevádzkový kapitál. Vysvetlíme aj úlohu Online Pôžičiek ako sprostredkovateľa nebankového financovania. Cieľom je rozhodnúť sa podľa čísel a možností svojho podnikania, nie pod tlakom blížiaceho sa termínu.
Kľúčové Poznatky
- Krátkodobá nebanková pomoc pre živnostníkov môže preklenúť jednorazový výpadok príjmov, no opakovaný deficit si vyžaduje širšie riešenie.
- Pred rozhodnutím si spíšte účel financovania, očakávané príjmy a termíny úhrad, ako aj existujúce záväzky.
- Pri porovnávaní bankovej a nebankovej možnosti sledujte priebeh procesu, požadované doklady, RPMN, výšku splátky aj celkovú sumu na úhradu.
- Na online žiadosť si pripravte IČO a prehľad podnikateľských príjmov. Súčasťou posudzovania môžu byť aj bankové výpisy.
- Online Pôžičky prepájajú podnikateľov s nebankovými partnermi. Odoslanie žiadosti spúšťa posúdenie, nie je prísľubom schválenia ani vyplatenia.
Kedy krátkodobá nebanková pomoc pre živnostníkov rieši skutočný problém?
Krátkodobé financovanie má preklenúť dočasný rozdiel medzi podnikateľskými výdavkami a príjmami. Môže dávať zmysel, ak viete, prečo peniaze chýbajú, a očakávate príjem, z ktorého záväzok splatíte. Napríklad odberateľ uhradí faktúru neskôr, než ste plánovali, no dodávateľovi treba zaplatiť skôr. Krátkodobá nebanková pomoc pre živnostníkov môže byť jednou z možností. O schválení a podmienkach rozhoduje príslušný poskytovateľ – podobne ako v zahraničí, kde prístup k rôznym formám krátkodobého financovania sprostredkúva napríklad QuickCashDirect.
Stručná definícia: Krátkodobé podnikateľské financovanie pomáha preklenúť dočasný nesúlad medzi výdavkami a príjmami, napríklad počas doby obratu hotovosti. Doba obratu hotovosti je obdobie od úhrady nákladov spojených s podnikaním po prijatie peňazí od zákazníka.
Na aké krátkodobé podnikateľské výdavky môže financovanie slúžiť?
Predstavte si, že nakúpite materiál na zákazku a faktúru vystavíte až po jej dokončení. Peniaze od zákazníka prídu neskôr, než treba uhradiť ďalšie podnikateľské výdavky. Tento časový rozdiel je príkladom doby obratu hotovosti. Dočasný nedostatok peňazí môže vzniknúť aj pred termínom výplaty miezd, nájomného alebo dodávateľských faktúr.
Najprv určite, ktorý výdavok treba pokryť a kedy očakávate príjem. Potom porovnajte tieto termíny s plánovaným splácaním a posúďte, či financovanie rieši práve tento výpadok. Schválenie a podmienky závisia od posúdenia poskytovateľa.
Kedy pôžička nerieši príčinu finančných ťažkostí?
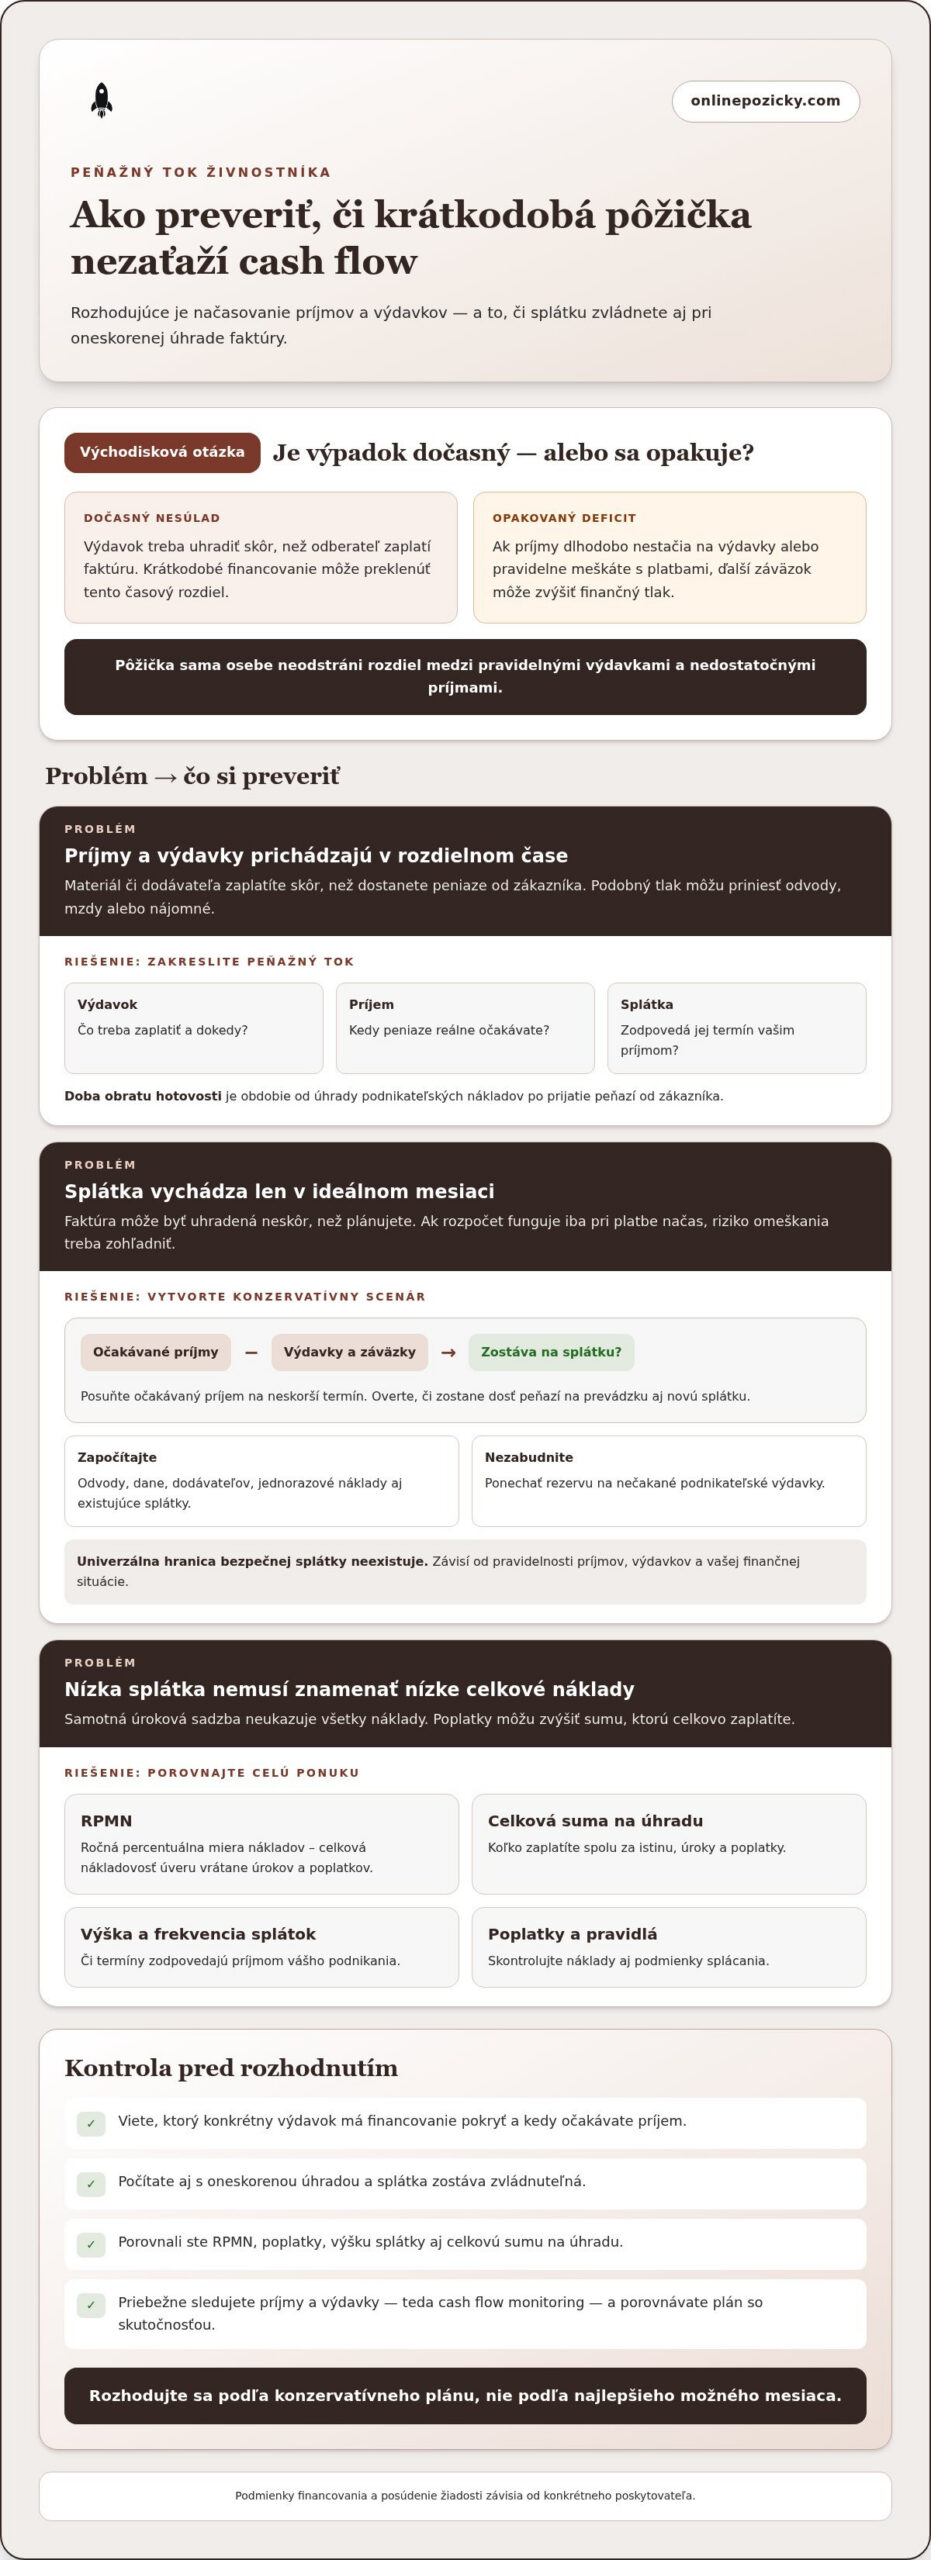
Jednorazové oneskorenie úhrady je iný problém než opakovaný nedostatok peňazí. Ak podnikanie dlhodobo vykazuje stratu, pravidelne meškáte s platbami alebo neviete určiť, z čoho budete splácať, ďalší záväzok môže finančný tlak zvýšiť. Pôžička sama osebe neodstráni rozdiel medzi pravidelnými výdavkami a nedostatočnými príjmami.
Pred rozhodnutím si zostavte krátkodobý plán. Zapíšte očakávané príjmy a realistické termíny ich prijatia, nevyhnutné výdavky aj existujúce záväzky. Počítajte s tým, že zákazník môže zaplatiť neskôr. Ak splátka vychádza iba pri optimistickom scenári, financovanie môže byť príliš rizikové.
Rozlišujte medzi preklenutím dočasného nedostatku hotovosti a financovaním rozvoja. Investícia do rastu má iný účel a časový horizont než úhrada prevádzkového výdavku pred inkasom faktúry. V oboch prípadoch si vopred ujasnite, z akých príjmov budete záväzok splácať.
Ako posúdiť, či krátkodobá pôžička nezaťaží cash flow živnostníka?
Samotný očakávaný obrat nestačí. Peniaze z vystavených faktúr nemusia byť na účte v deň splatnosti vašich záväzkov. Porovnajte preto termíny príjmov a výdavkov so splátkovým kalendárom. Krátkodobá nebanková pomoc pre živnostníkov môže zapadnúť do plánu, ak splátky zvládnete aj pri posunutom inkase.
Jednoduchý test splátky pred podaním žiadosti
Urobte si prehľad na celé obdobie splácania. Zaznačte očakávané príjmy a termíny ich prijatia, potom odpočítajte pravidelné aj jednorazové výdavky. Nezabudnite na odvody, dane, dodávateľov a rezervu na nečakané podnikateľské náklady. Započítajte aj existujúce splátky a ostatné záväzky.
Potom vytvorte konzervatívny scenár: posuňte očakávanú úhradu faktúry na neskorší termín a overte, či zostane dosť peňazí na prevádzku aj novú splátku. Ak plán funguje iba vtedy, keď zákazník zaplatí presne načas, zohľadnite riziko omeškania. Univerzálna hranica bezpečnej splátky neexistuje. Jej únosnosť závisí od pravidelnosti príjmov, výdavkov a vašej finančnej situácie.
Priebežné sledovanie príjmov a výdavkov, teda cash flow monitoring, vám pomôže porovnať plán so skutočným pohybom peňazí. Kontrolujte, kedy príjmy naozaj prichádzajú, nielen aký obrat očakávate.
RPMN a celkové náklady: čo porovnať v ponuke?
Úroková sadzba vyjadruje úrok, no poplatky môžu zvýšiť celkové náklady. RPMN, Ročná percentuálna miera nákladov: celková nákladovosť úveru vrátane úrokov a poplatkov. Pri posudzovaní ponuky porovnajte RPMN aj celkovú sumu na úhradu. Skontrolujte tiež výšku a frekvenciu splátok a prípadné poplatky.
- Celková suma na úhradu: koľko zaplatíte spolu za istinu, úroky a poplatky.
- Výška a frekvencia splátok: či termíny zodpovedajú príjmom vášho podnikania.
- Náklady a podmienky: skontrolujte RPMN, poplatky a pravidlá splácania.
Porovnajte splátky s konzervatívnym plánom príjmov a výdavkov, nie s najlepším možným mesiacom. Ak chcete preskúmať možnosti financovania pre živnostníkov, pozrite si možnosti financovania pre živnostníkov. Podmienky a posúdenie určuje príslušný poskytovateľ.
Nebankové financovanie alebo banková možnosť: čo porovnať pri krátkom výpadku?
Pri krátkom výpadku nevyberajte iba podľa toho, ako rýchlo môže prísť rozhodnutie. Bankové aj nebankové možnosti majú vlastné kritériá, požadované doklady a náklady. Podľa údajov Európskej centrálnej banky sa v eurozóne podiel zamietnutých žiadostí o podnikové úvery zvýšil z 3 % v prvom štvrťroku 2026 na 6 % v druhom štvrťroku 2026. Ide o širší kontext, nie o predpoveď výsledku vašej žiadosti na Slovensku. Nebankové financovanie môže mať odlišný prístup k bonite, no schválenie nie je zaručené. Porovnajte podmienky s termínom, keď peniaze potrebujete, a s príjmami, z ktorých budete splácať.
Bankový úver a nebankové financovanie z pohľadu živnostníka
Spôsob posudzovania závisí od konkrétnej ponuky. Poskytovateľ môže pri hodnotení bonity prihliadať na podnikateľské príjmy, obrat, finančnú históriu alebo výpisy z účtu. Rozsah dokladov aj priebeh procesu si pozrite v podmienkach ponuky. Rýchlejší proces sám osebe neznamená nižšie náklady ani jednoduchšie schválenie. Krátkodobá nebanková pomoc pre živnostníkov je jednou z možností financovania, nie istotou, že žiadosť bude úspešná.
Kritérium: Priebeh a čas posúdenia
Čo zistiť: Aké kroky a podklady proces zahŕňa.
Prečo na tom záleží: Posúdite, či riešenie zodpovedá termínu, keď potrebujete preklenúť výpadok.
Kritérium: Doklady a posúdenie bonity
Čo zistiť: Či sa hodnotia príjmy, obrat, bankové výpisy alebo iné podklady.
Prečo na tom záleží: Pripravíte si informácie o podnikaní a lepšie porozumiete tomu, ako sa posudzuje vaša schopnosť splácať.
Kritérium: Náklady a splácanie
Čo zistiť: RPMN, poplatky, splátkový kalendár a celkovú sumu na úhradu.
Prečo na tom záleží: Zistíte, ako splátky zapadnú do očakávaných príjmov a výdavkov.
Kritérium: Účel financovania
Čo zistiť: Či podmienky zodpovedajú konkrétnemu podnikateľskému výdavku.
Prečo na tom záleží: Jednorazový výpadok hotovosti si vyžaduje iné posúdenie než opakovaná potreba financovania.
Kedy zvážiť inú formu financovania než krátkodobú pôžičku?
Ak pravidelne potrebujete peniaze na opakujúce sa výdavky, porovnajte jednorazovú pôžičku s kontokorentným úverom. Ten umožňuje čerpať peniaze do schválenej výšky podľa potreby. Jeho dostupnosť a podmienky závisia od poskytovateľa. Na zahraničných trhoch sa bežne využívajú aj alternatívne spôsoby okamžitého čerpania hotovosti cez kreditné karty, aké približuje napríklad efectivocontarjeta.net. Pri pomalom inkase faktúr môžete preskúmať aj prácu s pohľadávkami, napríklad faktoring. Pred rozhodnutím zvážte náklady a vplyv riešenia na vaše záväzky.
Ak problém presahuje jednu faktúru, pozrite sa na prevádzkový kapitál ako na širší obraz peňazí potrebných na každodenný chod podnikania. Pomôže vám odlíšiť dočasnú medzeru v príjmoch od pravidelného nedostatku zdrojov.
Ako sa pripraviť na online žiadosť o krátkodobé financovanie na IČO?
Príprava pred vyplnením online žiadosti vám pomôže uviesť presné a úplné informácie o podnikaní. Majte poruke IČO, základné identifikačné údaje a aktuálny prehľad príjmov. Pripravte si aj prehľad pravidelných výdavkov a existujúcich splátok. Vďaka tomu ľahšie posúdite, či navrhovaná splátka zapadne do vašich možností.
Čo si pripraviť pred vyplnením online žiadosti?
Konkrétny zoznam podkladov sa môže líšiť podľa spôsobu posudzovania. Pred začatím si pripravte:
- Údaje o podnikaní: IČO a základné identifikačné informácie potrebné vo formulári.
- Prehľad príjmov: aktuálne podnikateľské príjmy, očakávané úhrady a približné termíny inkasa.
- Prehľad záväzkov: pravidelné výdavky, existujúce splátky a ďalšie platby, s ktorými treba počítať.
- Možné podklady: bankové výpisy alebo iné dokumenty, ak ich proces posudzovania vyžaduje.
Pred odoslaním skontrolujte, či sa údaje vo formulári zhodujú s vašimi dokladmi. Prečítajte si informácie o spracovaní údajov a venujte pozornosť tomu, s čím udeľujete súhlas. Neúplné alebo nepresné informácie môžu skomplikovať posúdenie.
Ako môže prebiehať posúdenie bez daňového priznania?
Pôžička bez daňového priznania neznamená financovanie bez posúdenia. Podľa konkrétnej ponuky môže poskytovateľ prihliadať na iné podklady, napríklad na obrat alebo pohyby na podnikateľskom účte. Výpisy môžu ukázať, ako príjmy a výdavky v podnikaní skutočne prebiehajú. Neznamená to automatický nárok na financovanie ani prísľub schválenia.
Online Pôžičky sprostredkúvajú nebankové financovanie a prepájajú podnikateľov s nebankovými partnermi. Online žiadosť je začiatkom procesu; podmienky a posúdenie určuje príslušný poskytovateľ. Ďalšie praktické kroky nájdete v sprievodcovi o online žiadosti na IČO a informácie o možnostiach posudzovania v sprievodcovi o pôžičke bez daňového priznania.
Ak máte pripravené údaje a rozumiete svojim príjmom aj záväzkom, začnite online žiadosť o financovanie na IČO. Pred rozhodnutím si prejdite ponúknutú splátku, RPMN a celkovú sumu na úhradu.
Ako sprostredkovanie Online Pôžičky pomáha živnostníkovi urobiť ďalší krok?
Online Pôžičky prepájajú živnostníkov a firmy s nebankovými partnermi. Sprostredkovanie vám umožňuje začať proces online a odovzdať údaje potrebné na posúdenie možností financovania. Nejde o prísľub schválenia ani vyplatenia peňazí. O výsledku, podmienkach a nákladoch rozhoduje konkrétny poskytovateľ.
Krátkodobá nebanková pomoc pre živnostníkov môže byť relevantná pri dočasnom výpadku hotovosti, no pred podaním žiadosti si premyslite, či budete vedieť záväzok splácať. Rozhodujte sa až po posúdení vašich údajov a oboznámení sa s konkrétnou ponukou.
Čo sa deje po odoslaní online žiadosti?
Údaje z formulára slúžia na posúdenie možností podľa procesu príslušného partnera. V závislosti od prípadu môže nasledovať doplňujúca otázka alebo požiadavka na ďalšie podklady. Pripravte si preto prehľad podnikateľských príjmov a záväzkov a odpovedajte presne. Čas vybavenia ani výsledok nemožno vopred považovať za istý.
Online Pôžičky v tomto postupe vystupujú ako sprostredkovateľ, nie ako priamy poskytovateľ úveru. Rozlišujte medzi odoslaním žiadosti, posúdením partnerom a prípadnou ponukou. Ide o samostatné kroky a odoslaním formulára sa nezaväzujete ponuku prijať.
Čo si prečítať pred prijatím ponuky?
Ak dostanete ponuku, najprv si skontrolujte, kto je poskytovateľ, a prečítajte si zmluvné podmienky. Potom porovnajte:
- RPMN a poplatky: zistite, aké náklady sú zahrnuté a či sa uvádzajú aj ďalšie poplatky.
- Celkovú sumu na úhradu: overte, koľko zaplatíte spolu počas celého splácania.
- Splátkový kalendár: skontrolujte výšku a termíny splátok vo vzťahu k príjmom podnikania.
- Podmienky pri omeškaní: prečítajte si, aké dôsledky zmluva spája s oneskorenou platbou.
Vráťte sa aj k opatrnému plánu príjmov a výdavkov. Ak splátka nevychádza ani pri realistickom odhade, zvážte, či je nový záväzok únosný. Rozhodnutie o prijatí ponuky urobte až po dôkladnom prečítaní jej podmienok.
Rozhodnite sa podľa cash flow, nie pod tlakom
Krátkodobá nebanková pomoc pre živnostníkov môže preklenúť dočasný výpadok príjmov, ak máte jasný plán splácania. Najprv si určte, či ide o jednorazový nesúlad medzi úhradami a výdavkami, alebo o opakovaný deficit, ktorý si vyžaduje širšiu zmenu v hospodárení.
Porovnajte bankové a nebankové možnosti podľa podmienok, požadovaných podkladov a spôsobu posudzovania. Pred prijatím ponuky skontrolujte RPMN, poplatky, splátkový kalendár aj celkovú sumu na úhradu. Splátka by mala vychádzať aj v opatrnom scenári, keď odberateľ zaplatí neskôr.
Online Pôžičky sprostredkúvajú nebankové možnosti pre živnostníkov a firmy. Online žiadosť je začiatkom procesu. Konkrétny poskytovateľ posudzuje žiadosť a určuje podmienky aj prípadné rozhodnutie o financovaní.
Ak ste si preverili príjmy a záväzky a chcete zistiť, aké možnosti môžu zodpovedať vášmu podnikaniu, vyplňte online žiadosť o financovanie. Vyberte si riešenie, ktorého splácanie vaše podnikanie unesie.
Časté otázky o krátkodobom financovaní pre živnostníkov
Kedy je krátkodobá nebanková pôžička pre živnostníka vhodná?
Môže byť vhodná pri konkrétnom, dočasnom výpadku hotovosti, ak máte realistický zdroj na splatenie. Napríklad čakáte na úhradu faktúry, no skôr treba zaplatiť dodávateľovi alebo pokryť nevyhnutné prevádzkové náklady. Krátkodobá nebanková pomoc pre živnostníkov však spravidla nevyrieši dlhodobú stratu ani opakovaný deficit. Najprv si spíšte príjmy, termíny inkasa, výdavky a existujúce záväzky.
Môže živnostník získať krátkodobé financovanie bez daňového priznania?
V niektorých prípadoch môže byť žiadosť posudzovaná aj bez daňového priznania. Závisí to od konkrétnej ponuky a poskytovateľa. Na posúdenie môžu slúžiť iné podklady, napríklad prehľad podnikateľských príjmov alebo výpisy z účtu. Pôžička bez daňového priznania neznamená pôžičku bez preverenia bonity a schopnosti splácať. Alternatívne posúdenie nie je automatickým nárokom ani prísľubom schválenia.
Ako rýchlo môže živnostník dostať nebankovú pôžičku?
Presný čas závisí od postupu poskytovateľa, úplnosti žiadosti a prípadných požiadaviek na doplnenie dokladov. Online formulár môže zjednodušiť začiatok procesu, no jeho odoslanie neznamená automatické schválenie ani vyplatenie. Online Pôžičky sprostredkúvajú žiadosti nebankovým partnerom, pričom konkrétny poskytovateľ posudzuje možnosti a stanovuje podmienky. Pri plánovaní výdavkov preto nevychádzajte z neovereného termínu.
Čo si má živnostník porovnať pri krátkodobej pôžičke?
Porovnajte RPMN, úrokovú sadzbu, poplatky, výšku a frekvenciu splátok aj celkovú sumu na úhradu. RPMN zahŕňa úroky a poplatky, preto poskytuje širší pohľad na náklady než samotná úroková sadzba. Skontrolujte tiež termíny splácania a podmienky pri omeškaní. Napokon porovnajte splátkový kalendár s očakávanými príjmami, termínmi inkasa a bežnými výdavkami podnikania, nielen s plánovaným obratom.
Je pôžička na IČO to isté ako spotrebiteľská pôžička?
Nie. Pôžička na IČO je určená na podnikateľské potreby a posudzovanie sa môže opierať o údaje o podnikaní, napríklad obrat a podnikateľské príjmy. Spotrebiteľská pôžička je iný typ financovania, preto nemožno predpokladať rovnaký účel ani rovnaké podmienky. Pri každej ponuke si prečítajte, kto je poskytovateľ, na čo je financovanie určené a aké povinnosti vyplývajú zo zmluvy.
Čo ak živnostník nedokáže splácať krátkodobú pôžičku načas?
Nečakajte na ďalší termín splátky. Čo najskôr kontaktujte poskytovateľa, informujte ho o situácii a prečítajte si zmluvné podmienky vrátane dôsledkov omeškania. Neberte si ďalší záväzok bez toho, aby ste vedeli, z čoho ho splatíte. Aktualizujte si prehľad príjmov, výdavkov a splatných záväzkov. Možnosti ďalšieho postupu závisia od zmluvy a dohody s poskytovateľom.
Pridaj komentár