
TL;DR: Pôžička na rozvoj podnikania poskytuje od 30 000 do 125 000 EUR na investície či prevádzku, pričom kľúčová je voľba medzi rýchlosťou a cenou.
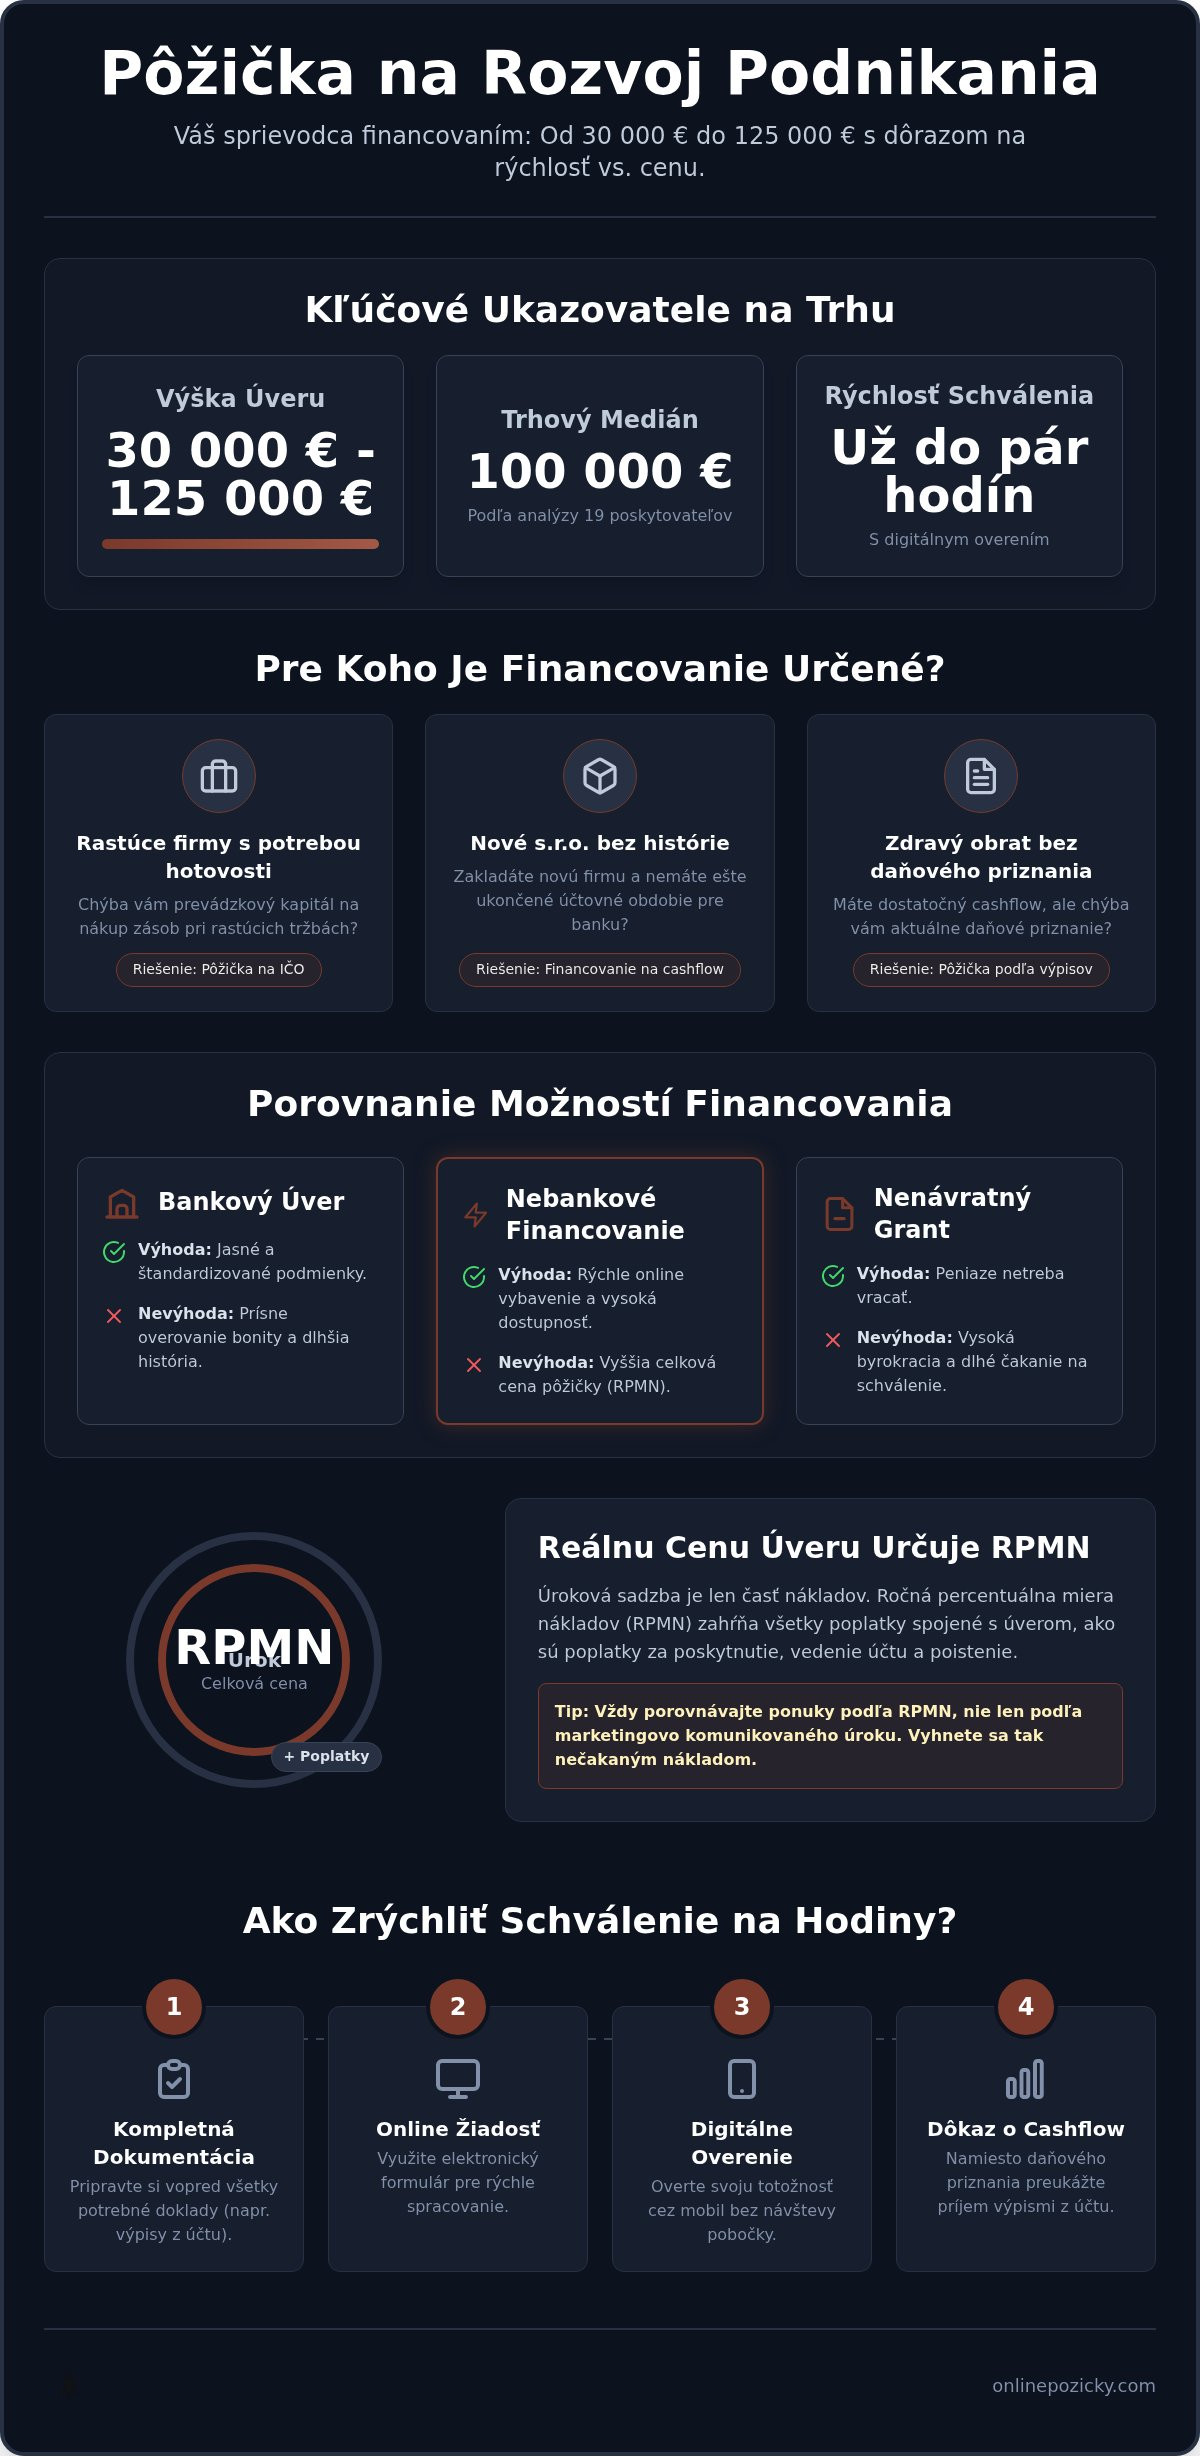
- Trhový medián výšky úveru je 100 000 EUR podľa analýzy 19 vzoriek poskytovateľov.
- Zadlženie ohrozuje firmu pri nestabilnom príjme, pokiaľ splátky investičného úveru vyčerpajú prevádzkový kapitál.
- Bankový úver zvoľte pri dlhšej histórii, nebankové financovanie je ideálne pri tlaku na čas.
- Proces schvaľovania skrátite na hodiny digitálnym overením totožnosti cez mobil a kompletnou dokumentáciou.
Pôžička na rozvoj podnikania poskytuje podnikateľom finančné prostriedky na expanziu, nákup technológií alebo zrýchlenie rastu firmy. Správna voľba medzi komerčným úverom, štátnou podporou či nebankovým financovaním závisí predovšetkým od tvojej podnikateľskej histórie a požadovanej rýchlosti čerpania. Pri výbere posudzuj najmä rýchlosť vybavovania, výšku poplatkov a celkovú flexibilitu splácania.
Pre koho sedí pôžička na rozvoj: od živnostníka po firmu s rastom tržieb
Financovanie rozvoja oceníš vtedy, keď potrebuješ rýchlo investovať do rastu: či už ide o živnosť, alebo o s.r.o. Schválenie v praxi stojí na stabilnom príjme, nie na zložitej histórii. Banky často vyžadujú drahé zabezpečenie, kým nebankový sektor posudzuje reálny obrat.
Tri typické situácie a čo z existujúcich možností zvykne sedieť:
- rastúce tržby a chýbajúci prevádzkový kapitál: pôžička na IČO (financovanie na IČO) alebo rýchla pôžička (nebankové financovanie) na nákup zásob,
- nová s.r.o. bez účtovnej histórie: štátne mikropôžičkové programy alebo financovanie na IČO založené na cashflow namiesto komerčnej banky,
- chýbajúce daňové priznanie pri inak zdravom obrate: pôžička bez daňového priznania (financovanie na základe cashflow).
Komerčné financovanie vyžaduje minimálne jedno ukončené účtovné obdobie, no alternatívne cesty reagujú pružnejšie. Ak máš obmedzené administratívne kapacity, oceníš Online pôžičky bez zbytočných papierov. Profesionálni obchodníci dokážu získať štartovací kapitál do niekoľkých hodín: krátke vybavovanie šetrí čas práve vtedy, keď treba okamžite doplniť zásoby. Voľba teda kopíruje tvoje tempo a typ podkladov, nie všeobecný „vzor“ produktu.
Tip: Ak zakladáš novú s.r.o. bez histórie, namiesto komerčnej banky zvažuj štátne mikropôžičkové programy alebo financovanie na IČO založené na cashflow.
Bankový úver verzus grant: rýchlosť čerpania proti dĺžke administratívy
Bankový úver získaš rýchlejšie, zatiaľ čo nenávratný grant vyžaduje zložitejšiu administratívu a dlhé čakacie lehoty.
Pri výbere financovania rozhodujú tvoje časové možnosti. Ak potrebuješ peniaze na prevádzku (prevádzkový kapitál) ihneď, komerčné banky otvárajú priamu cestu. Podľa správy Zastúpenia Európskej komisie na Slovensku z roku 2017 sú vďaka EÚ dostupné aj výhodné úvery pre slovenských podnikateľov. Tieto nástroje pomáhajú prekonať prísne kritériá. Granty lákajú tým, že peniaze netreba vracať, no schvaľovací proces trvá mesiace a projekt často najprv platíš z vlastných zdrojov.
Ak banka žiadosť zamietne, zaradenie alternatívneho úveru do portfólia firiem dodá potrebnú flexibilitu. Žiadosť podáš cez internet a overenie cez mobil (digitálne overenie totožnosti) celý proces výrazne zrýchli: rýchla pôžička tak ostáva dostupná bez zbytočnej záťaže. Ak hľadáš kapitál na rozvoj firmy, porovnaj dostupné alternatívy k bankovému financovaniu podľa termínu, kedy peniaze reálne potrebuješ.
| Formát financovania | Hlavné výhody | Hlavné nevýhody |
|---|---|---|
| Bankový úver | Rýchlejšie čerpanie, jasné podmienky | Nutnosť splácania, overovanie bonity |
| Nenávratný grant | Peniaze netreba vracať | Vysoká byrokracia, dlhé čakanie |
| Nebankový úver | Vysoká dostupnosť, online vybavenie | Vyššia celková cena pôžičky (RPMN) |
Bankový úver sedí stabilným spoločnostiam, nebankové alternatívy zase podnikateľom, ktorí musia konať ihneď. Po zvážení termínu čerpania a byrokracie si vyber formát, ktorý unesie tvoj cashflow, a nechaj si porovnať konkrétne ponuky.
Trhové limity: Získajte až 125 000 EUR pre biznis
Trhové limity pre firemného zákazníka dosahujú rozpätie 30 000–125 000 EUR s mediánom 100 000 EUR. Tento rozsah vychádza z analýzy 19 vzoriek hlavných poskytovateľov na trhu.
Situácia: potrebuješ doplniť kapitál v rádoch desiatok tisíc eur a nechceš čakať na dlhé bankové kolá. Riešenie: popri bankovom úvere zvážiš online pôžička s rýchlejším schválením, prípadne pôžičku na IČO nastavenú podľa aktuálneho obratu. Výsledok v číslach: na trhu sa pohybuješ v pásme 30 000–125 000 EUR (medián 100 000 EUR podľa spomínaných 19 vzoriek), takže horný strop aj stredná hodnota sú vopred čitateľné.
Regionálna politika štátu ovplyvňuje dostupné podpory pre firmy. Podľa zoznamu prioritných okresov MIRRI z roku 2024 majú podnikatelia zo špecifických regiónov lepšie podmienky pre rozvoj.
Náklady určuje najmä celková cena pôžičky (RPMN); stráž si aj skryté poplatky a podmienky si over skôr, než podpíšeš. Flexibilita splácania a jasný strop limitu ti potom umožnia naplánovať, koľko kapitálu reálne unesieš.
Reálnu cenu úveru spočítaš cez RPMN, nie cez samotný úrok
Úroková sadzba tvojej firemnej pôžičky závisí najmä od vyhodnotenia rizika, ukazovateľa DSTI a celkovej ceny pôžičky (RPMN).
V praxi pri posudzovaní žiadostí často vidíme, ako začínajúcich podnikateľov zaskočí rozdiel medzi úrokom a finálnou preplatenou sumou. Finančné domy nastavujú podmienky podľa historických finančných výsledkov. Ak chceš kapitál na strategické ciele bez zdĺhavého schvaľovania, rýchla pôžička skráti čas aj papierovanie.
Podľa nášho odborného názoru je pre rastúce firmy výhodnejšie zvoliť flexibilný úver s jasným celkovým preplatením než zložité bankové produkty so skrytými poplatkami. Krátkodobú potrebu financií tak vyriešiš okamžite. Rizikový profil určuje výšku úroku ako bezpečnostnú poistku pre poskytovateľa: nižšie riziko znamená výhodnejšie podmienky. Pre prevádzkové potreby sedí krátkodobá opcia, investície si zvyčajne žiadajú dlhšiu splatnosť.
Ak potrebuješ akútne peniaze na prevádzku, zameraj sa na rýchlosť schválenia a až potom na marketingovo zvýraznený úrok.
Tip: Sleduj vždy RPMN a nie len samotnú úrokovú sadzbu, pretože poplatky za poskytnutie úveru môžu výrazne predražiť celkový úver.
4 Kroky, ktoré skrátiš schválenie žiadosti na hodiny
Rýchla pôžička vyžaduje správne podklady pre okamžité posúdenie. Z vlastnej praxe vidíme, že kompletná dokumentácia zrýchľuje proces o niekoľko dní a zamedzí zbytočným zdržaniam.
- Príprava podkladov: Zostav finančné výkazy, potvrdenia a výpisy zo Sociálnej poisťovne. Bez ucelenej dokumentácie sa schvaľovanie zbytočne naťahuje.
- Odoslanie žiadosti: Vyplň formulár pre digitálne overenie totožnosti (overenie cez mobil). Samotným odoslaním spustíš schvaľovanie.
- Vyhodnotenie: Systém posúdi technické parametre aj strategické ciele podnikania. Nesprávny údaj proces spomalí, preto si čísla skontroluj ešte pred odoslaním.
- Čerpanie: Schválené peniaze na prevádzku dostaneš priamo na účet. Zmluvy môžeš podpísať digitálne.
Pri online žiadosti získaš odpoveď do niekoľkých hodín, nie v horizonte týždňov, ak sú podklady kompletné hneď na prvý pokus. Po príprave výkazov pošli žiadosť a nechaj si potvrdiť termín čerpania.
Kedy investičný úver ohrozí prevádzkový kapitál firmy
Dlhodobý úver sa stáva hrozbou pri nestabilnom príjme alebo chýbajúcom záložnom pláne.
Pri práci s klientmi zisťujeme, že vážne riziko vzniká pri výpadku tržieb: splátky hradíš bez ohľadu na sezónu. Ak sa ti zníži zisk, záväzok rýchlo ohrozí prevádzkový kapitál (peniaze na prevádzku). Požičané prostriedky pri nesprávnom načasovaní ťa stoja energiu aj vo chvíli, keď by si mal kryť bežnú prevádzku. Rozumné je odložiť zadlženie dovtedy, kým nemáš stabilný prúd zákaziek.
Rizikom je aj využitie dlhodobého dlhu na prechodný nedostatok hotovosti. Na pokrytie výpadkov slúži krátkodobý úver, nie záväzok na niekoľko rokov. Ak nevieš odhadnúť vývoj trhu, dlhá splatnosť firmu neochráni. Kapitál neviaž na projekty bez jasnej stratégie: krátkodobá kríza si pýta krátkodobé financovanie a rezervu na splátky ešte pred podpisom.
Kam smerovať peniaze z úveru, aby ti vrátili cashflow
Peniaze na prevádzku z podnikateľského úveru môžeš využiť na nákup tovaru, vybavenia alebo úhradu faktúr. Typický obraz: sedíš nad neuhradenými dodávateľskými faktúrami a čakáš na platby od odberateľov. Z praxe vidíme, že preklenutie tohto obdobia udrží plynulý chod firmy. Stabilný cashflow ti navyše otvára lepšie dodávateľské zľavy pri platbe vopred.
Klasický bankový úver býva pre začínajúce podniky ťažko dostupný: chýba flexibilita a žiadosti živnostníkov často končia zamietnutím. Alternatívne financovanie preto prináša dostupnejšie schválenie pri rovnakom cieli, teda udržať prevádzku a investície v chode, pričom v oblasti nehnuteľností môžu pomôcť špecialisti ako Jet Lending, LLC.
Financie nasmeruj na konkrétne potreby s merateľnou návratnosťou:
Získaš voľnosť bez zbytočného papierovania. Ak váhaš nad externými zdrojmi, spočítaj rýchlosť návratnosti investície a až podľa nej vol medzi krátkodobým a dlhším záväzkom. Nebankové financovanie sedí pri tlaku na termín, bankový prístup zase pri dlhšej histórii a nižšom RPMN.
Časté otázky
Aký úrok má pôžička na rozvoj podnikania?
Výšku úroku určuje celková cena pôžičky (RPMN), ktorá závisí od tvojej úverovej bonity a rizika projektu. Pre presný výpočet si vyžiadaj ponuku na mieru: uvidíš jasný prehľad bez skrytých poplatkov.
Aké sumy sú k dispozícii?
Výška financovania pokrýva malé aj väčšie investičné zámery v rámci trhových limitov. Presná suma sa odvíja od potrieb podniku a posúdenia príjmu; konkrétne číslo dostaneš po zadaní parametrov do kalkulácie.
Kto môže požiadať o úver?
O financovanie môže požiadať začínajúci aj skúsený podnikateľ, fyzická aj právnická osoba. Vhodnou voľbou pri menšom aparáte býva aj pôžička na IČO.
Na čo sa dá pôžička použiť?
Získané prostriedky môžeš použiť na podnikateľský účel: nové stroje, zásoby, marketing alebo peniaze na prevádzku. Viaž ich na položky, ktoré vieš prepojiť s tržbami alebo úsporou nákladov.
Ako rýchlo dostanem peniaze?
Vybavenie žiadosti prebieha vďaka online procesu v krátkom čase. Môžeš využiť overenie cez mobil a ísť cestou rýchlej pôžičky bez zbytočnej papierovačky; po schválení máš peniaze k dispozícii ihneď na účte.
Získajte financovanie podľa histórie a tempa čerpania
Pôžička na rozvoj podnikania posunie firmu vpred vtedy, keď zladíš typ produktu s históriou podnikania a termínom, dokedy peniaze potrebuješ: komerčný úver, štátnu podporu alebo nebankovú cestu.
Odborný tím portálu Online Pôžičky pripravil tento prehľad, aby ti zjednodušil rozhodovanie. V roku 2026 máš k dispozícii riešenia s minimom administratívy a nemusíš tráviť hodiny štúdiom náročných bankových podmienok.
Ak hľadáš peniaze na prevádzku, porovnaj ponuky cez nezáväznú online kalkulačku a nastav financovanie podľa svojich čísiel ešte dnes.
Pridaj komentár