
Čo ak zákazka firme prinesie zisk, no ešte pred prvou úhradou od odberateľa ohrozí jej bežnú prevádzku? Materiál, mzdy aj dodávatelia si často vyžiadajú peniaze skôr, než zákazník zaplatí. Kapitál na realizáciu novej zákazky pre firmu preto plánujte podľa termínov výdavkov a očakávaných príjmov, nielen podľa celkovej ceny zákazky.
Ak potrebujete preklenúť obdobie medzi výdavkami a úhradou, najprv vypočítajte skutočnú potrebu peňazí. Zahrňte náklady zákazky, rezervu na prevádzku aj dobu obratu hotovosti. Potom porovnajte vlastné zdroje, bankové a nebankové financovanie aj faktoring. Pri rozhodovaní sledujte dostupnosť peňazí, celkové náklady, RPMN a splátky. Dôležité je aj to, či ich firma zvládne, ak sa úhrada odberateľa oneskorí.
V článku sa dozviete, ako zostaviť plán cash flow, určiť potrebný kapitál a vybrať financovanie primerané zákazke. Nájdete tu aj zoznam podkladov k žiadosti a podmienky, ktoré sa oplatí porovnať pred podpisom zmluvy. Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a firmy. Každú ponuku si však posúďte podľa potrieb firmy a jej schopnosti splácať.
Kľúčové Poznatky
- Kapitál na realizáciu novej zákazky pre firmu vypočítajte podľa načasovania výdavkov a príjmov, nie iba podľa celkovej ceny zákazky.
- Od nákladov odpočítajte vlastné zdroje a dohodnuté zálohy, no ponechajte si rezervu na bežnú prevádzku.
- Porovnajte vlastné zdroje, bankové a nebankové financovanie aj faktoring podľa termínu, keď peniaze potrebujete, a spôsobu splácania.
- Pred žiadosťou si pripravte rozpočet zákazky, termíny platieb a dostupné údaje o obrate, záväzkoch a cash flow firmy.
- Online žiadosť môže spustiť proces sprostredkovania nebankového financovania. Schválenie ani konkrétne podmienky nie sú vopred zaručené.
Kapitál na realizáciu novej zákazky: kde vzniká finančná medzera?
Zákazka môže byť podľa rozpočtu zisková, ale firma musí najprv zaplatiť za jej realizáciu. Kapitál na realizáciu novej zákazky pre firmu preto závisí od toho, kedy vznikajú výdavky a kedy prídu peniaze od odberateľa. Rozdiel medzi týmito termínmi predstavuje finančnú medzeru, ktorú treba pokryť vlastnými alebo cudzími zdrojmi.
Kedy zákazka vytvára tlak na cash flow?
Predstavte si zákazku, pri ktorej firma najprv nakúpi materiál, zaplatí subdodávateľov a priebežne hradí mzdy. Faktúru vystaví až po odovzdaní práce a odberateľ ju uhradí v dohodnutom termíne splatnosti. Firma tak potrebuje peniaze na realizáciu ešte pred prijatím platby.
Zálohy a platby po jednotlivých míľnikoch môžu tento časový rozdiel skrátiť. Záloha pred začiatkom prác znižuje sumu, ktorú treba pokryť z iných zdrojov. Ak odberateľ platí až po dokončení, firma môže dlhšie financovať náklady z vlastných peňazí. Pri plánovaní preto vychádzajte z konkrétnych termínov v zmluve aj z očakávaného času úhrady faktúry.
Doba obratu hotovosti je obdobie od zaplatenia výdavkov na zákazku po prijatie peňazí od odberateľa. Firma napríklad zaplatí materiál pred začiatkom prác, zákazku dokončí, vystaví faktúru a čaká na jej úhradu. Aj zisková zákazka tak môže dočasne znížiť hotovosť dostupnú na mzdy a ďalšie záväzky.
Ktoré výdavky zahrnúť do potreby kapitálu?
Pri odhade nezapočítajte iba náklady priamo priradené k zákazke. Zahrňte aj výdavky, ktoré bude firma musieť uhradiť počas jej realizácie:
- materiál, subdodávateľov a mzdy,
- dopravu a ďalšie náklady spojené s dodaním práce,
- bežnú prevádzku, napríklad nájom alebo pravidelné platby,
- rezervu pre prípad oneskorenej úhrady alebo zmeny harmonogramu.
Rezervu prispôsobte priebehu zákazky a finančným možnostiam firmy, nie univerzálnemu percentu. Rozpočet zákazky sledujte samostatne od firemného cash flow, ktoré zahŕňa všetky plánované príjmy a výdavky. Tak ľahšie zistíte, či náklady na zákazku neohrozia bežnú prevádzku. Pri niektorých projektoch je navyše nutné počítať aj s nákladmi na zmluvné garancie a kaucie, pričom na sprostredkovanie záruk a bondov aj pri slabšom úverovom hodnotení sa zameriava Hard 2 Place Bonds.
Prevádzkový kapitál pri zákazke sú peniaze potrebné na priebežné náklady aj bežnú prevádzku firmy, kým odberateľ zaplatí. Faktoring môže pomôcť uvoľniť peniaze z už vystavenej faktúry, nepokryje však automaticky výdavky, ktoré vznikli pred jej vystavením. Viac o princípe sa dozviete v článku o faktoringu (financovaní).
Ako vypočítať potrebný kapitál a preveriť splácanie?
Potrebnú sumu neurčujte podľa celkovej ceny zákazky. Rozhodujúce je, koľko peňazí bude firme chýbať v jednotlivých fázach a kedy očakáva úhrady. Výška financovania má vychádzať z časového rozdielu medzi príjmami a výdavkami, nie iba z hodnoty zákazky.
Postup výpočtu kapitálovej potreby zákazky
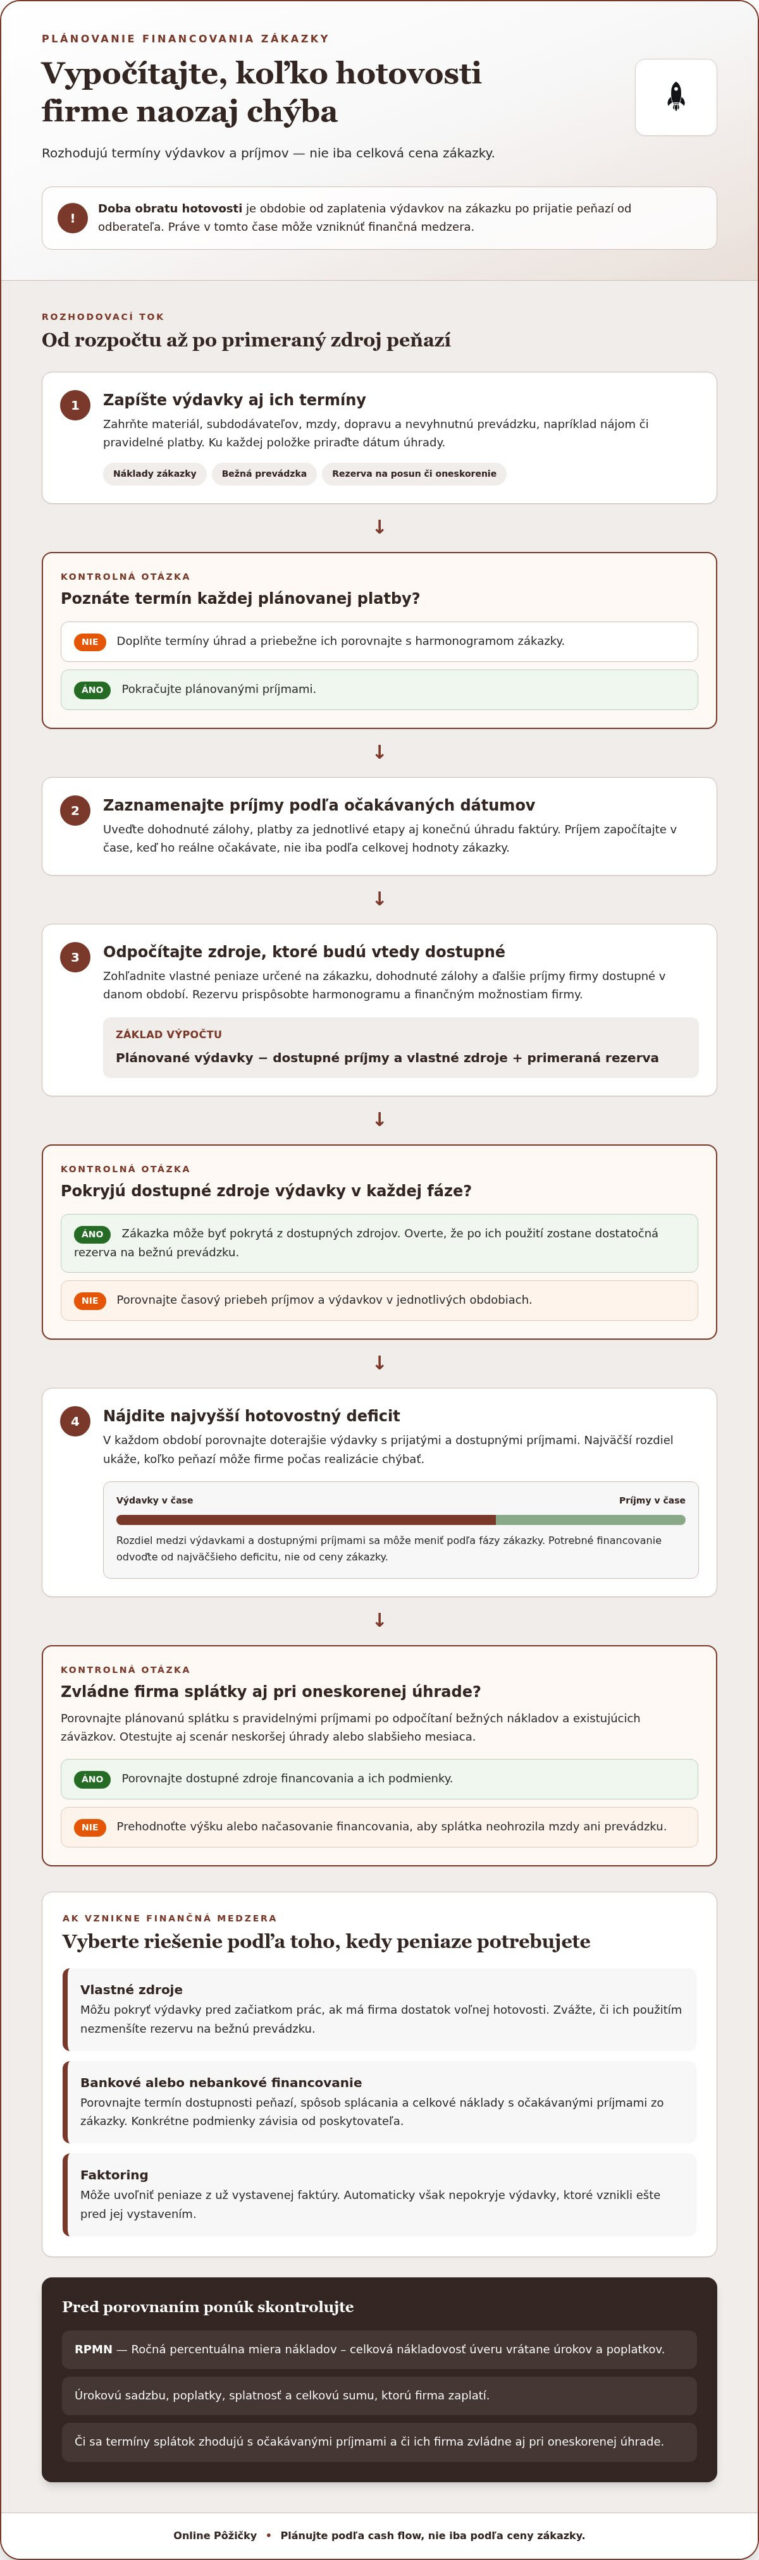
- Zostavte rozpočet podľa dátumov. Spíšte výdavky na materiál, mzdy, subdodávateľov, dopravu aj nevyhnutnú prevádzku. Ku každej položke priraďte termín úhrady.
- Naplánujte očakávané príjmy. Zaznamenajte zálohy, platby za jednotlivé etapy a konečnú úhradu faktúry podľa zmluvných termínov. Príjem započítajte až v čase, keď ho reálne očakávate.
- Odpočítajte dostupné zdroje. Od výdavkov odpočítajte vlastné peniaze určené na zákazku a dohodnuté zálohy. Zohľadnite aj ďalšie príjmy firmy, ktoré budú v danom čase k dispozícii.
- Pridajte primeranú rezervu. Zvážte, ako potrebu kapitálu ovplyvní oneskorená platba alebo posun prác. Rezervu prispôsobte harmonogramu a možnostiam firmy.
- Nájdite najvyšší hotovostný deficit. V každom období porovnajte doterajšie výdavky s prijatými a dostupnými príjmami. Najväčší rozdiel ukáže, koľko peňazí môže firme počas realizácie chýbať.
Takýto prehľad vám ukáže, aký kapitál na realizáciu novej zákazky pre firmu skutočne potrebujete. Zároveň pomôže predísť tomu, aby ste si požičali viac, než vyžaduje časový výpadok. Pri komplexnejšom nastavovaní rozpočtu a stratégie financovania môže pomôcť aj odborné ekonomické plánovanie, aké poskytuje napríklad poradenská spoločnosť Liknesh. Zákazku a celkové cash flow firmy sledujte oddelene, no pri rozhodovaní posúďte ich vplyv spoločne.
Ako otestovať realistickosť splácania?
Porovnajte plánovanú splátku s pravidelnými príjmami firmy po odpočítaní bežných nákladov a existujúcich záväzkov. Potom si pripravte opatrný scenár: čo sa stane, ak odberateľ zaplatí neskôr alebo bude mať firma slabší mesiac? Ak by splátka v takom prípade ohrozila mzdy či prevádzku, prehodnoťte výšku alebo načasovanie financovania.
Pri porovnávaní ponúk sledujte RPMN, úrokovú sadzbu, poplatky, splatnosť aj celkovú sumu, ktorú firma zaplatí. Skontrolujte, ako sa termíny splátok zhodujú s očakávanými príjmami zo zákazky. Online Pôžičky sprostredkúvajú nebankové financovanie pre firmu. Online žiadosť začína proces posúdenia, rozhodnutie aj konkrétne podmienky však závisia od poskytovateľa.
Úver, vlastné zdroje alebo faktoring: čo sa hodí na zákazku?
Každé riešenie pokrýva inú časť finančnej potreby. Vlastné zdroje môžete použiť ešte pred začiatkom prác, úver financuje výdavky podľa dohodnutých podmienok a faktoring sa viaže na už vzniknutú pohľadávku. Pri výbere zvážte, kedy peniaze potrebujete, akú rezervu si chcete ponechať a z čoho záväzok uhradíte.
| Možnosť | Kedy sa môže hodiť | Načasovanie a obmedzenia | Čo porovnať v nákladoch |
|---|---|---|---|
| Vlastné zdroje | Ak má firma dostatok voľnej hotovosti a chce obmedziť nové záväzky. | Sú k dispozícii podľa stavu firemných financií. Ich použitím sa však môže zmenšiť rezerva na bežnú prevádzku. | Náklady na použité peniaze a vplyv na finančnú rezervu firmy. |
| Bankové financovanie | Ak firme vyhovuje úverový produkt a jej finančné údaje zodpovedajú posúdeniu banky. | Podklady, posúdenie aj dĺžka procesu závisia od konkrétnej banky a žiadosti. | Úrokovú sadzbu, RPMN, poplatky, splátky a celkovú sumu na splatenie. |
| Nebankové financovanie | Ak podnikateľ zvažuje aj alternatívu k bankovému úveru. | Poskytovatelia môžu mať odlišné postupy posudzovania a požadované podklady. Podmienky aj dĺžka procesu sa líšia. | RPMN, úrokovú sadzbu, zmluvné poplatky, splatnosť a celkové náklady. |
| Faktoring | Ak firma už má pohľadávku, napríklad vystavenú faktúru, a potrebuje peniaze pred jej úhradou. | Viaže sa na konkrétnu pohľadávku. Dostupnosť a podmienky závisia od poskytovateľa služby a posúdenia. | Poplatok za službu, úrok z financovanej sumy a prípadné ďalšie zmluvné náklady. |
Kedy zvážiť bankové a nebankové financovanie?
Bankové aj nebankové financovanie sa posudzuje podľa konkrétnych podmienok, bonity a predložených údajov. Národná banka Slovenska uviedla, že priemerná úroková sadzba nových podnikových úverov dosiahla v marci 2025 hodnotu 5,1 %. Ide o historický priemer, nie o aktuálnu ponuku ani sadzbu, ktorú možno očakávať pri každej firme. Ponuky sa líšia podľa produktu, bonity a poplatkov. Preto porovnajte RPMN aj celkovú sumu na splatenie.
Kedy môže pomôcť faktoring alebo vlastný kapitál?
Faktoring nie je totožný s úverom. Viaže sa na existujúcu pohľadávku, takže spravidla nerieši náklady, ktoré vznikli pred vystavením faktúry. Vlastné zdroje môžu byť praktické, ak ich použitím neohrozíte prevádzkový kapitál. Ak by po financovaní zákazky firme nezostala rezerva na bežné záväzky, zvážte inú možnosť alebo kombináciu zdrojov.
Kapitál na realizáciu novej zákazky pre firmu vyberajte podľa účelu, termínu potreby peňazí a očakávaných príjmov. Verejné údaje o sadzbách a nákladoch posudzujte podľa dátumu a zdroja. Rozhodujú konkrétne zmluvné podmienky a to, či splácanie unesie cash flow firmy.
Čo pripraviť pred žiadosťou o kapitál na zákazku?
Dobré podklady pomôžu vysvetliť, koľko peňazí potrebujete, na čo ich použijete a z čoho plánujete záväzok splácať. Požiadavky sa líšia podľa poskytovateľa a typu financovania. Pripravte si preto dostupné informácie vopred a počítajte s tým, že poskytovateľ môže požiadať aj o ďalšie doklady.
Checklist podkladov k zákazke a firme
- Doklad o zákazke: zmluvu, objednávku alebo iný dostupný dokument, z ktorého vyplýva rozsah prác a dohodnuté platby.
- Prehľad nákladov: rozpočet materiálu, subdodávateľov, miezd, dopravy a súvisiacich prevádzkových výdavkov.
- Časový plán: termíny nákupov a platieb, plánovanú fakturáciu, dohodnuté zálohy a očakávané úhrady za jednotlivé etapy.
- Finančný obraz firmy: dostupné údaje o obrate, existujúcich záväzkoch, pravidelných výdavkoch a cash flow.
Poskytovateľ môže pri posudzovaní vychádzať z údajov o podnikaní a požiadať o výpisy z účtu alebo ďalšie podklady. Ich rozsah závisí od konkrétnej žiadosti a postupu poskytovateľa. Ak si chcete ujasniť možnosti financovania, prečítajte si aj sprievodcu pôžičkou pre podnikateľa v roku 2026. Pri financovaní bez daňového priznania si pripravte údaje o podnikaní, ktoré môžu pomôcť pri posúdení žiadosti.
Ako porovnať ponuky bez prehliadnutia nákladov?
Nepozerajte sa iba na výšku splátky. Porovnajte RPMN, úrokovú sadzbu, všetky zmluvné poplatky, dobu splatnosti a celkovú sumu, ktorú firma zaplatí. Prečítajte si splátkový kalendár aj podmienky pri omeškaní. Zistite, aké následky môže mať oneskorená splátka a či sú s ňou spojené ďalšie náklady.
Termíny splátok potom porovnajte s plánovaným cash flow zákazky. Ak má firma splácať ešte pred očakávanou úhradou odberateľa, pripravte si aj opatrný scenár s posunutým príjmom. Splátky musia byť zvládnuteľné aj po úhrade bežných záväzkov, nielen v prípade, že zákazka prebehne presne podľa plánu.
Keď máte pripravené údaje o zákazke aj firme, môžete začať online žiadosť o sprostredkovanie financovania. Začnite online žiadosť o financovanie pre podnikanie. Online Pôžičky prepájajú žiadateľov s nebankovými poskytovateľmi. Podanie žiadosti samo osebe nezaručuje schválenie ani konkrétne podmienky.
Ako môže online sprostredkovanie pomôcť firme financovať zákazku?
Online žiadosť zjednodušuje začiatok procesu, nenahrádza však posúdenie poskytovateľom. Online Pôžičky prepájajú žiadateľov s nebankovými poskytovateľmi, ktorí rozhodujú o schválení, výške financovania aj konkrétnych podmienkach. Samotné podanie žiadosti preto neznamená, že firma peniaze získa.
Ako prebieha online žiadosť o podnikateľské financovanie?
Najprv vyplníte online žiadosť s údajmi o sebe a podnikaní. Uveďte ich presne a pripravte si prehľad zákazky, nákladov a očakávaných príjmov. Online Pôžičky následne sprostredkujú kontakt s nebankovým partnerom na posúdenie. Poskytovateľ môže podľa svojho postupu zohľadniť obrat, dostupné údaje o podnikaní, výpisy z účtu aj ďalšie podklady.
Poskytovateľ posudzuje aj bonitu, teda schopnosť firmy splácať záväzok. Preto uveďte nielen plánovaný príjem zo zákazky, ale aj existujúce záväzky a pravidelné výdavky. Rozhodnutie a podmienky závisia od konkrétneho poskytovateľa. Pred podpisom si dôkladne prečítajte zmluvu a porovnajte celkovú nákladovosť s očakávaným prínosom zákazky.
Ak podnikáte ako živnostník, oboznámte sa s osobitosťami pôžičky pre živnostníkov aj financovania na IČO. Pri oboch možnostiach si ujasnite, ktoré údaje o podnikaní môžu byť dôležité a ako sa bude preverovať schopnosť splácať. Požadované podklady sa môžu líšiť podľa poskytovateľa. Prehľad obratu, záväzkov a pohybu peňazí vám pomôže zrozumiteľne predstaviť finančnú situáciu firmy.
Kedy je pôžička na realizáciu zákazky rozumným krokom?
Financovanie môže dávať zmysel, ak poznáte jeho účel, viete odhadnúť potrebnú sumu a očakávané príjmy zákazky pokrývajú náklady aj splácanie. Firma by mala zvládnuť splátky z priebežného cash flow, nielen za predpokladu, že odberateľ zaplatí presne načas.
Ak splácanie závisí od neistého príjmu alebo od jedinej platby, ktorá sa môže oneskoriť, rozhodnutie neponáhľajte. Znova preverte rozpočet aj opatrný scenár príjmov. Kapitál na realizáciu novej zákazky pre firmu má preklenúť časový výpadok, nie vytvoriť záväzok, ktorý ohrozí bežnú prevádzku.
Ak chcete preskúmať možnosti financovania, pozrite si ponuku pre podnikateľov. Ide o začiatok procesu sprostredkovania, nie o potvrdenie schválenia. Pred prijatím ponuky porovnajte jej podmienky, náklady a splátky s reálnym cash flow firmy.
Naplánujte financovanie zákazky s ohľadom na cash flow
Kapitál na realizáciu novej zákazky pre firmu určujte podľa toho, kedy peniaze odídu a kedy očakávate úhradu od odberateľa. Zostavte časový prehľad výdavkov, záloh a platieb za jednotlivé etapy. Odpočítajte dostupné vlastné zdroje a overte, či firme zostane dosť peňazí na bežnú prevádzku.
Potom porovnajte vlastné zdroje, bankové a nebankové financovanie aj faktoring. Sledujte RPMN, poplatky, splátkový kalendár a celkovú sumu na splatenie. Zostavte aj opatrný scenár, v ktorom odberateľ zaplatí neskôr alebo má firma slabší mesiac. Financovanie má zodpovedať skutočnej potrebe a možnostiam splácania.
Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov aj firmy a prepájajú žiadateľov s poskytovateľmi. Online žiadosť je začiatkom procesu, nie prísľubom schválenia. Súčasťou ponuky je aj financovanie bez daňového priznania. O schválení a podmienkach rozhoduje poskytovateľ.
Pripravte si plán cash flow a začnite online žiadosť o financovanie pre podnikateľov. Pred prijatím ponuky porovnajte jej náklady a splátky s reálnymi možnosťami firmy.
Často kladené otázky o financovaní novej zákazky
Ako môže firma financovať realizáciu novej zákazky?
Firma môže použiť vlastné zdroje, bankové alebo nebankové financovanie, prípadne faktoring pri už vzniknutej pohľadávke. Výber závisí od toho, kedy peniaze potrebuje a kedy očakáva úhradu od odberateľa. Najprv zostavte časový prehľad nákladov a príjmov, odpočítajte vlastné zdroje a zálohy a potom porovnajte zostávajúcu potrebu s nákladmi a podmienkami jednotlivých možností.
Koľko kapitálu potrebuje firma na realizáciu zákazky?
Potrebná suma zodpovedá najvyššiemu očakávanému nedostatku hotovosti počas realizácie, nie celej hodnote zákazky. Spočítajte náklady podľa termínov, zahrňte prevádzkové výdavky a primeranú rezervu. Odpočítajte vlastné zdroje, dohodnuté zálohy a príjmy, ktoré majú prísť včas. Tak zistíte, koľko kapitálu na realizáciu novej zákazky pre firmu môže skutočne chýbať.
Je na financovanie zákazky vhodnejší bankový alebo nebankový úver?
Vhodnejšia je možnosť, ktorej podmienky zodpovedajú potrebám firmy a jej schopnosti splácať. Banky aj nebankoví poskytovatelia posudzujú žiadosti podľa vlastných kritérií, preto sa môžu líšiť požadované podklady, prístup k bonite, náklady aj priebeh procesu. Porovnajte RPMN, úrokovú sadzbu, poplatky, splatnosť a celkovú sumu na splatenie. Nepredpokladajte, že jedna možnosť bude vždy lacnejšia alebo dostupnejšia.
Môže firma použiť pôžičku na IČO na financovanie zákazky?
Áno, pôžička na IČO môže slúžiť na podnikateľské potreby, ak jej účel a podmienky zodpovedajú realizácii zákazky. Poskytovateľ posúdi žiadosť, bonitu firmy a jej schopnosť splácať. Pred podaním si vypočítajte potrebnú sumu a porovnajte ju s ponúkanými splátkami a nákladmi. Schválenie ani konkrétne podmienky nie sú vopred zaručené.
Dá sa získať podnikateľské financovanie bez daňového priznania?
Financovanie bez daňového priznania je dostupnou možnosťou, jeho podmienky však určuje konkrétny poskytovateľ. Pri posudzovaní môže vychádzať z údajov o podnikaní alebo požiadať o výpisy z účtu a ďalšie podklady. Pripravte si preto prehľad obratu, záväzkov a cash flow firmy. To, že daňové priznanie nie je potrebné, neznamená automatické schválenie žiadosti.
Čo je pri financovaní zákazky RPMN?
RPMN, teda Ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Uvádza sa ročne a pomáha porovnať ponuky. Sledujte však aj celkovú sumu na splatenie, výšku splátok a dobu splatnosti. Pred podpisom si prejdite zmluvné náklady a splátkový kalendár. Overte, či termíny splátok zodpovedajú očakávaným príjmom zo zákazky aj bežným výdavkom firmy.
Čo ak odberateľ zaplatí za zákazku neskôr, než firma očakáva?
Oneskorená úhrada môže spôsobiť výpadok hotovosti, aj keď firma zákazku dokončila. Vopred si preto pripravte opatrný scenár cash flow, ktorý počíta s neskoršou platbou, a ponechajte rezervu na prevádzku a splátky. Sledujte stav faktúry a posúďte možnosti, ako vzniknutý výpadok pokryť. Pred prijatím ďalšieho záväzku preverte jeho náklady aj vplyv na schopnosť splácať.
Pridaj komentár