
Čo ak financovanie, ktoré vyzerá flexibilne, v skutočnosti funguje ako jednorazová pôžička? Keď sa príjmy z faktúr oneskoria, no mzdy, odvody či dodávatelia nepočkajú, flexibilná nebanková linka pre podnikateľov môže znieť ako praktické riešenie. Rozhodujúce však nie je iba jej označenie. Dôležité je, kedy môžete peniaze čerpať a ako ich budete splácať.
Možno sa pýtate, či možno z nebankovej linky čerpať opakovane podľa aktuálnych potrieb firmy. Odpoveď závisí od konkrétneho produktu a podmienok poskytovateľa. Nepredpokladajte, že každá podnikateľská ponuka je úverový rámec. Jednorazová pôžička a linka sa líšia spôsobom čerpania aj tým, či sa môže obnoviť dostupná suma.
V článku sa dozviete, ako úverová linka funguje, čím sa líši od bežnej podnikateľskej pôžičky a čo preveriť pred žiadosťou. Pozrieme sa na úrokovú sadzbu, poplatky, RPMN aj na to, či splácanie zodpovedá cash flow firmy. Zistíte tiež, na čo sa pýtať pri porovnávaní bankových a nebankových možností. Online Pôžičky sprostredkúva nebankové financovanie cez partnerských poskytovateľov, konkrétnu úverovú linku preto nepovažujte za potvrdený produkt značky.
Kľúčové poznatky
- Overte si, či ide o rámec na opakované čerpanie, alebo o jednorazovú pôžičku.
- Rozlišujte schválený rámec od sumy, ktorú skutočne využijete, a zistite, ako sa spláca každá čerpaná suma.
- Pri porovnávaní sledujte úrokovú sadzbu, poplatky a RPMN. Posúďte, či splácanie zodpovedá cash flow vašej firmy.
- Pred žiadosťou si určte účel, potrebnú sumu a realistický spôsob splácania. Vopred si overte, aké údaje a doklady bude poskytovateľ požadovať.
- Flexibilná nebanková linka pre podnikateľov nie je dostupná automaticky v každej ponuke. Online Pôžičky sprostredkúva možnosti cez partnerov, preto si presný typ financovania potvrďte v podmienkach.
Flexibilná nebanková linka pre podnikateľov: čo znamená a komu môže pomôcť
Predstavte si, že firme vznikne výdavok skôr, než odberateľ uhradí faktúru. Časový nesúlad medzi platbami môže dočasne zaťažiť prevádzkový kapitál, aj keď podnikanie očakáva príjmy. Úverová linka môže byť jednou z možností, ako také obdobie preklenúť. Nie je však automaticky vhodná pre každú firmu ani dostupná v rovnakej podobe u každého poskytovateľa.
Podnikateľská úverová linka je spravidla schválený rámec, z ktorého možno čerpať prostriedky podľa pravidiel v zmluve. V medzinárodnej terminológii sa podobnému typu financovania hovorí line of credit. Pri konkrétnej ponuke si overte, či môžete čerpať opakovane, ako sa spláca vyčerpaná suma a či sa po splatení obnoví dostupná časť rámca. Rozhodujú podmienky poskytovateľa, nie všeobecný názov produktu.
Kedy môže podnikateľ uvažovať o úverovej linke?
Zvážiť ju môžete napríklad vtedy, keď potrebujete zaplatiť dodávateľovi za materiál, no peniaze z vystavenej faktúry prídu neskôr. Podobný rozdiel môže vzniknúť pri sezónnych výkyvoch alebo pravidelných prevádzkových výdavkoch. Pred žiadosťou si zmapujte cash flow: zaznamenajte očakávané príjmy, termíny úhrad aj záväzky. Tak zistíte, či ide o krátkodobú medzeru, alebo o dlhodobejší problém, ktorý úver nemusí vyriešiť.
Porovnajte plánované splácanie s dobou obratu hotovosti, teda s časom medzi výdavkom na nákup a príjmom z predaja. Ak neviete určiť, z ktorých budúcich príjmov úver splatíte, nepovažujte schválený rámec za náhradu finančného plánu.
Linka nie je automaticky flexibilná pôžička
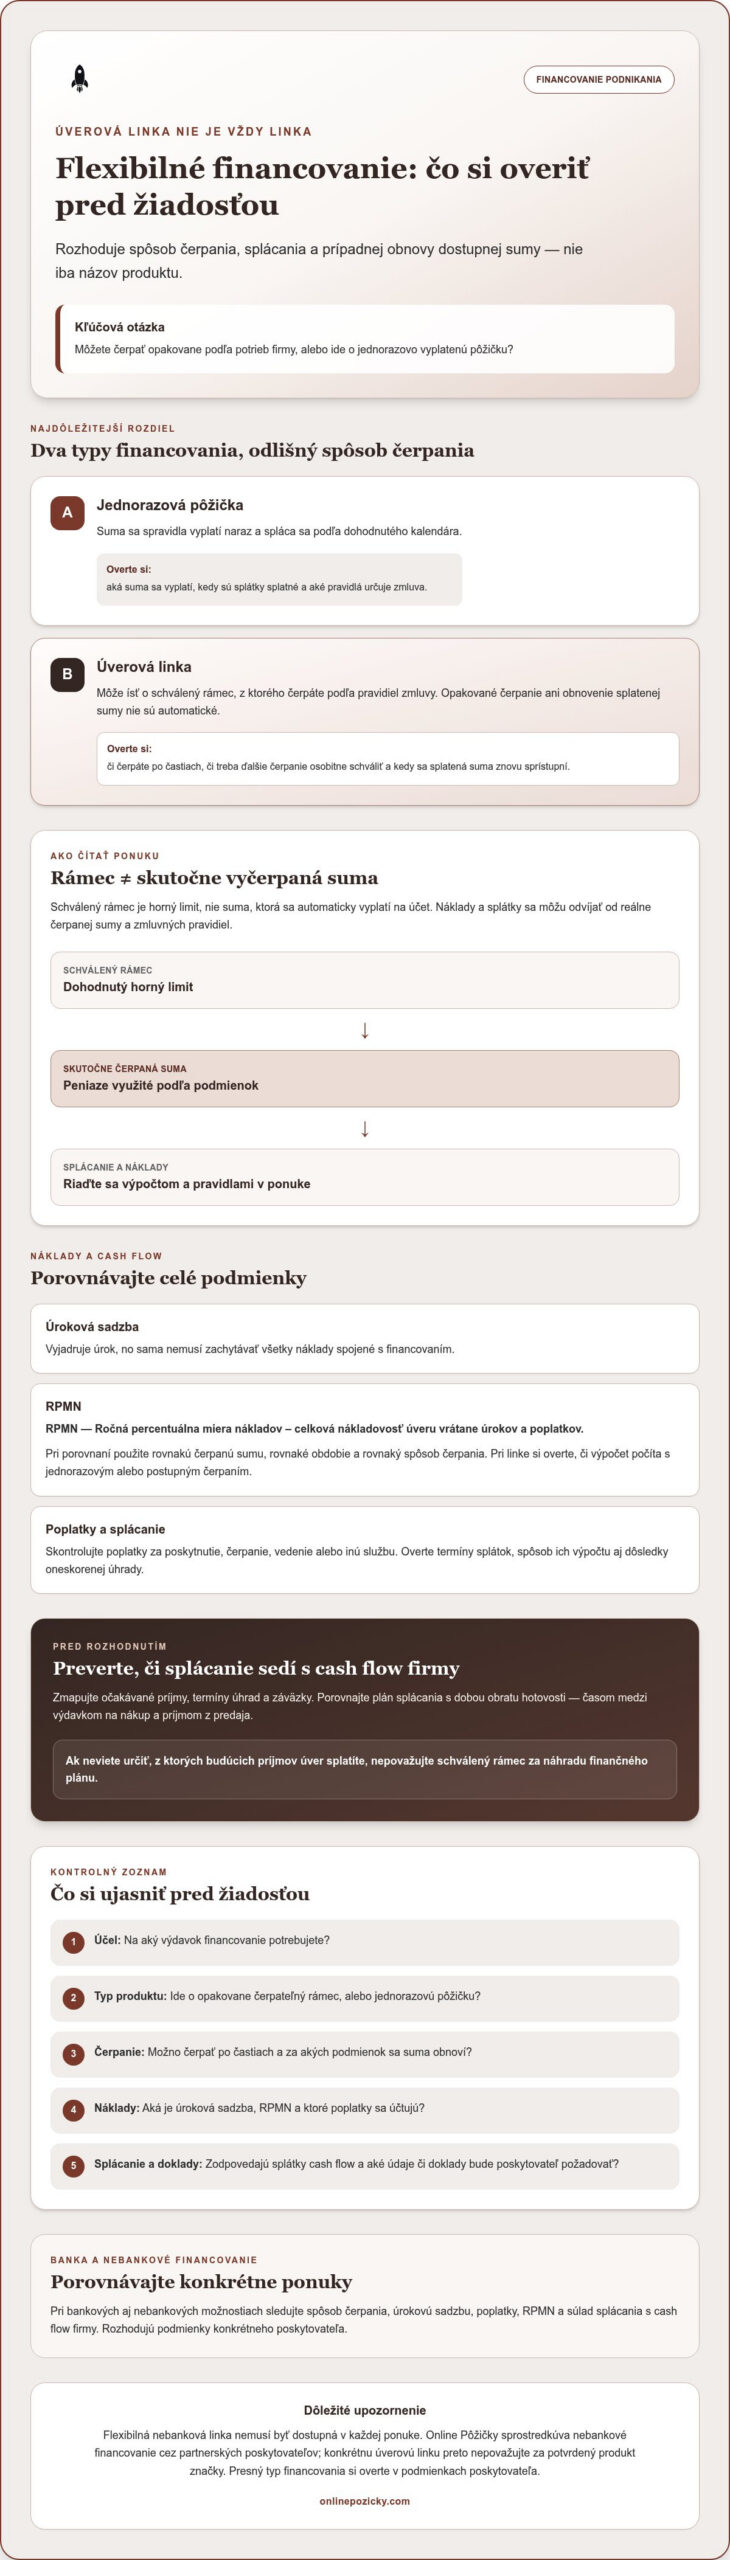
Pri jednorazovej pôžičke sa suma spravidla vyplatí naraz a spláca podľa dohodnutého kalendára. Linka môže umožňovať čerpanie po častiach, ale iba ak to zmluva výslovne stanovuje. Ani označenie „flexibilná“ nepotvrdzuje opakované čerpanie či obnovenie rámca. Pred podpisom si preto overte spôsob čerpania a splácania aj podmienky ďalšieho využitia.
Výraz flexibilná nebanková linka pre podnikateľov označuje všeobecný typ financovania, nie potvrdenú ponuku konkrétneho sprostredkovateľa. Online Pôžičky prepája podnikateľov s nebankovými partnermi a úvery priamo neposkytuje. Dostupnosť opakovane čerpanej linky si preto overte u príslušného poskytovateľa. Ak je dostupná len jednorazová pôžička, posudzujte ju podľa jej vlastných podmienok, nie podľa očakávaní spojených s úverovým rámcom.
Ako funguje čerpanie, splácanie a nákladovosť podnikateľskej linky
Pri podnikateľskej linke si všímajte tri veci: schválený rámec, skutočne vyčerpanú sumu a spôsob jej splácania. Schválený rámec je horný limit, nie suma, ktorá sa automaticky vyplatí na účet. Náklady a splátky sa môžu odvíjať od reálne čerpanej sumy a zmluvných pravidiel. Konkrétny výpočet si preto vyžiadajte v dokumentácii k ponuke.
Postup sa môže začať online žiadosťou a posúdením bonity. Poskytovateľ následne vyhodnotí údaje o podnikaní a rozhodne, či ponúkne financovanie, v akej výške a za akých podmienok. Po prípadnom schválení nasleduje čerpanie podľa zmluvy. Samotné podanie žiadosti nezaručuje schválenie ani dostupnosť úverovej linky.
Čo si overiť pri čerpaní a splácaní?
Zistite, či môžete čerpať opakovane, či musíte o každé ďalšie čerpanie požiadať a za akých podmienok sa splatená suma opäť sprístupní. Ďalšie čerpanie nepredpokladajte, kým ho poskytovateľ nepotvrdí v zmluve alebo aktuálnych podmienkach.
- Čerpanie: Zistite, či peniaze čerpáte naraz alebo po častiach a aký postup platí pri ďalšom využití rámca.
- Splácanie: Overte termíny, výšku alebo spôsob výpočtu splátok a dôsledky oneskorenej úhrady.
- Poplatky: Skontrolujte, či sa účtuje poplatok za poskytnutie, čerpanie, vedenie alebo inú službu. Riaďte sa konkrétnou zmluvou.
Ako čítať úrokovú sadzbu a RPMN?
Úroková sadzba vyjadruje úrok, no sama nemusí zachytávať všetky náklady spojené s financovaním. RPMN pomáha posúdiť celkovú nákladovosť ponuky. RPMN zahŕňa úroky aj poplatky podľa konkrétnej ponuky. Ak porovnávate viac možností, porovnávajte rovnakú čerpanú sumu, rovnaké obdobie a rovnaký spôsob čerpania. Pri linke si zároveň overte, či uvedený príklad počíta s jednorazovým alebo postupným čerpaním.
Konkrétne sadzby a poplatky uvádzajte len podľa aktuálneho verejného zdroja s dátumom. Ak taký zdroj nemáte, vyžiadajte si individuálny rozpis a nespoliehajte sa iba na reklamný údaj. Pri hodnotení ponuky si môžete prečítať aj vysvetlenie rozdielu medzi bankou a nebankovým subjektom. Ak zvažujete flexibilnú nebankovú linku pre podnikateľov, môžete si preskúmať možnosti podnikateľského financovania. Online Pôžičky pôsobí ako sprostredkovateľ, preto dostupnosť konkrétnej linky potvrďte u partnerského poskytovateľa.
Úverová linka, jednorazová pôžička alebo kontokorentný úver?
Pri výbere sa neriadte iba názvom produktu. Zistite, ako peniaze čerpáte, kedy a z čoho ich splácate a či financovanie zodpovedá potrebe firmy. Úverová linka môže byť užitočná pri opakujúcich sa krátkodobých výdavkoch. Jednorazová pôžička môže viac vyhovovať konkrétnemu plánovanému nákupu. Kontokorentný úver je banková možnosť čerpania do schváleného limitu. Podmienky vždy závisia od poskytovateľa a zmluvy.
| Možnosť | Čerpanie | Čo preveriť pri splácaní | Kedy ju zvážiť |
|---|---|---|---|
| Úverová linka | Čerpanie z dohodnutého rámca, prípadne opakovane, ak to podmienky umožňujú. | Či sa rámec po splatení obnovuje, ako sa počítajú splátky a aké poplatky sa uplatňujú. | Pri opakujúcich sa krátkodobých potrebách a kolísajúcom cash flow. |
| Jednorazová podnikateľská pôžička | Dohodnutá suma sa čerpá podľa zmluvy, zvyčajne na konkrétny výdavok. | Výšku a termíny splátok, celkové náklady a následky omeškania. | Ak viete pomenovať konkrétny účel a zdroj budúcich splátok. |
| Kontokorentný úver | Bankový úver umožňujúci čerpať peniaze do schváleného limitu podľa pravidiel banky. | Úrokovú sadzbu, poplatky, spôsob vyrovnania čerpania a platnosť podmienok. | Ak potrebujete rezervu na krátkodobé výkyvy na účte a vyhovuje vám banková ponuka. |
Kedy môže dávať zmysel opakovane čerpaný rámec?
Ak sa vám podobné výdavky vracajú, napríklad pri nákupe zásob pred úhradou odberateľských faktúr, rámec môže pomôcť plánovať prevádzkový kapitál. Najprv si odhadnite, ako často a v akej výške by ste čerpali. Porovnajte náklady pri očakávanom aj nižšom čerpaní. Poplatky môžu byť nastavené rôzne, preto si vyžiadajte výpočet podľa konkrétneho scenára. Opakované čerpanie ani obnovenie limitu nie sú automatickou vlastnosťou každého produktu.
V čom sa líši jednorazová pôžička a kontokorentný úver?
Pri jednorazovej pôžičke dostanete konkrétnu sumu a splácate ju podľa dohodnutého plánu. Kontokorentný úver umožňuje čerpať v rámci schváleného limitu, no jeho pravidlá určuje banka. Ani jedna možnosť nie je vždy výhodnejšia. Porovnajte celkové náklady a spôsob čerpania a zistite, či splátky zodpovedajú príjmom firmy. Označenie flexibilná nebanková linka pre podnikateľov samo osebe nepotvrdzuje, že možno peniaze čerpať opakovane alebo že ponuka bude dostupnejšia než banková.
Kontrolný zoznam pred žiadosťou o nebankovú podnikateľskú linku
Príprava vám pomôže zistiť, či financovanie zodpovedá potrebám firmy a či ho dokážete splácať aj v slabšom období. Pred podaním žiadosti si prejdite tieto kroky:
- Určite účel. Pomenujte výdavok, ktorý chcete pokryť, a vysvetlite, ako súvisí s prevádzkou alebo plánovaným príjmom.
- Vypočítajte potrebnú sumu. Vychádzajte z konkrétneho rozpočtu. Nepožičiavajte si viac len preto, že by vám mohol byť schválený vyšší rámec.
- Stanovte čas využitia. Odhadnite, kedy budete peniaze potrebovať a kedy očakávate príjem, z ktorého ich splatíte.
- Overte spôsob čerpania. Zistite, či ide o jednorazové vyplatenie alebo opakovane čerpaný rámec a aké podmienky platia pre ďalšie čerpanie.
- Prečítajte si náklady a zmluvu. Skontrolujte RPMN, úrokovú sadzbu, poplatky, splatnosť aj následky omeškania.
Aké údaje a doklady si pripraviť?
Majte poruke základné identifikačné a podnikateľské údaje, napríklad informácie o forme podnikania, obrate a pravidelných príjmoch či výdavkoch. Presný zoznam dokladov si vyžiadajte od konkrétneho poskytovateľa. Pri posudzovaní bonity môže zohľadniť obrat, pohyby na účte alebo výpisy. Posúdenie finančných údajov nie je prísľubom schválenia. Ak vás zaujíma financovanie, pri ktorom sa neposudzuje daňové priznanie, prečítajte si aj sprievodcu pôžičkou bez daňového priznania.
Ako odhadnúť, či splácanie nezaťaží firmu?
Porovnajte plánovanú splátku s konzervatívnym odhadom príjmov, ktoré firme zostanú po úhrade bežných výdavkov. Zohľadnite sezónnosť, možné oneskorenie faktúr aj existujúce záväzky. Pri sledovaní cash flow si skúste namodelovať aj menej priaznivý scenár, napríklad neskoršiu úhradu odberateľa. Ak by splátka v takom prípade ohrozila mzdy, dodávateľov alebo odvody, prehodnoťte sumu či typ financovania. Ďalšie súvislosti nájdete v sprievodcovi financovaním pre živnostníkov.
Pred podpisom si potvrďte všetky podmienky flexibilnej nebankovej linky pre podnikateľov priamo u poskytovateľa. Online Pôžičky sprostredkúva možnosti financovania cez partnerov, ale úver neposkytuje priamo. Ak chcete preskúmať možnosti podnikateľského financovania, začnite nezáväzne preverovať dostupné možnosti. Samotná žiadosť nezaručuje schválenie ani konkrétny typ ponuky.
Ako preveriť možnosti financovania cez sprostredkovateľa
Sprostredkovateľ vám môže pomôcť preskúmať možnosti, no nie je automaticky poskytovateľom úveru. Online Pôžičky prepája podnikateľov s nebankovými partnermi a úver priamo neposkytuje. O schválení, výške financovania a zmluvných podmienkach rozhoduje konkrétny poskytovateľ. Ešte pred podaním žiadosti si preto ujasnite, s kým budete komunikovať a kto bude uvedený v úverovej zmluve.
Čo sa opýtať sprostredkovateľa a poskytovateľa?
Označenie flexibilná nebanková linka pre podnikateľov samo osebe neznamená, že môžete peniaze čerpať opakovane. Položte konkrétne otázky a odpovede porovnajte s návrhom zmluvy:
- Kto poskytuje úver a kto rozhoduje o žiadosti? Overte si, kto bude zmluvnou stranou a na koho sa obrátiť s otázkami k splácaniu.
- O aký typ financovania ide? Spýtajte sa, či ponuka umožňuje opakované čerpanie a obnovenie rámca, alebo ide o jednorazovú pôžičku.
- Ako funguje čerpanie a splácanie? Zistite, kedy môžete čerpať, ako sa určujú splátky a čo sa stane po splatení využitej sumy.
- Aké sú celkové náklady? Vyžiadajte si vysvetlenie RPMN, úrokovej sadzby a všetkých poplatkov vrátane podmienok, za ktorých sa účtujú.
Kedy pokračovať a kedy hľadať inú možnosť?
Pokračujte v posudzovaní ponuky, ak rozumiete tomu, ako sa peniaze čerpajú a splácajú, poznáte všetky náklady a viete splátky pokryť z realisticky očakávaných príjmov firmy. Ak nie je vysvetlený poplatok, ďalšie čerpanie alebo dôležitá zmluvná podmienka, rozhodnutie odložte a požiadajte o objasnenie. Podanie žiadosti nezaručuje schválenie ani konkrétnu ponuku. S podpisom počkajte, kým nebudete vedieť, aké záväzky na seba firma preberá.
Ak chcete preskúmať možnosti financovania pre svoje podnikanie, môžete začať nezáväzne preverovať dostupné možnosti. Každú ponuku si následne porovnajte s cash flow firmy a podmienkami v zmluve. Zvoľte len také financovanie, ktorého čerpanie aj splácanie viete zodpovedne plánovať.
Vyberte financovanie podľa potrieb a cash flow firmy
Pri rozhodovaní nesledujte iba názov produktu. Overte, či ide o opakovane čerpaný rámec alebo jednorazovú pôžičku, ako sa spláca a aké náklady uvádzajú zmluva a RPMN. Splátky porovnajte s realistickým odhadom príjmov, aby financovanie nezaťažilo prevádzkový kapitál.
Flexibilná nebanková linka pre podnikateľov je všeobecné označenie, nie záruka konkrétnej ponuky. Dostupnosť aj podmienky závisia od poskytovateľa a posúdenia vašej žiadosti. Online Pôžičky sprostredkúva nebankové financovanie pre živnostníkov a firmy, prepája žiadateľov s partnerskými poskytovateľmi a umožňuje začať online proces. Úver však priamo neposkytuje a podanie žiadosti nezaručuje schválenie.
Ak chcete preskúmať možnosti, preverte možnosti financovania pre svoje podnikanie. Pred záväzným rozhodnutím si vyžiadajte všetky podmienky, porovnajte celkové náklady a vyberte riešenie, ktorého splácanie zodpovedá cash flow vašej firmy. Dobrý výber sa začína jasnými otázkami a končí rozhodnutím, ktoré viete zodpovedne plánovať.
Často kladené otázky
Čo je flexibilná nebanková linka pre podnikateľov?
Flexibilná nebanková linka pre podnikateľov je označenie financovania, pri ktorom môže podnikateľ čerpať prostriedky v rámci schváleného limitu podľa zmluvných pravidiel. Názov sám nepotvrdzuje, že možno peniaze čerpať opakovane alebo že je produkt dostupný. Pred žiadosťou si overte, kto úver poskytuje, ako funguje čerpanie a splácanie a aké náklady vrátane poplatkov uvádza zmluva.
Môže živnostník získať nebankovú úverovú linku?
Možnosť závisí od ponuky konkrétneho poskytovateľa a od posúdenia žiadateľa. Nie každé nebankové financovanie pre podnikateľov je úverová linka a poskytovatelia nemusia používať rovnaké kritériá. Zistite, či sa pri posudzovaní zohľadňuje obrat, cash flow alebo ďalšie údaje o podnikaní. Podanie žiadosti spúšťa posúdenie, ale nie je prísľubom schválenia ani konkrétnej výšky financovania.
Aký je rozdiel medzi úverovou linkou a jednorazovou pôžičkou?
Úverová linka môže umožňovať čerpanie z dohodnutého rámca podľa pravidiel v zmluve. Jednorazová podnikateľská pôžička sa spravidla čerpá ako konkrétna suma a spláca podľa dohodnutého plánu. Presný postup sa môže líšiť podľa produktu. Overte si, či možno rámec využiť opakovane a či sa po splatení obnoví. Marketingový názov sám osebe nevysvetľuje, ako financovanie skutočne funguje.
Je nebanková podnikateľská linka lacnejšia ako bankový úver?
Nedá sa to určiť všeobecne. Celkové náklady závisia od konkrétnej ponuky, úrokovej sadzby, poplatkov, doby splácania aj spôsobu čerpania. Porovnajte RPMN a zmluvné podmienky pri rovnakej sume a období. Pri úverovej linke si overte aj to, ako sa počítajú náklady pri postupnom alebo opakovanom čerpaní. Ak niektorý poplatok alebo výpočet nie je jasný, pred podpisom požiadajte poskytovateľa o vysvetlenie.
Aké doklady treba k žiadosti o podnikateľskú linku?
Presný zoznam údajov a dokladov určuje konkrétny poskytovateľ, preto ho nemožno predpokladať pre každú ponuku. Môže sa zaujímať o identitu žiadateľa, údaje o podnikaní či finančné informácie. Overte si, či bude posudzovať obrat, cash flow alebo výpisy z účtu a akým spôsobom tieto údaje predložiť. Pripravené informácie môžu uľahčiť vyplnenie online žiadosti, nezaručujú však jej schválenie.
Môžem požiadať o podnikateľskú pôžičku bez daňového priznania?
Niektoré možnosti financovania môžu mať odlišné požiadavky na dokladovanie, no podmienky závisia od konkrétneho poskytovateľa. To, že sa nevyžaduje daňové priznanie, neznamená automatické schválenie ani to, že sa bonita nebude posudzovať. Opýtajte sa, či partner môže vyhodnocovať napríklad výpisy z účtu alebo iné informácie o podnikaní a aké doklady bude potrebovať vo vašom prípade.
Poskytuje Online Pôžičky úverovú linku priamo?
Nie. Online Pôžičky sprostredkúva nebankové financovanie pre živnostníkov a firmy a prepája žiadateľov s partnerskými poskytovateľmi. Úvery priamo neposkytuje. Dostupnosť konkrétnej podnikateľskej linky si preto overte u sprostredkovateľa a príslušného partnera. Pred pokračovaním sa spýtajte, kto bude zmluvnou stranou, kto rozhoduje o schválení a či ponuka umožňuje opakované čerpanie, alebo ide o inú formu pôžičky.
Pridaj komentár