
Čo rozhoduje o tom, či stavebná zákazka prinesie zisk? Nie iba výška faktúry, ale aj to, či máte z čoho zaplatiť materiál, mzdy a subdodávateľov ešte pred jej úhradou. Náklady často vznikajú skôr než príjem, preto plánujte financovanie subdodávok v stavebníctve na IČO podľa časového priebehu peňažných tokov, nielen podľa sumy na faktúre.
Ak ste živnostník alebo vediete menšiu stavebnú firmu, možno poznáte čakanie na platbu od hlavného odberateľa. Potrebujete preklenúť obdobie medzi výdavkami a úhradou, no zároveň nechcete prijať splátku, ktorú vaše cash flow nezvládne, ak faktúra príde neskôr. Pri výbere financovania preto zohľadnite dĺžku zákazky, termíny platieb aj očakávaný príjem.
V článku si ukážeme, ako zostaviť peňažný plán pre konkrétnu zákazku, porovnať bankové a nebankové možnosti a vyhodnotiť ich náklady vrátane RPMN. Dozviete sa tiež, aké podklady pripraviť pred online žiadosťou a ako posúdiť, či splátky unesie váš prevádzkový kapitál aj pri oneskorenej úhrade.
Kľúčové Poznatky
- Pri financovaní subdodávok v stavebníctve na IČO plánujte podľa termínov výdavkov a očakávaných úhrad, nielen podľa hodnoty zákazky.
- Zostavte si peňažný plán a vypočítajte, koľko prevádzkového kapitálu potrebujete na jej plynulé dokončenie.
- Bankové a nebankové financovanie porovnajte podľa dokladovania, posúdenia bonity, flexibility a celkových nákladov vrátane RPMN.
- Pred žiadosťou spíšte rozpočet, očakávané príjmy a existujúce záväzky. Pripravte aj opatrnejší scenár s oneskorenou faktúrou.
- Pri pôžičke na IČO spojte účel financovania s cash flow zákazky a realistickým plánom splácania.
Prečo subdodávateľ v stavebníctve potrebuje plán financovania na IČO
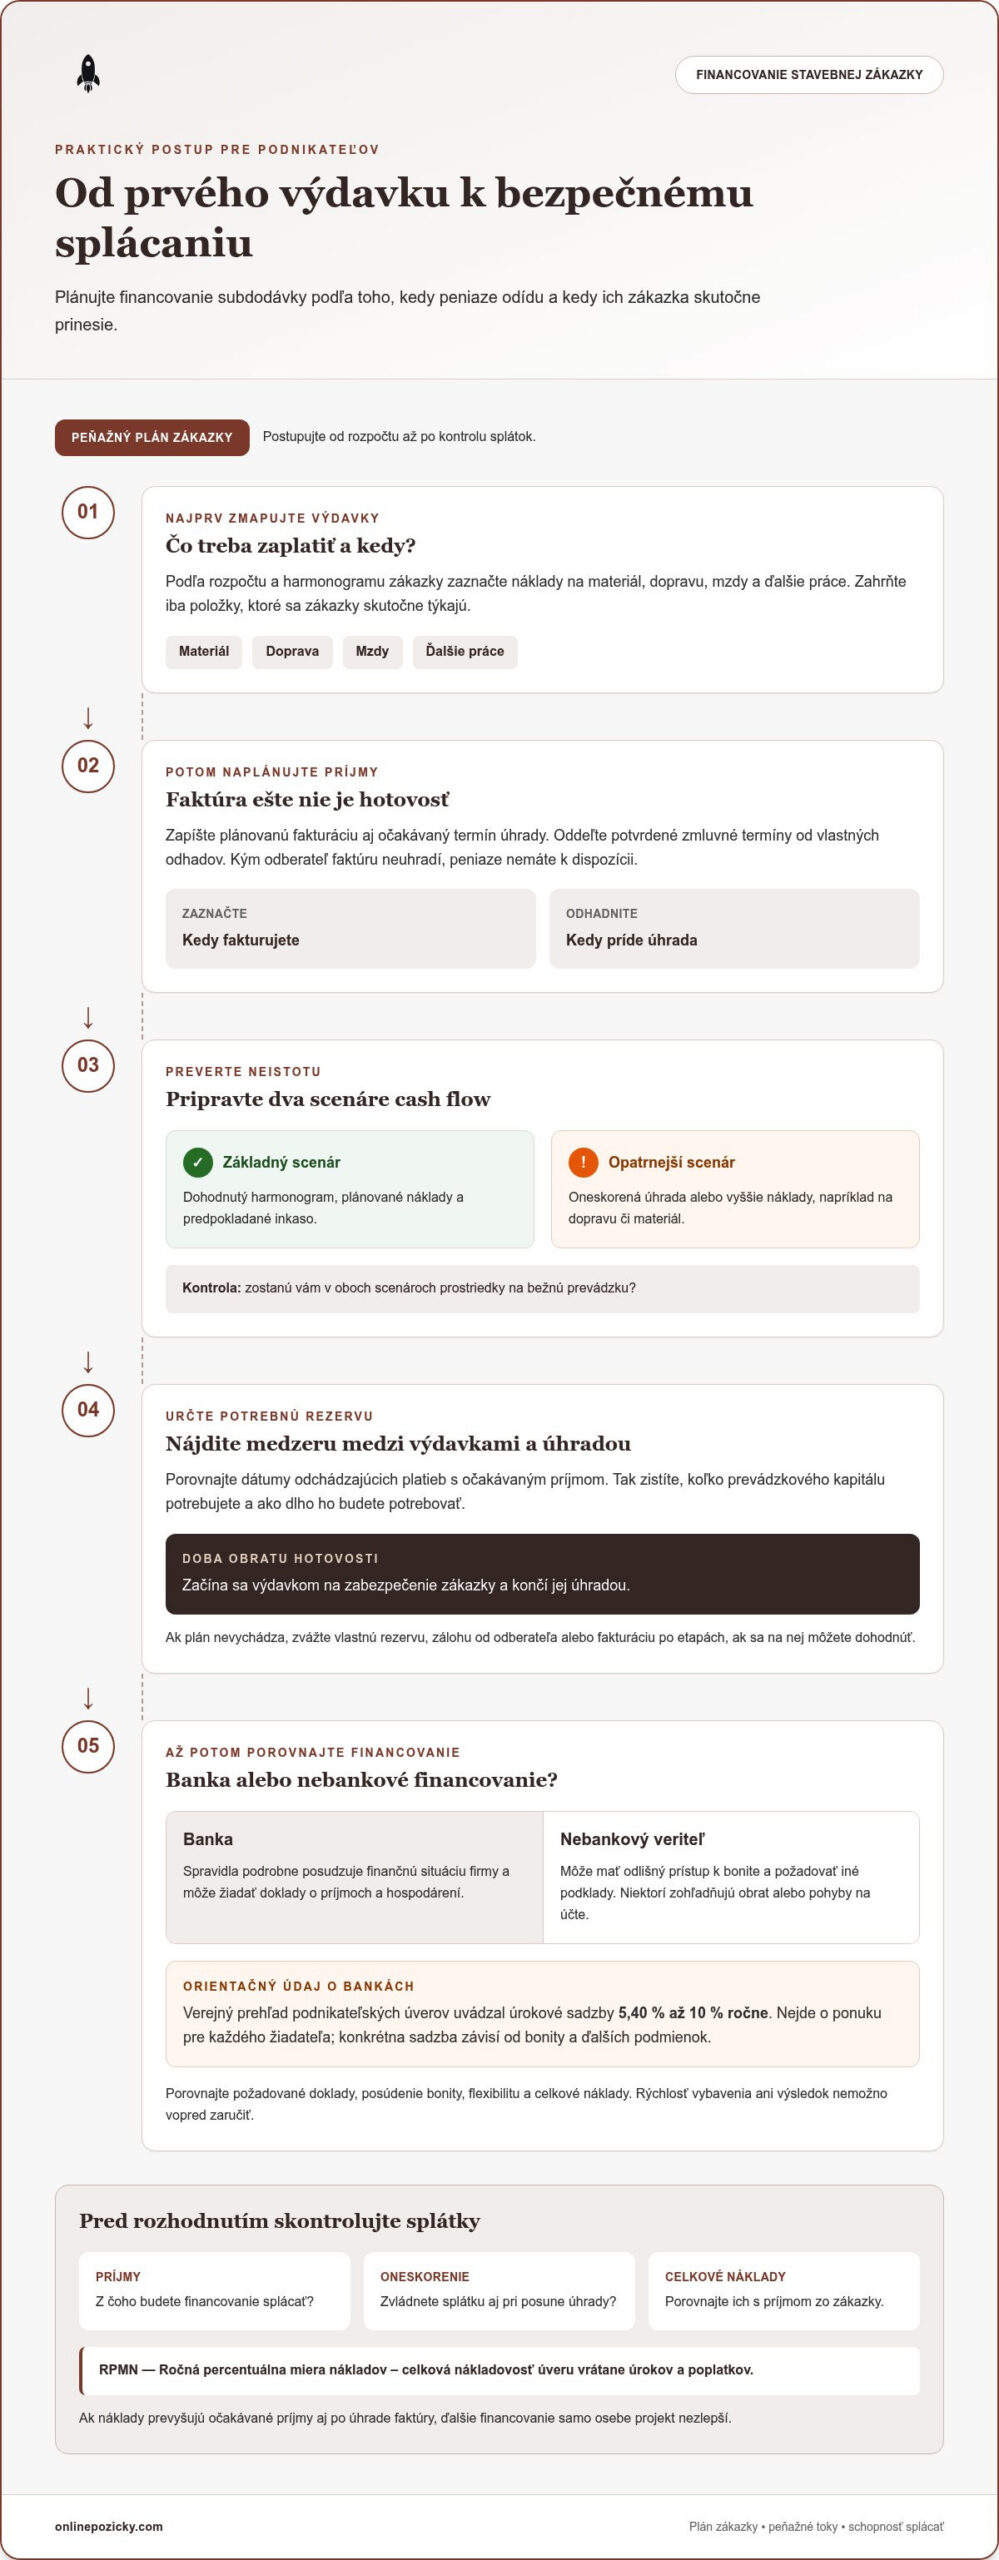
Prevádzkový kapitál pokrýva každodenné potreby podnikania počas doby obratu hotovosti. Táto doba sa začína výdavkom na zabezpečenie zákazky a končí jej úhradou. Ak sa príjmy a výdavky časovo rozchádzajú, peňažný plán vám pomôže určiť potrebnú rezervu aj to, ako dlho ju budete potrebovať.
Kde vzniká medzera medzi výdavkom a úhradou faktúry?
Termíny nákladov sa zvyčajne dajú naplánovať podľa rozpočtu a harmonogramu prác. Príjem však môže prísť neskôr, ak sa posunie fakturácia alebo úhrada. Zahrňte preto aj rezervný scenár. Vystavená faktúra dokladá požadovanú platbu, nie okamžite dostupnú hotovosť.
Čo znamená financovanie na IČO pri stavebnej subdodávke?
Pôžička na IČO je určená podnikateľskému subjektu. Pri posudzovaní môžu zohrávať úlohu obrat a bonita firmy, teda jej schopnosť splácať vzhľadom na finančnú situáciu. Živnostník žiada ako samostatne podnikajúca osoba, kým pri s.r.o. je žiadateľom spoločnosť. Konkrétne kritériá sa líšia podľa poskytovateľa.
Pred žiadosťou si určte, na čo financovanie použijete a z akých príjmov ho budete splácať. Zohľadnite príjmy zo zákazky aj bežnú prevádzku. Požadované doklady závisia od podmienok financovania, preto si pripravte prehľad rozpočtu, fakturácie a očakávaných úhrad. Budete tak vedieť svoju potrebu vysvetliť vecne a realisticky.
Ako cash flow a prevádzkový kapitál pomáhajú zvládnuť stavebnú zákazku
Pri plánovaní zákazky sledujte nielen celkový rozpočet, ale aj to, kedy peniaze odídu a kedy ich očakávate späť. Cash flow monitoring je pravidelné sledovanie príjmov a výdavkov, vďaka ktorému viete, koľko prostriedkov máte k dispozícii. Pomôže vám včas odhaliť obdobie, keď treba zaplatiť dodávateľovi alebo pracovníkom, ale úhrada od odberateľa ešte neprišla.
Ako zostaviť prehľad cash flow pre jednu zákazku?
- Základný scenár: vychádza z dohodnutého harmonogramu, plánovaných nákladov a predpokladaného inkasa.
- Opatrnejší scenár: počíta s oneskorenou úhradou alebo vyššími nákladmi, napríklad na dopravu či materiál.
Porovnajte, či vám v oboch scenároch zostanú peniaze na bežnú prevádzku. Ak nie, zvážte vlastnú rezervu, zálohu od odberateľa alebo fakturáciu po etapách, ak sa na nej môžete dohodnúť. Úver nie je automatickým riešením. Splátky aj celkové náklady porovnajte s termínmi, keď zákazka prinesie príjem. Prehľad možností financovania pre podnikateľov ponúka aj Slovenská záručná a rozvojová banka.
Kedy môže pomôcť prevádzkový kapitál?
Prevádzkový kapitál môže pokryť priebežné výdavky, keď už zákazku realizujete, ale výnos z nej ešte nemáte k dispozícii. Najprv rozlíšte krátkodobý časový nesúlad od problému so ziskovosťou. Ak náklady prevyšujú očakávané príjmy aj po úhrade faktúry, ďalšie financovanie samo osebe projekt nezlepší.
Pri úvere preto posúďte, či zvládnete splátku aj pri realistickom posune príjmu bez ohrozenia bežných platieb firmy. Pred žiadosťou o financovanie subdodávok v stavebníctve na IČO si pripravte peňažný plán. Sprostredkované financovanie pre podnikateľov môže byť jednou z možností, ktorú porovnáte s potrebami zákazky a vlastnou schopnosťou splácať.
Bankové a nebankové financovanie na IČO: čo porovnať pred rozhodnutím
Pri financovaní subdodávok v stavebníctve na IČO neporovnávajte iba úrokovú sadzbu. Dôležité sú aj požadované doklady, spôsob posúdenia bonity, celkové náklady a súlad splátok s príjmami zo zákazky. Verejný prehľad podnikateľských úverov z 13. júla 2026 uvádzal pri bankách úrokové sadzby od 5,40 % do 10 % ročne. Ide o orientačné rozpätie, nie o ponuku pre každého žiadateľa. Konkrétna sadzba závisí od bonity a ďalších podmienok.
Ako sa líši bankové a nebankové financovanie?
Banky pri podnikateľskom financovaní spravidla podrobne posudzujú finančnú situáciu firmy a môžu požadovať doklady o jej príjmoch a hospodárení. Nebankoví veritelia môžu používať odlišný prístup k bonite a vyžadovať iné podklady. Niektorí pri posúdení zohľadňujú obrat alebo pohyby na účte. Rýchlosť vybavenia ani výsledok nemožno vopred zaručiť pri bankovom či nebankovom financovaní.
Online Pôžičky sprostredkúva nebankové financovanie a prepája podnikateľov s nebankovými partnermi. Úver neposkytuje priamo. Konkrétny poskytovateľ určuje požadované dokumenty a podmienky. Pôžička bez daňového priznania môže byť posudzovaná na základe iných podkladov, napríklad výpisov z podnikateľského účtu.
Pri porovnávaní ponúk si zaznačte:
- Doklady: čo treba predložiť a či sa posudzujú výpisy z účtu alebo daňové podklady.
- Bonitu: ktoré finančné ukazovatele poskytovateľ zohľadňuje.
- Flexibilitu: či výška a termíny splátok zodpovedajú očakávanému cash flow.
- Náklady: úrokovú sadzbu, RPMN, poplatky a celkovú sumu na úhradu.
Ktoré náklady a podmienky si prečítať vopred?
Úroková sadzba neukazuje všetky náklady. RPMN vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Porovnajte preto RPMN, poplatky, celkovú splatnú sumu, výšku splátok a ich harmonogram. Porovnanie má najväčší zmysel pri rovnakej požadovanej sume a podobnej dobe splácania. Uvedené bankové rozpätie sa týka podnikateľských úverov, nie nebankových pôžičiek na IČO. Nepovažujte ho preto za priamy cenový benchmark pre každú ponuku.
Prečítajte si tiež, čo zmluva stanovuje pri omeškaní alebo nesplácaní. Podmienky sa líšia podľa zmluvy. Zahrňte do výpočtu aj možnosť oneskorenej úhrady od odberateľa a posúďte, či v takom prípade zvládnete splátky. Vhodná možnosť závisí od nákladov, podmienok a cash flow vašej firmy, nielen od toho, či ide o bankové alebo nebankové financovanie.
Kontrolný postup: pripravte financovanie subdodávky ešte pred podaním žiadosti
Pred online žiadosťou si pripravte údaje, ktoré ukážu skutočnú potrebu financovania aj vašu schopnosť splácať. Pri financovaní subdodávok v stavebníctve na IČO nestačí poznať hodnotu zákazky. Rozhodujúce je, kedy vzniknú výdavky, kedy očakávate úhrady a aké ďalšie záväzky už vaše podnikanie má.
Čo si pripraviť pred online žiadosťou?
Začnite stručným prehľadom zákazky. Zaznačte rozpočet, očakávané príjmy, existujúce záväzky a plán splácania. Pripravte si identifikačné údaje podnikania a vysvetlite účel financovania. Rozsah požadovaných dokladov určuje poskytovateľ.
- Rozpočet zákazky: plánované výdavky a prípadná rezerva na ich zvýšenie.
- Príjmy: termíny fakturácie a očakávaných úhrad. Oddeľte potvrdené údaje od odhadov.
- Záväzky: existujúce splátky a pravidelné prevádzkové výdavky.
- Podklady k príjmom: výpisy z podnikateľského účtu, ak ich poskytovateľ pri posudzovaní požaduje.
Pri niektorých žiadostiach môže byť relevantná zmluva o predložení výpisov z účtu. Pri pôžičke bez daňového priznania môžu byť dôležité iné podklady, napríklad výpisy z podnikateľského účtu. Digitálne overenie totožnosti môže byť súčasťou identifikácie, nejde však o povinný krok pri každej žiadosti.
Podrobnejšie informácie o financovaní podnikateľov nájdete v sprievodcovi o pôžičke na IČO a v článku o pôžičke bez daňového priznania.
Ako otestovať splátku proti rizikám zákazky?
Porovnajte očakávané voľné cash flow so splátkami počas celého obdobia záväzku, nielen v čase, keď má prísť úhrada za zákazku. Započítajte existujúce dlhy, pravidelné prevádzkové náklady aj obdobia s nižšími príjmami. Potom posuňte očakávanú úhradu faktúry a upravte náklady v opatrnejšom scenári.
Ak po započítaní splátok nezostanú peniaze na bežnú prevádzku, financovanie môže zvýšiť tlak na cash flow. Ak rozpočet nevychádza ani pri opatrnom odhade, upravte rozsah záväzku alebo načasovanie výdavkov. Podanie žiadosti nezaručuje schválenie, preto sa rozhodujte podľa čísel, nie podľa predpokladu budúcej úhrady.
Keď máte pripravený rozpočet a plán splácania, môžete podať online žiadosť o sprostredkovanie financovania pre podnikateľov. Podmienky a bonitu posudzuje konkrétny nebankový poskytovateľ.
Sprostredkovanie pôžičky na IČO: ďalší krok pri financovaní subdodávky
Keď máte spočítané náklady zákazky, očakávané príjmy aj splátky, môžete zvážiť podanie žiadosti. Financovanie subdodávok v stavebníctve na IČO má zmysel vtedy, keď rieši konkrétny časový nesúlad medzi výdavkami a úhradou a splátky zároveň nezaťažia prevádzku nad jej možnosti.
Ako funguje sprostredkovanie podnikateľského financovania?
Online žiadosť je elektronický formulár, ktorým sa začína proces posúdenia. Online Pôžičky prepája podnikateľov s nebankovými partnermi, úver však neposkytuje priamo. Sprostredkovanie pomáha nasmerovať žiadosť k možnostiam nebankového financovania pre podnikateľov.
Konkrétnu ponuku, požadované podklady, podmienky aj rozhodnutie určuje poskytovateľ. Pri posudzovaní zohľadňuje bonitu a dostupné informácie. Odoslanie formulára preto neznamená automatické schválenie ani pevne stanovený čas vybavenia. Pred prijatím ponuky porovnajte jej celkové náklady a splátkový kalendár so svojím plánom cash flow.
Kedy je rozumné pokračovať v žiadosti?
Pokračovanie môže dávať zmysel, ak viete pomenovať účel financovania, vyčísliť potrebnú sumu a splátky vychádzajú aj v opatrnejšom scenári príjmov. Zohľadnite očakávané inkaso zo zákazky, bežné výdavky firmy aj existujúce záväzky. Tak zistíte, či po zaplatení splátky zostane dostatok peňazí na prevádzku.
Prepočítajte plán, ak splatenie závisí od neistého termínu úhrady alebo od ďalšieho úveru. Financovanie nemá zakrývať dlhodobú stratu zákazky ani nahrádzať príjem, ktorý zatiaľ nie je istý. Ak opatrný výpočet ukazuje nedostatok, najprv upravte rozpočet alebo načasovanie výdavkov.
Ak máte pripravený účel, rozpočet a realistický plán splácania, ďalším krokom môže byť online žiadosť o pôžičku na IČO. Podmienky a výsledok posúdenia závisia od konkrétneho nebankového poskytovateľa. Rozhodujte sa až po preštudovaní ponuky a po výpočte, či splátky unesie cash flow vašej firmy.
Naplánujte ďalší krok s prehľadom
Dobré financovanie subdodávok v stavebníctve na IČO sa začína peňažným plánom. Zmapujte, kedy vzniknú náklady, kedy očakávate úhrady a koľko prevádzkového kapitálu potrebujete počas čakania. Potom posúďte, či zvládnete splátky aj pri posune platby alebo vyšších výdavkoch.
Bankové a nebankové možnosti porovnajte podľa požadovaných dokladov, posúdenia bonity, celkových nákladov vrátane RPMN a harmonogramu splácania. Úver nemusí byť jediným riešením. Zvážte vlastnú rezervu, zálohu alebo etapovú fakturáciu, ak sa na nej môžete dohodnúť. Ak plán vychádza len pri neistom príjme alebo ďalšom zadlžení, najprv ho upravte.
Online Pôžičky sprostredkúva nebankové financovanie pre živnostníkov a firmy a prepája podnikateľov s nebankovými partnermi. Úver neposkytuje priamo. Ak máte pripravený účel, rozpočet zákazky a realistický plán splácania, začnite online žiadosť o financovanie na IČO. O podmienkach a výsledku rozhoduje konkrétny poskytovateľ. Urobte ďalší krok až po tom, ako si potvrdíte, že splátky unesie cash flow vašej firmy.
Často kladené otázky
Môže živnostník v stavebníctve získať financovanie na IČO?
Áno, živnostník môže požiadať o financovanie na IČO, ak spĺňa podmienky konkrétneho poskytovateľa. Pri posudzovaní môžu byť dôležité údaje o podnikaní, obrat a bonita, teda schopnosť splácať. Ak potrebujete financovať materiál alebo iné náklady pred úhradou zákazky, pripravte si rozpočet a plán príjmov aj výdavkov. Podanie žiadosti však nezaručuje jej schválenie.
Ako financovať materiál a mzdy pred úhradou faktúry za subdodávku?
Najprv si zostavte prehľad termínov platieb za materiál, mzdy a ďalšie náklady a očakávaného termínu úhrady faktúry. Medzeru môžete pokryť vlastnou rezervou, dohodnutou zálohou alebo etapovou fakturáciou, ak sú pre zákazku možné. Ďalšou možnosťou je podnikateľské financovanie. Porovnajte jeho celkové náklady a splátky s cash flow vrátane scenára, v ktorom odberateľ zaplatí neskôr.
Aké doklady môže poskytovateľ požadovať pri pôžičke na IČO?
Požadované doklady závisia od konkrétneho poskytovateľa. Môže ísť o identifikačné údaje podnikateľa, informácie o účele financovania, prehľad záväzkov a doklady o príjmoch. Poskytovateľ môže požadovať aj výpisy z podnikateľského účtu alebo daňové podklady. Pred podaním online žiadosti si pripravte rozpočet zákazky, očakávané úhrady a plán splácania, aby ste vedeli vysvetliť potrebu financovania.
Dá sa získať pôžička na IČO bez daňového priznania?
Áno, pôžička bez daňového priznania môže byť dostupnou možnosťou, no posúdenie závisí od konkrétneho poskytovateľa. Pri hodnotení bonity môže pracovať s inými podkladmi, napríklad s výpismi z podnikateľského účtu. Neznamená to automatické schválenie ani rovnaké podmienky pre každého žiadateľa. Zistite si, aké dokumenty ponuka vyžaduje a aké náklady a splátky zahŕňa.
Je nebankové financovanie vhodné na každú stavebnú subdodávku?
Nie, nebankové financovanie nemusí byť vhodné pre každú zákazku. Môže pomôcť pri dočasnom nedostatku hotovosti, ak očakávaný príjem zo zákazky umožní splácať záväzok aj pokryť bežnú prevádzku. Ak je projekt stratový alebo splatenie závisí od neistého inkasa či ďalšieho úveru, financovanie môže zvýšiť tlak na firmu. Najprv otestujte rozpočet aj pri oneskorenej úhrade.
Na čo sa zamerať pri porovnaní ponúk financovania pre stavebnú firmu?
Porovnajte nielen úrokovú sadzbu, ale aj RPMN, poplatky, celkovú splatnú sumu a harmonogram splátok. Skontrolujte požadované doklady, spôsob posudzovania bonity a to, či termíny splátok zodpovedajú príjmom zo zákazky. Podmienky sa líšia podľa poskytovateľa, preto porovnávajte konkrétne ponuky pri podobnej sume a dobe splácania. Rozhodujúce je, či cash flow unesie splátky aj pri oneskorenej úhrade.
Čo ak odberateľ zaplatí faktúru za subdodávku neskôr?
Ak sa úhrada oneskorí, aktualizujte peňažný plán a preverte, či máte dosť prostriedkov na splátky aj bežné výdavky firmy. Zohľadnite nový očakávaný termín inkasa a nepočítajte s peniazmi, ktoré ešte nemáte na účte. Ak máte úver, postupujte podľa podmienok zmluvy a včas vyhodnoťte svoje možnosti. Pri ďalších zákazkách zahrňte podobné oneskorenie do opatrnejšieho scenára.
Pridaj komentár