
Krátka história s.r.o. nemusí byť jediným dôvodom, prečo firma získa alebo nezíska financovanie. Poskytovateľ môže okrem dĺžky podnikania posudzovať aj aktuálne príjmy, pohyby na účte a schopnosť splácať. Preto sa financovanie pre s.r.o. s krátkou podnikateľskou históriou oplatí porovnávať podľa celkového obrazu firmy, nielen podľa dátumu jej vzniku.
Novšia firma môže mať kratší záznam o hospodárení a menej uzavretých účtovných období. Banky aj nebankoví poskytovatelia však môžu pri posudzovaní vychádzať z rôznych údajov. Prehľadná informácia o podnikateľskej aktivite, príjmoch a plánovanom splácaní vám pomôže lepšie pripraviť online žiadosť. Konkrétne podmienky závisia od ponuky.
V tomto článku sa dozviete, čo môže ovplyvniť posúdenie mladšej s.r.o., ktoré možnosti financovania porovnávať a ako vyhodnotiť podmienky splácania. Nájdete tu aj praktický zoznam údajov, ktoré sa oplatí pripraviť, a tipy, ako zvážiť splátku v kontexte skutočného cash flow firmy.
Kľúčové Poznatky
- Ujasnite si, či potrebujete preklenúť krátky výpadok hotovosti alebo financovať plánovaný výdavok. Účel vám pomôže zúžiť možnosti, ktoré sa oplatí porovnávať.
- Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou sledujte nielen vek firmy, ale aj to, ako ponuka zohľadňuje jej aktivitu a schopnosť splácať.
- Porovnajte bankové a nebankové ponuky podľa požadovaných údajov, podmienok a splátok. Nevyberajte iba podľa úrokovej sadzby.
- Pred online žiadosťou si stanovte účel financovania a overte si vo vlastnom rozpočte, akú splátku zvládne cash flow firmy. Požadované doklady sa môžu líšiť podľa ponuky.
- Online Pôžičky sprostredkúvajú porovnanie ponúk externých poskytovateľov vrátane zobrazených úrokových sadzieb, splátok a možností splácania.
Financovanie s.r.o. s krátkou históriou: Prečo býva posúdenie odlišné?
Pri novej firme môže byť náročnejšie ukázať dlhodobý vývoj tržieb, hospodárenia a pravidelných príjmov. Krátka podnikateľská história znamená najmä to, že je k dispozícii kratšie obdobie firemných údajov. Sama osebe však nehovorí, či s.r.o. dokáže splácať alebo či jej poskytovateľ financovanie schváli. Je to jedna z okolností, ktorú môže poskytovateľ zvažovať spolu s ďalšími informáciami o podnikaní.
Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou odlíšte vek firmy od jej aktuálnej aktivity. Mladá spoločnosť môže mať pravidelné zákazky a príjmy, hoci ešte nemá dlhý účtovný záznam. Naopak, dlhšie fungujúca firma môže mať kolísavé príjmy. Preto si pripravte jasný prehľad o tom, ako podnikanie funguje a z čoho by firma splácala.
Čo znamená krátka história pri posudzovaní firmy?
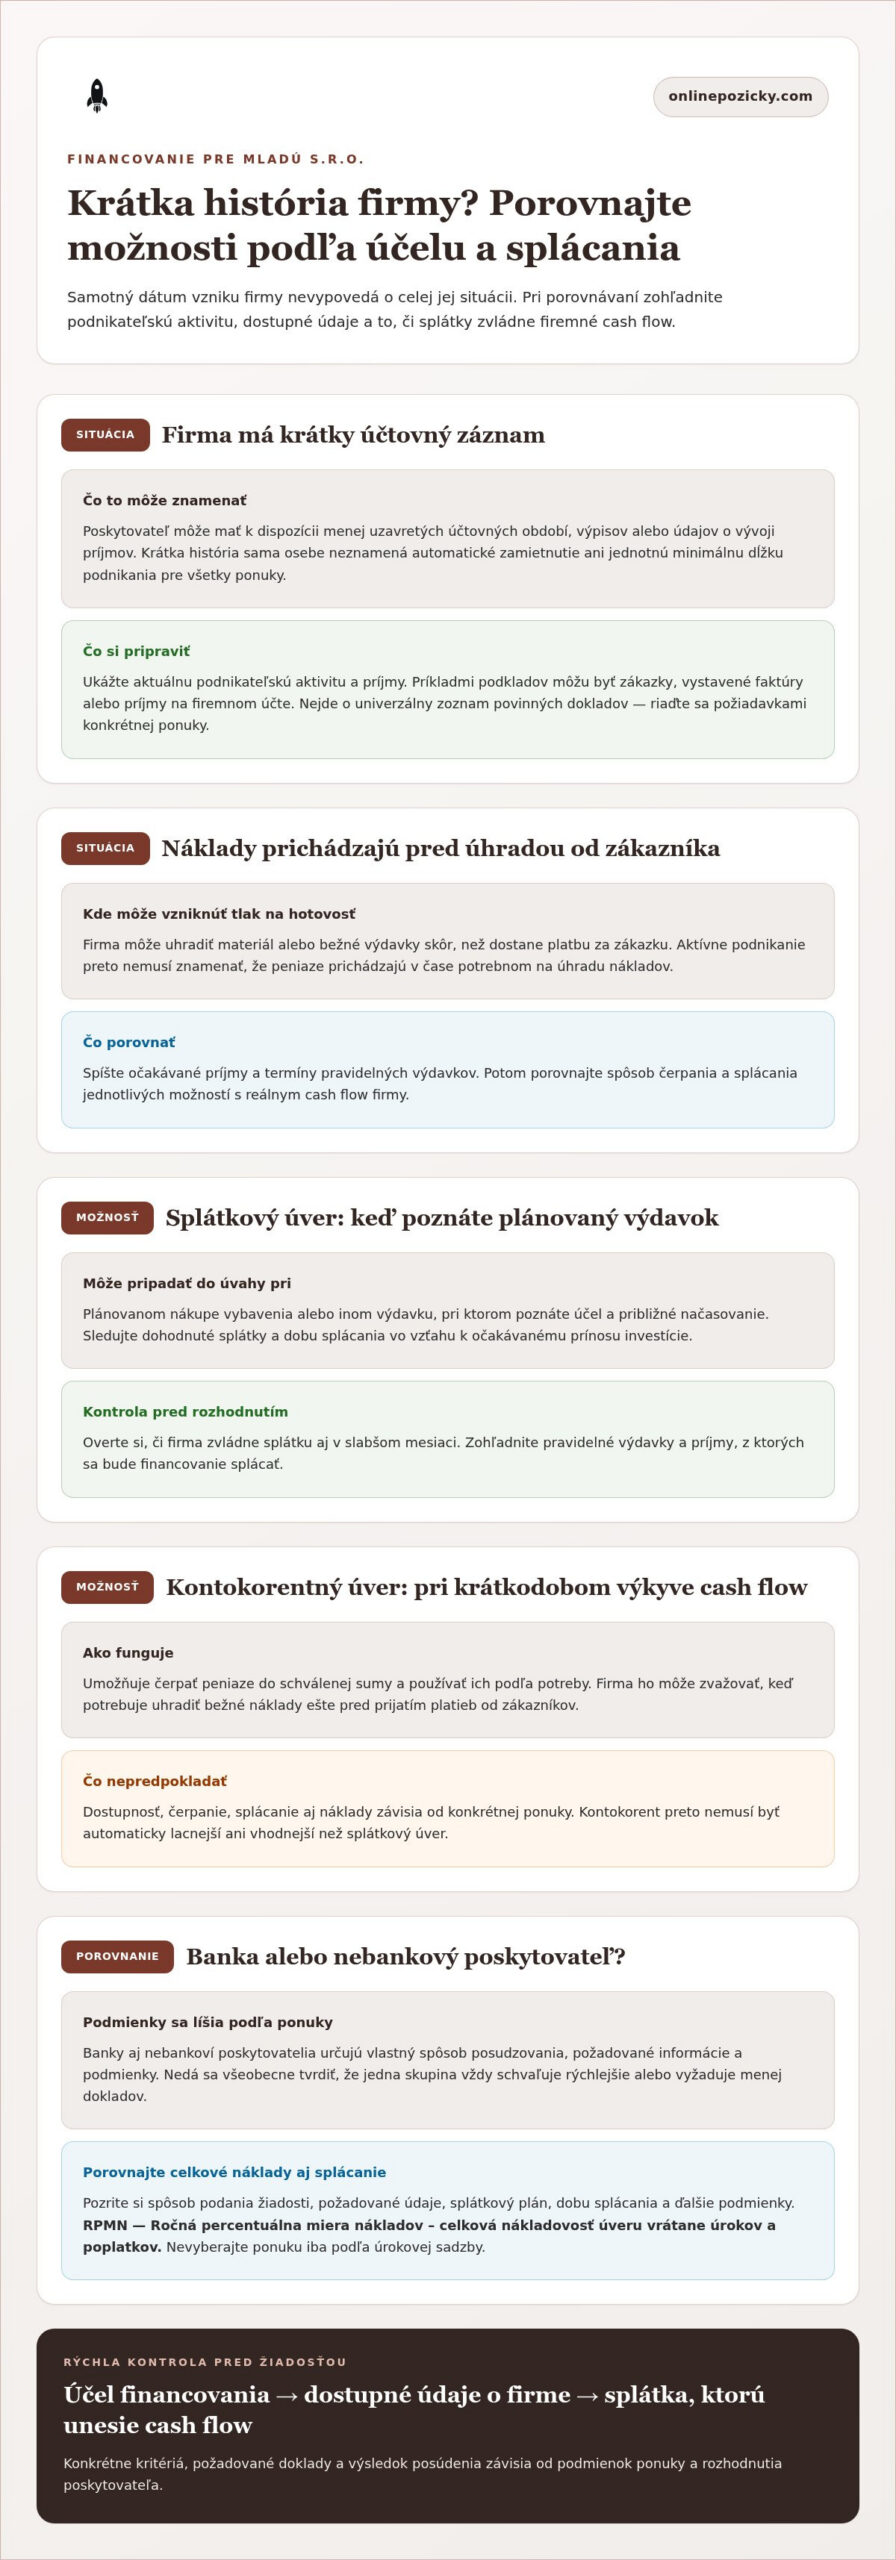
Pri kratšom fungovaní môže mať poskytovateľ k dispozícii menej uzavretých účtovných období, výpisov či údajov o vývoji príjmov. To sťažuje porovnávanie výsledkov v čase. Neznamená to však automatické zamietnutie ani jednotnú minimálnu dĺžku podnikania platnú pre všetky ponuky. Rozsah dostupných údajov a spôsob ich vyhodnotenia sa môžu líšiť.
Obraz o firme môžu doplniť informácie o podnikateľskej aktivite, napríklad o zákazkách, vystavených faktúrach alebo príjmoch na firemnom účte. Ide o príklady podkladov, nie o univerzálny zoznam povinných dokladov. Pri vypĺňaní žiadosti sa riaďte požiadavkami uvedenými pri ponuke. Všeobecný prehľad podnikateľských úverov poskytuje aj článok úver pre malý podnik.
Prečo sa posudzuje firma aj jej schopnosť splácať?
Bonita je posúdenie schopnosti dlžníka splácať záväzky na základe finančných ukazovateľov. Pri s.r.o. môže poskytovateľ zvažovať dostupné údaje o príjmoch, pravidelných výdavkoch a cash flow, teda pohybe peňazí do firmy a z nej. Praktická otázka znie, či po úhrade bežných nákladov zostáva priestor na splátku. Konkrétne kritériá sa odvíjajú od podmienok ponuky.
Predstavte si firmu, ktorá dostáva úhrady od odberateľov až po dokončení zákazky. Aj pri aktívnom podnikaní môže vzniknúť časový rozdiel medzi výdavkami na materiál a prijatím platby. Pri príprave žiadosti si preto spíšte očakávané príjmy aj termíny pravidelných výdavkov. Tento príklad pomáha zhodnotiť cash flow, no sám osebe nič nepredpovedá o výsledku žiadosti.
Podnikateľský úver pre s.r.o. nie je to isté ako osobné financovanie konateľa. Pri žiadosti za spoločnosť ide o financovanie určené firme a jej podnikateľskú situáciu. Osobná pôžička konateľa je odlišný typ financovania. Pred porovnávaním si preto ujasnite, kto bude žiadateľom a na aký podnikateľský účel firma peniaze využije. Poskytovateľ následne posudzuje žiadosť podľa podmienok konkrétnej ponuky.
Aké možnosti financovania môže mladá s.r.o. porovnávať?
Najprv si určte, na čo firma peniaze potrebuje a kedy ich bude vedieť splácať. Iné riešenie môže zodpovedať krátkemu výpadku medzi úhradou nákladov a prijatím platby od odberateľa, iné plánovanému nákupu vybavenia alebo financovaniu zákazky. Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou porovnávajte ponuky podľa účelu, podmienok a vplyvu splátok na firemné cash flow.
Bankový úver alebo nebankové financovanie pre s.r.o.?
Bankový úver aj nebankové financovanie môžu byť možnosťami na preskúmanie. Banky aj nebankoví poskytovatelia si určujú vlastné podmienky, spôsob posudzovania a požadované informácie. Preto sa nedá všeobecne tvrdiť, že jedna skupina vždy schvaľuje rýchlejšie, vyžaduje menej dokladov alebo ponúka väčšiu flexibilitu. Rozhodujú podmienky konkrétnej ponuky.
Pri každej možnosti si pozrite, ako sa podáva žiadosť, aké údaje alebo doklady sa požadujú a ako sú nastavené splátky. RPMN, teda Ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Porovnajte zobrazené údaje so splátkovým plánom, dobou splácania a ďalšími podmienkami. Nevyberajte ponuku iba podľa úrokovej sadzby.
Na základnú orientáciu v úveroch pre malé podniky sa môžete pozrieť aj na prehľad úverových programov amerického úradu SBA. Ide o informácie o programoch v USA, nie o ponuku dostupnú na Slovensku. Pri rozhodovaní sa riaďte podmienkami ponúk určených pre slovenské firmy.
Splátkový úver alebo kontokorentný úver?
Ak poznáte účel aj približné načasovanie výdavku, porovnajte možnosti splátkového úveru. Všímajte si dohodnuté splátky a zvážte, či ich firma zvládne aj v slabšom mesiaci. Takéto financovanie môže pripadať do úvahy napríklad pri plánovanom nákupe zariadenia, keď viete, kedy vznikne náklad a aký prínos má investícia priniesť.
Kontokorentný úver umožňuje čerpať peniaze do schválenej sumy a používať ich podľa potreby. Firma ho môže zvažovať pri krátkodobých výkyvoch cash flow, napríklad keď musí uhradiť bežné náklady ešte pred prijatím platieb od zákazníkov. Dostupnosť, čerpanie, splácanie aj náklady závisia od konkrétnej ponuky. Nepredpokladajte preto, že kontokorent bude automaticky lacnejší alebo vhodnejší než splátkový úver.
- Krátkodobý výpadok: porovnajte spôsob čerpania a splácania jednotlivých možností.
- Plánovaný výdavok: sledujte splátkový plán a dobu splácania vo vzťahu k očakávanému prínosu.
- Každá ponuka: posúďte zobrazené podmienky a to, či ich firma zvládne plniť.
Online Pôžičky ponúkajú online porovnanie podmienok externých poskytovateľov. Porovnajte možnosti financovania pre s.r.o. a pozrite si zobrazené podmienky ponúk na jednom mieste. O schválení žiadosti rozhoduje konkrétny poskytovateľ.
Ako porovnať ponuky, keď s.r.o. podniká krátko?
Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou pomôže porovnávať všetky možnosti podľa rovnakých kritérií. Vytvorte si jednoduchú tabuľku a pri každej ponuke zaznamenajte účel financovania, požadované doklady, zobrazené podmienky, výšku a termíny splátok, dobu splácania a možnosti zmeny splátkového režimu. Údaje preberajte z konkrétnej ponuky. Ak niektorý parameter nie je uvedený, nechajte ho ako nezistený, namiesto toho, aby ste ho odhadovali.
Ktoré podmienky ponúk porovnávať ako prvé?
Začnite účelom a požadovanými dokladmi. Pozrite si, či ponuka zodpovedá tomu, na čo firma financovanie potrebuje, a aké informácie má predložiť. Požiadavky sa môžu líšiť podľa poskytovateľa. Následne porovnajte zobrazené podmienky, splátky a celkovú dobu splácania. Posudzujte ich spoločne, aby ste získali jasnejší obraz o záväzku, ktorý by firma prijala.
Samotná úroková sadzba nemusí stačiť na posúdenie ponuky. Pozrite sa aj na plán splátok, dobu splácania a podmienky čerpania, ak sú uvedené. Ak ponuka uvádza možnosť priebežného čerpania alebo predčasného splatenia, zaznamenajte si aj súvisiace podmienky. Porovnávajte ponuky s rovnakým účelom a požadovanou sumou, pokiaľ sa tieto údaje zobrazujú, a zohľadnite všetky uvedené náklady.
- Účel a doklady: zodpovedá ponuka potrebe firmy a viete pripraviť požadované údaje?
- Podmienky: aké náklady a ďalšie parametre sú uvedené v porovnávacej tabuľke?
- Splátky a čas: aká je výška a frekvencia splátok a ako dlho ich bude firma uhrádzať?
- Flexibilita: uvádza ponuka podmienky priebežného čerpania alebo predčasného splatenia?
Ako zistiť, či splátky zodpovedajú cash flow?
Porovnajte termíny splátok s očakávanými príjmami firmy. Zohľadnite dobu obratu hotovosti, teda čas medzi výdavkom na nákup alebo službu a príjmom z predaja. Ak zákazníci platia až po dodaní práce, príjem môže prísť neskôr než pravidelné výdavky. Pripravte si jednoduchý prehľad očakávaných úhrad a termínov splátok.
Do vlastného posúdenia zahrňte aj nájom, mzdy, dodávateľov, dane a ďalšie pravidelné výdavky. Zvážte, či po ich úhrade zostane dostatok peňazí na splátku aj v období slabších príjmov. Výpočet nestavajte iba na optimistickom scenári alebo na faktúrach, ktoré ešte nie sú uhradené. Tak získate realistickejší obraz o tom, aký splátkový plán firma môže zvládnuť.
Online Pôžičky umožňujú porovnať ponuky externých poskytovateľov vedľa seba. Pozrite si možnosti financovania pre podnikanie a zvážte zobrazené podmienky aj to, ako splátky zapadnú do cash flow vašej s.r.o.
Čo pripraviť pred žiadosťou o financovanie s.r.o.?
Dobrá príprava vám pomôže vyplniť online žiadosť presnejšie a zrozumiteľne opísať podnikanie. Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou si pripravte prehľad príjmov, výdavkov a firemnej aktivity, aj keď spoločnosť zatiaľ nemá dlhú účtovnú históriu. Konkrétne doklady a kritériá sa líšia podľa ponuky. Nasledujúci zoznam preto berte ako pomôcku na prípravu, nie ako univerzálny zoznam povinných príloh.
Kontrolný zoznam pred vyplnením online žiadosti
Najskôr si ujasnite, na čo firma financovanie použije a kedy ho potrebuje. Potom zhromaždite dostupné informácie, ktoré pomôžu podať súvislý obraz o podnikaní. Podklady nemusia mať vždy rovnakú podobu. Dôležité je vedieť údaje zrozumiteľne vysvetliť a pripraviť dokumenty požadované pri konkrétnej ponuke.
- Účel a načasovanie: stručne opíšte, na čo firma prostriedky potrebuje a kedy ich plánuje použiť.
- Príjmy a výdavky: pripravte prehľad pravidelných príjmov, prevádzkových nákladov a očakávaných úhrad od zákazníkov.
- Bankové pohyby: majte poruke dostupné informácie o pohyboch na firemnom účte. Výpisy môžu byť súčasťou požadovaných dokladov.
- Záväzky a termíny: zaznamenajte existujúce splátky či iné pravidelné záväzky a dátumy očakávaných príjmov.
Niektoré ponuky môžu vyžadovať účtovné podklady, iné môžu zohľadňovať aj príjmy a pohyby na účte. Ak chcete lepšie porozumieť možnostiam dokladovania, pozrite si sprievodcu o pôžičke pre s.r.o. bez daňového priznania. Označenie tejto možnosti samo osebe neznamená, že všetci poskytovatelia budú postupovať rovnako alebo nebudú potrebovať ďalšie údaje.
Ako vysvetliť podnikateľský plán a cash flow firmy?
Účel financovania opíšte vecne: čo firma plánuje zaplatiť, prečo je výdavok potrebný a ako súvisí s jej podnikaním. Ak ide napríklad o nákup vybavenia na zákazku, vysvetlite, akú prácu umožní realizovať a odkiaľ firma očakáva príjem. Namiesto všeobecného zámeru prepojte plánovaný výdavok s konkrétnou podnikateľskou aktivitou.
Na jednej strane zhrňte očakávané príjmy a termíny úhrad, na druhej strane pravidelné výdavky a existujúce záväzky. Takýto prehľad vám pomôže zhodnotiť, či zostane priestor na splácanie aj pri oneskorenej platbe od zákazníka. Poskytovateľ môže posudzovať príjmy aj podnikateľskú činnosť, rozsah hodnotenia sa však odvíja od podmienok ponuky. Predložený plán nepovažujte za prísľub schválenia.
Keď máte účel, finančný prehľad a dostupné podklady usporiadané, jednoduchšie vyplníte online žiadosť a porovnáte požiadavky jednotlivých ponúk. Porovnajte možnosti financovania pre s.r.o. na jednom mieste a zamerajte sa na podmienky, ktoré sa vzťahujú na vašu firmu.
Ako cez Online Pôžičky porovnať financovanie pre mladú s.r.o.?
Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou je užitočné vidieť ponuky a ich podmienky vedľa seba. Online Pôžičky sprostredkúvajú porovnanie ponúk externých poskytovateľov a prepájajú žiadateľov s nebankovými subjektmi. Cez online proces získate prehľad o možnostiach pre podnikanie a môžete porovnať, ktoré zobrazené parametre zodpovedajú potrebám firmy. O schválení a konečných podmienkach rozhoduje poskytovateľ.
Ako prebieha online porovnanie ponúk?
Proces sa začína vyplnením online žiadosti. Uveďte údaje pravdivo a pozorne, aby poskytovatelia mohli posúdiť situáciu firmy podľa vlastných kritérií. Požadované informácie aj ponuky, ktoré sa zobrazia, závisia od konkrétnych podmienok. Ak poskytovateľ vyžiada ďalšie podklady, riaďte sa pokynmi uvedenými pri ponuke.
Porovnávacie tabuľky zobrazujú úrokové sadzby, splátky a ďalšie vlastnosti ponúk. Využite ich na prehľadné porovnanie a venujte pozornosť aj možnostiam splácania. Online Pôžičky poskytujú prehľad ponúk na jednom mieste a pomáhajú s výberom možnosti, ktorá zodpovedá potrebám podnikania. O výsledku žiadosti rozhoduje externý poskytovateľ.
Žiadosti sú schválené často do 24 hodín. Peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Časový priebeh závisí od konkrétnej žiadosti a poskytovateľa, preto tieto údaje nepredstavujú záruku schválenia ani konkrétneho termínu pre každú žiadosť.
Ako si vybrať ponuku bez unáhleného rozhodnutia?
Pred výberom porovnajte zobrazené podmienky, výšku a pravidelnosť splátok aj možnosti ich splácania. RPMN pomáha posúdiť celkovú nákladovosť úveru vrátane úrokov a poplatkov. Prečítajte si podmienky celej ponuky. Samotná úroková sadzba nemusí ukázať všetky náklady ani to, či splátkový plán vyhovuje vašej firme.
Potom porovnajte termíny splátok s očakávanými príjmami a pravidelnými výdavkami s.r.o. Zohľadnite existujúce záväzky aj možné oneskorenie platieb od zákazníkov. Ak firma vykazuje stratu, samotná porovnávacia tabuľka nenahrádza dôkladné posúdenie jej situácie. V takom prípade si prečítajte, čo zvážiť pri úvere pre s.r.o. v strate, a venujte osobitnú pozornosť udržateľnosti splátok.
Keď máte pripravené údaje o firme, porovnajte ponuky podľa podmienok aj schopnosti splácať. Porovnajte ponuky pre svoju firmu a zvážte, ktorá možnosť zodpovedá účelu financovania, príjmom a výdavkom s.r.o. Odoslaním online žiadosti sa začne posúdenie, o výsledku rozhodne poskytovateľ.
Pripravte firme priestor na bezpečný ďalší krok
Financovanie pre s.r.o. s krátkou podnikateľskou históriou vyberajte tak, aby podporilo konkrétny plán a zároveň nezaťažilo bežnú prevádzku. Pred rozhodnutím si stanovte, akú splátku firma zvládne aj v slabšom období. Nechajte si priestor na oneskorené úhrady, nečakané náklady a ďalšie záväzky. Tak sa môžete rozhodovať podľa potrieb firmy, nielen podľa naliehavosti výdavku.
Ďalším krokom môže byť porovnanie ponúk na jednom mieste. Online Pôžičky sprostredkúvajú porovnanie ponúk externých poskytovateľov, takže si môžete prezrieť zobrazené podmienky a premyslieť, ktoré zodpovedajú plánu vašej firmy. O schválení žiadosti rozhoduje konkrétny poskytovateľ.
Porovnajte online ponuky financovania pre svoju s.r.o. a zvážte ďalší krok podľa potrieb aj reálnych možností firmy. Jasný plán a dôkladné porovnanie vám pomôžu vybrať financovanie s ohľadom na podnikanie aj jeho cash flow.
Často kladené otázky
Môže získať financovanie s.r.o. s krátkou podnikateľskou históriou?
O financovanie môže požiadať, výsledok však závisí od konkrétnej ponuky a posúdenia žiadosti. Pri financovaní pre s.r.o. s krátkou podnikateľskou históriou si najprv stanovte účel a realisticky zhodnoťte, ako firma splátky uhradí. Samotné odoslanie formulára neznamená prísľub financovania. Počkajte na konkrétne podmienky a až potom zvážte, či ich firma dokáže plniť.
Aké doklady potrebuje mladá s.r.o. pri žiadosti o financovanie?
Rozsah podkladov určuje poskytovateľ pri konkrétnej ponuke. Pred začatím žiadosti si pripravte základné údaje o spoločnosti a skontrolujte, či sa zhodujú s informáciami vo formulári. Ak prikladáte dokumenty, dbajte na ich čitateľnosť a aktuálnosť. Citlivé podklady posielajte iba spôsobom určeným v procese žiadosti.
Dá sa financovanie s.r.o. získať bez daňového priznania?
Niektoré ponuky môžu umožňovať iný spôsob dokladovania, no vynechanie daňového priznania samo osebe neznamená, že žiadosť bude bez ďalších údajov. Prečítajte si, čo sa od firmy požaduje a či je daný spôsob dokladovania vhodný pre jej situáciu. Ak firma ešte nemá uzavreté účtovné obdobie, venujte pozornosť tomu, aké informácie sa v žiadosti uvádzajú namiesto daňového priznania.
Je pre s.r.o. s krátkou históriou vhodnejší bankový alebo nebankový úver?
Bez porovnania konkrétnych ponúk sa nedá určiť, ktorá možnosť je vhodnejšia. Zvážte spôsob podania žiadosti, zrozumiteľnosť podmienok a to, či produkt zodpovedá účelu financovania. Označenie „bankový“ alebo „nebankový“ nenahrádza čítanie podmienok. Rozhodujte sa až po preskúmaní konkrétnej ponuky a jej vplyvu na cash flow firmy.
Ako môže mladá s.r.o. preukázať schopnosť splácať?
Pripravte si prehľad, ktorý ukáže, ako bude firma hradiť splátky počas bežného aj slabšieho obdobia. Zahrňte plánované príjmy, nevyhnutné náklady a záväzky, ktoré už spoločnosť spláca. Užitočné je overiť, či plán zostáva udržateľný aj pri oneskorenej úhrade od zákazníka. Ide o pomôcku pri vašom rozhodovaní, nie o záruku výsledku posúdenia.
Ako rýchlo môže s.r.o. dostať peniaze po schválení pôžičky?
Žiadosti sú schválené často do 24 hodín a peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Časový priebeh závisí od konkrétnej žiadosti a poskytovateľa. Rozlišujte medzi schválením, podpisom zmluvy a pripísaním peňazí, keďže ide o samostatné kroky. Ak plánujete výdavok s pevným termínom, zohľadnite aj čas potrebný na dokončenie požadovaných úkonov.
Čo znamená RPMN pri porovnávaní financovania pre s.r.o.?
RPMN, teda Ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Pri jej porovnávaní sledujte, či ide o ponuky s rovnakým účelom a podobným nastavením. Ak sa podmienky líšia, samotné poradie podľa RPMN nemusí ukázať, ktorá ponuka je pre firmu praktickejšia. Zohľadnite preto aj ostatné zobrazené podmienky a to, či splátkový plán zodpovedá plánovanému využitiu financovania.
Pridaj komentár