
Zamietnutie úveru je dôvod najprv preveriť finančné ukazovatele firmy, nie hneď podať ďalšiu žiadosť. Ak riešite, čo robiť po zamietnutí žiadosti o firemný úver, začnite tým, že si zistíte konkrétny dôvod rozhodnutia a pozriete sa na vlastné imanie, záväzky a cash flow. Pomer vlastného imania k záväzkom aspoň 0,08 je dôležitý orientačný bod pri posudzovaní finančného zdravia firmy.
Je pochopiteľné, že po zamietnutí chcete čo najskôr nájsť financovanie. Opakovať žiadosť bez toho, aby ste upravili príčinu problému, však nemusí pomôcť. Najprv si ujasnite, či prekážkou boli slabšie výsledky, krátka podnikateľská história, chýbajúce doklady alebo záznam v úverovom registri.
Zistíte, ktoré ukazovatele môžu ovplyvniť schválenie, ako postupovať po zamietnutí a kedy má zmysel podať ďalšiu žiadosť alebo zvážiť iný typ financovania. Pozrieme sa aj na možnosti pre živnostníkov a firmy, aby ste si vedeli vybrať ďalší krok podľa situácie svojho podnikania.
Kľúčové poznatky
- Zamerajte sa na finančné ukazovatele, ktoré môžu ovplyvniť posúdenie firmy, a zistite, čo vo vašej situácii potrebuje pozornosť.
- Pred ďalšou žiadosťou si vyžiadajte konkrétny dôvod zamietnutia a pripravte si plán, ako riešiť zistené slabé miesta.
- Vyberte ďalší krok podľa príčiny zamietnutia: upravte výšku úveru, doplňte podklady alebo zvážte inú možnosť financovania.
- Porovnajte, ako bankové a nebankové financovanie posudzujú podnikateľov, a zvážte riešenie vhodné pre vašu firmu.
1. Finančné ukazovatele, ktoré môžu viesť k zamietnutiu žiadosti
Pri posudzovaní firemného úveru zaváži, či výsledky firmy umožňujú bezpečné splácanie. Posudzujú sa najmä vlastné imanie, záväzky, ziskovosť a cash flow. Samotný zisk preto nemusí stačiť. Ak pravidelné výdavky a existujúce splátky prevyšujú dostupné peniaze, nový úver môže rozpočet ešte viac zaťažiť. Začnite kontrolou aktuálnych výkazov a porovnajte ich s pohybmi na podnikateľskom účte.
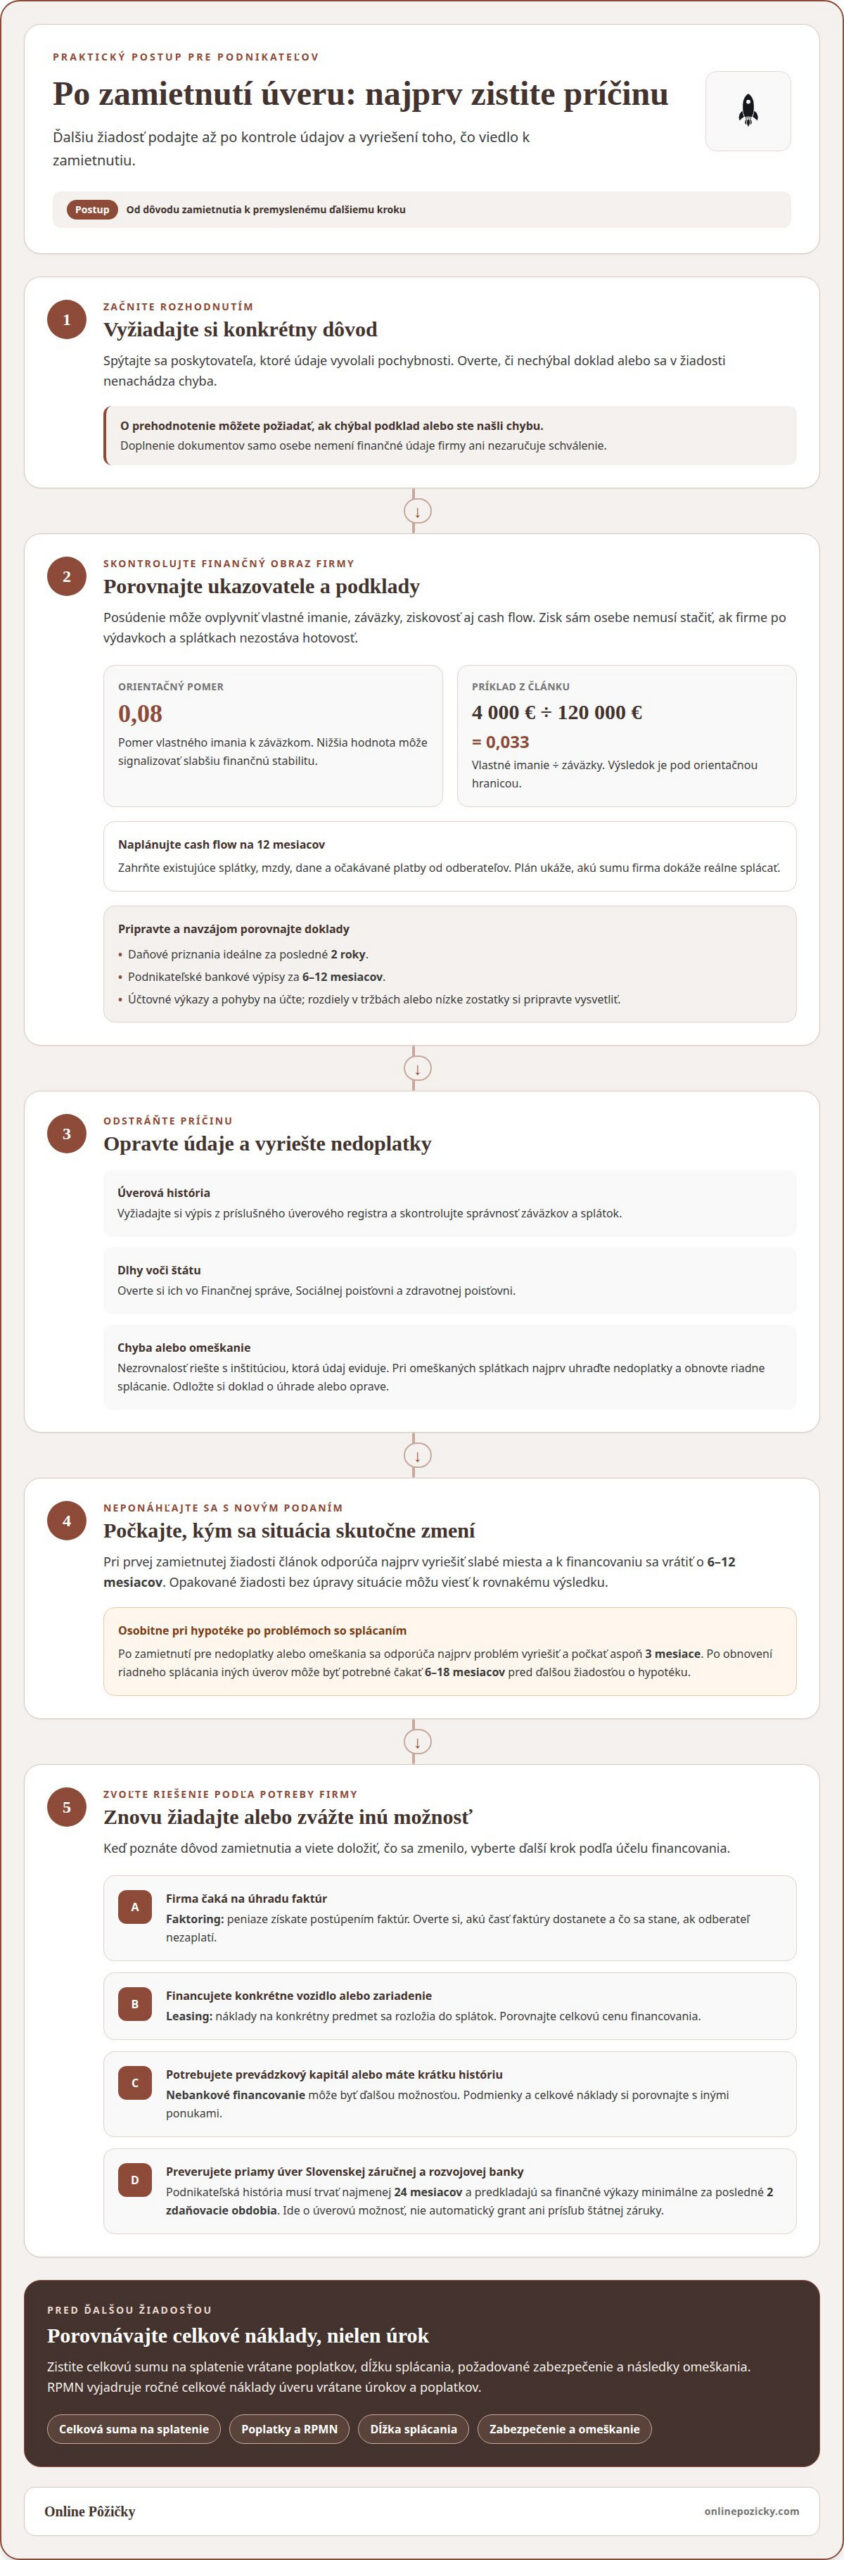
Dôležitým ukazovateľom je pomer vlastného imania k záväzkom. Orientačná hranica je 0,08; nižšia hodnota môže signalizovať slabú finančnú stabilitu. Napríklad pri vlastnom imaní 4 000 € a záväzkoch 120 000 € vychádza pomer 0,033. Takýto rozdiel je dôvodom preveriť, či zadlženie zodpovedá schopnosti firmy vytvárať peniaze. S účtovníkom môžete bezplatne prejsť výkazy a určiť, ktoré položky treba riešiť ako prvé.
Skontrolujte aj to, či zisk skutočne posilňuje vlastné imanie. Firma môže vykázať zisk 8 000 €, no nevysporiadané straty 30 000 € z minulých rokov môžu zanechať záporné vlastné imanie. V takom prípade výška zisku sama osebe nemusí presvedčiť veriteľa o schopnosti splácať. Pri ďalšej žiadosti pomôže vysvetliť, odkiaľ straty vznikli a aké kroky zlepšujú hospodárenie.
Preverte tiež cash flow, teda načasovanie príjmov a výdavkov. Naplánujte ho na 12 mesiacov dopredu a zahrňte do výpočtu existujúce splátky, mzdy, dane a očakávané platby od odberateľov. Firma môže byť zisková, no oneskorené úhrady faktúr jej aj tak nemusia ponechať dosť hotovosti na splátku úveru. Takýto plán ukáže, akú sumu podnik dokáže reálne splácať.
Napokon porovnajte údaje v daňovom priznaní, účtovných výkazoch a bankových výpisoch. Pripravte ideálne daňové priznania za posledné 2 roky a podnikateľské výpisy za 6-12 mesiacov. Rozdiely v tržbách alebo opakované nízke zostatky môžu vyžadovať vysvetlenie. Tieto podklady pomôžu žiadať o sumu, ktorá zodpovedá príjmom firmy, nie iba plánovanému nákupu.
2. Postup po zamietnutí žiadosti o úver
Najprv požiadajte banku o konkrétny dôvod zamietnutia a informáciu, ktoré údaje vyvolali pochybnosti. O prehodnotenie môžete požiadať najmä vtedy, ak v žiadosti chýbal doklad alebo ste zistili chybu. Doplňte podklady, ktoré vysvetľujú výsledky podnikania, príjmy alebo schopnosť splácať existujúce úvery. Samotná žiadosť o prehodnotenie však nemení finančné údaje firmy ani nezaručuje schválenie.
Ďalšiu žiadosť podajte až po tom, čo odstránite dôvod zamietnutia. Pri prvej zamietnutej žiadosti sa odporúča vyriešiť slabé miesta a vrátiť sa k financovaniu o 6-12 mesiacov. Ak išlo o omeškané splátky, najprv obnovte riadne splácanie a uhradte nedoplatky. Nové podanie bez zmeny situácie môže viesť k rovnakému výsledku aj neskôr.
Úverovú históriu firmy si preveríte výpisom z príslušného úverového registra. Skontrolujte, či sú v ňom záväzky a splátky zaznamenané správne. Nedoplatky voči štátu si overte v elektronických službách Finančnej správy, Sociálnej poisťovne a svojej zdravotnej poisťovne. Ak nájdete nezrovnalosť, riešte ju s inštitúciou, ktorá údaj eviduje, a odložte si doklad o úhrade alebo oprave.
Opakované podávanie žiadostí bez úpravy podkladov je rizikové. Opakované zamietnutie môže ovplyvniť posúdenie budúcich žiadostí. Ďalšieho poskytovateľa preto oslovte až po kontrole dokumentov a objasnení predchádzajúceho rozhodnutia. Pri zmene banky presne uveďte, čo sa od poslednej žiadosti zmenilo, napríklad či ste vyrovnali nedoplatky alebo dosiahli stabilnejší príjem.
Postup je jednoduchý: zistite dôvod, opravte chyby, vyriešte dlhy a až potom žiadajte znova. Ak banka potrebuje viac informácií, doplňte ich naraz a prehľadne. Vysvetlite aj účel úveru a jeho prínos pre podnikanie. Poskytovateľ tak získa úplnejší obraz o vašej situácii.
Hypo Consulting upozorňuje, že banky pri opätovných žiadostiach prihliadajú na zamietnuté žiadosti zaznamenané v úverovom registri. Preto si pripravte vysvetlenie predchádzajúceho rozhodnutia a doložte, čo sa po zamietnutí zmenilo.
Ak bola hypotéka zamietnutá pre nedoplatky alebo omeškania so splátkami, odporúča sa najskôr vyriešiť problém a s ďalšou žiadosťou počkať aspoň 3 mesiace. Po obnovení riadneho splácania iných úverov môže byť potrebné čakať 6 až 18 mesiacov, kým podáte ďalšiu žiadosť o hypotéku. Tieto lehoty pripomínajú, že samotné doplnenie dokumentov nemusí stačiť, ak pretrváva problém v splácaní. Pri rozhodovaní o novom podaní preto zohľadnite, či už možno doložiť vyriešenie nedoplatkov a obnovenie pravidelných splátok.
3. Možnosti po zamietnutí žiadosti
Zamietnutá banková žiadosť neznamená, že máte iba jednu možnosť. Pri faktoringu získate peniaze postúpením faktúr, preto môže vyhovovať firme, ktorá čaká na úhradu odberateľov. Leasing rozloží financovanie konkrétneho vozidla alebo zariadenia do splátok. Nebankové financovanie môže byť ďalšou možnosťou pre podnikateľa, ktorý potrebuje prevádzkový kapitál alebo má krátku históriu podnikania.
Pri porovnávaní ponúk nesledujte iba úrokovú sadzbu. Zistite celkovú sumu na splatenie vrátane poplatkov, dĺžky splácania, zabezpečenia a následkov omeškania. RPMN vyjadruje ročné celkové náklady úveru vrátane úrokov a poplatkov. Pri faktoringu si overte, akú časť faktúry dostanete a aké podmienky platia, ak odberateľ nezaplatí. Pri leasingu porovnajte celkovú cenu financovaného predmetu.
Bonitu a úverovú históriu zlepšujte pravidelným splácaním existujúcich záväzkov a včasným riešením nedoplatkov. Upravte cash flow a vyhnite sa novým záväzkom, ktoré firma nedokáže pokryť. Ak zamietnutie súviselo s nízkymi príjmami alebo krátkou históriou podnikania, jednou z možností môže byť spoludlžník s dostatočným príjmom.
Na Slovensku môžu podnikatelia preveriť aj financovanie Slovenskej záručnej a rozvojovej banky. O jej priamy úver môžu žiadať firmy s podnikateľskou históriou najmenej 24 mesiacov a predkladajú finančné výkazy minimálne za posledné 2 zdaňovacie obdobia. Ide o úverovú možnosť, nie o automatický grant či prísľub štátnej záruky; pri podpore preto rozlišujte medzi úverom, zárukou a nenávratným príspevkom.
Ak banka žiadosť zamietla, najprv vyberte alternatívu podľa účelu financovania. Na preplatenie faktúr zvážte faktoring, na nákup zariadenia leasing a pri inom podnikateľskom výdavku porovnajte úverové ponuky. Pri nebankovom financovaní pre živnostníkov posudzujte celkové náklady, splatnosť aj vplyv splátok na príjmy firmy. Zvoľte takú výšku financovania, ktorú podnik dokáže splácať aj pri oneskorených úhradách od klientov.
4. Ako zistiť presný dôvod zamietnutia žiadosti o firemný úver?
Začnite oznámením o zamietnutí. Zistite, či uvádza konkrétny dôvod, napríklad nedostatočné príjmy, krátku históriu podnikania alebo neúplné doklady. Ak je vysvetlenie všeobecné, požiadajte banku o spresnenie, ktoré údaje alebo podmienky ovplyvnili rozhodnutie. Overte si tiež, či problém súvisel s firmou, požadovanou sumou alebo účelom úveru.
Potom porovnajte údaje v žiadosti s účtovnými výkazmi, daňovým priznaním a výpismi z firemného účtu. Rozdiel v tržbách alebo neaktuálny údaj môže vyvolať otázky aj pri stabilnom hospodárení firmy. Spíšte si, ktoré dokumenty banka použila a aké vysvetlenia požadovala. Ak ste žiadali o úver v pobočke, poznačte si aj pripomienky pracovníka banky.
Ďalším krokom je kontrola úverovej histórie a záväzkov. Overte, či záznamy o splátkach zodpovedajú skutočnosti a či firma nemá neuhradené záväzky, na ktoré ste zabudli. Ak nájdete chybu, kontaktujte inštitúciu, ktorá údaj eviduje, a pripravte si doklad o úhrade alebo oprave. Účtovník vám môže pomôcť rozlíšiť chybu v podkladoch od skutočného problému s cash flow.
Spíšte si slabé miesta a ku každému priraďte konkrétny krok. Pri nízkych príjmoch prepočítajte požadovanú sumu podľa schopnosti splácať. Pri krátkej histórii podnikania doplňte novšie výsledky a prehľad pravidelných príjmov. Ak banka namietala účel úveru, pripravte rozpočet nákupu alebo vysvetlite, ako financovanie podporí podnikanie.
Ak ide o prvé zamietnutie, zistite dôvody, odstráňte slabé miesta a s ďalšou žiadosťou sa vráťte o 6-12 mesiacov. Tento čas využite na zlepšenie výsledkov a prípravu presnejších podkladov. Keď už poznáte dôvod rozhodnutia, prejdite k možnostiam podnikateľského financovania s jasnejším obrazom o potrebnej sume a splátkach.
Hypo Consulting odporúča pred ďalšou žiadosťou zistiť dôvod zamietnutia hypotéky a zvážiť podanie žiadosti v inej banke. Ak zvažujete túto možnosť, najskôr si usporiadajte zistenia z predchádzajúceho posúdenia a pripravte vysvetlenie bodov, ktoré zostali nejasné. Novú žiadosť založte na opravených alebo doplnených podkladoch a jasne uveďte, akú sumu potrebujete a na aký účel. Pred odoslaním skontrolujte, či sa údaje v dokumentoch zhodujú a či viete doložiť svoje vysvetlenia. Vopred si tiež pripravte otázky pre novú banku, aby ste poznali jej požiadavky a vedeli žiadosť správne zostaviť.
Online Pôžičky
Online Pôžičky sprostredkúvajú nebankové financovanie pre podnikateľov a prepájajú žiadateľov s nebankovými subjektmi. Ak banka žiadosť zamietla a poznáte dôvod, zvážte, či vašej situácii zodpovedá Pôžička pre živnostníkov alebo Pôžička pre s.r.o. K dispozícii je aj Pôžička bez daňového priznania a Pôžička ičo.
Pred ďalším krokom si ujasnite potrebnú sumu, účel financovania a splátku, ktorú firma dokáže zvládnuť. Pripravte prehľad príjmov a záväzkov, aby ste vedeli posúdiť vhodný smer financovania. Nebanková možnosť nemusí vyriešiť každý dôvod zamietnutia, najmä ak firma nedokáže bezpečne splácať nový záväzok. Pred rozhodnutím preto zvážte celkové náklady a podmienky.
Ak chcete prediskutovať možnosti financovania svojho podnikania, obráťte sa na Online Pôžičky.
Premeníte ďalší krok na konkrétny plán
Odmietnutie nemusí zastaviť podnikateľský zámer, no ďalšie rozhodnutie by malo vychádzať z reálnych možností firmy. Ak stále zvažujete, čo robiť po zamietnutí žiadosti o firemný úver, vyberte riešenie primerané účelu financovania aj schopnosti splácať. S novou žiadosťou počkajte, kým neuvažujete, čo chcete financovať a akú splátku unesie rozpočet.
Online Pôžičky sprostredkúvajú možnosti financovania pre živnostníkov aj spoločnosti s ručením obmedzeným. Podľa situácie môžete preskúmať Pôžičku pre živnostníkov, Pôžičku pre s.r.o. alebo Pôžičku bez daňového priznania. Pred rozhodnutím si pripravte stručný prehľad príjmov, záväzkov a účelu financovania. Porovnajte podmienky a náklady zobrazené v ponukách a zvážte, či nové financovanie podporí chod firmy alebo ho zbytočne zaťaží.
Ak chcete prebrať možnosti pre svoje podnikanie, spojte sa s Online Pôžičkami. S jasným plánom a realistickým pohľadom na splácanie môžete urobiť ďalší krok s väčšou istotou.
Časté otázky
Aký je prvý krok?
Ak riešite, čo robiť po zamietnutí žiadosti o firemný úver, urobte si z oznámenia banky stručný záznam: dôvod rozhodnutia, chýbajúce vysvetlenie a otázky na doplnenie. Pri rozhovore s bankou si zapisujte konkrétne odpovede. Tak ľahšie zistíte, či sa oplatí doplniť informácie, upraviť zámer alebo zvoliť iný typ financovania.
Prečo banka niekedy neposkytne úver na štart podnikania?
Pri novom podnikaní ešte nemusí byť jasné, ako sa plánovaný zámer zmení na pravidelné príjmy. Banka preto môže požadovať presvedčivý podnikateľský plán a konkrétny opis použitia peňazí. Pri investičnom úvere pre začínajúcich podnikateľov treba doložiť, že peniaze použijete na konkrétny podnikateľský účel. Rozpočet nákupu a očakávaný prínos pomôžu vysvetliť, prečo firma financovanie potrebuje.
Aké sú najčastejšie dôvody zamietnutia firemného úveru na Slovensku?
Častou príčinou je nesúlad medzi účelom žiadosti a typom úveru, o ktorý firma žiada. Napríklad investícia do zariadenia si vyžaduje jasne opísaný podnikateľský zámer, zatiaľ čo krátkodobý výpadok hotovosti potrebuje iný prístup. Rozhodnutie ovplyvňujú aj podmienky konkrétneho poskytovateľa, preto môže byť rovnaký podnikateľský zámer pri jednotlivých úverových produktoch posúdený odlišne.
Pridaj komentár