
Bonitu firmy pred žiadosťou o úver môžete podporiť prehľadným hospodárením a realistickým plánom splácania. Ak riešite, ako zlepšiť bonitu firmy pred žiadosťou o úver, najskôr si zostavte jasný obraz o jej finančnej kondícii. Ukážte súvis medzi príjmami, výdavkami a plánovaným financovaním. Finančná rezerva a vlastné zdroje môžu zároveň pomôcť vysvetliť, z čoho bude podnikanie čerpať.
Pred podaním žiadosti je užitočné vedieť, ako poskytovateľ posudzuje údaje o firme. Bonita pomáha vyhodnotiť, či plánovaný úver zodpovedá možnostiam podnikania a aké podmienky môžu byť primerané. Nestačí pripraviť dokumenty na poslednú chvíľu. Premyslite si účel financovania, jeho prínos pre firmu a vplyv na ďalšie podnikateľské plány. V nasledujúcich častiach sa dozviete, ktoré finančné informácie vstupujú do posúdenia, prečo záleží na stabilite príjmov a ako pripraviť žiadosť s lepším prehľadom. Získate praktické východiská na rozhodnutie, ktoré zohľadní potreby firmy aj jej schopnosť zvládnuť nové splátky.
Kľúčové poznatky
- Pred podaním žiadosti si prejdite príjmy, pravidelné výdavky aj záväzky, ktoré môžu ovplyvniť priestor na splátku.
- Včasné splácanie a prehľadná úverová história pomáhajú vytvoriť dôveryhodnejší obraz o firme.
- Udržujte finančnú rezervu a pripravte si prehľad vlastných zdrojov, aby ste lepšie ukázali finančné zázemie podnikania.
- Porovnajte bankové a nebankové možnosti podľa podmienok, nákladov a spôsobu posudzovania vašej firmy.
1. Ovplyvňuje bonita klienta iba niektoré úvery?
Nie. Na Slovensku banky posudzujú bonitu pri všetkých typoch úverov vrátane hypoték a spotrebiteľských úverov. Pri firemnom financovaní sledujú, či príjmy a finančné zázemie firmy umožnia pravidelné splácanie. Dobrá bonita je preto dôležitá aj pri podnikateľskom úvere, nielen pri žiadosti o hypotéku.
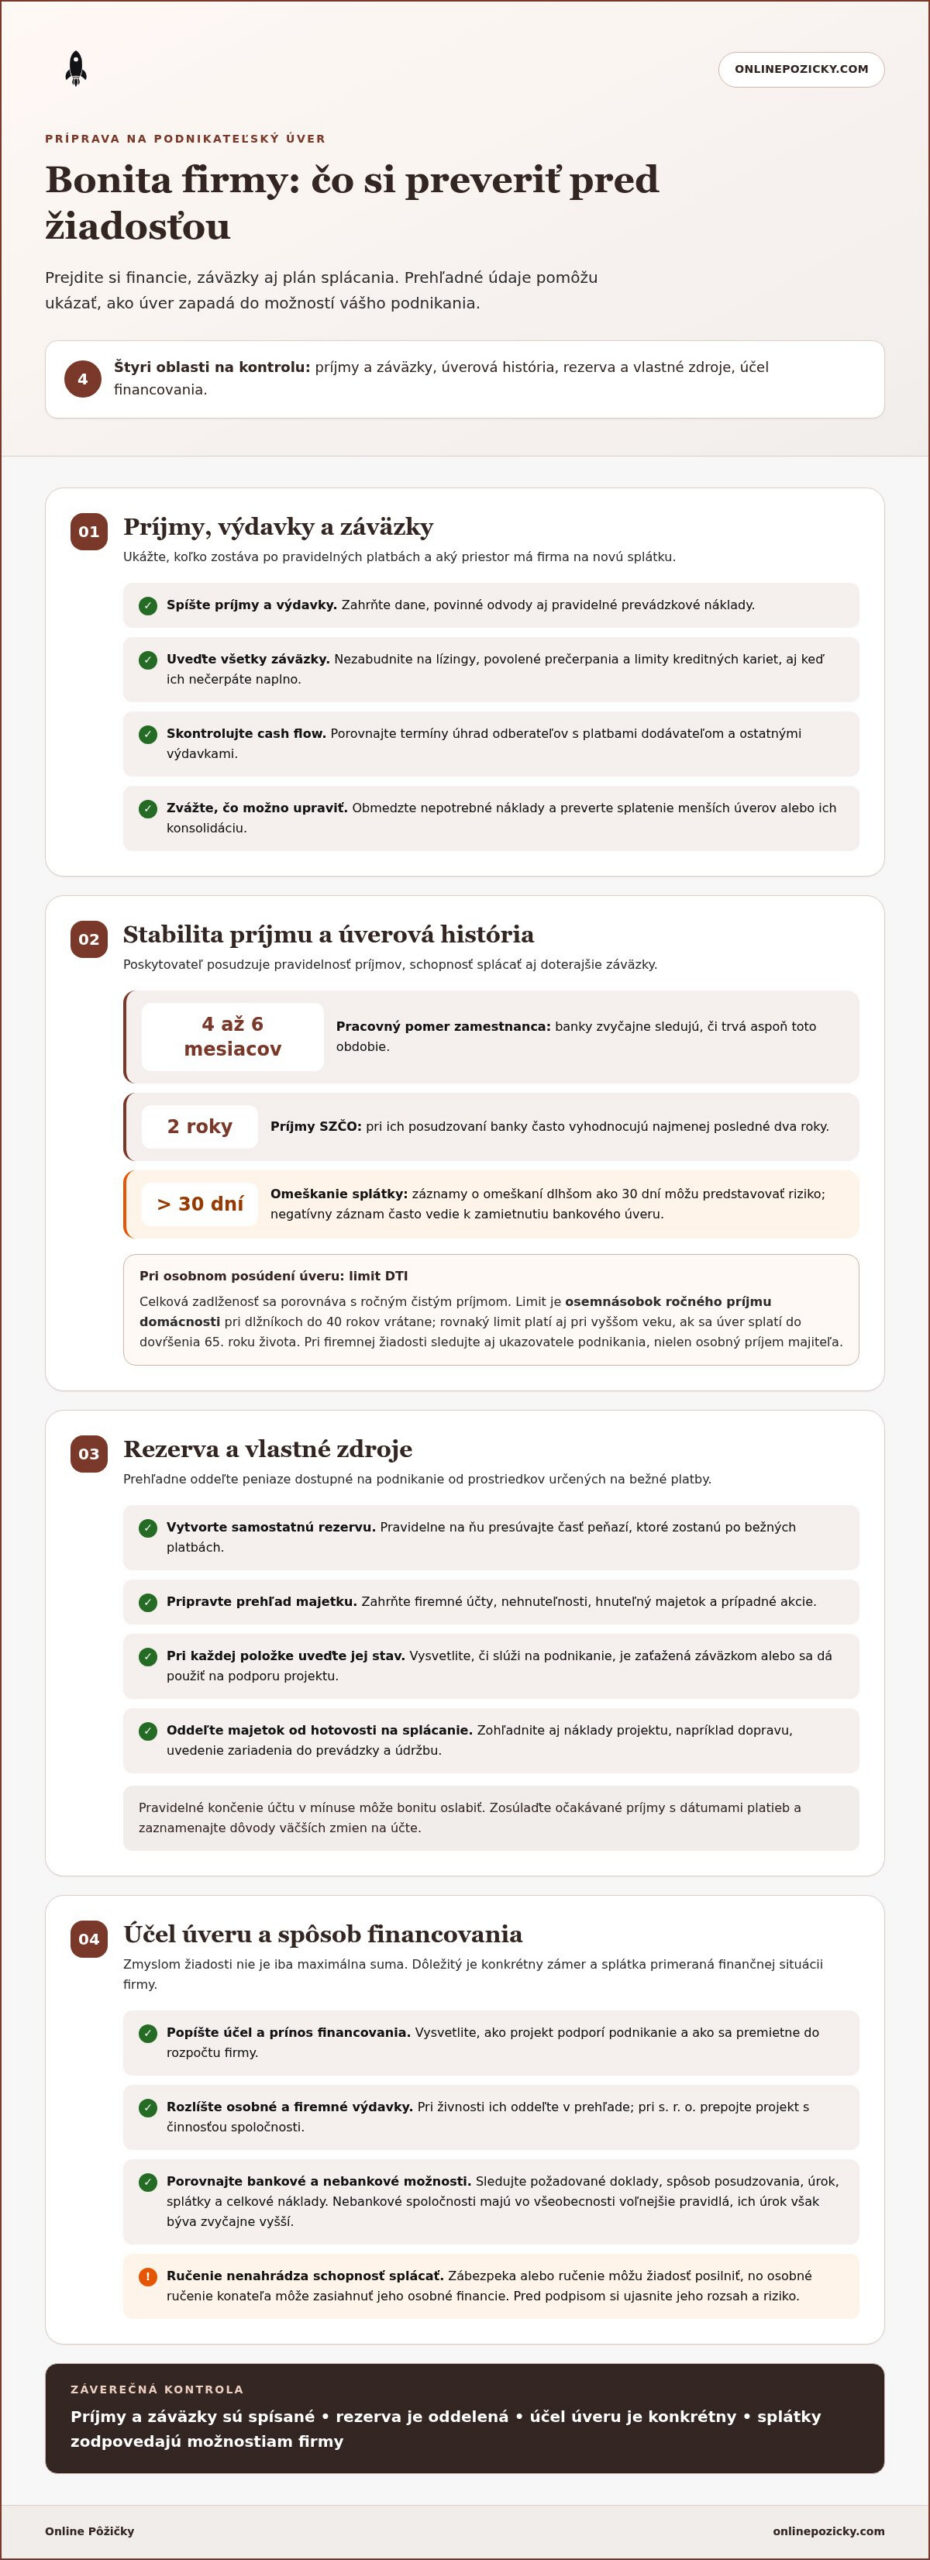
Pri výpočte DTI sa celková zadlženosť porovnáva s ročným čistým príjmom. Pri dlžníkoch do 40 rokov vrátane je limit na Slovensku osemnásobok ročného príjmu domácnosti. Rovnaký limit platí aj pre dlžníkov nad 41 rokov, ak úver splatia do dovŕšenia 65. roku života. Pri firemnej žiadosti však sledujte aj ukazovatele podnikania, nie iba osobný príjem majiteľa.
Banky posudzujú výšku a pravidelnosť príjmov, výdavky aj existujúce záväzky. Do výpočtu môžu zahrnúť lízingy, povolené prečerpania a limity kreditných kariet, aj keď ich nevyužívate naplno. Disponibilný príjem je suma, ktorá zostane po daniach a povinných odvodoch. Z nej možno splácať úver až po úhrade pravidelných výdavkov.
Načasujte žiadosť na obdobie stabilného príjmu. Pri zamestnancovi banky zvyčajne sledujú pracovný pomer trvajúci aspoň 4 až 6 mesiacov. Pri príjmoch SZČO často vyhodnocujú najmenej posledné dva roky. Priznávanie príjmov a riadne platenie daní a odvodov pomáhajú preukázať finančnú situáciu.
Banky a nebankové spoločnosti môžu bonitu posudzovať odlišne. Nebankové spoločnosti majú vo všeobecnosti voľnejšie pravidlá než banky, ich úrok však býva zvyčajne vyšší. Porovnajte preto nielen požadované doklady, ale aj celkové náklady a spôsob splácania.
Ak chcete zlepšiť cash flow, porovnajte termíny úhrad odberateľov s platbami dodávateľom a pravidelnými výdavkami. Obmedzte nepotrebné náklady a splaťte menšie úvery alebo zvážte ich konsolidáciu. Pred žiadosťou si spíšte všetky záväzky vrátane kreditných limitov a povolených prečerpaní. Vyšší disponibilný zostatok vytvára väčší priestor na splátky.
Zábezpeka alebo ručenie môžu posilniť žiadosť, nenahrádzajú však príjem ani schopnosť splácať. Osobné ručenie konateľa zároveň môže zasiahnuť jeho osobné financie. Pred podpisom si preto ujasnite, čo ručenie zahŕňa a aké riziko prináša.
2. Na čo slúži banke údaj o bonite klienta?
Banka využíva bonitu na odhad rizika a posúdenie žiadosti. Výsledok ovplyvňuje, či úver schváli, akú sumu ponúkne a aké podmienky splácania nastaví. Nižšie hodnotenie nemusí automaticky znamenať zamietnutie. Poskytovateľ môže upraviť požadovanú sumu tak, aby lepšie zodpovedala finančnej situácii žiadateľa.
Pri plánovaní sa nesústreďte iba na maximálnu dostupnú sumu. Vypočítajte si, aký prínos má financovanie priniesť a ako sa premietne do rozpočtu firmy. Ak má úver pokryť nákup vybavenia, započítajte aj súvisiace prevádzkové náklady. Žiadosť tak bude vychádzať z konkrétneho podnikateľského zámeru, nie z odhadu bez jasného účelu.
Pri úvere na bývanie vstupuje do posúdenia aj vek žiadateľa a plánovaná splatnosť. Banky zvyčajne poskytujú úvery od 18 rokov, hoci stabilný príjem môže v praxi súvisieť s hranicou 21 až 23 rokov. Horná hranica splatenia býva zvyčajne 65 až 70 rokov. Tieto kritériá sa týkajú žiadateľa, preto sa pri firemnom úvere zamerajte najmä na podmienky konkrétneho financovania.
Ak podnikáte ako živnostník, oddeľte v predkladanom prehľade osobné a firemné výdavky. Pri s. r. o. vysvetlite, ako financovaný projekt podporí činnosť spoločnosti. Takéto rozlíšenie pomáha zrozumiteľne predstaviť účel žiadosti a súvis medzi financovaním a podnikaním. Ak je žiadateľov alebo ručiteľov viac, posudzuje sa aj ich bonita.
Pred výberom financovania porovnajte nielen požadované doklady, ale aj úrokovú sadzbu, splátky a ďalšie náklady uvedené v ponuke. Online porovnanie podnikateľského financovania vám môže pomôcť zorientovať sa v dostupných možnostiach a posúdiť, ktorá ponuka lepšie zodpovedá účelu úveru aj finančnému plánu firmy.
Negatívny záznam v úverovom registri môže vzniknúť pre omeškanie alebo vynechanie splátky a často vedie k zamietnutiu bankového úveru. Záznamy o omeškaní splátok dlhšom ako 30 dní môžu byť rizikom.
3. Finančná rezerva a vlastné zdroje
Finančná rezerva ukazuje, že firma má zdroje aj na nečakané výdavky. Založte si samostatný účet a pravidelne naň presúvajte časť peňazí, ktoré zostanú po bežných platbách. Rezervu oddeľte od prostriedkov určených na mzdy, nájom a dodávateľské faktúry. Pri príprave žiadosti tak ľahšie vysvetlíte, ktoré peniaze sú skutočne dostupné.
Začnite jednoduchým prehľadom peňažných tokov. Zaznamenajte očakávané úhrady od odberateľov, splatné faktúry a pravidelné prevádzkové náklady. Všímajte si obdobia, keď výdavky prevyšujú príjmy. Ak sa to opakuje, upravte plán nákupov alebo termíny platieb a určte, akú časť príjmov môžete odložiť bez ohrozenia prevádzky.
Pri hodnotení finančného zázemia môžu zavážiť aj vlastné zdroje a majetok. Spíšte firemné účty, nehnuteľnosti, hnuteľný majetok a prípadné akcie. Pri každej položke uveďte, či slúži na podnikanie, je zaťažená iným záväzkom alebo sa dá použiť na podporu projektu. Takýto prehľad pomáha odlíšiť majetok od hotovosti dostupnej na splácanie.
Snažte sa predísť tomu, aby účet pravidelne končil v mínuse. Čerpanie vlastných financií nad dostupný zostatok môže bonitu oslabiť, preto vopred zosúlaďte očakávané príjmy s dátumami platieb. Ak sa úhrada odberateľa oneskorí, upravte výdavky, ktoré možno odložiť, namiesto čerpania ďalších zdrojov. Zaznamenávajte aj dôvody väčších zmien na účte, aby ste vedeli vysvetliť ich súvis s podnikaním.
Pred žiadosťou pripravte stručný súhrn rezervy, vlastných zdrojov a majetku. Porovnajte ho s účelom financovania a plánovanými výdavkami projektu. Ak firma kupuje zariadenie, oddeľte jeho cenu od nákladov na dopravu, uvedenie do prevádzky a následnú údržbu. Tak zistíte, koľko vlastných peňazí zostane na chod firmy po uskutočnení investície.
4. Posudzovanie bonity pri žiadosti o úver
Poskytovateľ hodnotí, či firma dokáže splácať úver z príjmov a dostupných financií. Každá banka má vlastné pravidlá, preto sa výsledok posúdenia môže líšiť. Zohľadňuje typ podnikania, vývoj príjmov, záväzky a platobnú disciplínu. Pripravte si preto prehľad aktuálneho hospodárenia aj jeho vývoja.
K žiadosti si pripravte účtovné výkazy, daňové priznanie a výpisy z podnikateľského účtu. Priložte aj prehľad existujúcich úverov, lízingov a ďalších pravidelných záväzkov. Tieto doklady pomáhajú vysvetliť, odkiaľ príjmy prichádzajú a kam odchádzajú. Ak sa výsledky medzi obdobiami líšia, pripravte stručné a vecné vysvetlenie.
Úverová história zahŕňa existujúce aj ukončené záväzky a spôsob ich splácania. Banky a nebankové spoločnosti môžu kontrolovať záznamy v SRBI, NRKI alebo Centrálnom registri úverov Národnej banky Slovenska. Omeškania môžu oslabiť žiadosť, zatiaľ čo pozitívne skúsenosti firmy s predchádzajúcimi bankovými úvermi môžu ďalšiu žiadosť podporiť, podľa Národnej banky Slovenska. Pred podaním žiadosti si preto prejdite platobnú disciplínu firmy.
Posudzovanie sa môže týkať aj konateľa, ručiteľa alebo spolužiadateľa. Ak o úver žiada viac účastníkov, banka hodnotí bonitu každého z nich. Pri osobnom príjme môžu zavážiť pracovné zaradenie, typ pracovného úväzku či dĺžka zamestnania. Sociálne a rodinné okolnosti, napríklad vyživovacia povinnosť, môžu ovplyvniť výšku disponibilných financií.
Ak potrebujete financovanie a nemáte k dispozícii daňové priznanie, preskúmajte pôžičku bez daňového priznania. Pred podaním žiadosti si pripravte bankové výpisy a prehľad cash flow. Tak viete doložiť príjmy a lepšie vysvetliť finančný pohyb firmy.
Bonita klienta vyjadruje, ako banka hodnotí jeho ochotu a schopnosť pravidelne splácať úver. Nejde teda iba o súčet príjmov a výdavkov. Výsledok môže ovplyvniť aj stabilita pracovnej situácie žiadateľa. Pri posudzovaní banky zohľadňujú typ zamestnania, druh pracovného úväzku a miesto výkonu práce. Banka môže skúmať aj to, či je žiadateľ vo výpovednej lehote alebo v skúšobnej dobe. Tieto okolnosti preto uveďte pravdivo a pripravte sa ich vysvetliť, ak sa na ne banka opýta.
Do celkového obrazu môže vstúpiť vek, vzdelanie, rodinný stav, počet detí aj bývanie žiadateľa. Banka zohľadňuje aj výšku mesačných záväzkov vrátane vyživovacej povinnosti, preto ich uveďte úplne a bez zamlčania. Jednotlivé banky posudzujú bonitu odlišne, takže rovnaké údaje nemusia viesť k rovnakému rozhodnutiu. Bonita ovplyvňuje výšku schváleného úveru aj jeho podmienky. Pri plánovaní žiadosti zvážte, či požadované financovanie a splácanie zodpovedajú možnostiam žiadateľa.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a firmy, ktoré hľadajú zdroje na podnikanie. Ak po zhodnotení bonity potrebujete financovať prevádzku alebo rozvoj, môžete preskúmať Pôžičku pre živnostníkov alebo Pôžičku pre s.r.o. Dostupná je aj Pôžička bez daňového priznania a Pôžička ičo.
Pred žiadosťou si pripravte prehľad príjmov, pravidelných výdavkov a existujúcich splátok. Ujasnite si, na čo peniaze použijete a z akých príjmov budete úver splácať. Tak ľahšie posúdite, či požadovaná suma zodpovedá možnostiam podnikania. Pred rozhodnutím porovnajte ponuky, podmienky a náklady.
Ak chcete preskúmať možnosti financovania pre svoje podnikanie, navštívte onlinepozicky.com.
Pripravte si ďalší krok s rozvahou
Pred rozhodnutím si ujasnite, ako zlepšiť bonitu firmy pred žiadosťou o úver tak, aby plánované financovanie podporilo konkrétny podnikateľský cieľ. Určte, na čo peniaze využijete, aký prínos od nich očakávate a z akých zdrojov budete splácať. Tak si nastavíte realistický rámec a nebudete úver posudzovať iba podľa dostupnej sumy.
Ak hľadáte podnikateľské financovanie, Online Pôžičky sprostredkúvajú Pôžičku pre živnostníkov, Pôžičku pre s.r.o. aj Pôžičku bez daňového priznania. Zvoľte ďalší krok podľa právnej formy firmy a dokladov, ktorými viete doložiť jej finančnú situáciu. Pred podaním žiadosti si prečítajte podmienky a zvážte, či splácanie zodpovedá vašim plánom.
Ak chcete preskúmať možnosti financovania pre svoje podnikanie, kontaktujte Online Pôžičky. Každý premyslený krok vám pomôže pripraviť sa na zodpovedné rozhodnutie.
Často kladené otázky o bonite firmy
Ako môže klient zvýšiť svoju bonitu?
Bonitu firmy môžete podporiť preukázaním stabilného podnikania a zodpovedného finančného riadenia. Priebežne sledujte ziskovosť jednotlivých zákaziek a včas riešte faktúry po splatnosti. Ak príjem kolíše podľa sezóny, pripravte stručný prehľad dôvodov a nadväzujúcich objednávok. Tak poskytovateľovi predstavíte podnikanie v súvislostiach, nielen ako súbor izolovaných čísel.
Bonita klienta: Ako ju banky posudzujú a čo spraviť, aby bola vyššia?
Banky posudzujú schopnosť žiadateľa splácať podľa príjmov, výdavkov, záväzkov a úverovej disciplíny. Pri nepravidelných tržbách vysvetlite ich sezónnosť a doložte nadväzujúce zákazky alebo zmluvy. Pred žiadosťou zosúlaďte údaje v účtovníctve s pohybmi na účte. Ak sa čísla líšia, pripravte vysvetlenie, aby poskytovateľ vedel správne posúdiť finančnú situáciu firmy.
Ovplyvňuje bonita klienta iba niektoré úvery?
Nie, bonita sa posudzuje pri rôznych druhoch úverov, hoci konkrétne kritériá sa môžu líšiť. Pri financovaní podnikania sa pozornosť sústreďuje na finančnú situáciu firmy, pri osobnom úvere na príjmy a záväzky žiadateľa. Pri úvere zabezpečenom majetkom môže zavážiť aj jeho hodnota. Pred výberom preto určte, kto bude dlžníkom a na aký účel peniaze použijete.
Čo to je bonita?
Bonita vyjadruje, ako poskytovateľ úveru hodnotí schopnosť žiadateľa splácať nový záväzok. Nejde iba o to, koľko firma zarobí. Dôležité je aj to, či jej po úhrade nákladov zostávajú peniaze na splátky a či si riadne plní záväzky. Pri firme preto sledujte hospodársky výsledok spolu so skutočným pohybom peňazí na účte.
Ako na to v praxi?
Začnite tým, že určíte účel financovania a sumu potrebnú na jeho dosiahnutie. Potom si pripravte výhľad príjmov a výdavkov na obdobie splácania. Otestujte aj opatrnejší scenár, napríklad oneskorenú úhradu odberateľa alebo slabší mesiac. Ak by splátka ohrozila bežnú prevádzku, upravte plánovaný výdavok alebo zvážte nižšiu sumu financovania.
Na čo slúži banke údaj o bonite klienta?
Banka podľa bonity vyhodnocuje riziko nesplácania a rozhoduje o schválení, výške aj podmienkach úveru. Bonita pomáha odhadnúť, či požadované financovanie zodpovedá finančným možnostiam žiadateľa. Pre firmu je užitočné vnímať posúdenie aj ako kontrolu vlastného plánu: porovnajte predpokladanú splátku s peniazmi, ktoré podniku zostanú po bežných platbách.
Frequently Asked Questions
Ako dlho musí firma vykazovať zisk alebo stabilné tržby, aby získala úver?
Pri príjmoch SZČO poskytovatelia často vyhodnocujú najmenej posledné dva roky. Posudzujú pravidelnosť a vývoj príjmov, nielen samotný zisk.
Ako ovplyvňujú nedoplatky voči Sociálnej poisťovni, zdravotným poisťovniam a daňovému úradu bonitu firmy?
Riadne platenie daní a odvodov pomáha preukázať finančnú situáciu firmy. Pred žiadosťou si pripravte prehľad hospodárenia a záväzkov.
Pridaj komentár