
Zamietnutie bankou nemusí znamenať, že vaša firma nemá šancu získať financovanie. Môže byť signálom, že treba lepšie pochopiť dôvod odmietnutia a zvoliť vhodnejší postup. Ak riešite, ako získať kapitál pre firmu keď banka povie nie, nezačínajte ďalšou žiadosťou naslepo. Najskôr si zistite, či banke prekážala krátka podnikateľská história, nízky obrat, zisk alebo iný faktor.
Je pochopiteľné, že po odmietnutí nechcete znovu strácať čas ani riskovať ďalšie nie. Zároveň môže čakanie na financovanie ohroziť nákup zásob, úhradu faktúr či plánovanú investíciu. Preto porovnajte možnosti podľa účelu, podmienok a toho, čo váš cash flow unesie. Rýchle vybavenie samo osebe nestačí. Dôležité je rozumieť aj celkovým nákladom a splácaniu.
V článku sa dozviete, ako vyhodnotiť zamietnutie, pripraviť si ďalší krok a porovnať bankové a nebankové financovanie. Pozrieme sa na rozdiel medzi prevádzkovým a investičným kapitálom aj na to, ako posúdiť ponuku zodpovedne. Online Pôžičky prepájajú podnikateľov s externými veriteľmi a umožňujú porovnať podmienky, schválenie však nezaručujú.
Kľúčové Poznatky
- Zamietnutie jednej bankovej žiadosti samo osebe neurčuje výsledok ďalšieho posúdenia. Najskôr zistite dôvod odmietnutia.
- Pripravte si prehľad príjmov, výdavkov, záväzkov a očakávaných platieb. Pomôže vám odhadnúť, akú splátku firma zvládne.
- Pri rozhodovaní, ako získať kapitál pre firmu keď banka povie nie, porovnajte možnosti podľa účelu, časového horizontu a vplyvu na cash flow.
- Ujasnite si, na čo kapitál potrebujete a ako jeho využitie podporí chod firmy.
- Porovnávacie tabuľky vám pomôžu zorientovať sa v podmienkach, úrokových sadzbách a možnostiach splácania úverových ponúk.
Banka zamietla financovanie firmy: Čo zamietnutie znamená a čo urobiť ako prvé
Keď firma potrebuje peniaze na faktúry, zásoby alebo investíciu, zamietnutie úveru môže narušiť celý plán. Ďalšiu žiadosť však nepodávajte automaticky. Najprv zistite, čo konkrétne banka vyhodnotila ako prekážku. Potom sa rozhodnite, či treba doplniť informácie, upraviť plán alebo hľadať iný typ financovania. Tento postup vám pomôže vyhnúť sa opakovaniu rovnakých chýb, no nezaručuje schválenie ďalšej žiadosti.
Zamietnutie jednej žiadosti nie je automatickým posúdením všetkých možností. Výsledok závisí od údajov o vašej firme, požadovaného produktu a spôsobu, akým sa posudzuje schopnosť splácať. Oddeľte preto dve otázky: spĺňa firma podmienky konkrétneho financovania a je daný produkt vhodný na zamýšľaný účel? Nevyhovujúce podmienky jedného úveru nemusia znamenať, že rovnaký záver platí pre každý ďalší postup.
Ak zisťujete, ako získať kapitál pre firmu keď banka povie nie, začnite faktami, nie domnienkami. Pri úvahách o alternatívnom financovaní najprv pomenujte potrebu firmy a zistite, či problém spočíva v žiadosti, podkladoch alebo v reálnej schopnosti splácať.
Ako si ujasniť dôvod zamietnutia úveru
Vráťte sa k žiadosti a skontrolujte, či ste zrozumiteľne opísali účel financovania, očakávané príjmy aj pravidelné výdavky. Overte, či ste dodali všetky požadované doklady a či údaje v nich zodpovedajú informáciám v žiadosti. Neúplný podklad je iný problém než situácia, keď dostupné príjmy nestačia na plánované splátky.
Ak dôvod rozhodnutia nie je jasný, požiadajte banku o vysvetlenie. Zistite, či prekážkou boli chýbajúce dokumenty, spôsob výpočtu príjmov, požadovaná výška financovania alebo jeho účel. Odpoveď si zapíšte a porovnajte ju s vlastnými číslami. Tak zistíte, či môžete nedostatok napraviť, alebo či je vhodnejšie hľadať riešenie určené na iný účel.
Kedy najprv upraviť plán namiesto podania novej žiadosti
Nová žiadosť nemusí byť najlepší prvý krok, ak sa nič podstatné nezmení. Určte, akú časť plánovaných výdavkov potrebujete pokryť teraz a čo môže počkať. Potom porovnajte očakávané splátky s príjmami, pravidelnými nákladmi a záväzkami firmy. Pri odhade príjmov buďte opatrní a nespoliehajte sa na platby, ktoré ešte nemáte potvrdené.
- Rozdeľte plánovanú investíciu na nevyhnutnú a odložiteľnú časť.
- Posúďte, či odklad neohrozí prevádzku alebo schopnosť plniť záväzky.
- Ak upravíte požadované financovanie, aktualizujte aj plán splácania a vysvetlenie jeho účelu.
Ak firma zvládne menší alebo neskorší výdavok bez prevádzkových problémov, upravený plán môže byť rozumnejší než opakovať rovnakú žiadosť. Ak však potreba zostáva naliehavá, najprv si vyjasnite dôvod zamietnutia a pripravte presnejšie podklady. Získate tak pevnejší základ na porovnanie ďalších možností bez toho, aby ste vopred predpokladali výsledok.
Priprav firmu na ďalšie posúdenie: údaje, doklady a plán splácania
Pred ďalším posúdením si pripravte prehľad o tom, ako firma zarába, aké má záväzky a kedy jej prichádzajú platby. Samotný obrat nestačí. Uveďte aj pravidelné výdavky, existujúce splátky a očakávané úhrady od odberateľov. Pridajte stručné vysvetlenie, na čo kapitál použijete a ako má podporiť prevádzku. Môže ísť napríklad o preklenutie času medzi nákupom zásob a inkasom tržieb.
Bonita znamená posúdenie schopnosti firmy splácať financovanie na základe jej finančných údajov. Prístup k bonite označuje spôsob, akým veriteľ tieto údaje vyhodnocuje. Poskytovatelia sa môžu líšiť v tom, aké informácie zohľadňujú, no žiadny spôsob posudzovania sám osebe nezaručuje schválenie. Údaje preto pripravte pravdivo a vysvetlite aj výkyvy, ktoré môžu ovplyvniť hospodárenie.
- Príjmy a predpokladané platby vrátane očakávaných termínov úhrady.
- Pravidelné výdavky, záväzky a už existujúce splátky.
- Účel kapitálu a jeho konkrétny prínos pre fungovanie firmy.
- Plán splácania, ktorý počíta aj s menej priaznivým obdobím.
Čo si pripraviť pred ďalšou online žiadosťou
V krátkosti opíšte, čomu sa firma venuje, ako dlho podniká a akú potrebu má financovanie pokryť. Podľa požiadaviek veriteľa pripravte podklady o príjmoch a podnikateľskej aktivite, napríklad dostupné účtovné údaje alebo výpisy. Pri pôžičke bez daňového priznania nepredpokladajte, že netreba doložiť nič. Veriteľ môže posudzovať iné podklady a určuje si, ktoré informácie potrebuje na vyhodnotenie žiadosti.
Skontrolujte, či sa údaje v jednotlivých dokumentoch zhodujú. Ak príjmy kolíšu, stručne uveďte dôvod, napríklad sezónnosť alebo oneskorené platby odberateľov. Jasné vysvetlenie pomôže správne pochopiť čísla a znižuje riziko, že neúplný obraz firmy skreslí posúdenie.
Ako overiť, či splátky unesie firemný cash flow
Rozpíšte očakávané príjmy a výdavky podľa obdobia, v ktorom sa skutočne uhrádzajú. Firma môže mať vystavené faktúry, no peniaze z nich nemusia prísť pred splatnosťou nájmu, miezd či záväzkov voči dodávateľom. Zohľadnite preto oneskorené úhrady a sezónne výkyvy. Doba obratu hotovosti, teda čas medzi výdavkom na nákup a príjmom z predaja, vám pomôže odhadnúť, kedy bude hotovosť opäť k dispozícii.
Cash flow monitoring je pravidelné sledovanie príjmov a výdavkov. Zaznamenávajte plánované aj skutočné platby a porovnávajte ich s termínmi splátok. Ak po zaplatení bežných nákladov nezostáva dostatočná rezerva, upravte výšku alebo načasovanie financovania ešte pred podaním žiadosti. Keď máte prehľad pripravený, môžete si porovnať možnosti financovania firmy a posúdiť ich podľa podmienok a plánovaného cash flow.
Porovnaj možnosti kapitálu pre firmu po zamietnutí bankou
Po zamietnutí bankou nemusí byť ďalší úver jedinou cestou. Porovnajte zdroje podľa toho, na čo peniaze potrebujete, kedy ich potrebujete a ako ovplyvnia cash flow firmy. Vlastné zdroje môžete použiť bez nového splácania, no ich použitím znížite rezervu na bežnú prevádzku. Odloženie investície zachová hotovosť, ale môže spomaliť plánovaný rozvoj. Pred rozhodnutím zvážte dôsledky pre každodenné fungovanie aj ďalšie obdobia.
Kedy zvážiť inú formu financovania než úver
Ak potrebujete konkrétne zariadenie alebo vozidlo, preskúmajte lízing. Je naviazaný na predmet financovania, preto porovnajte jeho podmienky s kúpou z vlastných zdrojov či úverom. Pri rozvojovom zámere sa môžete pozrieť aj na dostupné programy podpory. Každý má vlastné podmienky a časový priebeh, preto zvážte, či zodpovedá účelu projektu a vášmu termínu.
Pri krátkodobom výpadku príjmov najprv zistite, či sa očakávané platby obnovia v čase, ktorý umožní splatiť nové financovanie. Riešenie, ktoré preklenie aktuálny nedostatok, môže zvýšiť tlak na cash flow v ďalších obdobiach. Odhadnite preto nielen okamžitý prínos, ale aj budúce záväzky.
Vlastné zdroje: Vhodné na výdavok, ktorý firma dokáže pokryť bez ohrozenia rezervy. Vplyv na cash flow je okamžitý, nové splátky nevznikajú.
Odloženie investície: Môže pomôcť, ak nákup nie je naliehavý. Zachová hotovosť teraz, no posunie očakávaný prínos investície.
Lízing: Môže sa hodiť pri zariadení alebo inom financovanom predmete. Rozloží platby v čase, pričom podmienky závisia od konkrétnej ponuky.
Program podpory: Môže zodpovedať vybraným rozvojovým zámerom. Počítajte s vlastnými pravidlami a časovým harmonogramom programu.
Úverová ponuka: Môže pokryť prevádzkovú potrebu alebo investíciu. Porovnajte splácanie s príjmami a termínmi, keď firma očakáva hotovosť.
Ako porovnávať bankové a nebankové financovanie
Bankové a nebankové financovanie neposudzujte podľa jednoduchého pravidla, že jedno je vždy výhodnejšie alebo dostupnejšie. Požadované podklady aj prístup k bonite sa môžu líšiť podľa veriteľa a konkrétnej ponuky. Porovnajte zobrazené úrokové sadzby, splátky, dobu splácania a ostatné uvedené podmienky. Sledujte aj RPMN, teda celkovú nákladovosť úveru vrátane úrokov a poplatkov. Nevyberajte iba podľa rýchlosti vybavenia. Dôležité je, či splátky zodpovedajú príjmom firmy počas celého obdobia.
Ak chcete zistiť, ako získať kapitál pre firmu keď banka povie nie, porovnajte dostupné ponuky podľa účelu a schopnosti splácať. Jednoduché online porovnanie ponúk zobrazuje podmienky, úrokové sadzby a možnosti splácania od externých veriteľov. Pomôže vám zorientovať sa v možnostiach, nie však predpovedať výsledok posúdenia.
Postupujte krok za krokom: vyberte riešenie podľa účelu a cash flow
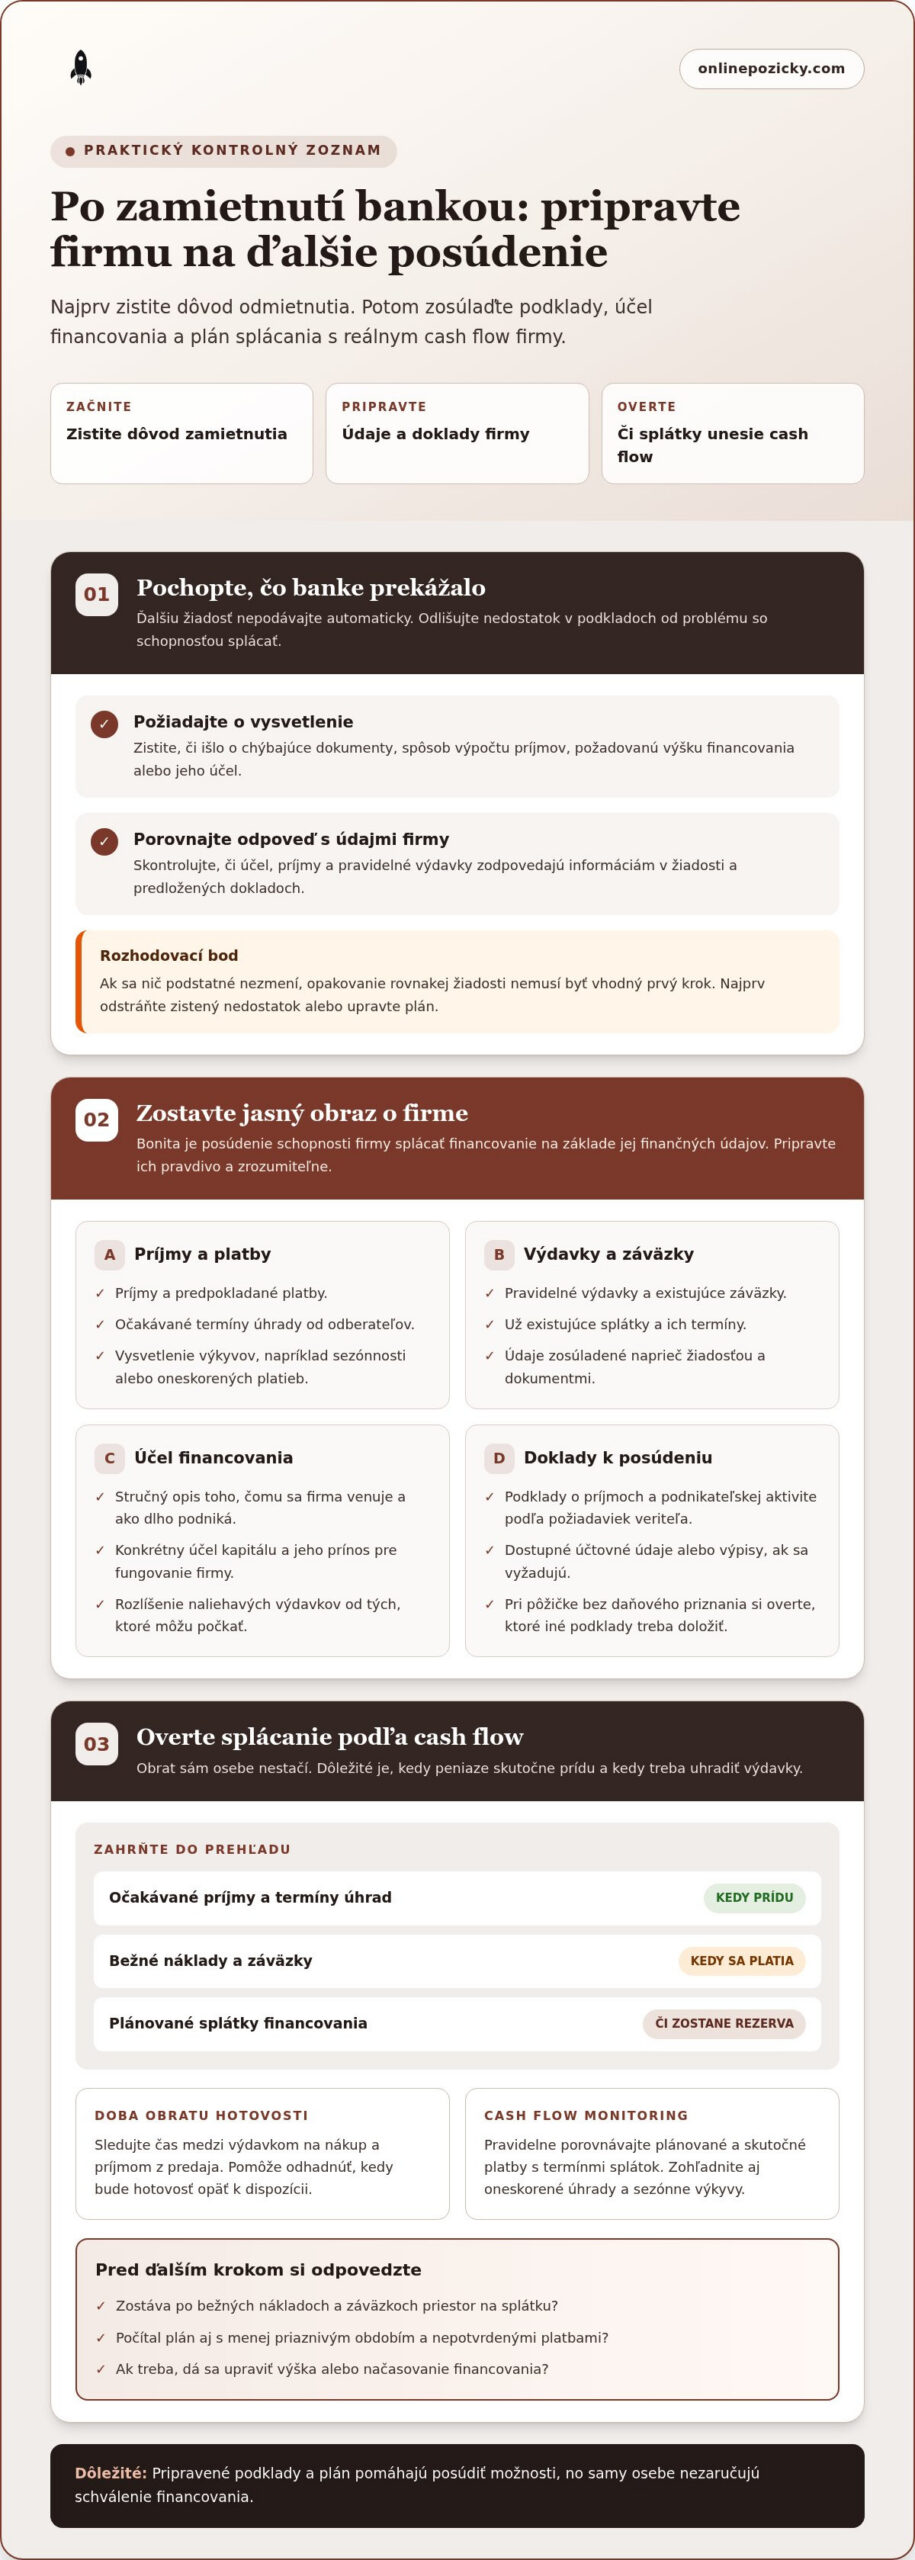
Keď poznáte finančnú situáciu firmy, premeňte ju na konkrétny rozhodovací postup. Tak ľahšie zistíte, ako získať kapitál pre firmu keď banka povie nie, bez rozhodovania iba podľa naliehavosti alebo výšky splátky. Každý ďalší krok má preveriť, či riešenie pokrýva skutočnú potrebu a či ho firma dokáže zvládnuť aj po jeho získaní.
- Určte účel a naliehavosť. Rozlíšte, či potrebujete pokryť každodenné prevádzkové výdavky, časový nesúlad medzi úhradami a príjmami alebo dlhodobejšiu investíciu. Stanovte, dokedy kapitál potrebujete a čo sa stane, ak výdavok odložíte.
- Stanovte bezpečnú splátku. Vychádzajte z príjmov, pravidelných výdavkov a existujúcich záväzkov. Zohľadnite aj dobu obratu hotovosti, teda obdobie medzi výdavkom na nákup a príjmom z predaja. Neplánujte splácanie len podľa najlepšieho možného scenára.
- Porovnajte ponuky a podmienky. Skontrolujte celkové náklady vrátane RPMN, rozpis splátok a dobu splácania. Všímajte si požiadavky na doklady aj možnosti úpravy splátok. Ak niektorá podmienka nie je zrozumiteľná, objasnite si ju pred rozhodnutím.
- Vyberte zvládnuteľné riešenie. Zvoľte možnosť, pri ktorej zostane firme priestor na bežné náklady a záväzky. Ak by splátky fungovali len pri optimistickom odhade príjmov, upravte plán alebo zvážte inú cestu.
Ako zosúladiť financovanie s prevádzkovým kapitálom
Prevádzkový kapitál sú zdroje, ktorými firma hradí každodenné výdavky, napríklad nákup zásob či úhrady dodávateľom. Ak potrebujete preklenúť oneskorenú platbu od odberateľa, riešite časový nesúlad medzi výdavkom a príjmom. Dlhodobá investícia má iný účel a jej prínos aj splácanie treba posudzovať v dlhšom horizonte. Pravidelný cash flow monitoring pred čerpaním aj počas splácania vám pomôže včas zachytiť tlak na hotovosť.
Čo skontrolovať v porovnaní pred prijatím ponuky
Prečítajte si celý rozpis splácania a porovnajte celkové náklady, nielen výšku jednej splátky. Overte si požadované doklady, podmienky čerpania a to, či sa splátky dajú prispôsobiť možnostiam firmy. Pri širšom rozhodovaní vám sprievodca pôžičkou pre podnikateľa pomôže zorientovať sa v možnostiach financovania. Ak chcete porovnať úverové ponuky podľa zobrazených podmienok a splácania, využite online porovnanie ponúk. Porovnanie vám poskytne prehľad, nie prísľub schválenia.
Online porovnanie financovania: Ako pokračovať po zamietnutí bankou
Keď máte jasný účel financovania a viete, aké splácanie firma zvládne, môžete porovnať konkrétne ponuky. Online Pôžičky sú sprostredkovateľská platforma, ktorá prepája podnikateľov s externými veriteľmi. Úvery neposkytujú priamo. Porovnávacie tabuľky zobrazujú podmienky, úrokové sadzby a možnosti splácania, takže môžete posúdiť ponuky vedľa seba. Výsledok porovnania vám pomôže získať prehľad, nie predpovedať rozhodnutie veriteľa.
Ako funguje online porovnanie ponúk pre podnikateľov
Proces sa začína online žiadosťou. Potrebné údaje vyplníte elektronicky, bez papierových formulárov a zbytočných formalít. Na základe poskytnutých informácií sa vám môžu zobraziť ponuky externých veriteľov vrátane podmienok, úrokových sadzieb a možností splácania. Dostupné možnosti môžete porovnať podľa toho, či zodpovedajú účelu financovania a plánovanému cash flow firmy.
Pri porovnávaní si všímajte nielen výšku splátky, ale aj celkové náklady a dobu splácania. Flexibilné možnosti splácania sa môžu líšiť podľa konkrétnej ponuky, preto posudzujte každú samostatne. Overte si tiež, aké doklady veriteľ požaduje a ktoré údaje použije pri posudzovaní bonity. Konečné posúdenie žiadosti aj rozhodnutie o schválení vykonáva externý veriteľ.
Žiadosti sú schválené často do 24 hodín. Peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Čas posúdenia ani následné vyplatenie však nemožno považovať za istotu pri každej žiadosti. Prečítajte si konkrétne podmienky a posúďte, či vyhovujú situácii vašej firmy.
Kedy podať žiadosť a ako pokračovať
Žiadosť podávajte až vtedy, keď máte pripravené údaje o podnikaní, poznáte účel kapitálu a prepočítali ste si schopnosť splácať. Zohľadnite existujúce záväzky aj obdobia, keď môžu byť príjmy nižšie alebo platby od odberateľov meškajú. Ak niektorú podmienku ponuky neviete zosúladiť s plánom firmy, neponáhľajte sa s rozhodnutím. Porovnajte inú možnosť alebo upravte požadované financovanie.
Ak riešite, ako získať kapitál pre firmu keď banka povie nie, online porovnanie vám môže uľahčiť orientáciu v ponukách, schválenie však nezaručuje. Vyplňte údaje až po zodpovednom výbere a skontrolujte, že navrhované splácanie neohrozí každodennú prevádzku. Porovnajte online možnosti financovania pre svoju firmu a rozhodujte sa podľa konkrétnych podmienok.
Urobte z ďalšieho kroku premyslené rozhodnutie
Odmietnutie financovania môže byť príležitosťou upraviť plán skôr, než firma prijme nový záväzok. Stanovte si hranicu, ktorú má splátka rešpektovať, a nepodceňte rezervu na bežnú prevádzku. Ak žiadna ponuka túto hranicu nespĺňa, odložte rozhodnutie a prehodnoťte načasovanie alebo rozsah výdavku. Zodpovedný postup neznamená konať čo najrýchlejšie, ale vybrať riešenie, ktoré dáva zmysel aj pri slabšom období.
Keď zvažujete, ako získať kapitál pre firmu keď banka povie nie, sústreďte sa na údaje a podmienky, ktoré môžete overiť. Porovnajte možnosti, premyslite si ich dosah na cash flow a až potom podajte žiadosť. Ďalší krok nemusí vyriešiť všetko naraz. Dôležité je, aby vám pomohol pokračovať bez zbytočného tlaku na financie firmy.
Porovnajte online možnosti financovania pre svoju firmu a vyberte si ďalší krok s väčším prehľadom.
Často kladené otázky o financovaní firmy
Znamená zamietnutie bankou, že firma už nezíska žiadne financovanie?
Nie. Zamietnutie sa vzťahuje na konkrétnu žiadosť a jej posúdenie. Ďalší postup závisí od toho, čo viedlo k odmietnutiu a či sa dá daný problém riešiť. Napríklad chýbajúci doklad možno doplniť, kým príliš napätý plán splácania si môže vyžadovať úpravu. Skôr než podáte novú žiadosť, overte si, čo presne treba zmeniť.
Môže živnostník požiadať o pôžičku bez daňového priznania?
Áno, živnostník môže hľadať pôžičku bez daňového priznania. Tento názov však neznamená, že veriteľ nebude potrebovať žiadne informácie o podnikaní. Požiadavky sa líšia podľa konkrétnej ponuky. Živnostníkovi pomôže mať poruke údaje o podnikateľskej činnosti a príjmoch, aby vedel odpovedať na otázky pri posudzovaní. O požadovaných dokladoch a žiadosti rozhoduje veriteľ.
Čo znamená RPMN pri porovnávaní podnikateľských pôžičiek?
RPMN je ročná percentuálna miera nákladov a vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Pri porovnávaní ponúk ju posudzujte spolu s rozpisom splátok a dobou splácania, nie izolovane. Skontrolujte tiež, či porovnávané ponuky majú rovnaký účel a podobné podmienky. Tak ľahšie zistíte, ktorá možnosť lepšie zapadá do finančného plánu firmy.
Ako rýchlo môžu byť peniaze po schválení pôžičky na účte?
Peniaze môžu byť na vašom účte už do 24 hodín od schválenia pôžičky. Schválenie a pripísanie prostriedkov na účet sú dva odlišné kroky. Ak firma potrebuje peniaze na konkrétny termín, nechajte si časovú rezervu a plánujte podľa podmienok konkrétnej ponuky.
Je Online Pôžičky priamym poskytovateľom pôžičiek pre firmy?
Nie. Online Pôžičky je sprostredkovateľská platforma, ktorá prepája podnikateľov s externými veriteľmi. Umožňuje zorientovať sa v zobrazených ponukách, no o poskytnutí pôžičky rozhoduje príslušný veriteľ. Pred prijatím ponuky si prečítajte zmluvné podmienky a overte, aké záväzky tým firma preberá. Ak je niektorá časť nejasná, vyžiadajte si vysvetlenie ešte pred podpisom.
Čo znamená flexibilné splácanie pri pôžičke pre firmu?
Flexibilné splácanie označuje možnosti nastavenia splátok, ktoré môžu lepšie zodpovedať finančnému rytmu firmy. Rozsah flexibility sa líši podľa ponuky, preto si overte, či sa dá meniť výška alebo termín splátky a za akých podmienok. Pri sezónnom podnikaní porovnajte splátkový kalendár s obdobiami, keď firma očakáva nižšie tržby, aby ste vopred videli možné napätie v rozpočte.
Ako dlho trvá vybavenie online žiadosti o podnikateľské financovanie?
Čas vybavenia závisí od úplnosti údajov a posúdenia externým veriteľom. Online žiadosť môžete vyplniť elektronicky, no samotné posúdenie môže vyžadovať ďalšie informácie alebo doklady. Pred odoslaním skontrolujte správnosť údajov a pripravte si podklady o podnikaní. Ak vás veriteľ požiada o doplnenie informácií, odpovedzte čo najpresnejšie, aby mal na rozhodnutie potrebný obraz.
Pridaj komentár