
Čo ak peniaze z faktúr existujú, no na účte chýbajú práve vtedy, keď treba zaplatiť dodávateľov či odvody? Oneskorené úhrady od odberateľov dokážu rýchlo narušiť cash flow aj schopnosť plniť vlastné záväzky. Ak riešite, ako riešiť druhotnú platobnú neschopnosť na IČO, nezačínajte automaticky novým úverom. Najprv zistite, kde sa peniaze zasekli a či ide o dočasný výpadok alebo vážnejší problém.
V takej chvíli nemusí byť jasné, ktoré platby riešiť ako prvé a s kým rokovať. Pomôže vám prehľad príjmov a výdavkov, realistický plán na najbližšie dni a týždne a včasná komunikácia s odberateľmi aj veriteľmi. Dôležité je tiež rozpoznať, kedy situácia potrebuje odborné posúdenie.
V článku nájdete konkrétne kroky na uvoľnenie peňazí, možnosti úpravy splatnosti aj situácie, v ktorých môže financovanie na IČO preklenúť čakanie na úhrady. Porovnáme bankové a nebankové financovanie a vysvetlíme, prečo treba pred rozhodnutím posúdiť RPMN, poplatky aj schopnosť splácať. Nový úver môže byť súčasťou riešenia, nie však náhradou za plán, ktorý odstraňuje príčinu výpadku.
Kľúčové Poznatky
- Zostavte si prehľad zostatkov, splatných záväzkov a neuhradených faktúr. Oddeľte potvrdené príjmy od platieb, ktorých termín nie je istý.
- Ak premýšľate, ako riešiť druhotnú platobnú neschopnosť na IČO, začnite hľadaním príčiny výpadku a určením najbližších termínov, nie automatickou žiadosťou o úver.
- Kontaktujte odberateľov včas a požiadajte o konkrétny termín úhrady. Záväzky zoraďte podľa splatnosti, vplyvu na prevádzku a následkov omeškania.
- Porovnajte dohodu o platbách, využitie rezervy a externé financovanie. Nový úver zvažujte len vtedy, ak máte realistický zdroj na jeho splácanie.
- Pri financovaní na IČO sledujte RPMN, úrokovú sadzbu, poplatky a splatnosť. Online Pôžičky sprostredkúvajú žiadosti nebankovým partnerom a úver priamo neposkytujú.
Čo znamená druhotná platobná neschopnosť na IČO a ako sa prejavuje?
Druhotná platobná neschopnosť vzniká, keď odberatelia neuhradia faktúry načas a podnikateľovi pre to chýbajú peniaze na vlastné splatné záväzky. Záväzky pritom nezaniknú len preto, že platba od zákazníka mešká. Môže ísť o faktúry dodávateľov, nájom alebo mzdy, ak podnikateľ zamestnáva ľudí. Ide teda o výpadok schopnosti platiť vlastné záväzky, ktorý súvisí s neuhradenými pohľadávkami od odberateľov.
Výraz „na IČO“ označuje podnikateľské financovanie. IČO však nie je samostatná právna forma. Podnikať môžete napríklad ako živnostník alebo prostredníctvom spoločnosti s ručením obmedzeným. Ak zvažujete, ako riešiť druhotnú platobnú neschopnosť na IČO, najskôr rozlíšte krátkodobý problém s hotovosťou od stavu, ktorý si vyžaduje právne posúdenie.
Všeobecné vysvetlenie pojmu ponúka aj Platebná neschopnosť (insolvencia), ktorá spája druhotnú platobnú neschopnosť s nemožnosťou plniť záväzky pre nezaplatené pohľadávky. Samotný názov však nestačí na určenie právneho stavu konkrétnej firmy. Ten závisí od okolností prípadu a príslušných právnych pravidiel.
Ako vzniká druhotná platobná neschopnosť?
Typický priebeh je jednoduchý: podnikateľ dodá tovar alebo službu, vystaví faktúru a počíta s úhradou. Odberateľ však zaplatí neskôr, zatiaľ čo faktúra za materiál alebo služby už dosiahne splatnosť. Ak podnikateľ zamestnáva ľudí, môže sa pridať aj termín výplaty. Príjem je zaúčtovaný ako pohľadávka, no peniaze zatiaľ nie sú k dispozícii na účte.
Na likviditu vplýva aj doba obratu hotovosti, teda obdobie medzi výdavkom na nákup a prijatím peňazí z predaja. Čím dlhšie podnikateľ čaká na úhradu, tým dlhšie musí pokrývať prevádzkové výdavky z dostupných zdrojov. Predstavte si živnostníka, ktorý zaplatil dodávateľovi za materiál a dokončil zákazku, no odberateľ neuhradil faktúru v očakávanom termíne. Jeho platba dodávateľovi môže byť splatná skôr, než príde príjem. Vplyv na podnik závisí od výšky pohľadávok, termínov a dostupnej rezervy.
Je každý omeškaný záväzok platobnou neschopnosťou?
Nie. Jedna oneskorená platba sama osebe automaticky neurčuje právny stav podnikateľa. Môže ísť o krátkodobý výkyv, ktorý sa vyrieši po úhrade pohľadávky. Nehodnoťte však situáciu iba podľa jednej faktúry. Zmapujte zostatky na účtoch, všetky splatné záväzky, neuhradené pohľadávky a reálne termíny očakávaných úhrad. Neistú platbu nepočítajte rovnako ako potvrdený príjem.
Ak sa omeškania opakujú alebo neviete, či dokážete plniť svoje záväzky, obráťte sa na účtovného alebo právneho odborníka. Pomôže vám posúdiť celkovú situáciu a rozlíšiť prevádzkový výpadok od stavu, ktorý môže mať právne dôsledky. Včasné posúdenie je užitočnejšie než čakať, kým sa začnú kopiť ďalšie neuhradené záväzky.
Ako zistiť, kde sa zaseklo cash flow a aký veľký je výpadok?
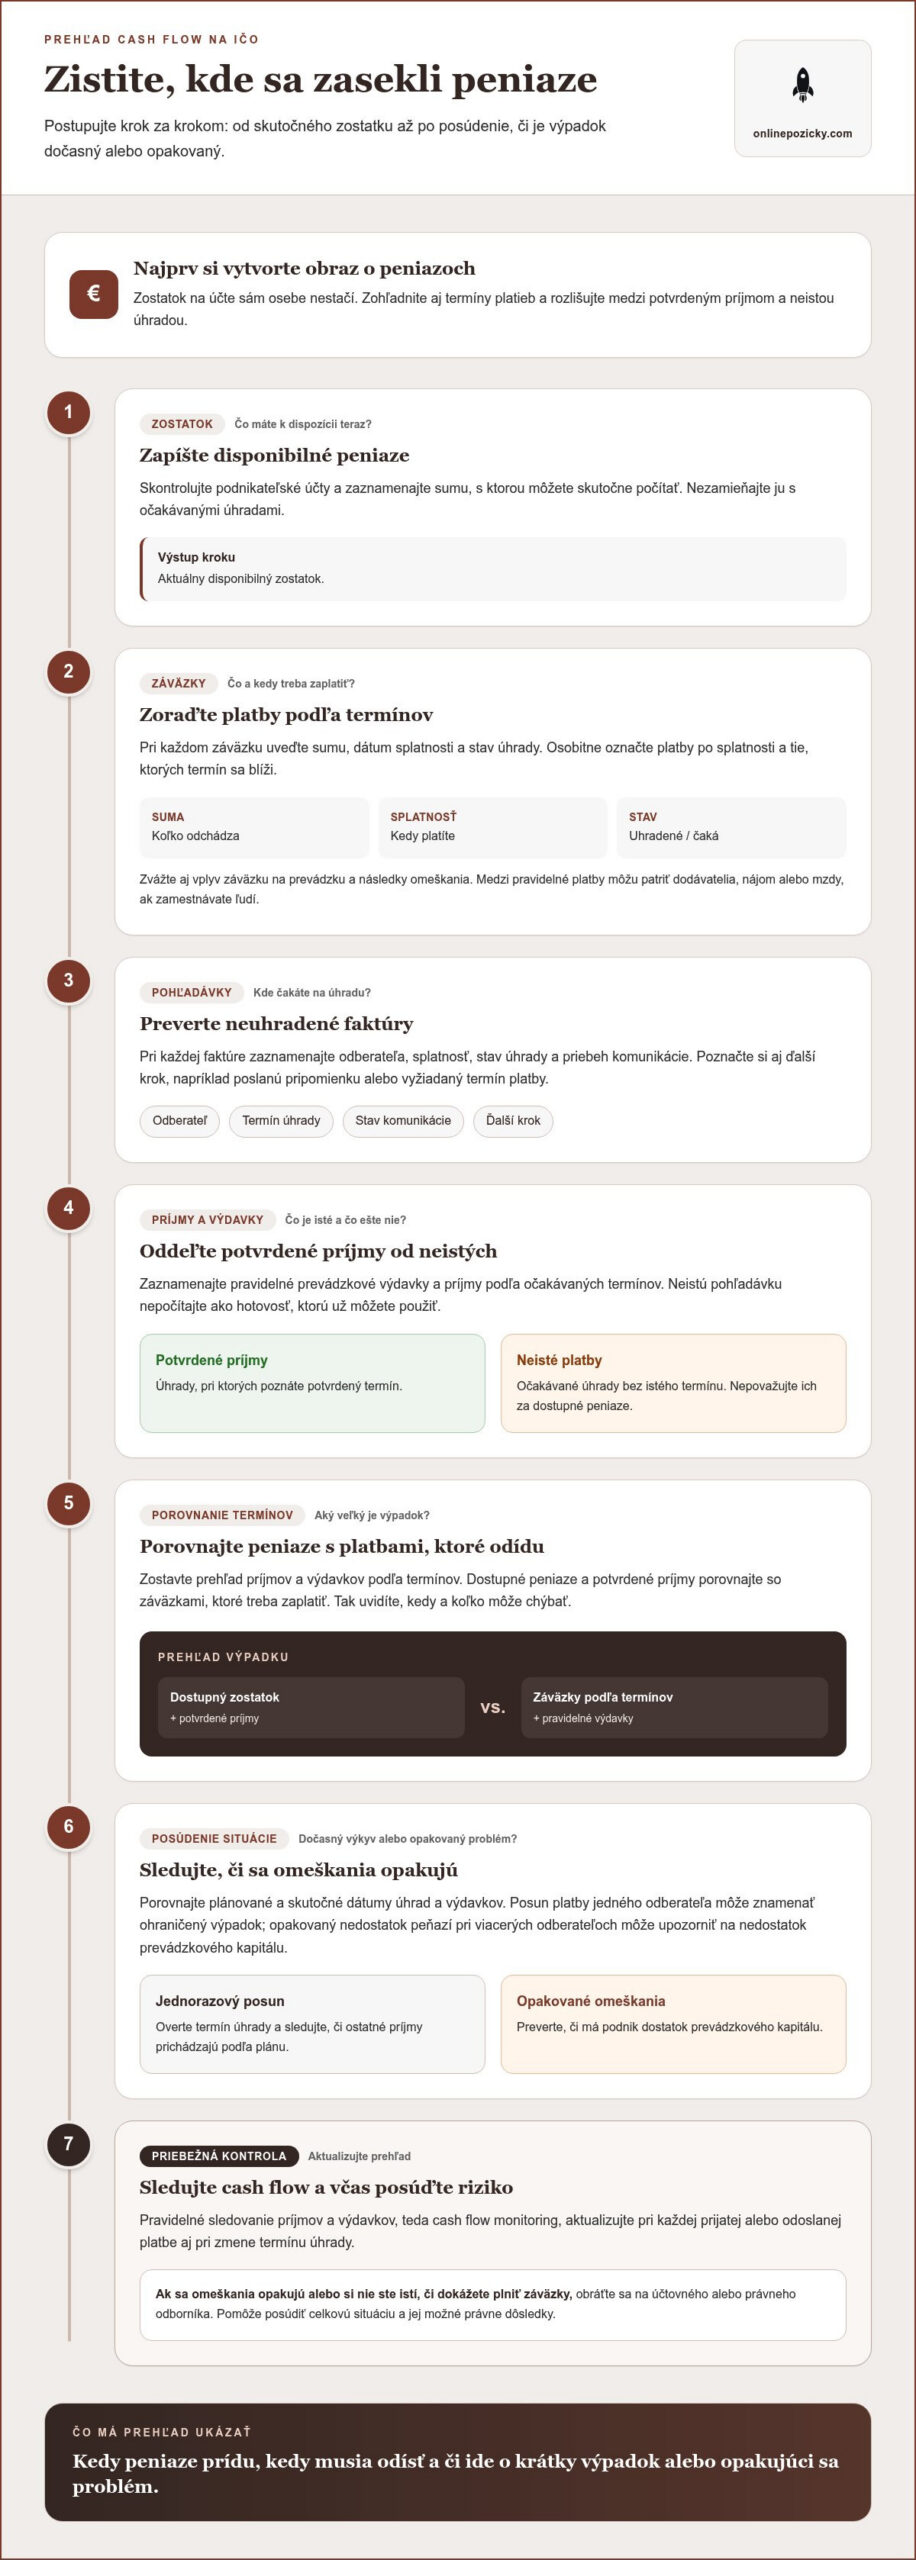
Najprv si urobte prehľad o peniazoch, ktoré máte skutočne k dispozícii, a o platbách, ktoré vás čakajú. Samotný zostatok na účte nestačí. Zistite aj to, kedy majú odísť peniaze a ktoré očakávané príjmy sú potvrdené. Tak rozlíšite krátky časový nesúlad od opakujúceho sa nedostatku prevádzkového kapitálu.
Ktoré údaje skontrolovať ako prvé?
Skontrolujte podnikateľské účty a zaznamenajte disponibilný zostatok. Potom spíšte neuhradené záväzky, najmä tie po splatnosti a tie, ktorých termín sa blíži. Pri každom uveďte sumu, dátum splatnosti a stav úhrady. Jednoduchá tabuľka ukáže, čo treba riešiť prednostne a koľko peňazí vám môže v jednotlivých termínoch chýbať.
Samostatne usporiadajte pohľadávky. Pri každej faktúre si poznačte odberateľa, dátum splatnosti, stav úhrady, priebeh komunikácie a ďalší krok. Zaznamenajte napríklad, či ste poslali pripomienku alebo si od odberateľa vyžiadali konkrétny termín platby.
- Disponibilné peniaze: aktuálny zostatok, s ktorým môžete počítať.
- Záväzky: suma, splatnosť a stav úhrady pri každej platbe.
- Pohľadávky: odberateľ, termín, stav komunikácie a plánovaný ďalší krok.
- Prevádzkové výdavky: pravidelné platby, ktoré sa budú opakovať.
- Príjmy: oddeľte potvrdené úhrady od očakávaných, no neistých platieb.
Na základe týchto údajov si zostavte prehľad príjmov a výdavkov podľa termínov. Výpadok odhadnete porovnaním dostupných peňazí a potvrdených príjmov s platbami, ktoré majú odísť. Neistú pohľadávku nezapočítavajte ako hotovosť, ktorú už môžete použiť.
Ako odhadnúť, či je problém dočasný alebo opakovaný?
Porovnajte plánované a skutočné dátumy úhrad a výdavkov za obdobia, ku ktorým máte údaje. Ak sa posunula platba jedného odberateľa, no ostatné príjmy prichádzajú podľa plánu, výpadok môže byť ohraničený. Ak vám opakovane chýbajú peniaze na bežné platby aj pri viacerých odberateľoch, preverujte, či má podnik dostatok prevádzkového kapitálu.
Pravidelné sledovanie príjmov a výdavkov sa označuje ako cash flow monitoring. Aktualizujte prehľad pri každej prijatej alebo odoslanej platbe a vždy, keď sa zmení termín úhrady. Tak rozpoznáte rozdiel medzi očakávaným a skutočným stavom skôr, než sa výpadok prehĺbi.
Pri rozhodovaní, ako riešiť druhotnú platobnú neschopnosť na IČO, nepovažujte predpokladanú faktúru za istý zdroj na splatenie nového záväzku. Ak po zmapovaní cash flow zvažujete externé riešenie, oboznámte sa s možnosťami financovania na IČO a posudzujte ich podľa reálneho plánu príjmov a výdavkov.
Pomôže nový úver pri druhotnej platobnej neschopnosti, alebo zvýši riziko?
Nové financovanie môže preklenúť čas medzi splatnosťou vašich záväzkov a očakávanou úhradou od odberateľa. Nie je však jedinou možnosťou. Najskôr zvážte dohodu o konkrétnom termíne platby s odberateľom, úpravu načasovania vlastných platieb alebo využitie prevádzkovej rezervy. Každý krok má iný prínos aj obmedzenia.
- Dohoda s odberateľom: môže urýchliť úhradu alebo priniesť jasnejší termín, no závisí od jeho schopnosti a ochoty zaplatiť.
- Úprava vlastných platieb: rokovanie s veriteľom môže pomôcť rozložiť zaťaženie, zmenu termínov si však treba dohodnúť.
- Prevádzková rezerva: umožňuje pokryť výdavky bez nového dlhu, ak je dostatočná a jej použitie neohrozí ďalšie potreby podniku.
- Externé financovanie: môže zabezpečiť peniaze na prechodné obdobie, prináša však náklady a novú splátkovú povinnosť.
Ak porovnávate úverové ponuky, nepozerajte iba na úrokovú sadzbu. RPMN, teda ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Skontrolujte aj splatnosť, výšku splátok a zmluvné dôsledky omeškania. Premyslite si, či splátky zvládnete aj v prípade, že očakávaná úhrada príde neskôr.
Kedy môže financovanie preklenúť dočasný výpadok?
Financovanie môže byť vhodné, ak máte doložiteľnú pohľadávku, viete realisticky odhadnúť jej úhradu a po prijatí peňazí vám zostane dosť príjmov na splácanie. Pred rozhodnutím zahrňte splátky do prehľadu cash flow. Počítajte aj s možnosťou posunu platby. Ak plán funguje iba vtedy, keď úhrada príde presne v očakávaný deň, nemusíte mať dostatočnú rezervu na nepredvídané okolnosti.
Banka môže ponúknuť napríklad kontokorentný úver, ktorý umožňuje čerpať peniaze do schváleného limitu podľa potreby. Bankové riešenia spravidla prinášajú prísnejšie posudzovanie bonity a proces môže trvať dlhšie, ich úrokové sadzby však bývajú priaznivejšie. Nebankové financovanie môže mať flexibilnejšie podmienky a jednoduchší proces, jeho RPMN však môže byť vyššia. Vždy porovnajte konkrétne náklady, poplatky aj dobu splácania, nielen spôsob podania žiadosti.
Kedy nový úver problém nevyrieši?
Ak podnikateľ opakovane vykazuje deficit a nemá spoľahlivé budúce príjmy, nový úver môže iba presunúť problém do ďalšieho obdobia. Záväzok sa zvýši, no príčina výpadku zostane. Nebankové financovanie nenahrádza rokovanie s veriteľmi ani odborné posúdenie situácie.
Úver má zmysel len vtedy, ak realistický plán príjmov pokrýva jeho splácanie. Ak po započítaní splátok nezostáva dosť peňazí na bežnú prevádzku, nepovažujte financovanie za automatické riešenie. Najprv upravte plán príjmov a výdavkov a vyhodnoťte, či ide o jednorazový výpadok alebo opakujúci sa problém. Pri neistote si dajte posúdiť finančnú aj právnu situáciu.
Čo urobiť krok za krokom, keď odberatelia meškajú s platbami?
Keď sa úhrady oneskoria, konajte podľa termínov a dosahu na prevádzku. Najprv riešte platby, ktorých neuhradenie môže ovplyvniť chod podnikania alebo ďalšie záväzky. Zároveň komunikujte s odberateľmi aj vlastnými veriteľmi. Dohoda môže pomôcť, no nie je automatická. Pripravte si konkrétne údaje a nesľubujte termíny, ktoré neviete dodržať.
Ako postupovať pri neuhradenej faktúre?
Pri každej pohľadávke najskôr overte, či faktúra zodpovedá dodávke alebo službe a či súhlasí dohodnutá splatnosť. Skontrolujte zmluvné podmienky, prípadné zmeny termínov a doterajšiu komunikáciu. Potom postupujte v jasnom poradí:
- Skontrolujte podklady. Overte faktúru, splatnosť a dohodnuté platobné podmienky. Uistite sa, že máte doklady o dodaní.
- Oslovte odberateľa vecne a včas. Uveďte číslo faktúry a pôvodný termín splatnosti, potom požiadajte o konkrétny dátum úhrady. Ak odberateľ nevie zaplatiť naraz, opýtajte sa, či navrhne realistický postup. Kým sa nedohodnete, nepovažujte návrh za istotu.
- Zaznamenajte výsledok. Zapíšte si dátum kontaktu, odpoveď, dohodnutý termín a ďalší krok. Ak platba nepríde, nadviažte podľa plánu a aktualizujte stav pohľadávky.
Udržujte profesionálny tón a uchovávajte písomnú komunikáciu. Ľahšie tak nadviažete na predchádzajúce dohody a predídete nejasnostiam.
Ako pripraviť rokovanie s vlastnými veriteľmi?
Nečakajte, kým sa záväzky nahromadia. Pripravte si prehľad súm, termínov splatnosti a doterajších úhrad. Pridajte realistický plán očakávaných príjmov a výdavkov. Pri príjmoch rozlišujte potvrdené platby od neistých pohľadávok. Návrh na úhradu tak môžete oprieť o reálne cash flow, nie o optimistický odhad.
Pri rozhovore vysvetlite, čo spôsobilo výpadok, aké kroky podnikáte a aký spôsob úhrady dokážete dodržať. Veriteľ môže súhlasiť s úpravou termínu alebo splátok, no bez jeho súhlasu sa pôvodné podmienky nemenia. Nesľubujte dátum len preto, aby ste rokovanie urýchlili. Ak sa príjem posunie, nesplnený prísľub môže situáciu skomplikovať.
Omeškanie môže mať zmluvné alebo právne následky. Exekúcia je právny proces vymáhania nesplateného dlhu. Jej možné dôsledky a uplatnenie závisia od konkrétnej situácie a platných pravidiel. Ak dostanete formálnu výzvu, hrozia ďalšie právne kroky alebo si nie ste istí svojimi povinnosťami, bez odkladu sa poraďte s právnym odborníkom. Pri otázke, ako riešiť druhotnú platobnú neschopnosť na IČO, odlíšte bežné rokovanie o termíne od situácie, ktorá si vyžaduje odborné posúdenie.
Ak po zmapovaní záväzkov uvažujete o financovaní, preskúmajte možnosti financovania pre podnikateľov a porovnajte ich s plánom splácania. Online Pôžičky sprostredkúvajú žiadosti nebankovým partnerom, ktorí rozhodujú o poskytnutí úveru.
Ako môže financovanie na IČO zapadnúť do plánu ozdravenia cash flow?
Financovanie na IČO môže pomôcť preklenúť dočasný výpadok peňazí. Zvažujte ho až po tom, ako určíte príčinu problému, potrebnú sumu a zdroj budúceho splácania. Ak očakávané príjmy pokryjú splátky aj bežné prevádzkové výdavky, financovanie môže podporiť chod podniku. Samo osebe však nevyrieši opakovaný deficit ani príčinu oneskorených úhrad.
Čo zvážiť pred online žiadosťou o financovanie na IČO?
Pred podaním online žiadosti si pripravte aktuálny prehľad príjmov, záväzkov a očakávaných úhrad. Zahrňte aj výdavky spojené s bežným chodom podnikania. Potom si prepočítajte, či plánované príjmy pokryjú splátku aj v prípade, že niektorá faktúra bude uhradená neskôr.
- Určte účel: pomenujte výdavok alebo časový výpadok, ktorý majú prostriedky pokryť.
- Overte splácanie: vychádzajte z realistických príjmov, nie iba z vystavených faktúr.
- Porovnajte podmienky: sledujte RPMN, úrokovú sadzbu, poplatky, dobu splácania aj dôsledky omeškania.
- Posúďte dosah na prevádzku: skontrolujte, či po započítaní splátky zostane dosť peňazí na pravidelné výdavky.
Nesústreďte sa iba na úrokovú sadzbu. Porovnajte celkové náklady a splátky s tým, ako podnik skutočne prijíma peniaze. Ak si nie ste istí výpočtom alebo podmienkami, vyjasnite si ich pred podpisom zmluvy.
Kedy zvážiť sprostredkovanú pôžičku a kedy najprv odbornú pomoc?
Pôžička na IČO môže byť vhodná na preklenutie ohraničeného výpadku, ak máte podložený dôvod očakávať príjem a splátky zvládnete aj pri jeho oneskorení. Pri dlhodobom alebo prehlbujúcom sa deficite najskôr vyhľadajte odborné finančné a právne posúdenie. Ďalší záväzok bez udržateľného plánu môže zvýšiť tlak na podnikanie.
Pri rozhodovaní, ako riešiť druhotnú platobnú neschopnosť na IČO, berte financovanie ako jednu časť širšieho plánu. Riešte aj príčinu oneskorených úhrad a nastavte postup, ktorý pokryje ďalšie záväzky. O schválení žiadosti rozhoduje nebankový partner podľa predložených údajov a podmienok financovania. Ak sa rozhodnete podať žiadosť, urobte to až vtedy, keď viete, na čo prostriedky použijete a z čoho ich budete splácať.
Urobte ďalší krok s jasným plánom
Keď podnikateľské peniaze meškajú, neistota môže zvádzať k rýchlemu rozhodnutiu. Najprv si overte, ktoré príjmy sú potvrdené, čo treba zaplatiť a z čoho by ste zvládli prípadnú splátku. Ak zatiaľ nemáte presvedčivú odpoveď, upravte finančný plán alebo vyhľadajte odborné posúdenie.
Pri rozhodovaní, ako riešiť druhotnú platobnú neschopnosť na IČO, nesústreďte sa iba na preklenutie najbližšieho výpadku. Vyberte postup, ktorý vychádza z reálnych príjmov a pomôže udržať podnikanie v chode aj po vyriešení aktuálnych záväzkov. Ak financovanie zapadá do vášho plánu, porovnajte jeho celkové náklady a podmienky splácania ešte pred podaním žiadosti.
Pozrite si možnosti financovania pre podnikateľov a porovnajte ich so svojím plánom. Rozhodujte sa na základe reálnych príjmov, výdavkov a podmienok splácania.
Často kladené otázky
Čo je druhotná platobná neschopnosť?
Ide o situáciu, keď vám meškajú úhrady od odberateľov a pre chýbajúce peniaze neviete načas zaplatiť vlastné záväzky. Napríklad zákazník neuhradí faktúru za dokončenú zákazku, no vy už potrebujete zaplatiť materiál na ďalšiu prácu. Pojem opisuje príčinu nedostatku hotovosti, sám osebe však neurčuje právny stav podnikateľa. Pri otázke, ako riešiť druhotnú platobnú neschopnosť na IČO, preto oddeľte finančný problém od jeho právneho posúdenia.
Znamená nezaplatená faktúra automaticky platobnú neschopnosť?
Nie, jedna nezaplatená faktúra automaticky neznamená, že ste platobne neschopní. Dôležitý je celkový stav podnikania, nielen existencia jednej pohľadávky. Skontrolujte, či máte iné zdroje príjmov, aké záväzky sú splatné a či ich dokážete uhradiť. Ak sa omeškania množia alebo si nie ste istí právnymi dôsledkami, nevyvodzujte záver iba z účtovného záznamu a poraďte sa s odborníkom.
Môže podnikateľ získať pôžičku na IČO, keď mu odberatelia meškajú s platbami?
Môže o ňu požiadať, samotné oneskorené úhrady však schválenie nezaručujú. Posúdenie závisí od okolností podnikania, jeho bonity a podmienok financovania. Pred žiadosťou si pripravte prehľad záväzkov a príjmov, ktoré viete vierohodne očakávať. Potom posúďte, či splátky zvládnete aj pri ďalšom posune platby od odberateľa. Online Pôžičky sprostredkúvajú žiadosti nebankovým partnerom, ktorí rozhodujú o poskytnutí úveru.
Pomôže nový úver pri druhotnej platobnej neschopnosti?
Môže preklenúť dočasný výpadok, ak máte realistický plán splácania a viete, z akých príjmov splátky uhradíte. Ak však podnikanie dlhodobo míňa viac, než dokáže zarobiť, nový záväzok môže finančný tlak zvýšiť. Pred rozhodnutím si porovnajte RPMN, poplatky a splatnosť a zahrňte splátku do plánu pravidelných výdavkov. Ak výpočet vychádza len pri neistých úhradách, najprv hľadajte príčinu opakovaného deficitu.
Čo mám urobiť ako prvé, keď nemám z čoho zaplatiť podnikateľské záväzky?
Najprv zistite, koľko peňazí máte okamžite k dispozícii a ktoré platby majú najbližšiu splatnosť. Potom si určte, ktoré neuhradené faktúry môžete aktívne riešiť, a kontaktujte odberateľov so žiadosťou o konkrétny termín úhrady. Zároveň včas informujte vlastných veriteľov a navrhnite iba taký postup, ktorý dokážete dodržať. Zaznamenávajte dohody a po prijatí alebo odoslaní platieb aktualizujte prehľad.
Musím pri pôžičke na IČO predložiť daňové priznanie?
Nie každá možnosť financovania na IČO vyžaduje daňové priznanie. K dispozícii je aj pôžička bez daňového priznania, no konkrétne požiadavky sa môžu líšiť podľa ponuky a partnera. Pred podaním žiadosti si zistite, aké údaje alebo doklady sa posudzujú a na základe čoho sa hodnotí vaša bonita. Možnosť podať žiadosť bez daňového priznania neznamená prísľub schválenia.
Kedy treba pri problémoch s platením riešiť právne posúdenie?
Odborné právne posúdenie vyhľadajte, ak sa vám záväzky dlhodobo hromadia, neviete posúdiť svoju schopnosť platiť alebo dostanete formálnu výzvu či dokument týkajúci sa vymáhania dlhu. Nečakajte, kým si budete istí, že vznikol právny problém. Právnik môže posúdiť konkrétne dokumenty a vysvetliť možné dôsledky podľa vašej situácie. Účtovník vám môže pomôcť zosúladiť záväzky, pohľadávky a finančné záznamy.
Pridaj komentár