
Musí byť úver prvou voľbou, keď chcete rozbehnúť podnikanie, no chýbajú vám vlastné peniaze? Nie vždy. Otázka, ako financovať podnikanie bez vlastných zdrojov, sa začína presným plánom: koľko peňazí potrebujete, na čo ich použijete a kedy sa vám vrátia. Bez tejto prípravy sa môžete zaviazať k splátkam, ktoré zaťažia prevádzku, alebo požiadať o sumu, ktorú neviete odôvodniť.
Nedostatok hotovosti na rozbeh či úhradu faktúr dokáže zastaviť aj dobrý podnikateľský zámer. Úver pritom nie je jediná možnosť. Výber závisí od účelu financovania, histórie podnikania aj schopnosti splácať. Pozrieme sa na granty a príspevky, mikropôžičky, bankové aj nebankové financovanie, investorov a ďalšie alternatívy. Ukážeme si, ako porovnať náklady vrátane RPMN, odhadnúť potrebný prevádzkový kapitál a pripraviť podklady k žiadosti. Získate praktický postup na zostavenie realistického plánu ešte pred výberom konkrétneho zdroja peňazí.
Kľúčové Poznatky
- Najprv určte, či potrebujete peniaze na jednorazovú investíciu, prevádzkový kapitál alebo preklenutie krátkodobého výpadku príjmov.
- Pri otázke, ako financovať podnikanie bez vlastných zdrojov, porovnajte úvery aj možnosti bez pravidelných splátok, napríklad investora, crowdfunding či zákaznícke preddavky.
- Posudzujte nielen úrokovú sadzbu, ale aj RPMN, záväzky, čas získania peňazí a riziká jednotlivých zdrojov.
- Pred žiadosťou si spíšte potrebnú sumu, termín, účel a očakávané príjmy aj výdavky. Tak ľahšie posúdite, či vaše cash flow zvládne plánované splátky.
- Úver zvažujte pri jasnom účele a realistickom pláne splácania. Ak je cash flow dlhodobo záporné, najprv hľadajte príčinu a spôsob jej riešenia.
Ako financovať podnikanie bez vlastných zdrojov a určiť skutočnú potrebu
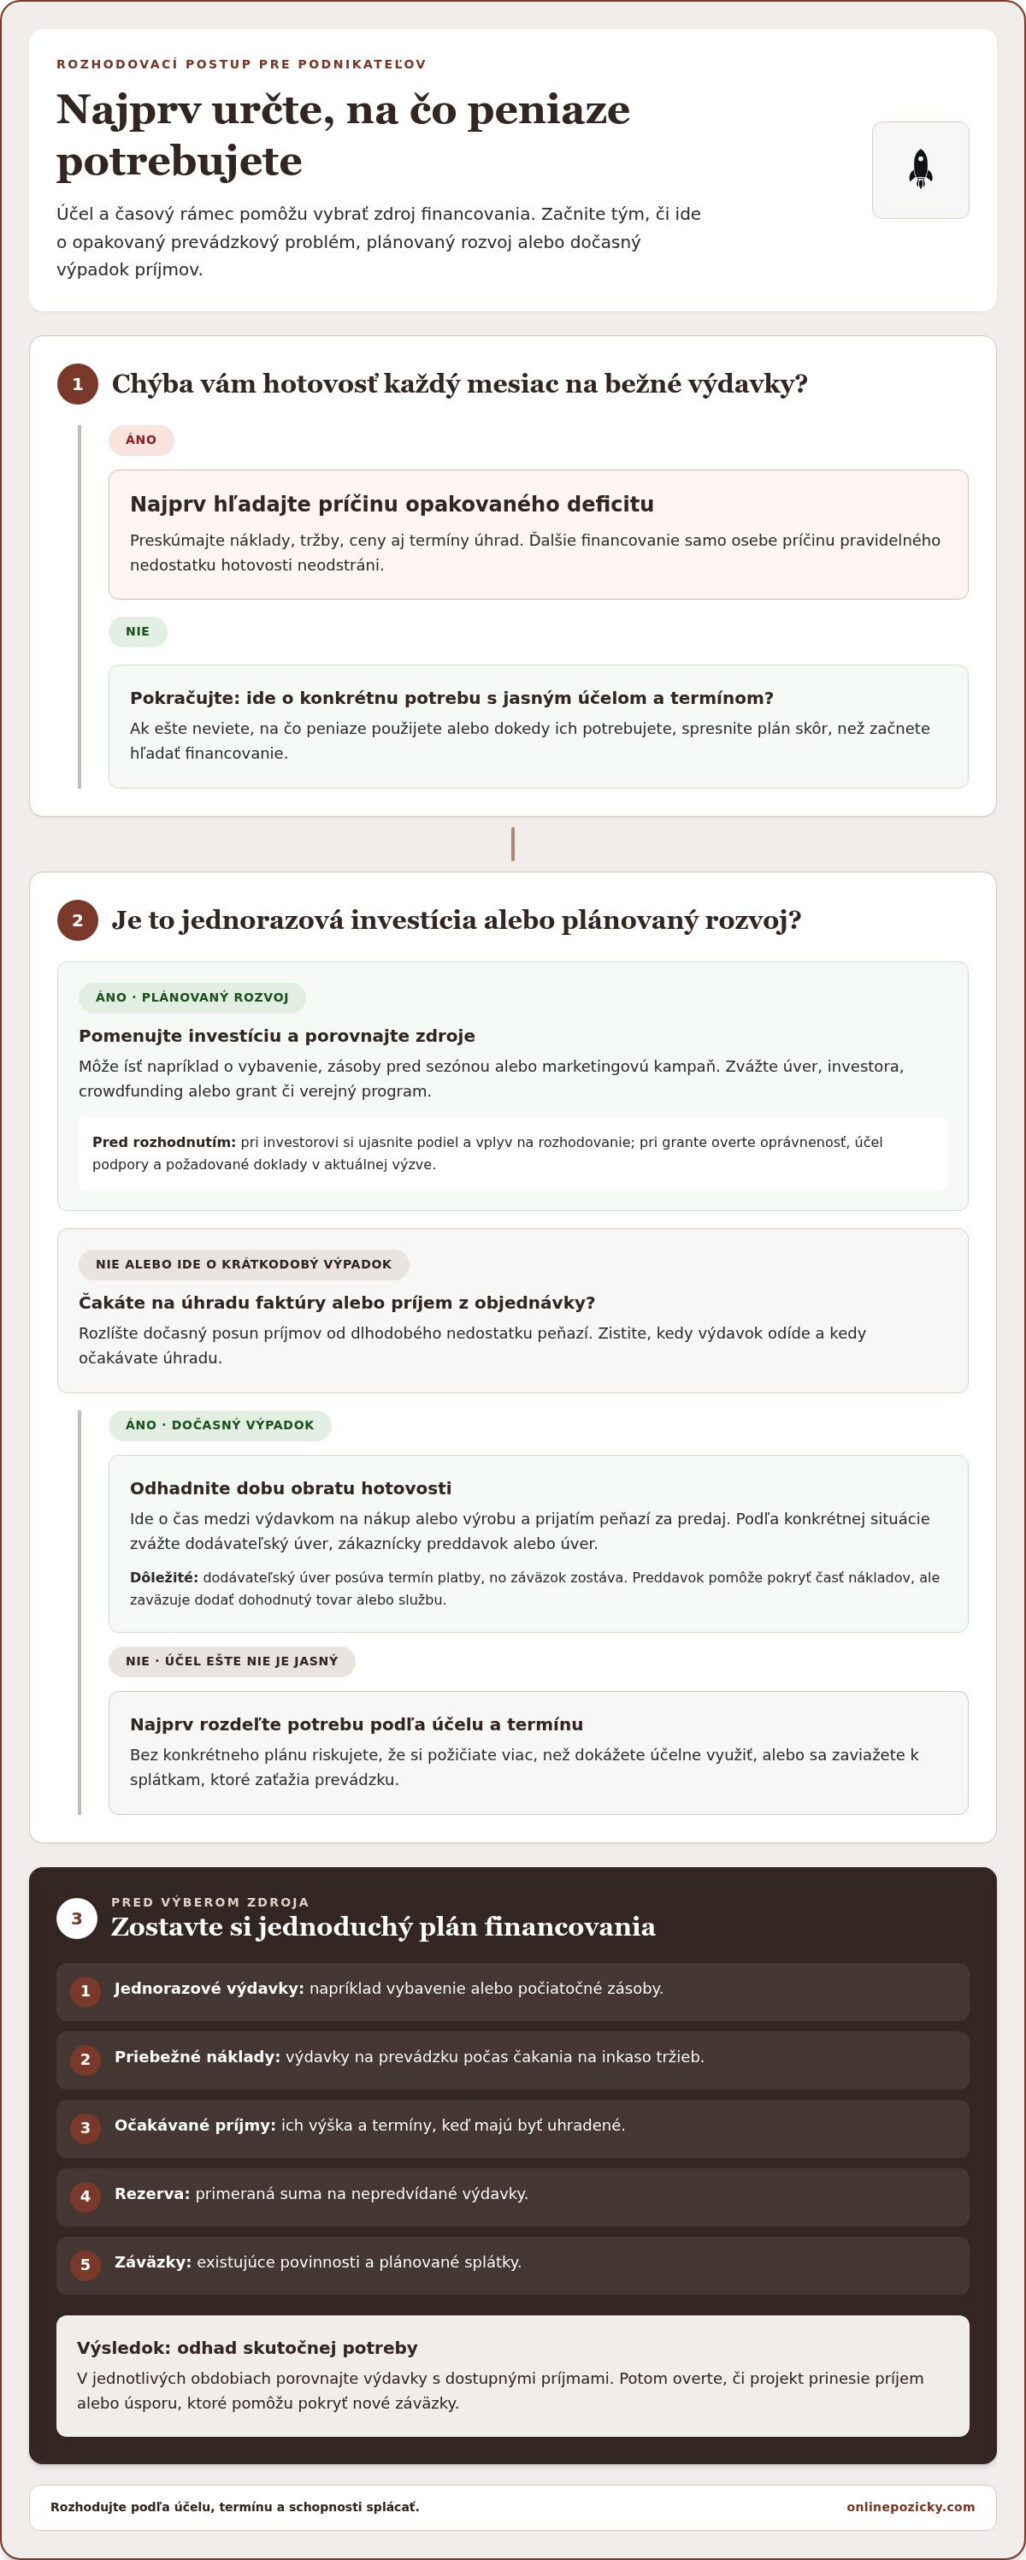
Skôr než začnete hľadať peniaze, položte si dve otázky: Na čo presne ich podnik potrebuje a dokedy? Odpoveď vám pomôže určiť, či ide o investíciu, prevádzkový kapitál alebo dočasný problém s načasovaním príjmov. Bez jasného účelu môžete financovať neujasnený zámer alebo si požičať viac, než dokážete účelne využiť.
Financovanie podnikania bez vlastných zdrojov znamená hľadanie externých peňazí na konkrétny podnikateľský účel bez toho, aby ich podnikateľ vložil z vlastného kapitálu. Neznamená to však, že financovanie bude automaticky dostupné alebo bez nákladov. Možnosti a podmienky závisia od zvoleného zdroja, projektu aj situácie firmy. Pri začínajúcom podniku môže byť relevantný aj model seed funding, teda počiatočné financovanie, ktoré môže podporiť rozvoj podnikateľského zámeru.
Kedy podnikanie potrebuje externý kapitál?
Externé peniaze môžu pomôcť, keď firma potrebuje vybavenie, nakúpiť zásoby pred sezónou, zaplatiť marketingovú kampaň alebo preklenúť obdobie, kým odberateľ uhradí faktúru. Každá z týchto potrieb má iný časový rámec. Vybavenie je jednorazová investícia, zásoby a bežné účty si môžu vyžiadať prevádzkový kapitál a nezaplatená faktúra môže spôsobiť krátkodobý výpadok príjmov.
Pri faktúrach sledujte aj dobu obratu hotovosti, teda čas medzi výdavkom na nákup alebo výrobu a prijatím peňazí za predaj. Firma môže napríklad zaplatiť materiál a prácu ešte pred dodaním zákazky, no úhradu dostane až po jej dokončení. Ak poznáte tento časový odstup, ľahšie odhadnete, kedy a na ako dlho potrebujete preklenúť nedostatok hotovosti.
Oddeľte financovanie rastu od opakovaného prevádzkového deficitu. Ak peniaze potrebujete na projekt s jasným cieľom, napríklad na zariadenie, ktoré umožní prijať ďalšie zákazky, ide o plánovaný rozvoj. Ak vám hotovosť chýba každý mesiac na bežné výdavky, ďalšie financovanie samo osebe príčinu neodstráni. Najprv preskúmajte náklady, tržby, ceny aj termíny úhrad a zistite, kde vzniká problém.
Koľko peňazí skutočne potrebujete?
Zostavte jednoduchý rozpočet. Rozdeľte ho podľa účelu a termínu, aby ste videli, kedy peniaze odídu a kedy očakávate príjmy. Zahrňte:
- jednorazové výdavky, napríklad vybavenie alebo počiatočné zásoby,
- priebežné náklady na prevádzku počas obdobia do inkasa tržieb,
- očakávané príjmy a dátumy, keď majú byť uhradené,
- primeranú rezervu na nepredvídané výdavky,
- existujúce záväzky a plánované splátky.
Potom vypočítajte rozdiel medzi výdavkami a dostupnými príjmami v jednotlivých obdobiach. Tak získate odhad skutočnej potreby, nie iba sumu, ktorá sa „pre istotu“ zdá pohodlná. Nakoniec overte, či projekt prinesie príjem alebo úsporu, ktoré pomôžu pokryť nové záväzky. Ak návratnosť závisí od neistých predpokladov, upravte plán skôr, než sa rozhodnete pre konkrétny zdroj financovania.
Aké možnosti financovania podnikania existujú bez vlastného kapitálu?
Pri výbere zdroja sa nepýtajte iba na to, kde získať peniaze. Zvážte aj to, čo za ne odovzdáte alebo k čomu sa zaviažete: splátky, podiel vo firme, budúce príjmy alebo dodanie zákazky. Vhodný zdroj financovania závisí od účelu, fázy podnikania a cash flow firmy. Inú možnosť môže potrebovať začínajúci projekt a inú fungujúca firma, ktorá čaká na úhradu faktúr.
Jednotlivé možnosti sa líšia aj tým, ako vznikajú záväzky. Pred rozhodnutím si ujasnite, či vám viac vyhovuje pravidelné splácanie, spolupráca s investorom alebo financovanie naviazané na konkrétnu objednávku.
- Úver: Získate peniaze na určený účel a vzniká záväzok splácať istinu aj náklady podľa zmluvných podmienok.
- Investor: Môže vložiť kapitál výmenou za dohodnutý podiel. Zvážte, aký vplyv na rozhodovanie budete ochotní zdieľať.
- Crowdfunding: Môže fungovať ako odmena za podporu, pôžička alebo investícia. Podľa zvoleného modelu môže vytvoriť záväzok voči podporovateľom, dlh alebo vlastnícky podiel.
- Zákaznícke objednávky a preddavky: Pomôžu pokryť časť nákladov na projekt, no zaväzujú vás dodať dohodnutý tovar alebo službu.
- Dodávateľský úver: Dodávateľ umožní uhradiť tovar alebo službu neskôr. Získate čas, ale záväzok zaplatiť zostáva.
- Granty a verejné programy: Môžu podporiť určené aktivity bez vstupu investora. Sledujte aktuálne slovenské výzvy, oprávnenosť žiadateľa aj pravidlá použitia peňazí.
Neúverové zdroje: investor, zákazník alebo dodávateľ
Investor môže byť vhodný, ak projekt potrebuje kapitál aj skúsenosti alebo kontakty. Pred dohodou si vyjasnite podiel, rozhodovacie právomoci a očakávania oboch strán. Pri zákazníckom preddavku nastavte rozpočet tak, aby pokryl realizáciu objednávky. Dodávateľský úver môže posunúť termín výdavku, nie ho zrušiť. Pri grantoch si v aktuálnej oficiálnej výzve skontrolujte podmienky oprávnenosti, účel podpory aj požadované doklady.
Úverové financovanie: bankové a nebankové možnosti
Banky aj nebankoví poskytovatelia môžu posudzovať finančnú situáciu firmy, no ich kritériá, požadované doklady a postupy sa líšia. Banka môže vychádzať z histórie podnikania a finančných výkazov. Pri nebankovom financovaní závisia prístup k bonite a potrebné podklady od konkrétneho poskytovateľa. Ani jeden zdroj nezaručuje schválenie. Pri pôžičke na IČO si porovnajte náklady, splatnosť a podmienky konkrétnej ponuky.
Ak porovnávate verejné programy na Slovensku, pozrite si aktuálne podmienky oficiálnej výzvy. Skontrolujte, kto sa môže uchádzať, na aký účel možno podporu použiť a aké podklady treba predložiť. Ak zvažujete úver pre firmu alebo živnosť, môžete si pozrieť aj možnosti pôžičky na IČO, ktoré Online Pôžičky sprostredkúvajú cez nebankových partnerov. Posúdenie aj podmienky závisia od konkrétneho poskytovateľa a žiadateľa.
Ako porovnať zdroje financovania a ich riziká?
Pri každej možnosti si položte rovnaké otázky: Na čo sa hodí? Aký záväzok vytvorí? Kedy budú peniaze k dispozícii a čo sa stane, ak príjmy neprídu podľa plánu? Rýchlosť vybavenia sama osebe neurčuje výhodnosť. Porovnajte podmienky s potrebami a finančnými možnosťami firmy.
| Zdroj | Vhodné použitie | Záväzok | Rýchlosť | Hlavné riziko |
|---|---|---|---|---|
| Bankový úver | Plánovaná investícia alebo potreba prevádzkových peňazí | Splácanie istiny a nákladov | Závisí od procesu a posúdenia žiadosti | Splátky zaťažia rozpočet aj pri slabších tržbách |
| Nebankové financovanie | Financovanie podľa podmienok konkrétnej ponuky | Splácanie podľa zmluvy | Postup a trvanie sa líšia podľa poskytovateľa | Celkové náklady si treba posúdiť podľa celej ponuky |
| Investor | Rozvoj projektu s potenciálom rastu | Dohodnutý podiel alebo vplyv na rozhodovanie | Závisí od rokovania a dohody | Menšia kontrola nad firmou |
| Zákaznícky preddavok | Konkrétna objednávka alebo zákazka | Povinnosť dodať dohodnutý tovar či službu | Závisí od dohody so zákazníkom | Náklady na dodanie môžu prekročiť dostupné peniaze |
| Dodávateľský úver | Nákup potrebného tovaru alebo služby | Neskoršia úhrada dodávateľovi | Závisí od dohody a dodania | Splatnosť môže predbehnúť príjem z predaja |
Bankový úver verzus nebankové financovanie
Banky aj nebankoví poskytovatelia môžu používať odlišné kritériá, požadovať rôzne podklady a inak posudzovať finančnú situáciu firmy. Schválenie, dostupná suma aj náklady závisia od konkrétneho poskytovateľa a žiadateľa.
V článkoch publikovaných 17. apríla 2020 sa ako orientačné rozpätia RPMN uvádzalo približne 5 až 10 % pri bankových podnikateľských úveroch pre firmy s históriou a 15 až 50 % pri nebankových podnikateľských úveroch. Ide o staršie, všeobecné trhové údaje, nie o aktuálnu ponuku ani prísľub konkrétnej sadzby. Podmienky sa menia a individuálna ponuka sa môže líšiť. RPMN zahŕňa úroky aj poplatky. Porovnajte ju aj s celkovou sumou na splatenie a zmluvnými podmienkami.
Aké riziká si preveriť pred rozhodnutím?
Skontrolujte, či príjmy firmy pokryjú splátky aj v slabšom období. Prečítajte si zmluvu vrátane poplatkov, termínov a následkov omeškania. Nesplácanie môže viesť k ďalším nákladom a vymáhaniu dlhu. Ak podmienkam nerozumiete, vyjasnite si ich ešte pred podpisom.
Neporovnávajte ponuky iba podľa úroku alebo rýchlosti vybavenia. Zohľadnite celkové náklady, výšku splátok, dobu splácania aj záväzky, ktoré na seba preberáte. Až potom posúďte, ktorá možnosť najlepšie zodpovedá situácii vašej firmy.
Ako pripraviť plán financovania krok za krokom?
Keď poznáte sumu, ktorú potrebujete, premeňte ju na plán, ktorý sa dá ľahko vysvetliť a skontrolovať. Pri rozhodovaní, ako financovať podnikanie bez vlastných zdrojov, si pripravte stručný prehľad účelu, načasovania, očakávaného prínosu a zdroja splácania. Vďaka tomu jasne opíšete potrebu financovania a porovnáte ju s podmienkami jednotlivých možností.
- Opíšte účel. Pomenujte, čo chcete zaplatiť a ako to súvisí s podnikaním. Pri nákupe zariadenia uveďte, na akú činnosť ho využijete a aký výsledok od investície očakávate.
- Rozpíšte sumu. Rozdeľte ju na jednotlivé položky, napríklad cenu vybavenia, dopravu či náklady na uvedenie do prevádzky. Uveďte, ktoré výdavky sú nevyhnutné a ktoré možno odložiť.
- Naplánujte termíny. Zaznačte, kedy treba uhradiť jednotlivé položky a kedy sa očakáva prínos projektu. Pri zákazke spojte výdavky s konkrétnymi etapami dodania.
- Vyberte zdroj. Zvážte, či zvolený spôsob financovania zodpovedá účelu, časovému plánu a záväzkom, ktoré je firma pripravená prijať.
- Usporiadajte doklady. Pripravte podklady podľa požiadaviek financujúcej strany a overte, či sú údaje aktuálne a navzájom konzistentné.
- Priraďte splácanie k rozpočtu. V prehľade príjmov, výdavkov a existujúcich záväzkov vyznačte priestor na novú splátku. Zohľadnite aj pravidelné platby, ktoré nemožno jednoducho odložiť.
Pripravte rozpočet a podklady k podnikaniu
K rozpočtu pripojte stručné vysvetlenie očakávaného prínosu a toho, kedy sa má prejaviť. Ak napríklad kupujete zariadenie na rozšírenie ponuky, popíšte, ako zapadá do plánovanej činnosti. Účtovné a bankové doklady usporiadajte tak, aby sa dali jednoducho porovnať s údajmi v žiadosti. Konkrétny zoznam podkladov sa líši podľa zdroja financovania. Pri pôžičke bez daňového priznania môže poskytovateľ posudzovať žiadosť iným spôsobom. Rozhodujú podmienky konkrétneho riešenia.
Otestujte splácanie pred podaním žiadosti
Vytvorte si jednoduchý mesačný prehľad: očakávané príjmy, pravidelné výdavky, existujúce záväzky a plánovanú splátku. Skontrolujte, koľko zostane po započítaní všetkých položiek a či rozpočet počíta aj s výdavkami, ktoré sa opakujú iba občas. Schopnosť splácať posudzujte podľa realistického rozpočtu, nie podľa najpriaznivejšieho odhadu. Ak čísla nevychádzajú, upravte výšku financovania alebo časový plán ešte pred podaním žiadosti.
Keď máte plán a podklady pripravené, môžete preskúmať možnosti online žiadosti a porovnať, či zodpovedajú potrebám vášho podnikania.
Kedy zvážiť podnikateľskú pôžičku a aký urobiť ďalší krok?
Podnikateľská pôžička môže byť vhodná, keď viete pomenovať, čo má financovať, a jej podmienky zodpovedajú možnostiam firmy. Zvážte, či je výdavok potrebný v konkrétnom termíne, aký prínos od neho očakávate a ako zapadá do podnikateľského plánu. Dôležitá je aj výška splátok a celková suma, ktorú sa zaviažete uhradiť.
Kedy môže dávať externé financovanie zmysel?
Externý kapitál môže podporiť plánovaný nákup vybavenia alebo pokryť prevádzkový kapitál potrebný na realizáciu zákazky. Pred výberom si ujasnite, aký výsledok má financovanie priniesť a podľa čoho zistíte, či sa zámer vyplatil. Rozlišujte plánovanú investíciu od opakovaného krytia strát. Prejdite si konkrétne podmienky a overte, či firma dokáže plniť záväzky počas celej doby splácania.
Pred podaním žiadosti zvážte tieto otázky:
- Je účel financovania konkrétny a pre podnikanie zmysluplný?
- Zodpovedá požadovaná suma rozpočtu projektu?
- Rozumiete splátkam, celkovým nákladom a zmluvným podmienkam?
- Je zvolený zdroj vhodnejší než dostupná neúverová alternatíva?
Ako preskúmať možnosť pôžičky na IČO?
Porovnajte RPMN, výšku splátok, dobu splácania a podmienky zmluvy. Online Pôžičky sprostredkúvajú nebankové financovanie cez online žiadosť, ktorá prepája žiadateľov s partnerskými subjektmi. Poskytovateľ posudzuje žiadosť a určuje konkrétne podmienky podľa situácie žiadateľa. Ďalšie informácie o možnostiach pre podnikateľov nájdete v sprievodcoch o pôžičke pre živnostníkov a pôžičke na IČO.
Ak chcete túto možnosť preskúmať, začnite online žiadosťou o financovanie pre podnikanie. Vopred si pripravte základné údaje o firme a účele financovania. Potom môžete posúdiť, či predložené podmienky zodpovedajú vášmu plánu.
Urobte ďalší krok s jasným plánom
Rozhodnutie o financovaní nemusí byť unáhlené. Berte ho ako súčasť riadenia firmy: priebežne sledujte, či peniaze prinášajú očakávaný úžitok a či záväzky zostávajú zvládnuteľné. Ak sa vaše predpoklady zmenia, upravte plán skôr, než sa problém prejaví v každodennej prevádzke.
Keď premýšľate, ako financovať podnikanie bez vlastných zdrojov, vašou výhodou je pripravenosť. Majte poruke základné údaje o podnikaní a jasne formulovaný účel. Potom môžete možnosti posúdiť pokojnejšie a vybrať ďalší krok, ktorý zodpovedá situácii vašej firmy.
Online Pôžičky sprostredkúvajú financovanie pre živnostníkov a firmy a prepájajú žiadateľov s nebankovými partnermi. Preskúmajte možnosti financovania pre svoje podnikanie a porovnajte ich s pripraveným rozpočtom a plánom splácania.
Začnite rozhodnutím, ktoré viete podložiť číslami aj realistickým plánom. Tak získate pevnejší základ pre ďalší rozvoj firmy.
Často kladené otázky
Je možné financovať podnikanie úplne bez vlastných zdrojov?
Áno, v niektorých prípadoch sa dá projekt rozbehnúť bez vlastného vkladu, no závisí to od jeho povahy a dostupných zdrojov. Zákazka s dohodnutým preddavkom môže napríklad pokryť časť nákladov na jej realizáciu. Iný projekt môže potrebovať investora alebo externé financovanie. Pred začiatkom si overte, či peniaze pokryjú aj výdavky, ktoré vzniknú skôr, než dostanete prvé tržby.
Dá sa začať podnikať bez úveru a vlastných úspor?
Áno, ak viete začať v malom a náklady pokryje iný zdroj než úver či úspory. Môžete najprv získať objednávky a nakúpiť materiál až po dohode so zákazníkom alebo sa s dodávateľom dohodnúť na neskoršej úhrade. Tento postup znižuje potrebu hotovosti na začiatku, ale vytvára záväzok voči zákazníkovi alebo dodávateľovi. Plánujte preto aj možné zdržanie.
Aké zdroje financovania môže podnikateľ využiť bez vlastného kapitálu?
Podnikateľ môže preskúmať úver, investora, crowdfunding, zákaznícke preddavky, dodávateľský úver, granty alebo verejné programy. Každá možnosť má iný dosah na podnikanie: úver sa spláca, investor môže získať podiel či vplyv a preddavok zaväzuje k dodaniu objednávky. Pri grantoch si pozrite aktuálnu výzvu a oprávnenosť zámeru. Vyberajte podľa toho, čo financujete a aký záväzok dokáže firma zvládnuť.
Je nebankové financovanie vhodné pre každého podnikateľa?
Nie. Môže byť jednou z možností pre živnostníka alebo firmu, no vhodnosť závisí od účelu, finančnej situácie a podmienok konkrétneho poskytovateľa. Porovnajte ponuku s dostupnými alternatívami a zvážte, či splátky zapadnú do firemného rozpočtu aj pri slabšom období. Online Pôžičky sprostredkúvajú nebankové financovanie a prepájajú žiadateľov s partnerskými subjektmi, ktoré posudzujú žiadosť a určujú podmienky.
Ako zistím, či firma zvládne splácať podnikateľský úver?
Vytvorte si prehľad pravidelných príjmov, výdavkov a existujúcich záväzkov. Potom do rozpočtu započítajte navrhovanú splátku a otestujte situáciu, keď odberateľ zaplatí neskôr alebo tržby dočasne klesnú. Sledujte, či po úhrade splátky zostanú peniaze na mzdy, dodávateľov a ďalšie bežné platby. Ak plán vychádza iba pri bezchybnom vývoji, prehodnoťte výšku úveru alebo načasovanie.
Koľko stojí financovanie podnikania bez vlastných zdrojov?
Jednotnú cenu nemožno určiť bez znalosti konkrétneho zdroja a ponuky. Pri úvere si všímajte RPMN a celkovú sumu na splatenie, nielen samotnú úrokovú sadzbu. Overte si aj prípadné poplatky a podmienky splácania uvedené v zmluve. Pri investorovi môže byť nákladom dohodnutý podiel alebo vplyv na rozhodovanie. Pri zákazníckom preddavku je záväzkom dokončiť objednávku. Porovnávajte rovnaký účel a obdobie financovania.
Môžem získať pôžičku na IČO bez daňového priznania?
Niektoré riešenia umožňujú požiadať o pôžičku na IČO bez predloženia daňového priznania, nejde však o automatický nárok. Podmienky závisia od konkrétneho poskytovateľa a posúdenia žiadateľa. Pri takomto financovaní sa môžu zohľadňovať iné podklady, napríklad pohyby na podnikateľskom účte. Zistite si, ktoré doklady sa pri danej ponuke požadujú, a pred rozhodnutím porovnajte celkové náklady aj splátkový plán.
Pridaj komentár