

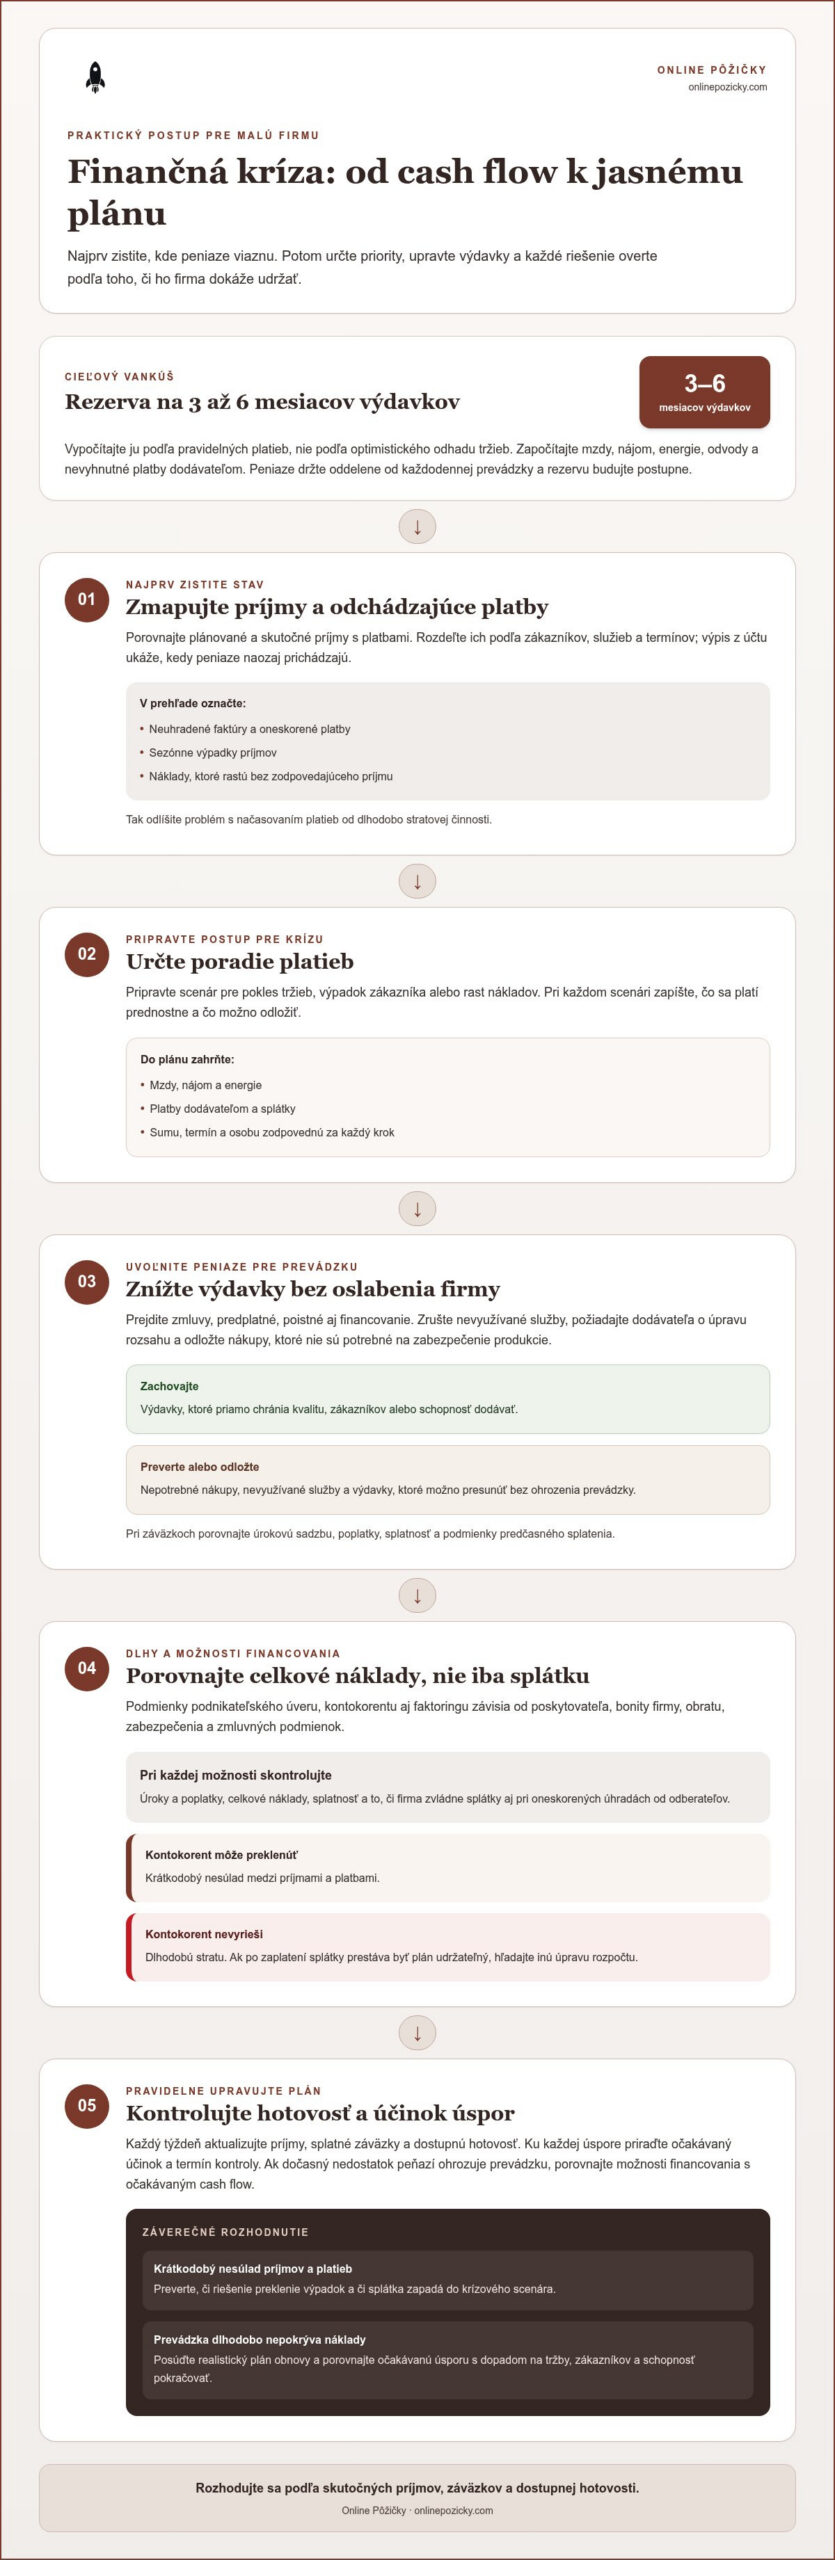
Ako riešiť finančnú krízu v malej firme? Postupujte v piatich krokoch: vytvorte rezervu na tri až šesť mesiacov výdavkov, sledujte cash flow, okamžite obmedzte nákupy, ktoré nie sú nevyhnutné, a prehodnoťte dlhy. Ak firma prestáva splácať záväzky, konajte včas a posúďte jej finančný stav skôr, než sa problémy prehĺbia.
Pokles tržieb a oneskorené platby od odberateľov môžu rýchlo ohroziť mzdy, platby dodávateľom aj bežnú prevádzku. Pred hľadaním rýchlej pomoci si ujasnite, koľko peňazí prichádza, čo musíte zaplatiť a ktoré výdavky možno znížiť bez ohrozenia podnikania.
V článku nájdete praktický postup, ako pripraviť rezervu, zostaviť krízový scenár a riešiť dlhy či hroziacu platobnú neschopnosť. Päť krokov vám pomôže určiť priority, chrániť prevádzkový kapitál a rozhodovať sa podľa reálnych čísel, nie pod tlakom. Dozviete sa aj to, kedy môže byť financovanie jednou z možností a prečo si najskôr treba realisticky posúdiť schopnosť splácať.
Kľúčové poznatky
- Vytvárajte rezervu na tri až šesť mesiacov výdavkov a pravidelne sledujte príjmy aj platby.
- Pripravte si krízový scenár a najprv obmedzte nákupy, ktoré nie sú nevyhnutné na zabezpečenie prevádzky.
- Rozpoznajte včas príznaky platobnej neschopnosti či predlženia a zistite, aké kroky od vás vyžaduje situácia firmy.
- Prejdite si záväzky a porovnajte možnosti refinancovania alebo konsolidácie podľa celkových nákladov a schopnosti splácať.
- Pripravte podnikanie na výkyvy vopred: sledujte riziká, chráňte prevádzkový kapitál a plánujte aj pre nepriaznivý scenár.
1. Finančná rezerva na obdobie výpadku príjmu
Rezerva dá firme čas reagovať na oneskorenie alebo pokles príjmov. Ako orientačný cieľ sa uvádza suma na tri až šesť mesiacov výdavkov. Vypočítajte ju podľa pravidelných platieb, nie podľa optimistického odhadu tržieb. Započítajte mzdy, nájom, energie, odvody a nevyhnutné platby dodávateľom. Rezervu držte oddelene od peňazí na každodennú prevádzku.
Začnite jednoducho: určte nevyhnutné mesačné náklady a stanovte cieľ rezervy. Potom každý mesiac odložte časť prijatých tržieb na samostatný účet. Ak firma nemá priestor na veľký jednorazový vklad, budujte rezervu postupne. Sledujte jej stav pri každom mesačnom uzatvorení účtovníctva. Signálom na zvýšenú opatrnosť môže byť PMI pod 47, ktorý sa spája s varovaním pred ekonomickým spomalením.
Rezerva pomáha, no záleží aj na schopnosti udržať príjem. Zamestnanec, ktorý sa za posledných 10 rokov nič nové nenaučil, môže mať počas krízy problém uplatniť sa. Rozvoj digitálnych zručností, jazykov a odborných schopností môže rozšíriť pracovné možnosti. Pri plánovaní počítajte aj s tým, že hľadanie novej práce môže trvať rok prípadne dva. Počas krízy môže človek zarobiť približne polovicu svojho súčasného platu, preto si rozpočet otestujte aj pri nižšom príjme.
Rozložte riziko aj v samotnom podnikaní. Ak tržby závisia od jediného odberateľa alebo služby, výpadok tohto zdroja môže ohroziť celú prevádzku. Oslovte ďalší segment zákazníkov, ponúknite doplnkovú službu alebo hľadajte pravidelné zákazky. Pri investičnej nehnuteľnosti zvážte, či nájomník dokáže platiť nájom aj počas hospodárskeho poklesu. Alternatívny príjem má dopĺňať hlavný biznis, nie odvádzať kapacitu od jeho kľúčových zákaziek.
Ako urýchliť inkaso faktúr a riešiť pohľadávky po splatnosti na Slovensku? Vystavte faktúru hneď po dodaní, jasne uveďte termín splatnosti a platobné údaje a po splatnosti pošlite pripomienku. Ak záväzok zostáva neuhradený, kontaktujte odberateľa, písomne zaznamenajte dohodu o úhrade a sledujte ďalší termín.
- Vytvorte prehľad faktúr s termínmi splatnosti a menom zodpovednej osoby.
- Posielajte pripomenutie pred splatnosťou aj po nej a evidujte odpovede.
- Rozdeľte budúce tržby medzi viac zákazníkov, služieb alebo predajných kanálov.
- Vyčleňte rezervu na samostatný účet a porovnávajte jej stav s cieľom.
Ak ste živnostník, zahrňte do plánu aj osobné výdavky. Príjem z podnikania často priamo pokrýva výdavky domácnosti, takže pokles zákaziek zasiahne oba rozpočty. Vyskúšajte scenár, v ktorom príjem klesne na polovicu, a označte platby, ktoré nemožno odložiť. Tak zistíte, akú časť rezervy potrebuje firma a akú domácnosť.
Pravidelný prehľad príjmov a výdavkov ukáže, kedy treba konať. Každý mesiac porovnajte skutočné platby s plánom a upravte tvorbu rezervy podľa sezónnosti. Ak sa blíži slabšie obdobie, čerpajte rezervu len na nevyhnutné záväzky. Zostane tak dostupná na výpadok tržieb, nie na výdavky, ktoré možno presunúť.
2. Krízový scenár a rýchle znižovanie výdavkov
Krízový scenár premení obavy na konkrétne rozhodnutia. Postup, ako riešiť finančnú krízu v malej firme, si pripravte pre pokles tržieb, výpadok zákazníka aj rast nákladov. Pri každom scenári určte prioritné platby a výdavky, ktoré možno odložiť. Zahrňte mzdy, nájom, energie, dodávateľov a splátky. Zapíšte sumu, termín aj zodpovednú osobu, aby tím vedel, čo má robiť.
Ako zistiť príčiny finančnej krízy v malej firme a vyhodnotiť cash flow? Porovnajte plánované a skutočné príjmy s odchádzajúcimi platbami. Rozdeľte ich podľa zákazníkov, služieb a termínov. Výpis z účtu ukáže, kedy peniaze skutočne prichádzajú. Označte neuhradené faktúry, sezónne výpadky a náklady, ktoré rastú bez zodpovedajúceho príjmu. Tak rozlíšite problém s načasovaním platieb od dlhodobo stratovej činnosti.
Pri revízii výdavkov prejdite zmluvy, predplatné, poistné aj financovanie. Pri každom finančnom záväzku porovnajte úrokovú sadzbu, poplatky, splatnosť a podmienky predčasného splatenia. Zrušte nevyužívané služby alebo požiadajte dodávateľa o úpravu rozsahu. Nákupy, ktoré nie sú potrebné na zabezpečenie produkcie, odložte. Zachovajte však výdavky, ktoré priamo chránia kvalitu, zákazníkov alebo schopnosť dodávať.
Aké podmienky a úroky majú podnikateľské úvery, kontokorent a faktoring na Slovensku? Závisia od poskytovateľa, bonity firmy, obratu, zabezpečenia a zmluvných podmienok. Porovnajte celkové náklady vrátane úrokov a poplatkov, nie iba výšku splátky. Pri faktoringu zohľadnite cenu služby a podmienky konkrétnej pohľadávky.
Pred podpisom úverovej zmluvy zahrňte splátku do krízového scenára. Overte, či firma zvládne platiť aj pri oneskorených úhradách od odberateľov. Kontokorent môže preklenúť krátkodobý nesúlad medzi príjmami a platbami, no nevyrieši dlhodobú stratu. Posudzujte financovanie podľa účelu, cash flow a celkových nákladov. Ak po zaplatení splátky plán prestáva byť udržateľný, hľadajte inú úpravu rozpočtu.
Kedy má zmysel zatvoriť prevádzku, prepustiť zamestnancov alebo ukončiť podnikanie? Zvážte tieto kroky, keď prevádzka dlhodobo nepokrýva náklady a realistický plán obnovy neukazuje cestu k udržateľnosti. Pred rozhodnutím porovnajte očakávanú úsporu s dopadom na tržby, zákazníkov a schopnosť firmy pokračovať.
Pri personálnych zmenách vyhodnoťte, ktoré činnosti prinášajú priamu hodnotu a ktoré možno zabezpečiť inak. Ekonomické spomalenie môže viesť k odkladu prémií či zvyšovania miezd a k vyššiemu tlaku na produktivitu. Zamestnancom vysvetlite dôvody a dopady zmien. Ak premýšľate, ako riešiť finančnú krízu v malej firme, zohľadnite aj stratu know-how a vplyv na zákaznícky servis.
Každý týždeň aktualizujte prehľad príjmov, splatných záväzkov a dostupnej hotovosti. Ku každej úspore priraďte očakávaný účinok a termín kontroly. Ak dočasný nedostatok peňazí ohrozuje plánovanú prevádzku, preskúmajte možnosti financovania a porovnajte ich s očakávaným cash flow.
3. Platobná neschopnosť a predlženie
Rozlišujte medzi dočasným nedostatkom hotovosti a úpadkom. Právnická osoba je platobne neschopná, ak má najmenej dva peňažné záväzky voči viac ako jednému veriteľovi po splatnosti 90 dní. Predlženie nastáva, keď má firma viac ako jedného veriteľa a jej záväzky presahujú hodnotu majetku. Pri posudzovaní predlženia sa podriadené záväzky nezapočítavajú.
Hroziaci úpadok znamená dôvodný predpoklad, že platobná neschopnosť nastane v priebehu 12 kalendárnych mesiacov. Pravidelne preto porovnávajte splatné záväzky s dostupnou hotovosťou a očakávaným príjmom. Firma sa môže považovať za platobne schopnú, ak jej medzera krytia predstavuje menej než jednu desatinu splatných peňažných záväzkov. Tento predpoklad sa spája aj s tým, že medzera krytia neklesne pod túto hranicu najneskôr v priebehu 60 dní.
Kedy hrozí firme úpadok a aké povinnosti má konateľ pri hroziacom úpadku na Slovensku? Hroziaci úpadok sa viaže na očakávanú platobnú neschopnosť v priebehu 12 kalendárnych mesiacov. Štatutárny orgán, likvidátor alebo zákonný zástupca musí pri zistení úpadku podať návrh na súd do 30 dní, pri zachovaní odbornej starostlivosti.
Pri hroziacom úpadku môže dlžník využiť preventívne konania podľa zákona č. 111/2022 Z. z. o riešení hroziaceho úpadku. Verejná alebo neverejná preventívna reštrukturalizácia je možnosťou, nie povinnosťou. Dočasná ochrana podnikateľov vo finančných ťažkostiach podľa zákona č. 421/2020 Z. z. bola prijatím novej právnej úpravy zrušená. Rozhodnutie preto neopierajte o predpoklad, že tento režim stále platí.
Ako môže malá firma požiadať o odklad daní alebo splátkový kalendár voči Finančnej správe SR? Pripravte prehľad záväzkov, príjmov a výdavkov, vysvetlite svoju situáciu a navrhnite realistický postup úhrady. Žiadosť smerujte Finančnej správe SR a uchovajte si potvrdenie o podaní aj následnú komunikáciu.
Banku a dodávateľov oslovte skôr, než zmeškáte ďalšie termíny. Predložte im aktuálny prehľad hotovosti, vysvetlite príčinu výpadku a navrhnite konkrétny odklad alebo splátkový kalendár. Dohodu si nechajte potvrdiť písomne, pretože ústny prísľub nemusí meniť pôvodné zmluvné podmienky.
Ak bezpríjmové obdobie trvá 3 roky, článok odporúča zvážiť aj osobný bankrot. Ten však nezamieňajte s riešením záväzkov právnickej osoby. Oddelte osobné a firemné dlhy a pri každom záväzku zaznamenajte dlžníka, veriteľa, splatnosť aj dostupné podklady. Tak bude jasnejšie, ktoré kroky sa týkajú firmy a ktoré jednotlivca.
4. Prehodnotenie a konsolidácia dlhov
Začnite úplným súpisom záväzkov. Pri každom úvere zapíšte veriteľa, zostatok, úrokovú sadzbu, poplatky, splátku a dátum splatnosti. Pridajte aj záväzky voči dodávateľom a daňové nedoplatky. Tak uvidíte, ktoré platby najviac zaťažujú cash flow a kde hrozí omeškanie.
Potom porovnajte refinancovanie, konsolidáciu a dohodu o úprave splátok. Refinancovanie nahrádza existujúci úver novým, konsolidácia spája viac záväzkov do jedného. Nižšia mesačná splátka však automaticky neznamená nižšie celkové náklady. Skontrolujte úrokovú sadzbu, poplatky, dĺžku splácania aj prípadné náklady na predčasné splatenie. Porovnávajte celkovú sumu na úhradu, nie iba mesačnú platbu.
Pred rokovaním si pripravte výpis záväzkov, plán príjmov a realistický rozpočet. Banke alebo veriteľovi ukážte, akú splátku firma zvládne aj pri slabších tržbách. Navrhnite konkrétny postup, napríklad zmenu termínu splátky alebo rozloženie nedoplatku. Každú dohodu si vyžiadajte písomne a zaznamenajte jej vplyv na celkové náklady. Ústny prísľub sám osebe nemení podmienky zmluvy.
Pri podnikateľskom dlhu oddeľte financie firmy od osobných záväzkov majiteľa. Hypotéka alebo súkromný úver ovplyvňuje osobný rozpočet, nie automaticky záväzky spoločnosti. Ak domácnosť spláca hypotéku so zostávajúcou 12-ročnou splatnosťou, možno zvážiť predĺženie splatnosti na 20 až 30 rokov. Nižšia mesačná splátka však môže znamenať dlhšie platenie úrokov. Posúďte preto celkový dopad na rodinné aj podnikateľské financie.
Aké sú možnosti reštrukturalizácie alebo konkurzu malej firmy na Slovensku a koľko stoja? Pri hroziacom úpadku môže dlžník využiť preventívne konania podľa zákona č. 111/2022 Z. z. o riešení hroziaceho úpadku; ďalším riešením môže byť konkurz. Náklady závisia od zvoleného konania, rozsahu majetku a záväzkov či potrebných odborných služieb, preto ich zahrňte do finančného plánu.
Reštrukturalizácia má zmysel, keď podnik dokáže pokračovať a pripraviť uskutočniteľný plán pre veriteľov. Konkurz rieši situáciu, keď firma už nevie uhrádzať záväzky a jej ďalšie fungovanie nie je reálne. Rozhodnutie posudzujte podľa skutočnej schopnosti firmy vytvárať príjem, nie podľa nádeje na rýchly obrat.
Konsolidáciu nepoužívajte na zakrytie trvalej prevádzkovej straty. Najprv určte, či problém spôsobujú vysoké splátky, oneskorené úhrady alebo nízka marža. Ak nové financovanie iba odsunie ten istý problém, zadlženie sa môže prehĺbiť. Zvoľte riešenie, pri ktorom firma dokáže dodržať splátkový plán aj po zaplatení miezd, dodávateľov a ďalších nevyhnutných výdavkov.
Pri príprave na finančnú krízu autor odporúča preveriť možnosti refinancovania, konsolidácie a úspory na dlhoch. Po zaplatení miezd, dodávateľov a ďalších prevádzkových výdavkov musí zostať dostatok peňazí na bežný chod firmy. Zostavte si preto plán platieb podľa ich naliehavosti a dohodnutých termínov. Ak príjmy nestačia na všetky záväzky, kontaktujte veriteľov skôr, než sa omeškanie prehĺbi. Vysvetlite, aký vývoj tržieb očakávate a z čoho budete splácať navrhnutú sumu.
Úspory hľadajte aj v nákladoch na dlhy, no neposudzujte ich iba podľa výšky pravidelnej splátky. Overte, či zmena podmienok prináša skutočnú úľavu a či ju firma dokáže dodržať počas celého dohodnutého obdobia. Do plánu zahrňte rezervu na slabšie obdobie, aby jediný výpadok príjmov neohrozil ďalšie platby. Priebežne porovnávajte plán so skutočnými príjmami a výdavkami. Ak sa predpoklady nenapĺňajú, upravte rozpočet a neodkladajte rokovania s veriteľmi. Každé riešenie má podporiť schopnosť firmy fungovať a splácať, nie iba presunúť problém na neskôr.
5. Príprava na finančnú krízu
Príprava sa začína skôr, než sa objaví vážny výpadok príjmov. Finančné trhy prechádzajú výkyvmi a krízy sa vracajú v cykloch približne každých 8 až 13 rokov. Neznamená to, že každá kríza zasiahne vašu firmu rovnako. Znamená to, že sa oplatí mať pripravené rozhodnutia, ktoré inak pod tlakom odkladáte. Určte, kto sleduje financie, kto komunikuje so zákazníkmi a kto môže schváliť úsporné opatrenia. Zapíšte úlohy do krátkeho krízového plánu.
Plán otestujte na konkrétnych situáciách: odchod kľúčového odberateľa, slabšia sezóna alebo rast cien vstupov. Pri každom scenári určte, ktoré zákazky zostávajú ziskové a ktoré náklady možno upraviť. Vyberte aj signály upozorňujúce na zmenu, napríklad pokles objednávok alebo dlhšie čakanie na úhrady. Keď sa signál objaví, skontrolujte plánované platby a upravte nákup materiálu podľa skutočného dopytu. Vopred dohodnutý postup vám umožní konať cielene.
Udržujte kontakt so zákazníkmi aj v čase poklesu. Nečakajte, kým sa ozvú sami. Spýtajte sa pravidelných odberateľov na plánované objednávky a včas im oznámte zmeny v ponuke či dodacích podmienkach. Ak firma predáva sezónne služby, pripravte vhodnú alternatívu na slabšie obdobie. Zaznamenávajte spätnú väzbu a opakujúce sa požiadavky. Tieto informácie pomôžu upraviť ponuku bez náhodného rušenia služieb, ktoré zákazníci stále potrebujú.
Rozdeľte aj riziko spojené s krátkodobými investíciami, nehnuteľnosťami a drahými kovmi. Preverte, ako rýchlo ich možno premeniť na dostupné peniaze a aký vplyv by predaj mal na prevádzku. Dlhodobé investičné programy nemeňte automaticky, ak sú vhodne nastavené a investičný horizont sa neblíži ku koncu. Krátkodobé prostriedky posudzujte podľa ich účelu a dostupnosti. Majetok potrebný na výrobu alebo poskytovanie služieb oddeľte od investícií určených na zhodnotenie.
Pravidelne prejdite plán spolu s ľuďmi, ktorí poznajú každodennú prevádzku. Účtovník môže upozorniť na zmenu nákladov, obchodník na odchod zákazníka a vedúci prevádzky na problém s dodávkami. Každé zistenie priraďte ku konkrétnemu kroku a zodpovednej osobe. Po výraznej zmene objednávok alebo dodávateľských podmienok plán aktualizujte. Krízový plán nie je zárukou, že firma unikne problémom. Je to pracovný nástroj, ktorý skracuje čas medzi varovným signálom a rozhodnutím.
Pripravte si tiež prehľad možností, ktoré možno zvážiť pri dočasnom nedostatku peňazí. Pri každom riešení zaznamenajte jeho účel, splátky a dopad na budúce peňažné toky. Financovanie má význam iba vtedy, ak podporí uskutočniteľný plán a firma zvládne jeho splácanie. Ak chcete preskúmať možnosti financovania podnikania, pozrite si dostupné riešenia pre podnikateľov.
Financovanie má v kríze zmysel len vtedy, ak rieši konkrétny dočasný problém a firma vie, z čoho bude splácať. Porovnajte ho s úpravou nákupov, odkladom výdavkov alebo rokovaním o termínoch úhrad. Pri rozhodovaní sledujte, či nové záväzky neobmedzia peniaze potrebné na mzdy, dodávky a ziskové zákazky. Zaznamenajte si, kto rozhodne, kedy sa riešenie použije a podľa akého signálu sa jeho účel znovu posúdi. Tak sa vyhnete tomu, aby sa krátkodobá pomoc zmenila na dlhodobú záťaž.
Finančné trhy prechádzajú rôznymi výkyvmi a pripravenosť môže pomôcť zvládnuť náročné obdobie. Priebežne preto preverte krátkodobé investície, investície do nehnuteľností a drahých kovov a zvážte ich rozloženie. Pri každej možnosti posúďte, ako rýchlo možno získať peniaze, či predaj naruší prevádzku a či je majetok potrebný na podnikanie. Zmeny robte podľa účelu prostriedkov a potrieb firmy, nie iba ako okamžitú reakciu na neistotu. Pripravenosť znamená poznať dostupné možnosti skôr, než nedostatok peňazí začne tlačiť na rozhodnutia.
Online Pôžičky: Pôžička pre živnostníkov
Online Pôžičky sprostredkúva nebankové financovanie podnikateľom, ktorí potrebujú posúdiť možnosti financovania prevádzky. Živnostník môže zvážiť Pôžičku pre živnostníkov, spoločnosť s ručením obmedzeným Pôžičku pre s.r.o. Dostupná je aj Pôžička bez daňového priznania a Pôžička ičo.
O financovaní uvažujte až po zostavení plánu príjmov a výdavkov. Zohľadnite účel peňazí, splátky a schopnosť firmy splácať aj pri slabších tržbách. Pred rozhodnutím porovnajte podmienky ponúk vrátane úrokov, poplatkov a celkových nákladov. Ak by nové financovanie iba prehĺbilo dlh alebo firma nemá reálny plán splácania, najprv riešte záväzky a príčiny straty.
Ak chcete preskúmať možnosti financovania pre svoje podnikanie, navštívte onlinepozicky.com.
Urobte z ďalšieho kroku vedomé rozhodnutie
Ak premýšľate, ako riešiť finančnú krízu v malej firme, začnite rozhodnutím založeným na reálnych číslach a udržateľnom pláne. Financovanie môže pomôcť preklenúť dočasný nedostatok peňazí, no samo osebe nevyrieši slabý dopyt ani dlhodobú stratu. Pred podaním žiadosti si určte, na čo peniaze použijete a z akých príjmov budete splácať.
Ak vám financovanie dáva zmysel, prejdite si podmienky pokojne a bez nátlaku. Zohľadnite celkové náklady aj vplyv splátok na ďalšie záväzky firmy. Online Pôžičky sprostredkúva možnosti financovania pre podnikateľov. Kontaktujte Online Pôžičky a zistite, aký ďalší krok môžete zvážiť pre svoje podnikanie.
Kríza si vyžaduje rýchle konanie, nie unáhlené rozhodnutia. Vyberte postup, ktorý chráni chod firmy a zodpovedá jej skutočným možnostiam. Aj premyslený malý krok môže pomôcť získať kontrolu nad podnikateľskými financiami.
Často kladené otázky
Ako riadiť firmu počas krízy a vyhnúť sa reštrukturalizácii?
Udržte ziskové činnosti a riešte problémy skôr, než prerastú do dlhodobého úpadku. Určte, ktoré zákazky prinášajú kladnú maržu, a sústreďte na ne kapacity. Ak klesajú objednávky, overte si u pravidelných zákazníkov ich ďalšie potreby. Včasné rokovanie s veriteľmi môže vytvoriť priestor na dohodu. Sledujte tiež, či prijaté opatrenia skutočne pomáhajú firme plniť záväzky.
Ako v pohode prečkať krízu?
Rozdeľte situáciu na úlohy, ktoré môžete vyriešiť hneď, a rozhodnutia, pri ktorých potrebujete ďalšie údaje. Určte, ktoré objednávky treba dokončiť, komu zavolať a ktoré platby preveriť. Zdieľajte plán s kľúčovými kolegami, aby každý poznal svoje priority. Pravidelne kontrolujte výsledky. Tak ľahšie odlíšite naliehavé kroky od rozhodnutí, ktoré možno urobiť až po získaní presnejších informácií.
Ako zvládnuť krízu vo firme?
Najprv určte hlavný zdroj ťažkostí, napríklad slabý predaj, rast cien vstupov alebo výpadok dodávateľa. Ku každému opatreniu priraďte zodpovednú osobu a termín kontroly. Ak mešká dodávka, informujte zákazníka ešte pred dohodnutým termínom a navrhnite ďalší možný postup. Zaznamenávajte prijaté rozhodnutia aj ich výsledky. Potom môžete zachovať kroky, ktoré pomáhajú, a upraviť tie, ktoré neprinášajú očakávaný efekt.
Dá sa na krízu pripraviť?
Áno. Vopred spíšte riziká, ktoré môžu prerušiť predaj alebo dodávky. Môže ísť o závislosť od jediného veľkého zákazníka, sezónny pokles alebo dodávateľa bez náhradnej možnosti. Pri každom riziku určte varovný signál a prvý krok. Ak sa napríklad zníži počet nových objednávok, preverte predajný plán a pripravte opatrenia na udržanie zákazníkov.
Ako zostaviť krátkodobý plán cash flow a krízový rozpočet pre malú firmu?
Vytvorte prehľad po obdobiach, v ktorom uvediete počiatočný zostatok, očakávané príjmy a plánované platby. Oddeľte potvrdené úhrady od neistých objednávok. Zahrňte dátumy miezd, daní, nájmu, splátok a faktúr dodávateľov. Pripravte základný aj nepriaznivý scenár, napríklad s oneskorenou úhradou významnej faktúry. Pri každej aktualizácii nahraďte odhady skutočnými sumami z účtu a upravte nadväzujúce rozhodnutia.
Ako rýchlo znížiť náklady vo firme bez ohrozenia jej fungovania?
Rozdeľte výdavky na nevyhnutné, odložiteľné a nevyužívané. Začnite zrušením služieb, ktoré firma nepoužíva, a upravte nákupy podľa aktuálnych objednávok. Zachovajte výdavky potrebné na bezpečnú prevádzku, kvalitu a plnenie zákaziek. Pri zmene dodávateľa zohľadnite aj jeho spoľahlivosť a termíny dodania. Po úprave rozpočtu porovnajte dosiahnutú úsporu s dopadom na výrobu, služby a zákaznícku skúsenosť.
Aké možnosti financovania má malá firma vo finančnej kríze na Slovensku?
Firma môže preskúmať bankový úver, kontokorent, faktoring alebo nebankové financovanie. Banky posudzujú žiadosť podľa bonity, finančných údajov a podmienok konkrétneho úveru; pri zvýšenom riziku môžu sprísniť úverovanie. Nebankoví poskytovatelia môžu uplatňovať odlišné podmienky, preto porovnajte všetky ponuky aj podľa celkových nákladov. Skontrolujte podmienky splácania a to, či firma dokáže záväzok plniť.
Pridaj komentár