
Vedeli ste, že v roku 2026 končí až 30 % žiadostí o nové financovanie neúspechom kvôli prísnemu hodnoteniu kreditného skóre? Ak je váš úver zamietnutý bankou, nemusí to automaticky znamenať stopku pre vaše podnikateľské plány. Často stačí jediný drobný záznam v registri alebo prísne posudzovanie daňového priznania a sľubne rozbehnutý projekt zostane bez potrebných prostriedkov. Rozumieme, že sa cítite frustrovaní z nekonečnej administratívy, ktorá vás oberá o čas potrebný na reálne zarábanie peňazí.
Súhlasíme s tým, že moderný majiteľ firmy potrebuje flexibilitu, nie byrokratické bariéry a čakanie na schválenie, ktoré trvá celé týždne. V tomto článku vám preto odhalíme presné dôvody bankových zamietnutí a ukážeme vám efektívne cesty, ako získať financovanie na IČO rýchlo a bez zbytočného stresu. Zistíte, že existujú dostupné riešenia aj bez daňového priznania, ktoré vám pomôžu vykryť chýbajúcu hotovosť na rozvoj firmy. Prevedieme vás overenými alternatívami, ktoré šetria váš drahocenný čas a energiu. Získajte jasný prehľad o tom, ako v aktuálnom roku navigovať svetom financií a posunúť svoje podnikanie na vyššiu úroveň bez zbytočných prekážok.
Kľúčové Poznatky
- Zistíte, prečo prísne limity NBS a uplatňovanie paušálnych výdavkov často vedú k tomu, že je váš úver zamietnutý bankou.
- Spoznáte výhody nebankových riešení, ktoré ponúkajú rýchlejšie schvaľovanie a výrazne menej administratívnej záťaže než tradičné banky.
- Naučíte sa, ako si správne preveriť záznamy v úverových registroch a prečo sú dôležité aj tie najmenšie detaily vo vašej finančnej histórii.
- Objavíte konkrétne možnosti, ako získať financovanie na IČO bez nutnosti predkladania daňového priznania.
- Získate jasný akčný plán, ktorý vám pomôže premeniť zamietavé stanovisko banky na úspešne získaný kapitál pre váš rast.
Úver zamietnutý bankou: Prečo je to pre podnikateľov v roku 2026 bežné?
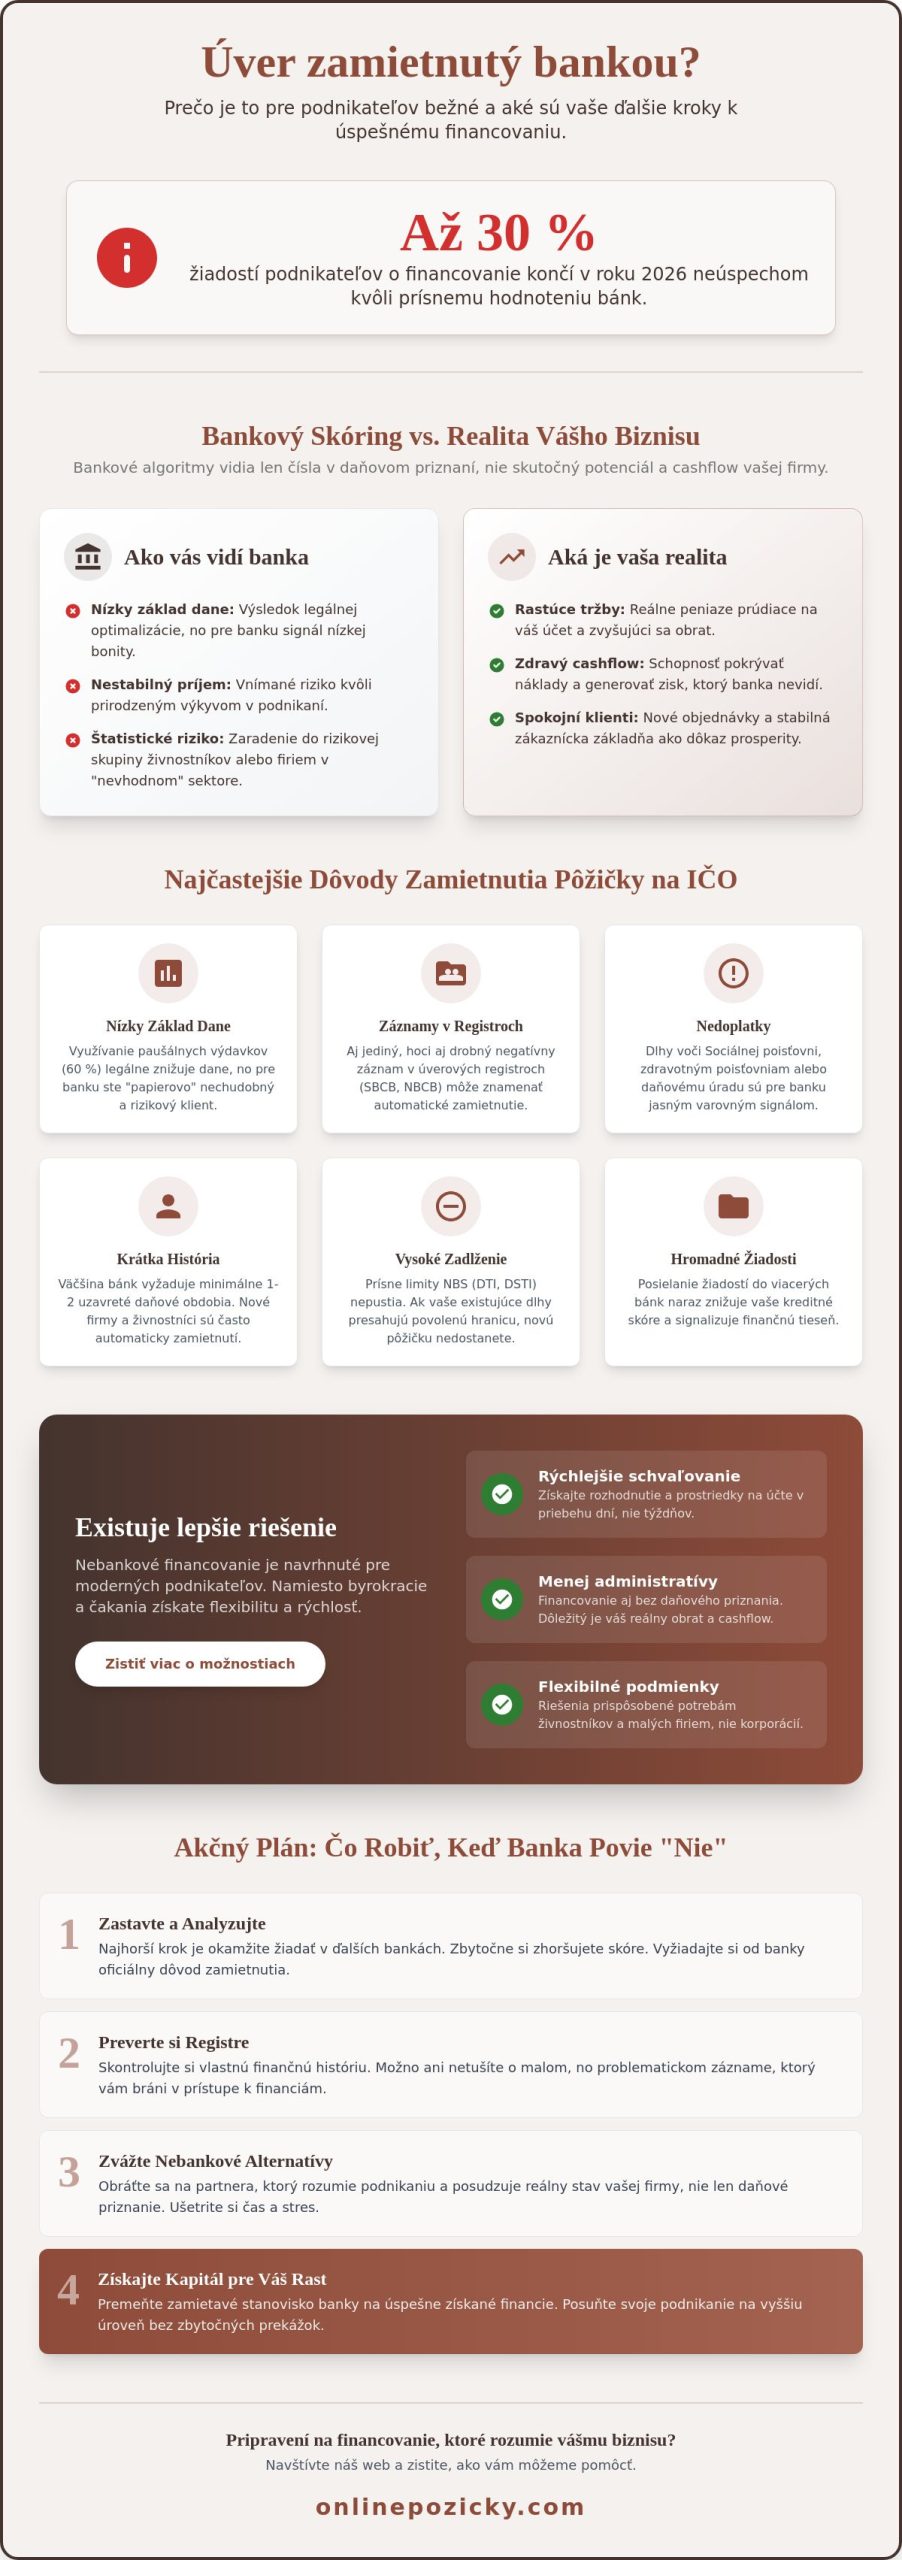
Situácia na finančnom trhu v roku 2026 prináša podnikateľom nové výzvy. Banky výrazne sprísnili svoje kritériá a procesy. Ak je váš úver zamietnutý bankou, nie ste v tom sami. Podľa štatistík z posledného obdobia končí až 30 % žiadostí neúspechom kvôli prísnemu hodnoteniu kreditného skóre. Tradičné finančné inštitúcie vnímajú živnostníkov a majiteľov s.r.o. ako rizikovú skupinu, pretože ich príjem nepovažujú za taký stabilný ako pravidelný plat zamestnanca.
Hlavným dôvodom sú neúprosné limity Národnej banky Slovenska. Ukazovatele DTI, teda pomer celkového dlhu k ročnému príjmu, a DSTI, pomer splátok k čistému príjmu, nepustia. V roku 2026, kedy sa základná sadzba ECB pohybuje na úrovni 2,40 %, banky kalkulujú s vysokou bezpečnostnou rezervou. Každý proces posudzovania úveru zahŕňa stresové testovanie vašej schopnosti splácať aj pri potenciálnom náraste úrokov. Pre mnohých podnikateľov to znamená stopku hneď v úvode.
Dôležité je zachovať chladnú hlavu a neprepadať panike. Zamietnutie žiadosti nie je vaše osobné zlyhanie ani koniec vášho biznisu. Je to len výsledok matematického algoritmu, ktorý v danom momente vyhodnotil riziko ako príliš vysoké. Najhoršie, čo môžete urobiť, je okamžite poslať žiadosti do piatich ďalších bánk v nádeji, že niekde to vyjde. Každá zamietnutá žiadosť totiž zanecháva stopu v úverovom registri a váš scoring sa prepadá ešte hlbšie.
Psychológia zamietnutia a prvý krok podnikateľa
Hromadné žiadosti v krátkom čase fungujú pre banku ako červená vlajka. Signalizujú akútny nedostatok hotovosti alebo finančné zúfalstvo. Namiesto bezhlavého klikania na online formuláre sa zastavte. Vyžiadajte si oficiálny dôvod zamietnutia. Aj keď banky bývajú v odpovediach stručné, informácia o nedostatočnej bonite alebo negatívnom zázname v registri vám napovie, kde presne je problém. Krátkodobo to síce môže spomaliť vaše plány, ale dlhodobo vám to ušetrí povesť spoľahlivého partnera.
Bankový scoring vs. realita vášho biznisu
Bankový svet a reálne podnikanie často hovoria úplne iným jazykom. Vy ako majiteľ vidíte rastúce tržby, spokojných klientov a nové objednávky. Banka však vidí len nízky základ dane v daňovom priznaní, ktorý ste si legálne znížili paušálnymi výdavkami. Pre bankové systémy ste chudobný podnikateľ bez ohľadu na to, koľko peňazí vám reálne preteká cez účet. Tento nesúlad medzi účtovnou realitou a skutočným cashflow je najčastejším kameňom úrazu.
Svoju rolu hrá aj história vášho IČO a sektor, v ktorom pôsobíte. Ak podnikáte menej ako rok, väčšina bánk vás automaticky vyradí zo schvaľovacieho procesu. Banky tiež citlivo vnímajú sezónnosť. Ak pôsobíte v segmente stavebníctva alebo cestovného ruchu, váš úver zamietnutý bankou môže byť výsledkom interných kvót na daný sektor. Algoritmus vás jednoducho vyhodnotí ako rizikového kvôli výkyvom v príjmoch, ktoré sú pre vaše podnikanie prirodzené.
Najčastejšie dôvody, prečo banky odmietajú pôžičky na IČO
Keď vám bankový úradník oznámi, že váš projekt neprešiel, málokedy vám vysvetlí detaily. Banky sa držia prísnych šablón a interných smerníc, ktoré sú často nastavené proti potrebám malých firiem. Ak je váš úver zamietnutý bankou, dôvodom je takmer vždy jeden z nasledujúcich faktorov:
- Nízky základ dane v dôsledku daňovej optimalizácie.
- Negatívne záznamy v registroch SBCB a NBCB.
- Nedoplatky voči Sociálnej poisťovni alebo zdravotným poisťovniam.
- Krátka história podnikania, zvyčajne menej ako dve uzavreté účtovné obdobia.
- Príliš vysoké existujúce zadlženie majiteľa alebo samotnej spoločnosti.
Tieto faktory tvoria bariéru, ktorú je v tradičnom bankovom systéme ťažké prekonať. Aj keď vaša firma reálne prosperuje a má dostatok hotovosti, papierová realita v očiach banky môže byť úplne iná. Bankové algoritmy neberú do úvahy váš potenciál, ale len historické dáta a tabuľkovú bezpečnosť.
Pasca daňovej optimalizácie u živnostníkov
Väčšina slovenských živnostníkov využíva 60 % paušálne výdavky. Je to skvelý a legálny spôsob, ako platiť nižšie dane a odvody. Problém nastáva v momente, keď žiadate o kapitál na rozvoj. Banka pri výpočte vašej bonity berie do úvahy práve ten nízky základ dane, ktorý vám po odpočítaní paušálu zostal. Pre bankový systém takmer neexistujete ako solventný klient schopný splácať.
Banka nevidí váš reálny obrat na účte, ale len papierovú stratu alebo minimálny zisk. Ak nespĺňate ich prísne požiadavky na získanie úveru, dvere zostávajú zatvorené. V takýchto prípadoch je rozumné hľadať alternatívy, kde sa posudzuje reálna sila vášho biznisu, nie len riadky v daňovom priznaní. Ak potrebujete rýchle riešenie bez zbytočného papierovania, online pôžičky pre živnostníkov môžu byť cestou, ako získať kapitál aj bez dokonalého daňového priznania.
Registre a finančná disciplína
Banky majú pamäť ako slony. Stačí jedna zabudnutá faktúra za telefón alebo krátke omeškanie so splátkou kreditnej karty spred dvoch rokov. Tieto drobnosti sa okamžite zapíšu do spoločných registrov. Záznamy v nich zostávajú aj päť rokov po úplnom splatení dlhu. Váš scoring v banke klesá a šanca na úspech sa blíži k nule.
Nezabúdajte, že pri živnostníkoch a majiteľoch malých s.r.o. banky nerozlišujú medzi osobnými a firemnými financiami. Ak máte negatívny záznam ako súkromná osoba, prenesie sa to aj na vaše podnikanie. Banka vás vníma ako rizikového partnera, ktorý nedodržiava termíny. Pred každou žiadosťou si preto urobte poriadok v podlžnostiach. Aj malý nedoplatok 5 eur v Sociálnej poisťovni dokáže zablokovať váš úver zamietnutý bankou ešte skôr, než sa niekto reálne pozrie na váš podnikateľský plán.
Možnosti financovania po zamietnutí v banke: Nebankové riešenia
Ak je váš úver zamietnutý bankou, neznamená to, že váš biznis musí zastaviť. Na trhu existuje segment profesionálneho nebankového financovania, ktorý sa zameriava práve na potreby malých a stredných podnikov. Nebanková pôžička pre živnostníkov dnes predstavuje legitímny a čoraz vyhľadávanejší nástroj. Na rozdiel od bánk, ktoré sa spoliehajú na rigidné algoritmy, nebankoví poskytovatelia často využívajú individuálne posudzovanie každého prípadu. Tento prístup umožňuje nájsť riešenie aj tam, kde bežný bankový systém vidí len červenú kontrolku.
Jednou z najväčších výhod je prístup k financiám aj pre tie subjekty, ktoré banka vyhodnotila ako rizikové. Často ide o prípady, kedy podnikateľ uplatňuje paušálne výdavky a jeho oficiálny zisk je nízky. Nebankové spoločnosti dokážu akceptovať aj firmy, ktoré hľadajú riešenie ako pôžička bez daňového priznania. Zameriavajú sa totiž na reálnu ekonomickú aktivitu a obraty na účte, nie len na riadky v daňovom tlačive. Pre podnikateľov hľadajúcich štátom podporované alternatívy je k dispozícii aj Mikropôžičkový program od Slovak Business Agency, ktorý dopĺňa ponuku súkromných poskytovateľov.
Bankový úver vs. nebanková pôžička na IČO
Rozdiel v prístupe pocítite okamžite. Kým v banke proces posudzovania trvá týždne, online riešenia vám dajú odpoveď v priebehu hodín. Táto rýchlosť je kľúčová, ak potrebujete kapitál hneď teraz. Nebankoví partneri sú tiež tolerantnejší k drobným chybám v registroch, ktoré sme rozoberali v predchádzajúcej časti. Je však férové priznať, že cena peňazí býva vyššia. Vyšší úrok je tu priamym vyjadrením rizika, ktoré na seba poskytovateľ berie. Zároveň je to cena za extrémnu dostupnosť a rýchlosť, ktorú banka nedokáže doručiť.
Kedy je nebankový úver strategicky správnou voľbou?
Nebankové financovanie nie je len záchranné koleso. Je to strategický nástroj. Predstavte si príležitosť na nákup tovaru s výraznou zľavou, ktorá platí len tri dni. Ak je váš úver zamietnutý bankou, pôžička ičo vám umožní túto šancu využiť. Zisk z takejto transakcie často niekoľkonásobne prevýši náklady na samotný úver. Rovnako je to ideálne riešenie pri čakaní na platby faktúr s dlhou splatnosťou, kedy potrebujete vykryť prevádzkové náklady a udržať plynulý chod firmy.
Pre nových podnikateľov bez dlhej histórie je to často jediná reálna cesta k rastu. Tradičný bankový sektor vyžaduje minimálne jedno až dve uzavreté účtovné obdobia. V nebankovom svete sa dvere otvárajú oveľa skôr. Dôležitá je však transparentnosť a bezpečnosť. Vždy si vyberajte partnera, ktorý jasne komunikuje všetky poplatky a podmienky vopred. Vaša dôvera musí byť postavená na jasných pravidlách bez skrytých háčikov.
Čo robiť, keď je váš úver zamietnutý: Akčný plán
Bankár vám práve podal zamietavé stanovisko. Čo teraz? Prvých 60 minút po tejto správe je kľúčových pre vašu ďalšiu stratégiu. Hlavne nebežte okamžite do konkurenčnej banky cez ulicu. Váš úver zamietnutý bankou je informácia, ktorá sa v systémoch objaví takmer okamžite. Potrebujete jasný plán, ktorý vás vráti do hry a ochráni vaše zostávajúce kreditné skóre. Prvým krokom je získať čo najviac informácií o tom, kde nastala chyba.
Pýtajte sa na konkrétny dôvod. Aj keď banky často používajú vágne formulácie o internom scoringu, trvajte na detailoch. Ide o nízky základ dane, negatívny záznam v registri alebo prekročené limity zadlženosti? Akonáhle poznáte diagnózu, môžete začať s liečbou. Urobte si okamžitý audit svojich záväzkov voči štátu. Skontrolujte portál Finančnej správy a zoznamy dlžníkov zdravotných poisťovní. Aj zabudnutý nedoplatok vo výške pár eur dokáže spoľahlivo zablokovať akékoľvek ďalšie financovanie.
Ako vyčistiť svoj finančný profil
Nič neodkladajte a požiadajte o výpis z bankového (SBCB) aj nebankového (NBCB) registra. Stojí to pár eur, ale získate dokonalý prehľad o tom, čo o vás finančné inštitúcie vidia. Ak v registroch nájdete chybu alebo starý, už splatený dlh, ktorý mal byť vymazaný, okamžite žiadajte nápravu. Je to vaše právo. Zároveň zvážte konsolidáciu svojich existujúcich malých úverov a kreditných kariet. Spojením viacerých splátok do jednej môžete výrazne zlepšiť svoj ukazovateľ DSTI, čo vám otvorí dvere k vyššiemu kapitálu v budúcnosti.
Príprava na úspešnú žiadosť o nebankovú pôžičku
Ak banka povedala nie, nebankový sektor je pripravený počúvať. Príprava je však dôležitá aj tu. Zhromaždite si základné doklady: platný občiansky preukaz, údaje o vašom IČO a výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov. Práve výpis z účtu je pre nebankových poskytovateľov kľúčový, pretože ukazuje reálny život vašej firmy, nie len optimalizované čísla v daňovom priznaní.
Buďte realisti v sume, o ktorú žiadate. Stanovte si splátku, ktorú vaše podnikanie bez problémov zvládne aj v slabších mesiacoch. Ak potrebujete preklenúť obdobie kým vám nabehnú platby od klientov, vyberte si overené pôžičky na ičo a získajte potrebné prostriedky bez zbytočného čakania na bankové schválenie. Špecializovaný sprostredkovateľ vám navyše pomôže vybrať produkt, ktorý najlepšie pasuje k vášmu typu podnikania a aktuálnej finančnej kondícii.
Ak plánujete v horizonte jedného či dvoch rokov žiadať o veľký investičný úver, začnite s prípravou už pri najbližšom daňovom priznaní. Niekedy sa oplatí zaplatiť o niečo vyššiu daň, aby ste v očiach bánk vyzerali ako stabilný a bonitný partner. Dovtedy využívajte flexibilné nástroje, ktoré nezaťažujú váš bankový profil a umožňujú vám rásť bez zbytočných obmedzení.
Online Pôžičky: Váš partner pre financovanie na IČO
Banka vám doručila zamietavé stanovisko. Čo teraz? Prestaňte strácať čas v inštitúciách, ktoré nerozumejú dynamike moderného podnikania. Platforma Online Pôžičky vznikla presne pre tie momenty, kedy je váš úver zamietnutý bankou z formálnych dôvodov. Špecializujeme sa na nebankové úvery pre živnostníkov a majiteľov s.r.o. bez zbytočnej vaty a nekonečného čakania. Naším cieľom je odbúrať administratívnu záťaž a doručiť potrebný kapitál priamo do vašej firmy.
Jedným z našich kľúčových pilierov je pôžička bez daňového priznania. Rozumieme, že legálna optimalizácia daní je pre šikovného podnikateľa prirodzená. Prečo by vás mala diskvalifikovať z rozvoja? Naši partneri posudzujú vašu bonitu na základe reálnej ekonomickej aktivity a obratov na účte. Celý proces prebieha v digitálnom prostredí. Žiadne cesty na pobočku. Žiadne stohy papiera. Stačí vám notebook alebo smartfón a pár minút vášho času.
Prečo zveriť hľadanie úveru profesionálom?
Trh s nebankovými produktmi v roku 2026 je rozsiahly a niekedy neprehľadný. My sme túto prácu urobili za vás. Máme prístup k sieti overených a bezpečných poskytovateľov na jednom mieste. To znamená, že nemusíte strácať dni individuálnym porovnávaním ponúk. Šetríme váš čas, ktorý môžete venovať tomu, čo viete najlepšie. Svojmu podnikaniu. Naši experti vám pomôžu nastaviť parametre žiadosti tak, aby ste maximalizovali šancu na úspech. Pôsobíme ako váš odborný sprievodca, ktorý pozná skratky k úspešnému financovaniu.
Pre viac informácií o tom, ako fungujú svetové platformy, objavte I Need Cash, čo je britský špecialista na sprostredkovanie úverov.
- Prístup k viacerým overeným partnerom cez jednu žiadosť.
- Individuálne posudzovanie aj pre klientov so slabším bankovým scoringom.
- Odborná pomoc pri kompletizácii podkladov pre rýchle schválenie.
- Absolútna úspora času vďaka plne digitálnemu procesu.
Začnite rásť ešte dnes
Transparentnosť je pre nás základným kameňom dôvery. U nás neplatíte žiadne skryté poplatky za spracovanie vopred. Všetky podmienky vidíte jasne a zrozumiteľne ešte pred podpisom zmluvy. Sme hlasom skúseného partnera, ktorý vám chce uľahčiť rozhodovací proces, nie ho komplikovať ďalšou byrokraciou. Ak hľadáte efektívnu cestu k peniazom na IČO, ste na správnom mieste.
Nenechajte svoje podnikateľské plány zapadať prachom len preto, že bankový algoritmus vás vyhodnotil ako rizikových. Využite náš jednoduchý formulár, ktorý nezáväzne preverí vaše možnosti v priebehu niekoľkých minút. Je to prvý krok k získaniu hotovosti na nákup tovaru, technológií alebo vykrytie cashflow. Kliknite na odkaz nižšie a požiadajte o pôžičku na IČO online ešte dnes. Získajte potrebné financie a sústreďte sa na to, čo je dôležité. Na váš rast.
Získajte kapitál, ktorý vaše podnikanie skutočne potrebuje
Ak je váš úver zamietnutý bankou, vnímajte to ako impulz k prechodu na modernejšie a flexibilnejšie formy financovania. Tradičné inštitúcie sa v roku 2026 držia prísnych šablón, ktoré často nereflektujú reálnu silu vášho biznisu. V tomto sprievodcovi ste spoznali konkrétne kroky k vyčisteniu finančného profilu a objavili ste výhody individuálneho posudzovania v nebankovom sektore. Vaše podnikanie nemusí stáť na mieste len kvôli papierovým prekážkam alebo prísnemu scoringu.
Sme vaším špecialistom na IČO financovanie už od roku 2013. Rozumieme, že čas sú peniaze. Preto zabezpečujeme sprostredkovanie úverov aj bez daňového priznania a celý proces vybavíte 100% online priamo z vašej kancelárie. Naším poslaním je šetriť vašu energiu, ktorú by ste inak strávili nekonečnou administratívou v bankách. Ponúkame vám priamu a transparentnú cestu k prostriedkom na rozvoj bez zbytočných odkladov.
Prevezmite kontrolu nad svojím cashflow ešte dnes. Získajte nebankovú pôžičku pre živnostníkov bez zbytočných otázok a sústreďte sa na budovanie svojho úspechu. Sme pripravení stať sa vaším stabilným partnerom, ktorý vám pomôže rásť v akomkoľvek podnikateľskom prostredí.
Často kladené otázky o podnikateľských úveroch
Prečo mi banka zamietla úver, aj keď mám vysoký obrat?
Banky pri posudzovaní žiadosti nepozerajú na samotný obrat, ale na čistý zisk po zdanení a odpočítaní všetkých nákladov. Ak sú vaše výdavky príliš vysoké alebo využívate paušálne výdavky, váš disponibilný príjem na splácanie úveru môže byť v očiach banky nedostatočný. Rozhodujúcim faktorom je ukazovateľ DSTI, ktorý prísne limituje, akú časť vášho reálneho príjmu môžu tvoriť splátky úverov.
Môžem dostať podnikateľský úver, ak som v strate?
V tradičnej banke je účtovná strata takmer vždy dôvodom na okamžité zamietnutie žiadosti. Nebankoví poskytovatelia však dokážu posúdiť vašu aktuálnu finančnú kondíciu cez pohyby na podnikateľskom účte za posledné mesiace. Ak vaša firma reálne generuje hotovosť a strata v daňovom priznaní bola spôsobená investíciami alebo odpismi, máte vysokú šancu získať potrebné financovanie aj v takejto situácii.
Ako dlho trvá, kým môžem znova žiadať o úver po zamietnutí?
V rámci bankového sektora sa odporúča počkať aspoň 3 až 6 mesiacov, aby sa váš interný scoring prekalibroval. Ak bol však váš úver zamietnutý bankou, nemusíte pasívne čakať pol roka na ďalšiu šancu. Nebankové subjekty využívajú odlišné hodnotiace modely, čo vám umožňuje požiadať o alternatívne financovanie prakticky okamžite po neúspechu v banke bez toho, aby to negatívne ovplyvnilo vaše šance.
Čo je to úverový register a ako zistím, či v ňom mám záznam?
Úverový register je komplexná databáza, v ktorej si finančné inštitúcie vymieňajú informácie o vašich záväzkoch a platobnej disciplíne. Na Slovensku funguje bankový register SBCB a nebankový register NBCB. Svoj výpis si môžete vyžiadať online cez portál MojeRegistre.sk. Získate tak presný prehľad o tom, či vaše minulé omeškania so splátkami stále strašia vo vašom finančnom profile a bránia vám v získaní kapitálu.
Existuje pôžička pre živnostníkov bez daňového priznania?
Áno, na trhu sú dostupné špeciálne produkty, ktoré nevyžadujú predkladanie daňového priznania za minulé roky. Tieto úvery sú postavené na analýze vašich reálnych obratov na účte, čo je ideálne pre živnostníkov využívajúcich legálnu daňovú optimalizáciu. Poskytovateľ sa sústredí na vašu schopnosť splácať v súčasnosti, nie na to, aké čísla ste vykázali v historických dokumentoch pre daňový úrad.
Aké sú hlavné rozdiely medzi bankovým a nebankovým úverom pre firmy?
Hlavným rozdielom je rýchlosť a miera byrokracie pri schvaľovaní. Banky ponúkajú nižšie úroky, ale vyžadujú stohy dokumentov a proces trvá týždne. Nebankové úvery sú drahšie, ale peniaze môžete mať na účte už v deň podania žiadosti. Nebankové subjekty sú navyše oveľa flexibilnejšie pri posudzovaní klientov s drobnými nedostatkami v registroch alebo kratšou históriou podnikania, čo je pre mnohých kľúčové.
Môže mi Online Pôžičky pomôcť, ak mám exekúciu?
Aktívna exekúcia je pre drvivú väčšinu serióznych poskytovateľov neprekonateľnou prekážkou v schvaľovacom procese. Naša pomoc prichádza do úvahy v momente, keď je vaša exekúcia čerstvo splatená a uzatvorená. Kým banky vás budú kvôli tejto minulosti odmietať ešte niekoľko rokov, my vám vieme nájsť partnera, ktorý akceptuje vašu snahu o nápravu a poskytne vám nový štart pre vaše podnikanie.
Aké doklady potrebujem na vybavenie nebankovej pôžičky na IČO?
Na vybavenie nebankového financovania potrebujete len zlomok dokumentov v porovnaní s bankou. Pripravte si platný občiansky preukaz, údaje o vašom podnikaní a výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov v elektronickom formáte. Vo väčšine prípadov nie je potrebné žiadne potvrdenie o príjme od zamestnávateľa ani zložité podnikateľské zámery. Celý proces prebieha online, čo vám šetrí čas na reálnu prácu.
Pridaj komentár