
Odberateľ mešká s úhradou, no mzdy, dodávatelia a ďalšie účty nepočkajú. Práve vtedy môže preklenovacie financovanie cash flow pre firmy pomôcť, ak ide o dočasný časový nesúlad, nie o dlhodobý problém podnikania. Najprv si ujasnite, koľko hotovosti chýba, dokedy ju potrebujete a z akého príjmu záväzok splatíte.
Keď sa blížia termíny a peniaze od odberateľov ešte neprišli, rýchle riešenie môže pôsobiť lákavo. Pred žiadosťou však skontrolujte očakávané príjmy, nevyhnutné výdavky aj rezervu, ktorá vám zostane. Ak sa nedostatok hotovosti opakuje alebo nemáte jasný zdroj splatenia, ďalší úver môže tlak na cash flow ešte zvýšiť.
V článku sa dozviete, ako vypočítať výšku a trvanie potreby hotovosti, rozlíšiť krátkodobý výpadok od hlbšieho problému a porovnať vlastné zdroje, bankové možnosti aj nebankové financovanie. Pozrieme sa na RPMN, poplatky, splatnosť a požadované doklady. Vysvetlíme aj úlohu sprostredkovateľa, akým sú Online Pôžičky, a ukážeme, ako vyberať financovanie podľa konkrétneho budúceho príjmu.
Kľúčové Poznatky
- V peňažnom kalendári vyznačte očakávané príjmy aj termíny úhrad. Zistíte tak, kedy bude zostatok najnižší.
- Oddeľte nevyhnutné prevádzkové výdavky od nákupov, ktoré možno odložiť. Nebudete tak financovať viac, než potrebujete.
- Pri porovnávaní možností preklenovacieho financovania cash flow pre firmy sledujte celkové náklady, požadované doklady aj flexibilitu splácania, nielen dostupnosť.
- Pred podaním žiadosti určte konkrétny zdroj splatenia a overte poplatky, podmienky čerpania aj možnosti predčasného splatenia.
- Online Pôžičky sprostredkúva ponuky partnerských nebankových poskytovateľov. Podmienky a dostupnosť financovania závisia od posúdenia žiadosti.
Čo znamená preklenovacie financovanie cash flow pre firmu?
Preklenovacie financovanie dočasne pokrýva rozdiel medzi výdavkom, ktorý treba uhradiť teraz, a príjmom, ktorý má firma dostať neskôr. Môže pomôcť pri krátkodobom nedostatku hotovosti, napríklad keď sa blíži splatnosť faktúry dodávateľa, no úhrada od odberateľa ešte neprišla. Výška financovania aj termín splatenia by mali zodpovedať očakávanému príjmu.
Cash flow vyjadruje pohyb peňazí do firmy a z firmy. Stručný prehľad pojmu ponúka aj definícia cash flow. Pre podnikateľa je dôležité sledovať nielen to, či firma vykazuje zisk, ale aj kedy má peniaze skutočne k dispozícii. Zisk na papieri totiž sám osebe nezaplatí mzdy, nájom ani faktúry dodávateľov.
Kedy vzniká medzera v cash flow?
Predstavte si, že firma zaplatí materiál a dodávateľa ešte pred dokončením zákazky. Odberateľ uhradí faktúru až po dodaní a uplynutí dohodnutej splatnosti, zatiaľ čo ostatné prevádzkové výdavky pokračujú. Tento časový rozdiel súvisí s dobou obratu hotovosti, teda obdobím od výdavku na nákup alebo výrobu po prijatie peňazí z predaja.
Medzera môže vzniknúť aj pri sezónnom náraste nákladov alebo pri väčšom objeme objednávok, ktoré si vyžadujú nákup zásob či dodatočnú prácu skôr, než prinesú príjem. Vyšší predaj preto nemusí hneď znamenať viac hotovosti na účte. Ak peniaze prichádzajú až po úhrade nákladov, firma môže byť zisková a zároveň mať problém s likviditou.
Ako odlíšiť dočasný výpadok od hlbšieho problému?
Jednorazové oneskorenie platby od odberateľa je iná situácia než opakovaný stav, keď výdavky prevyšujú príjmy. V prvom prípade môže ísť o časový nesúlad, ktorý sa skončí po prijatí konkrétnej úhrady. V druhom treba zistiť, prečo sa nedostatok hotovosti vracia.
Prejdite si maržu na zákazkách, splatnosti vystavených aj prijatých faktúr a pravidelné náklady. Ak firma dlhodobo míňa viac, než jej podnikanie prináša, nové financovanie môže problém iba odložiť a pridať ďalšie splátky. Preklenovacie financovanie cash flow pre firmy dáva zmysel vtedy, keď je potreba dočasná a existuje realistický zdroj splatenia. Úver nevyrieši podnikateľský model, ktorý dlhodobo nevytvára dostatok hotovosti.
Ako vypočítať potrebné preklenovacie financovanie a dobu splatenia?
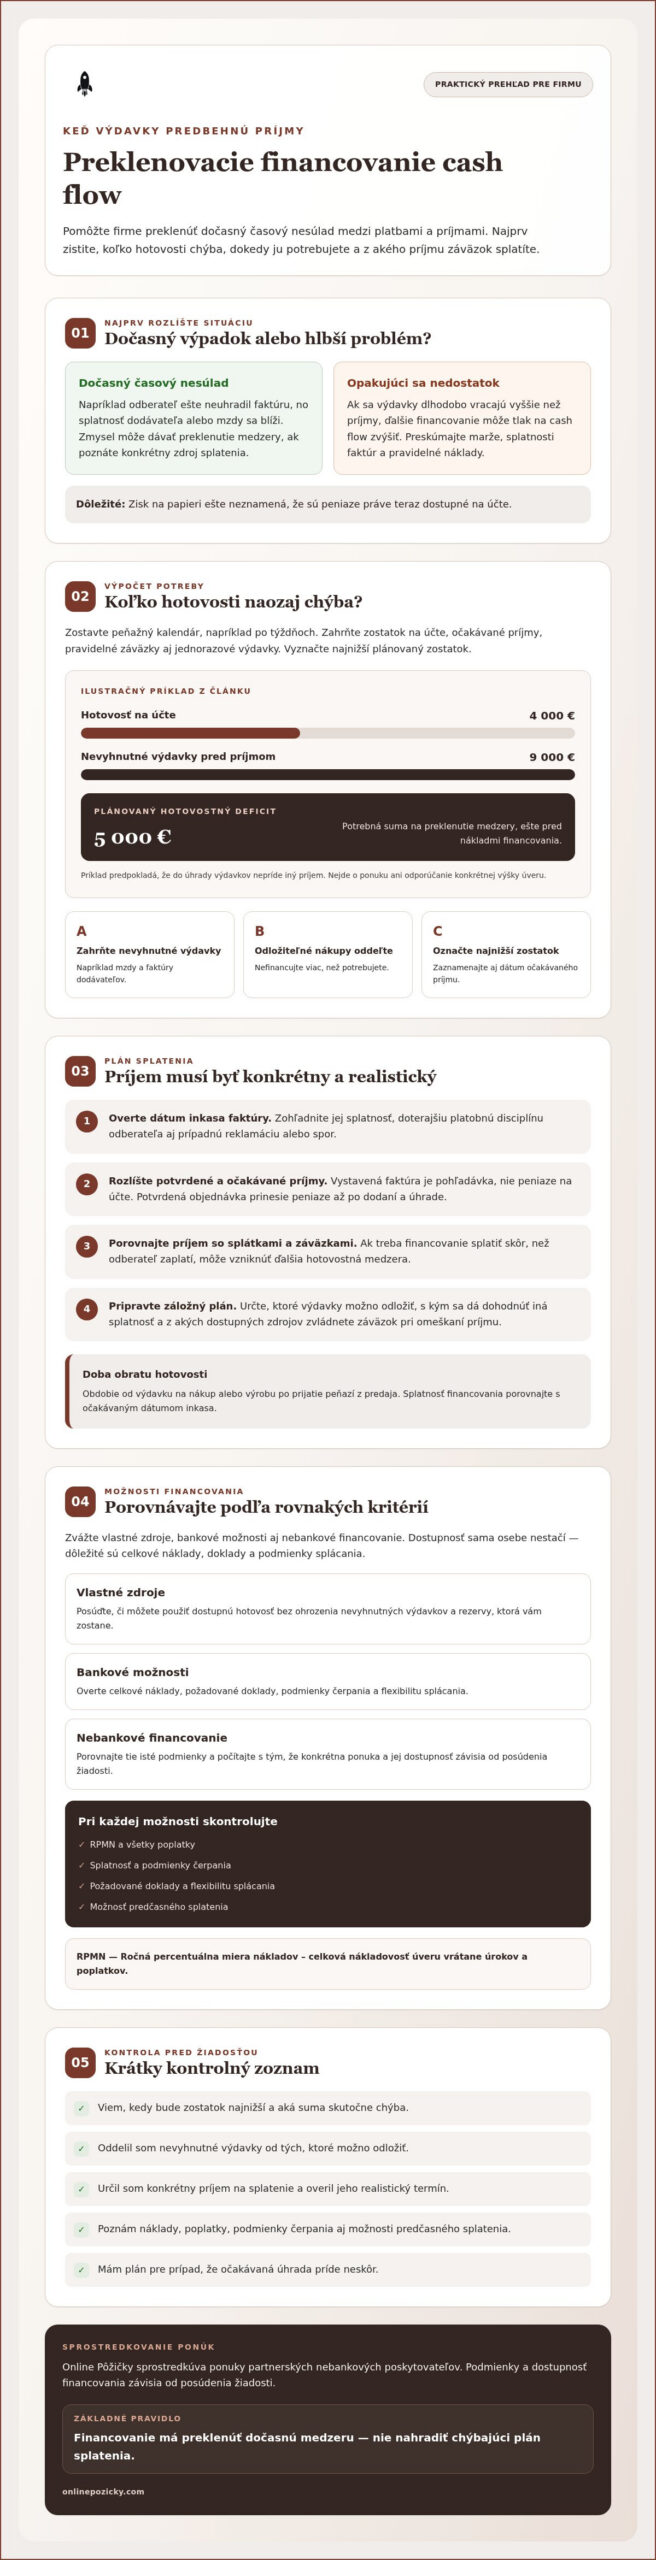
Najprv si zmapujte, kedy peniaze odídu z účtu a kedy ich môžete očakávať späť. Zostavte peňažný kalendár, napríklad po týždňoch. Zahrňte aktuálny zostatok, očakávané príjmy, pravidelné záväzky aj jednorazové výdavky. Vyznačte najnižší plánovaný zostatok a dátum príjmu, z ktorého chcete financovanie splatiť.
Potrebná suma vychádza z najväčšieho plánovaného hotovostného deficitu. Započítajte len sumu potrebnú na preklenutie medzery, nie celý objem budúcich výdavkov. Najprv oddeľte nevyhnutné náklady, napríklad mzdy a faktúry dodávateľov, od nákupov, ktoré možno posunúť.
Modelový príklad: firma má na účte 4 000 €. Pred očakávaným príjmom ju čakajú nevyhnutné výdavky spolu 9 000 €. Ak do ich úhrady nepríde iný príjem, plánovaný zostatok klesne na mínus 5 000 €. Na pokrytie tejto medzery by teda bolo potrebných 5 000 €, ešte pred započítaním nákladov financovania. Ide o ilustračný výpočet, nie o ponuku ani odporúčanie konkrétnej výšky úveru.
Ktoré príjmy možno započítať ako zdroj splatenia?
Vystavená faktúra je pohľadávka, nie peniaze na účte. Pri odhade jej inkasa zohľadnite dátum splatnosti, doterajšiu platobnú disciplínu odberateľa aj možnosť reklamácie alebo sporu. Potvrdená objednávka môže naznačovať budúci predaj, no peniaze prinesie až po dodaní a úhrade. Neistý obchodný prísľub preto nepovažujte za istý zdroj splatenia.
V kalendári si označte, ktoré príjmy sú potvrdené, ktoré sú iba očakávané a kedy môžu byť dostupné. Tak ľahšie preveríte, či preklenovacie financovanie cash flow pre firmy vychádza z realistického predpokladu, nie z optimistického odhadu.
Ako nastaviť splatnosť podľa doby obratu hotovosti?
Porovnajte očakávaný dátum inkasa s termínmi splátok, miezd a ďalších záväzkov. Ak treba financovanie splatiť skôr, než odberateľ zaplatí, môže vzniknúť ďalšia hotovostná medzera. Počítajte aj s možným omeškaním platby. Pripravte si záložný plán: určte, ktoré výdavky možno odložiť, s kým sa dá dohodnúť iná splatnosť a z akých dostupných zdrojov zvládnete záväzok, ak príjem nepríde načas.
Keď poznáte výšku medzery aj plánovaný zdroj splatenia, môžete si pozrieť možnosti financovania na IČO. Online Pôžičky sprostredkúva ponuky partnerských nebankových poskytovateľov. Konkrétne podmienky závisia od poskytovateľa a posúdenia žiadosti.
Bankové a nebankové možnosti: ako porovnať financovanie cash flow?
Skôr než prijmete nový záväzok, preverujte možnosti od najmenej nákladnej a jednoduchej. Môžete použiť vlastnú rezervu, dohodnúť si s dodávateľom posun splatnosti alebo porovnať úverové riešenia. Pri výbere zvážte, či forma financovania zodpovedá tomu, ako často a na ako dlho vám hotovosť chýba. Dôležité je aj to, či termín splatenia počíta s reálnym dátumom inkasa.
- Vlastná rezerva: Môže pokryť krátky výpadok bez nového dlhu. Zvážte však, koľko hotovosti vám zostane na nečakané výdavky.
- Dohoda o splatnosti: Skúste sa s dodávateľom dohodnúť na odklade alebo inom termíne úhrady. Podmienky si potvrďte písomne a overte, či vyhovujú obom stranám.
- Kontokorentný úver: Umožňuje čerpať peniaze do schválenej sumy a môže sa hodiť pri opakovaných krátkodobých výkyvoch. Dostupnosť, doklady aj spôsob splácania závisia od podmienok banky.
- Nebankové financovanie: Môže byť alternatívou na individuálne posúdenie. Podmienky a požiadavky sa líšia podľa poskytovateľa, preto nepredpokladajte automaticky nižšie náklady ani schválenie.
- Faktoring: Pri tejto možnosti sa financovanie viaže na pohľadávky z faktúr. Overte si aktuálne podmienky, cenu, zodpovednosť pri nezaplatení faktúry a to, ktoré pohľadávky možno zahrnúť.
Kedy preveriť banku a kedy nebankové financovanie?
Banka aj nebankový poskytovateľ môžu posudzovať bonitu, teda schopnosť firmy splácať záväzok. Požadované podklady a spôsob posúdenia sa však môžu líšiť. Bankové riešenie porovnajte najmä vtedy, keď máte čas pripraviť požadované doklady a podmienky vám vyhovujú. Nebankové financovanie zvážte ako jednu z alternatív, nie ako automaticky lepšiu voľbu. Zistite, z čoho poskytovateľ pri posúdení vychádza a aké doklady požaduje.
Čo skontrolovať v nákladoch a zmluvných podmienkach?
RPMN, teda ročná percentuálna miera nákladov, vyjadruje celkovú nákladovosť úveru vrátane úrokov a poplatkov. Overte si, či je tento údaj uvedený pre konkrétny typ ponuky a či sa dá použiť na jej porovnanie. Skontrolujte aj úrokovú sadzbu, všetky poplatky, splatnosť a následky omeškania. Požiadajte o vyčíslenie celkovej sumy na úhradu, nielen o výšku pravidelnej splátky. Ak niektorej podmienke nerozumiete, pred podpisom si od poskytovateľa vyžiadajte vysvetlenie.
Kontrolný zoznam: ako bezpečne pripraviť žiadosť a plán splácania?
Pred podaním žiadosti si overte, či viete pomenovať výšku hotovostnej medzery, jej príčinu aj zdroj splatenia. Pravidelne aktualizujte cash flow monitoring, aby ste vychádzali z aktuálnych príjmov, výdavkov a termínov, nie zo starého odhadu. Plán preklenovacieho financovania cash flow pre firmy by mal počítať aj s možným oneskorením platieb.
- Aktualizujte prehľad príjmov, výdavkov a existujúcich záväzkov.
- Vypočítajte najväčší očakávaný deficit a oddeľte nevyhnutné náklady od odložiteľných.
- Určte konkrétny zdroj splatenia a overte, kedy budú peniaze skutočne dostupné.
- Prepočítajte splátky aj pri oneskorenom príjme od odberateľa.
Aké podklady si pripraviť pred online žiadosťou?
Pripravte si prehľad plánovaných aj skutočných príjmov, pravidelných výdavkov, záväzkov a očakávaných úhrad. Pri pohľadávkach si poznačte splatnosť a stav úhrady. Vopred si overte, ktoré doklady požaduje konkrétny poskytovateľ, pretože požiadavky sa môžu líšiť. Niektorí poskytovatelia môžu pri posudzovaní obratu a cash flow žiadať výpisy z podnikateľského účtu alebo uzatvorenie zmluvy o predložení výpisov z účtu. Pôžička bez daňového priznania môže byť dostupná u niektorých poskytovateľov, jej podmienky a požadované doklady si však treba overiť individuálne.
Pred odoslaním žiadosti sa poskytovateľa opýtajte:
- Aké doklady a za aké obdobie výpisov potrebuje na posúdenie?
- Ako vyhodnocuje bonitu a očakávané príjmy?
- Kedy a za akých podmienok možno financovanie čerpať?
- Aké sú všetky poplatky a aké podmienky platia pri predčasnom splatení?
Ako otestovať splátku pred prijatím ponuky?
Vložte plánované splátky do peňažného kalendára spolu s mzdami, daňami, faktúrami dodávateľov a ďalšími pravidelnými nákladmi. Potom posuňte očakávanú úhradu od odberateľa na neskorší dátum. Ak by firma v takom scenári nemala z čoho splácať, pôvodný odhad nie je dostatočne bezpečný plán.
Čo ak odberateľ zaplatí neskôr? Vopred si zistite, aké možnosti máte a aké náklady by vznikli pri omeškaní. Ak plán nevychádza, zvážte nižšiu sumu, iný termín alebo alternatívu k úveru. Ak chcete preveriť možnosti financovania na IČO, môžete odoslať online žiadosť o financovanie na IČO. Online Pôžičky sprostredkúva ponuky partnerských nebankových poskytovateľov. O podmienkach a schválení rozhoduje konkrétny poskytovateľ po posúdení žiadosti.
Ako môže Online Pôžičky pomôcť pri hľadaní financovania na IČO?
Online Pôžičky prepája živnostníkov a firmy s partnerskými nebankovými poskytovateľmi. Úvery priamo neposkytuje. Online žiadosť môže začať preverenie dostupných možností, neznamená však prísľub schválenia ani vyplatenia financií. O tom, či možno financovanie poskytnúť, aké doklady treba doložiť a aké podmienky platia, rozhoduje konkrétny poskytovateľ po posúdení žiadosti.
Pred vyplnením žiadosti si ujasnite, aký problém potrebujete pokryť. Pri preklenovacom financovaní cash flow pre firmy by požadovaná suma mala vychádzať z vypočítanej hotovostnej medzery a splatenie z realisticky očakávaného príjmu. Ak potrebujete peniaze na opakovane vznikajúci deficit, najprv preskúmajte jeho príčinu. Nový záväzok nemusí odstrániť problém, ktorý vzniká každý mesiac.
Čo si ujasniť pred odoslaním žiadosti?
Pripravte si základné údaje, podľa ktorých posúdite, či prípadná ponuka zodpovedá situácii vašej firmy:
- Určte, či žiadosť podávate ako živnostník alebo právnická osoba.
- Vypočítajte potrebnú sumu a pomenujte konkrétny prevádzkový účel.
- Odhadnite termín príjmu, z ktorého plánujete záväzok splatiť.
- Stanovte si, akú splátku a celkové náklady dokáže firma zvládnuť.
Požiadavky na doklady sa môžu líšiť podľa poskytovateľa, preto si ich overte ešte pred odoslaním žiadosti. Niektoré dostupné možnosti môžu byť bez predloženia daňového priznania, no nepredpokladajte, že to platí pre každú ponuku.
Ako vyhodnotiť ponuku bez unáhleného rozhodnutia?
Ak máte k dispozícii viac možností, položte si ich písomné podmienky vedľa seba. Porovnajte RPMN, poplatky, splátkový kalendár, celkovú sumu na úhradu a dôsledky omeškania. Skontrolujte tiež, či termíny splátok zodpovedajú očakávanému príjmu. Nízka pravidelná splátka sama osebe neukazuje celkovú nákladovosť ani to, či bude záväzok zvládnuteľný.
Ponuku zvážte až vtedy, keď realisticky očakávané príjmy pokrývajú splatenie a firma zvládne záväzky aj pri možnom posune úhrady. Ak chcete preveriť dostupné možnosti, odošlite online žiadosť o financovanie na IČO. Podmienky a výsledok posúdenia určí konkrétny partnerský poskytovateľ.
Naplánujte ďalší krok s jasným plánom splatenia
Preklenovacie financovanie cash flow pre firmy môže pomôcť pri dočasnom nesúlade medzi výdavkami a príjmami. Najprv vypočítajte najväčší hotovostný deficit, overte očakávaný zdroj splatenia a nastavte termíny tak, aby počítali aj s možným oneskorením úhrady. Potom porovnajte vlastnú rezervu, dohodu s dodávateľom, bankové možnosti a nebankové financovanie.
Pri každej ponuke si prečítajte podmienky a skontrolujte RPMN, poplatky, splátkový kalendár aj celkovú sumu na úhradu. Ak splácanie závisí od neistého príjmu alebo by ohrozilo bežnú prevádzku, najprv upravte plán.
Online Pôžičky sprostredkúva ponuky partnerských nebankových poskytovateľov pre živnostníkov a firmy. Online žiadosť môže začať preverenie dostupných možností, podmienky a výsledok posúdenia však určuje konkrétny poskytovateľ. Zistite možnosti financovania na IČO a odošlite online žiadosť, ak chcete preveriť, či je niektorá ponuka vhodná pre vašu situáciu.
Často kladené otázky
Čo je preklenovacie financovanie cash flow pre firmy?
Preklenovacie financovanie cash flow pre firmy dočasne pokrýva časový rozdiel medzi výdavkom a očakávaným príjmom. Firma ho môže zvážiť napríklad vtedy, keď musí uhradiť faktúru dodávateľa skôr, než odberateľ zaplatí za dokončenú zákazku. Zmysel má najmä pri dočasnej potrebe hotovosti, keď firma vie určiť realistický zdroj aj termín splatenia.
Kedy sa firme oplatí preklenúť výpadok cash flow úverom?
Úver môže byť jednou z možností, ak ide o dočasný výpadok a očakávaný príjem má pokryť splatenie aj súvisiace náklady. Najprv si overte, či môžete využiť rezervu alebo dohodnúť neskoršiu splatnosť s dodávateľom. Ak firma opakovane míňa viac, než jej prichádza, úver môže problém iba odsunúť. V takom prípade preskúmajte marže, splatnosti faktúr a pravidelné výdavky.
Ako vypočítať, koľko peňazí firma potrebuje na preklenutie výpadku?
Zostavte peňažný kalendár s aktuálnym zostatkom, očakávanými príjmami a všetkými výdavkami. Určte najnižší plánovaný zostatok a deň, keď má prísť príjem určený na splatenie. Potrebná suma vychádza z najväčšieho plánovaného hotovostného deficitu. Započítajte iba nevyhnutné výdavky a odložiteľné nákupy oddeľte. Pri odhade príjmu zohľadnite splatnosť faktúry aj doterajšiu platobnú disciplínu odberateľa.
Je na preklenutie cash flow vhodnejší bankový alebo nebankový úver?
Vhodnejšia možnosť závisí od potrieb firmy, jej bonity, požadovaných dokladov, dostupnosti ponuky a celkových nákladov. Banka môže ponúknuť kontokorentný úver podľa individuálne schválených podmienok. Nebankové financovanie je ďalšou možnosťou, ktorú treba posudzovať podľa konkrétnej ponuky, nie automaticky považovať za rýchlejšiu či vhodnejšiu. Porovnajte RPMN, poplatky, splatnosť a celkovú sumu na úhradu.
Môže firma získať preklenovacie financovanie bez daňového priznania?
Niektoré nebankové možnosti môžu byť dostupné bez predloženia daňového priznania, nemožno to však predpokladať pri každej ponuke. Konkrétny poskytovateľ určuje požadované doklady a žiadosť posudzuje individuálne. Môže sa zaujímať o obrat a pohyby na podnikateľskom účte. Pred podaním žiadosti si preto overte, aké podklady treba doložiť a ako sa bude posudzovať bonita firmy.
Čo ak odberateľ nezaplatí včas a firma už má úver splácať?
Platobný sklz odberateľa neznamená automaticky, že sa posunie aj splátka úveru. Pred prijatím ponuky si preto prepočítajte, či zvládnete splátky aj pri oneskorenom príjme. Zistite podmienky omeškania a kontaktujte poskytovateľa hneď, keď hrozí problém. Zároveň sledujte stav neuhradenej faktúry a podľa možností upravte výdavky alebo dohodnite splatnosť s dodávateľmi.
Pridaj komentár