
Môže vám nižší základ dane skomplikovať získanie financovania, aj keď máte pravidelné tržby? Pri žiadosti o pôžičku pre živnostníka s paušálnymi výdavkami nemusí rozhodovať iba suma uvedená v daňovom priznaní. Poskytovateľ si vytvára vlastný obraz o vašich príjmoch a schopnosti splácať.
Paušálne výdavky môžu spôsobiť, že vaše podnikanie bude na papieri vyzerať menej ziskovo, než naznačujú pohyby na účte. Tržby, výdavky a základ dane totiž vyjadrujú rozdielne veci. Poskytovatelia môžu pri posudzovaní bonity prihliadať na rôzne údaje a požadovať odlišné podklady. Pred podaním žiadosti si preto pripravte prehľad príjmov, reálnych nákladov a záväzkov.
V článku sa dozviete, ako paušálne výdavky súvisia s posudzovaním príjmu, ktoré doklady môžu pomôcť vysvetliť vaše podnikanie a čo porovnať pri financovaní. Pozrieme sa aj na rozdiely medzi bankovou a nebankovou ponukou. Pri porovnávaní sledujte nielen úrokovú sadzbu, ale aj RPMN, poplatky, výšku splátok a celkovú sumu na úhradu. Online Pôžičky sprostredkúvajú financovanie cez nebankových partnerov. O schválení a konkrétnych podmienkach rozhoduje poskytovateľ.
Kľúčové Poznatky
- Oddeľte tržby, uplatnené výdavky a základ dane. Každý údaj vypovedá o vašich financiách inak.
- Pri pôžičke pre živnostníka s paušálnymi výdavkami môže poskytovateľ zohľadniť pravidelnosť príjmov, existujúce záväzky aj históriu podnikania.
- Pripravte si prehľad príjmov, pravidelných podnikateľských výdavkov a záväzkov, aby ste vedeli posúdiť svoju schopnosť splácať.
- Porovnajte bankové a nebankové možnosti podľa požadovaných dokladov, spôsobu podania žiadosti a podmienok splácania.
- Pred rozhodnutím skontrolujte RPMN, poplatky a celkovú sumu na úhradu. Spôsob uplatňovania výdavkov sám osebe nezaručuje ani nevylučuje schválenie.
Pôžička pre živnostníka s paušálnymi výdavkami: čo rozhoduje pri posúdení?
Paušálne výdavky sú spôsob, akým si živnostník uplatňuje výdavky na daňové účely. Neznamenajú však, že rovnaká suma skutočne odišla z podnikateľského účtu. Pri žiadosti o financovanie preto oddeľte daňový obraz od reálnych pohybov peňazí. Pravidlá uplatňovania paušálnych výdavkov sa môžu meniť, preto si ich posudzujte podľa platných slovenských daňových pravidiel.
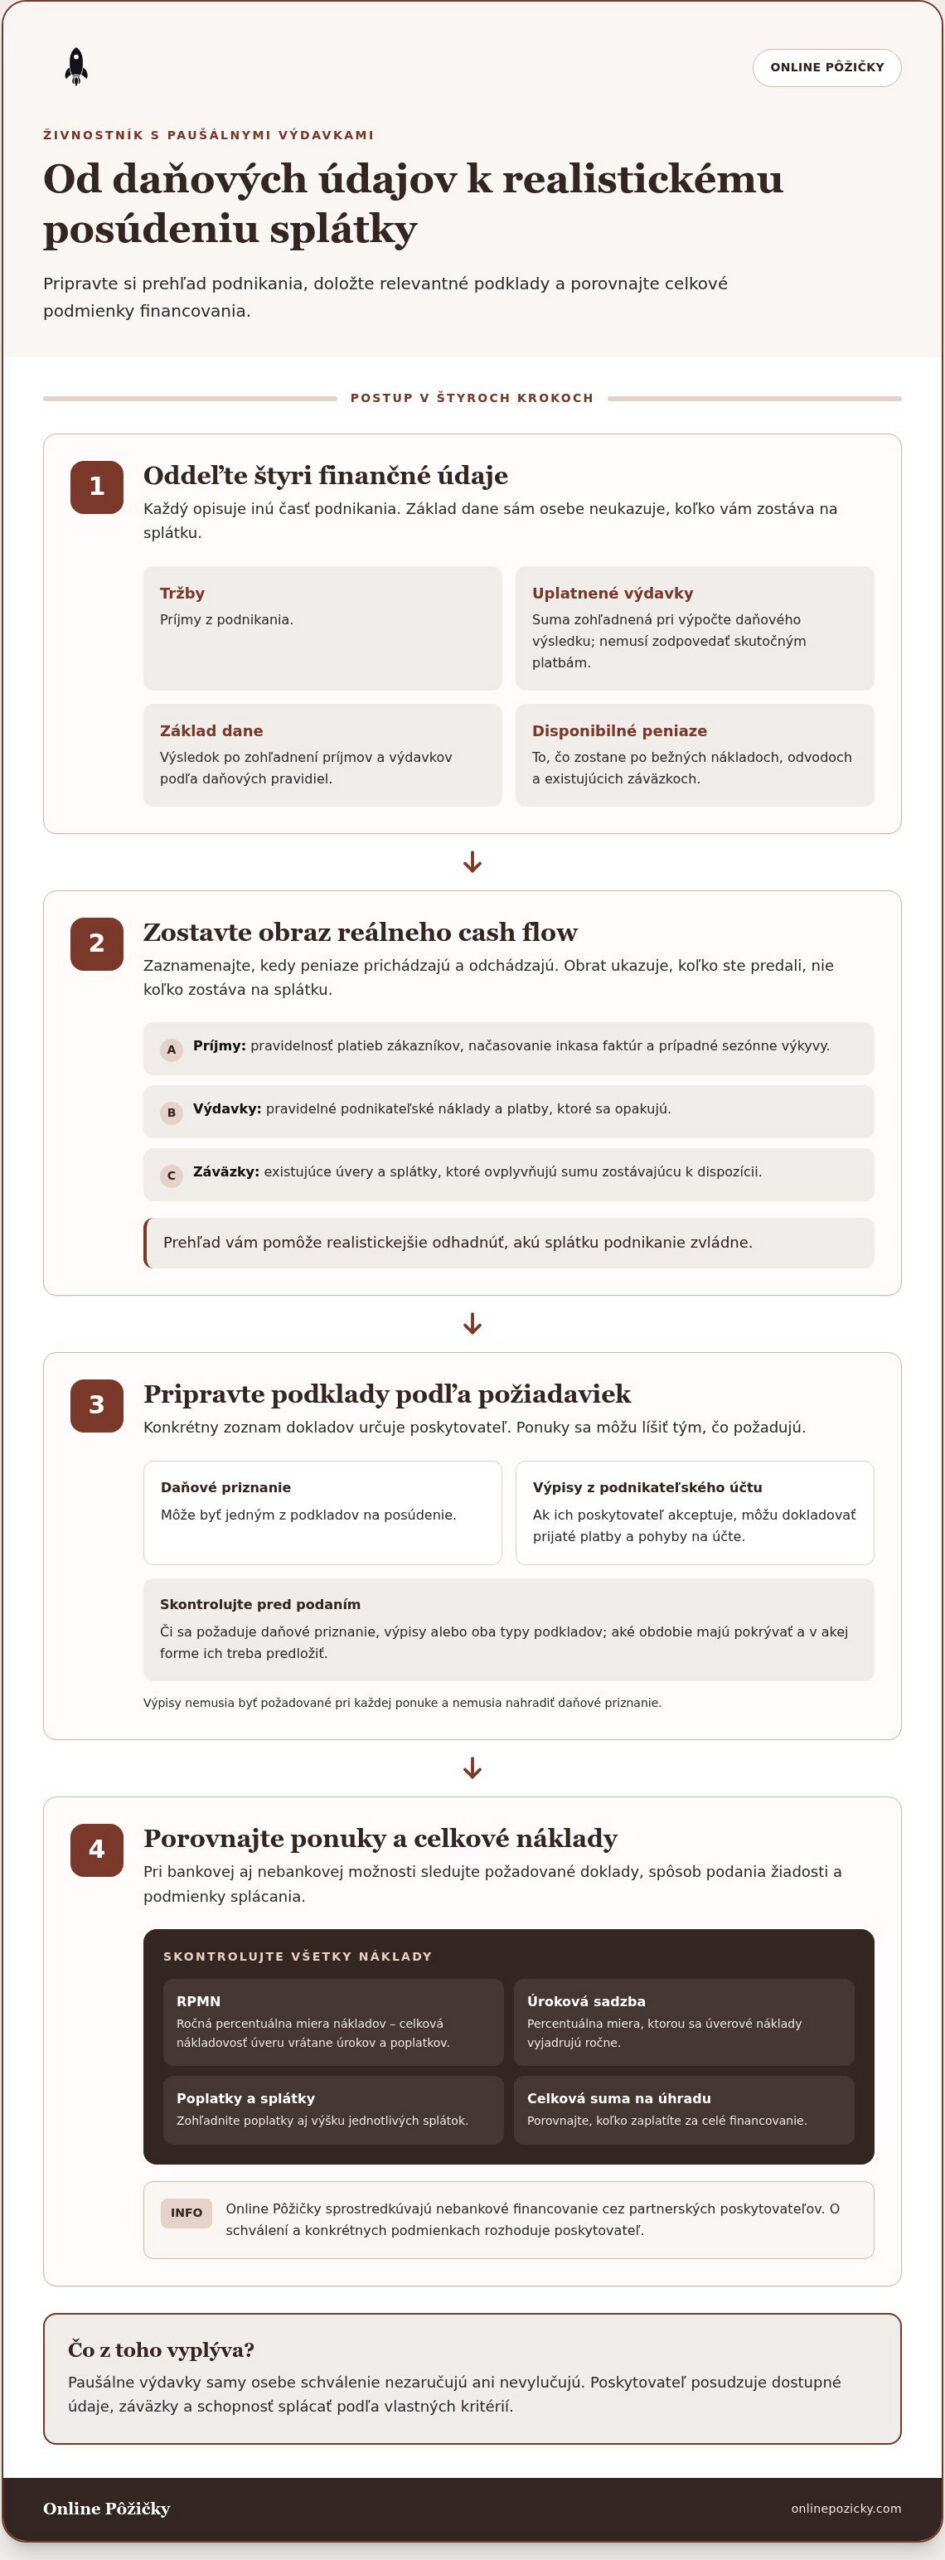
Rozlišujte štyri pojmy. Tržby vyjadrujú príjmy z podnikania. Uplatnené výdavky sú suma zohľadnená pri výpočte daňového výsledku. Základ dane vzniká po zohľadnení príjmov a výdavkov podľa daňových pravidiel. Disponibilné peniaze sú tie, ktoré zostanú po úhrade bežných nákladov, odvodov a existujúcich záväzkov.
Základ dane opisuje výsledok podľa daňových pravidiel, kým cash flow ukazuje, kedy peniaze skutočne prichádzajú a odchádzajú. Pri posúdení bonity poskytovateľ hodnotí schopnosť splácať na základe finančných údajov. Môže prihliadať na daňové priznanie, obrat, pohyby na účte či ďalšie informácie. Základ dane preto nemusí byť jediným údajom v hodnotení.
Čo znamenajú paušálne výdavky pri žiadosti o pôžičku?
V súvislosti so samostatnou zárobkovou činnosťou ide o daňový spôsob uplatnenia výdavkov, nie o výpis všetkých skutočných platieb. Pri žiadosti je preto dôležité vedieť, že uplatnené výdavky samy osebe neukazujú, koľko vám po úhradách zostáva. Poskytovateľ môže posudzovať bonitu vlastnou metodikou a zohľadniť rôzne údaje o podnikaní.
Pôžička pre živnostníka s paušálnymi výdavkami nie je automaticky schválená ani vopred vylúčená. Výsledok závisí od konkrétnych príjmov, záväzkov, dostupných podkladov a kritérií poskytovateľa. Paušálny spôsob evidencie vysvetlite vecne a podložte pravdivým prehľadom podnikateľských financií.
Prečo nízky základ dane nemusí opísať celý obraz podnikania?
Predstavte si živnostníka, ktorému zákazníci pravidelne platia faktúry a ktorý si výdavky uplatňuje paušálne. Daňové priznanie môže po zohľadnení výdavkov ukazovať nižší základ dane, než naznačuje samotná výška tržieb. Pohyby na účte zase zachytávajú skutočné príjmy a platby. Ani jeden údaj sám osebe neurčuje, koľko peňazí zostáva na splátku.
Pri posúdení môže zavážiť pravidelnosť príjmov, podnikateľské náklady, existujúce záväzky aj dĺžka podnikania. Pripravte si prehľad, ktorý zasadí daňové údaje do kontextu reálneho hospodárenia. Konečné hodnotenie závisí od predložených podkladov a pravidiel poskytovateľa, nielen od toho, že využívate paušálne výdavky.
Ako poskytovateľ posudzuje bonitu živnostníka s paušálnymi výdavkami
Posúdenie bonity sa neopiera nevyhnutne o jedinú kolónku daňového priznania. Poskytovateľ môže hodnotiť viacero údajov, aby získal obraz o vašej schopnosti splácať. Zaujímať ho môže pravidelnosť príjmov, existujúce záväzky aj to, či podnikaniu zostáva dostatok peňazí po úhrade bežných výdavkov.
Obrat ukazuje, koľko ste predali, nie koľko vám zostáva na splátku. Aj pri stabilných tržbách môžu odberatelia platiť nepravidelne, náklady môžu byť vysoké a živnostník môže splácať iné úvery. Poskytovateľ preto môže posudzovať načasovanie a pravidelnosť príjmov aj sumu, ktorá zostáva k dispozícii.
Rozlišujte medzi údajmi, ktoré môžu byť dôležité pri posúdení, a dokladmi, ktoré treba predložiť. Obrat, záväzky či dĺžka podnikania môžu patriť medzi hodnotiace faktory. Konkrétny zoznam dokladov určuje poskytovateľ. Daňové priznanie môže byť jedným z podkladov, no pri hodnotení môžu byť užitočné aj údaje z podnikateľského účtu. Jednotlivé ponuky preto porovnávajte podľa toho, aké dokumenty požadujú.
Aké finančné signály môžu byť pri posúdení dôležité?
Pravidelné príjmy pomáhajú ukázať, ako sa podnikaniu darí v čase. Výpisy alebo iné podklady môžu zachytávať, či platby od zákazníkov prichádzajú priebežne, alebo sa sústreďujú do niekoľkých období. Užitočný je aj prehľad opakujúcich sa nákladov a splátok, aby bolo zrejmé, aká suma zostáva po ich úhrade.
Pred žiadosťou si spíšte, kedy zvyčajne inkasujete faktúry, ktoré výdavky sa opakujú a aké záväzky splácate. Zaznamenajte aj sezónne výkyvy alebo obdobia, keď zákazníci platia neskôr. Takýto súpis vám pomôže vysvetliť finančnú situáciu a realistickejšie odhadnúť, akú splátku podnikanie zvládne. Poskytovateľ posudzuje údaje podľa vlastných kritérií.
Kedy môžu pomôcť výpisy z podnikateľského účtu?
Výpisy môžu dokladovať prijaté platby a pohyby na účte, ak ich poskytovateľ pri posudzovaní akceptuje. Zmluva o predložení výpisov z účtu označuje požiadavku doložiť bankové výpisy ako podklad na posúdenie príjmov a cash flow. Výpisy nemusia byť požadované pri každej ponuke a nemusia nahradiť daňové priznanie.
Pri porovnávaní ponúk si všimnite, či sa požaduje daňové priznanie, výpisy, prípadne oba typy podkladov. Skontrolujte tiež obdobie, ktoré majú dokumenty pokrývať, a požadovanú formu. Ak žiadate o pôžičku pre živnostníka s paušálnymi výdavkami, pripravte údaje tak, aby sa dali porovnať s reálnymi príjmami a záväzkami. Online Pôžičky sprostredkúvajú nebankové financovanie cez partnerských poskytovateľov. Online žiadosť o financovanie je praktickým začiatkom procesu; o schválení a podmienkach rozhoduje poskytovateľ.
Banková alebo nebanková pôžička: čo porovnať pri paušálnych výdavkoch
Pri výbere nerozhoduje iba to, či si výdavky uplatňujete paušálne. Porovnajte, ako ponuky posudzujú podnikateľské príjmy, aké doklady požadujú a koľko financovanie stojí počas celej doby splácania. Bankové aj nebankové možnosti sa líšia podľa konkrétneho produktu a poskytovateľa. Rozhodujte sa preto podľa podmienok uvedených v ponuke.
Čo porovnať v bankovej a nebankovej ponuke?
Nasledujúce rozdiely predstavujú oblasti, ktoré sa oplatí porovnať, nie záruku jednotného postupu. Konkrétne požiadavky a výsledok posúdenia určuje poskytovateľ. Pri pôžičke pre živnostníka s paušálnymi výdavkami sa zamerajte najmä na posudzovanie podnikateľských príjmov a na doklady, ktorými ich preukážete.
| Oblasť | Banková ponuka | Nebanková ponuka |
|---|---|---|
| Posúdenie príjmu | Poskytovateľ môže pracovať s údajmi z daňového priznania a ďalšími informáciami o príjmoch či záväzkoch. | Prístup sa líši; podľa podmienok môže poskytovateľ zohľadniť aj obrat alebo pohyby na účte. |
| Podklady | Môže sa vyžadovať daňové priznanie a ďalšie doklady súvisiace s podnikaním. | Rozsah dokladov určuje konkrétny poskytovateľ; môžu sa líšiť aj možnosti doloženia príjmu. |
| Podanie žiadosti | Overte si, či žiadosť vybavíte online, alebo aj iným spôsobom. | Niektoré ponuky umožňujú online žiadosť; spôsob podania závisí od produktu. |
| Náklady a splácanie | Skontrolujte úrokovú sadzbu, poplatky, RPMN, výšku splátky a celkovú sumu na úhradu. | Porovnajte rovnaké položky. Nebankové financovanie nie je automaticky lacnejšie ani jednoduchšie. |
Tabuľka ukazuje, na čo sa pri porovnaní sústrediť. Neznamená, že každý poskytovateľ daného typu bude žiadosť posudzovať rovnako. Pri nebankovej pôžičke pre živnostníkov venujte pozornosť požadovaným podkladom aj celkovým nákladom uvedeným v ponuke.
Ako vyhodnotiť skutočné náklady financovania?
RPMN: Ročná percentuálna miera nákladov, celková nákladovosť úveru vrátane úrokov a poplatkov. Samotná úroková sadzba nemusí ukazovať všetky náklady. Porovnajte RPMN, jednotlivé poplatky, výšku a počet splátok aj celkovú sumu na úhradu. Konkrétne hodnoty vychádzajú z podmienok ponuky.
Pred rozhodnutím zvážte, či splátku zvládnete aj v slabšom podnikateľskom období. Vychádzajte z opatrného odhadu sumy, ktorá vám zostáva po bežných výdavkoch a záväzkoch, nie iba z obratu. Tak získate praktickejší obraz o zaťažení rozpočtu. Online Pôžičky sprostredkúvajú nebankové financovanie a online žiadosť o financovanie je jedným zo spôsobov, ako začať posúdenie možností. O schválení a konečných podmienkach rozhoduje poskytovateľ.
Ako sa pripraviť na žiadosť o pôžičku pri paušálnych výdavkoch
Príprava vám pomôže podať úplnejšiu žiadosť a posúdiť, či financovanie zodpovedá potrebám podnikania. Ešte pred vyplnením formulára si ujasnite účel, výšku potrebnej sumy, splátku, ktorú rozpočet zvládne, a údaje, ktoré viete doložiť. Pri pôžičke pre živnostníka s paušálnymi výdavkami si pripravte prehľad príjmov aj skutočných výdavkov, nielen údaje z daňového priznania.
Aké údaje si pripraviť pred online žiadosťou?
Najprv si spíšte účel financovania a potrebnú sumu. Potom pripravte identifikačné a podnikateľské údaje, ktoré formulár požaduje. Zoznam dokladov sa môže líšiť podľa poskytovateľa, preto sa riaďte pokynmi v konkrétnej ponuke. Údaje uvádzajte úplne a presne, aby správne vystihovali vašu finančnú situáciu.
Vlastný súhrn vám uľahčí vyplnenie žiadosti a kontrolu údajov pred odoslaním:
- prehľad príjmov a ich pravidelnosti,
- zoznam existujúcich úverov a ďalších záväzkov,
- pravidelné podnikateľské výdavky vrátane odvodov,
- stručné vysvetlenie účelu financovania a plánovaného využitia peňazí.
Pri pôžičke bez daňového priznania si všímajte, aké alternatívne doklady prijíma poskytovateľ. Aj pri tomto type financovania môžu byť dôležité výpisy z účtu alebo iné podklady. Požadované dokumenty a spôsob preukázania príjmov sa riadia konkrétnymi podmienkami ponuky.
Ako určiť splátku, ktorú podnikanie zvládne?
Vychádzajte zo sumy, ktorá vám zostáva po pravidelných prevádzkových výdavkoch a existujúcich splátkach. Neplánujte podľa najlepšieho mesiaca. Zohľadnite aj obdobia, keď zákazníci platia neskôr alebo príjmy klesnú. Doba obratu hotovosti, teda čas medzi zaplatením nákladov a prijatím peňazí z predaja, môže ovplyvniť, koľko máte v danom čase reálne k dispozícii.
Urobte si konzervatívny odhad: od pravidelných príjmov odpočítajte nevyhnutné výdavky a záväzky. Zvyšnú sumu nepovažujte automaticky za celú rezervu na splácanie. Podnikanie potrebuje priestor aj na nečakané náklady a výkyvy. Ak by splátka ohrozila úhradu dôležitých výdavkov, upravte požadovanú sumu alebo zvážte načasovanie žiadosti.
Pred podpisom si v ponuke a zmluve prejdite výšku splátok, RPMN, všetky poplatky, celkovú sumu na úhradu a podmienky pri omeškaní vrátane prípadných sankcií. Skontrolujte, či údaje zodpovedajú tomu, čo ste očakávali, a nepodpisujte dokumenty, ktorým nerozumiete. Online Pôžičky sprostredkúvajú financovanie cez nebankových partnerov. Podmienky a schválenie určuje poskytovateľ. Vyplňte online žiadosť o financovanie ako prvý krok k posúdeniu možností.
Kde hľadať pôžičku pre živnostníka s paušálnymi výdavkami
Paušálne výdavky samy osebe nie sú prísľubom schválenia ani automatickou prekážkou. Poskytovateľ posudzuje konkrétnu žiadosť podľa predložených údajov a vlastných kritérií. Pri výbere sa preto nesústreďte iba na spôsob evidencie výdavkov. Dôležité je vedieť vysvetliť svoju finančnú situáciu, zvoliť primeranú sumu a rozumieť záväzku, ktorý prijímate.
Ak si ujasňujete, aké možnosti financovania môžu živnostníci zvažovať, pomôže vám aj sprievodca pôžičkou pre živnostníkov. Pri každej ponuke rozhodujú jej konkrétne podmienky, náklady a spôsob splácania.
Ako funguje sprostredkovanie nebankového financovania?
Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a firmy prostredníctvom partnerských poskytovateľov. Portál úver priamo neposkytuje. Online žiadosť začína proces posúdenia, v ktorom žiadateľ poskytne potrebné údaje. Jej odoslanie samo osebe nezaručuje schválenie ani konkrétnu ponuku.
O výsledku a individuálnych podmienkach rozhoduje príslušný nebankový partner. Posudzuje žiadosť a určuje, či a za akých podmienok môže financovanie poskytnúť. Údaje v žiadosti vyplňte pravdivo a úplne. Ak sa vaša podnikateľská situácia líši od toho, čo naznačuje samotné daňové priznanie, vysvetlite ju pomocou dostupných dokladov a prehľadného súpisu.
Online podanie zjednodušuje prvý krok a pomáha obmedziť zbytočnú administratívu. Sprostredkovanie však nie je rozhodnutím o úvere. Posúdenie, podmienky aj prípadnú ponuku určuje poskytovateľ.
Čo urobiť pred prijatím ponuky?
Keď dostanete konkrétne podmienky, porovnajte ich s vlastným rozpočtom a účelom financovania. Nehodnoťte ponuku iba podľa výšky splátky. Dlhšia doba splácania môže zmeniť celkovú sumu, ktorú zaplatíte, a poplatky môžu zvýšiť celkové náklady. Prejdite si najmä:
- RPMN, úrokovú sadzbu a všetky uvedené poplatky,
- výšku a termíny splátok aj celkovú sumu na úhradu,
- zmluvné podmienky vrátane následkov omeškania,
- to, či splácanie zostane zvládnuteľné aj pri slabších príjmoch.
Ak niektorej časti ponuky nerozumiete, nepodpisujte ju, kým si podmienky dôkladne nepreštudujete. Nepodpisujte zmluvu pod časovým tlakom. Financovanie má riešiť potrebu podnikania, nie vytvoriť záväzok, ktorý ohrozí jeho bežné fungovanie. Keď poznáte účel, viete doložiť svoju situáciu a rozumiete nákladom aj splácaniu, môžete zvážiť podanie online žiadosti o financovanie. O jej posúdení a konečných podmienkach rozhodne poskytovateľ.
Pripravte si ďalší krok pre svoje podnikanie
Financovanie má podporiť konkrétny plán, nie zaťažiť každodenné fungovanie. Pred rozhodnutím si premyslite, aký výsledok má požičaná suma priniesť a či splátky zvládnete aj pri slabších príjmoch. Pri pôžičke pre živnostníka s paušálnymi výdavkami pristupujte k žiadosti ako k obchodnému rozhodnutiu: stanovte jasný účel, zostavte realistický rozpočet a nechajte priestor na nečakané výdavky.
Ak máte pripravené podklady, môžete prejsť k ďalšiemu kroku. Online Pôžičky sprostredkúvajú nebankové financovanie pre živnostníkov a podnikateľov. Online žiadosť je začiatkom posúdenia možností, nie prísľubom schválenia. O žiadosti a individuálnych podmienkach rozhoduje partnerský poskytovateľ. Pred prijatím ponuky si prečítajte zmluvu a uistite sa, že rozumiete celkovým nákladom aj splácaniu.
Vyplňte online žiadosť a zistite možnosti financovania pre svoje podnikanie. S premysleným plánom a realistickým rozpočtom sa môžete rozhodovať pokojnejšie a s väčšou istotou.
Časté otázky o pôžičke pre živnostníkov
Môže živnostník s paušálnymi výdavkami požiadať o pôžičku počas daňového roka?
Áno, o financovanie môžete požiadať aj počas daňového roka. To, že ešte nemáte uzavreté ročné daňové priznanie za prebiehajúce obdobie, samo osebe neurčuje, či poskytovateľ žiadosť prijme alebo schváli. Záležať môže na tom, aké aktuálne údaje o podnikaní viete doložiť a aké podklady sa vyžadujú. Pripravte si informácie o doterajších príjmoch a doklady potrebné k žiadosti.
Je základ dane pri paušálnych výdavkoch rovnaký ako príjem pripísaný na účet?
Nie, základ dane a príjem pripísaný na účet sú odlišné údaje. Základ dane sa vypočítava podľa daňových pravidiel, zatiaľ čo bankový účet zachytáva jednotlivé prijaté platby a ďalšie pohyby. Faktúra môže byť zaevidovaná ako príjem, no úhrada od odberateľa príde na účet neskôr. Pri vysvetľovaní podnikateľskej situácie preto rozlišujte priznané príjmy od skutočného načasovania platieb.
Ovplyvňuje dĺžka podnikania posúdenie žiadosti o pôžičku?
Áno, dĺžka podnikania môže byť jedným z kritérií, ktoré poskytovateľ zohľadní. Sama osebe však neurčuje výsledok a neexistuje jedna univerzálna hranica platná pre každú ponuku. Dlhšia história môže poskytnúť viac údajov o vývoji podnikania, kým pri kratšej činnosti môže byť dostupných menej minulých záznamov. Rozhodujú podmienky konkrétneho poskytovateľa a celkový obraz vašich financií.
Môže poskytovateľ zohľadniť príjem z viacerých podnikateľských činností?
Môže, ak jeho pravidlá umožňujú zahrnúť takéto príjmy a viete ich preukázať požadovanými podkladmi. Pripravte si prehľad jednotlivých činností, zdrojov príjmov a dostupných dokladov, napríklad faktúr alebo výpisov, ak ich poskytovateľ akceptuje. Celkový obrat z rôznych činností však nie je automaticky čistou sumou určenou na splácanie. Poskytovateľ určuje, ktoré príjmy uzná a ako ich vyhodnotí.
Je online žiadosť o pôžičku záväzná?
Samotné odoslanie online formulára spravidla slúži na začatie posúdenia, nie ako potvrdenie, že úver prijímate. Konkrétny význam závisí od obsahu formulára a dokumentov, s ktorými pri odoslaní súhlasíte. Pred potvrdením si prečítajte uvedené podmienky a rozlišujte medzi žiadosťou, predloženou ponukou a podpísanou zmluvou. Pri sprostredkovanom financovaní o schválení a podmienkach rozhoduje príslušný poskytovateľ.
Čo ak mám nízky základ dane, ale pravidelné príjmy z podnikania?
Pravidelné príjmy môžete doložiť ďalšími podkladmi, ak ich poskytovateľ akceptuje, napríklad výpismi z účtu alebo evidenciou prijatých úhrad. Pri pôžičke pre živnostníka s paušálnymi výdavkami môže byť užitočné ukázať, ako príjmy prichádzajú v čase a aké záväzky z nich hradíte. Poskytovateľ môže tieto informácie zohľadniť podľa vlastných pravidiel, no výsledok ani výšku možného financovania nemožno vopred zaručiť.
Musím pri pôžičke na IČO ručiť osobným majetkom?
Pôžička na IČO automaticky nevylučuje osobné ručenie ani inú formu zabezpečenia. Rozhodujú konkrétne zmluvné podmienky a dokumenty, ktoré poskytovateľ predloží. Pred podpisom skontrolujte, kto je uvedený ako dlžník, či sa vyžaduje ručiteľ alebo zabezpečenie a aké záväzky z toho vyplývajú. Nepodpisujte ustanovenia, ktorým nerozumiete.
Pridaj komentár