
TL;DR: Najvýhodnejšie porovnanie pôžičiek pre živnostníkov závisí od dĺžky podnikania, pričom nebankové subjekty schvaľujú úvery od 40 do 8 170 EUR rýchlejšie ako banky.
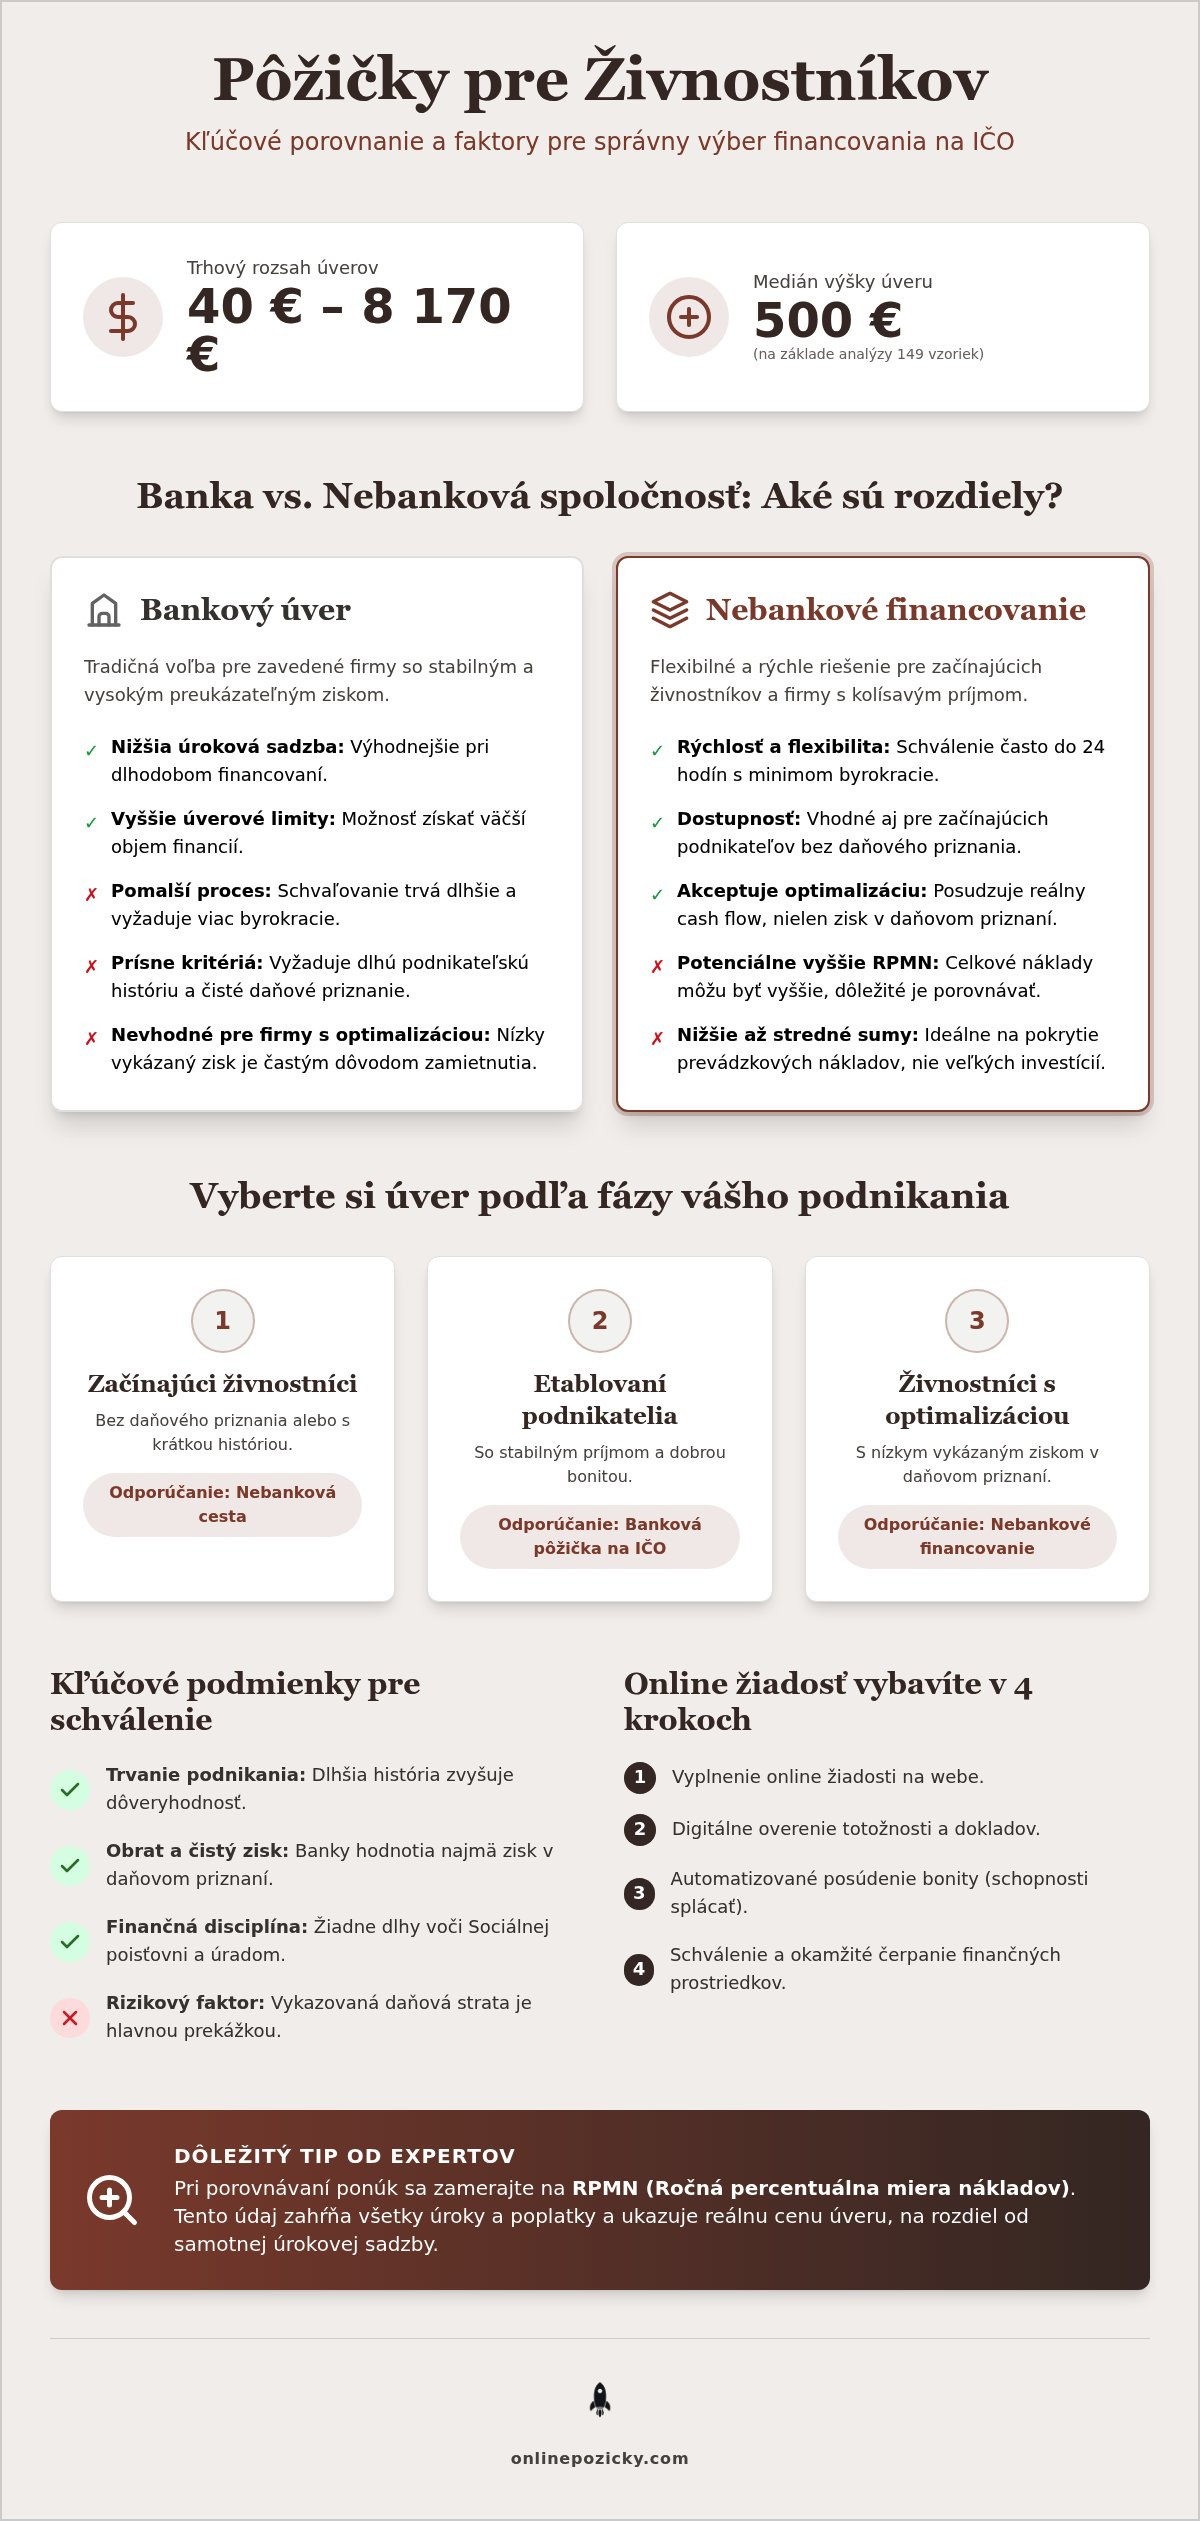
- Medián výšky úveru pre podnikateľov dosahuje 500 EUR podľa analýzy 149 trhových vzoriek.
- Pôžička v banke nie je dostupná pre živnostníkov vykazujúcich daňovú stratu alebo optimalizovaný zisk.
- Bankový úver zvoľte pri stabilnom zisku, nebankové financovanie pri potrebe rýchleho čerpania kapitálu.
- Tabuľka v článku porovnáva prístup k schváleniu a limity financovania pre bankové a nebankové subjekty.
Financovanie na IČO (pôžička na firmu) získate výhodne vtedy, ak presne prispôsobíte typ úveru dĺžke svojho podnikania. Správny výber závisí od trvania vašej živnosti a schopnosti dokladovať príjem prostredníctvom daňového priznania. Pred podpisom zmluvy si preverte celkovú preplatenosť (RPMN), aby ste dostali podmienky zodpovedajúce vašej reálnej situácii.
Podľa dĺžky podnikania vyberiete úver, ktorý schvália rýchlejšie
Živnostník má odlišné finančné potreby podľa fázy podnikania, preto sa oplatí viazať typ úveru na históriu a tržby. Pri práci s klientmi vidíme, že správne zaradenie skráti čas schvaľovania. Banky aj nebankové spoločnosti posudzujú žiadosť práve podľa vašej histórie a tržieb.
Tri typické situácie a čo z existujúcich možností zvykne sedieť:
- Začínajúci živnostníci bez daňového priznania: potrebujú rýchly štart; vhodnejšia je flexibilná nebanková cesta, lebo tradičné banky históriu ešte nevedia oceniť.
- Etablovaní podnikatelia so stabilným príjmom: hľadajú peniaze na prevádzku (prevádzkový kapitál); pri dobrej bonite sedí pôžička na firmu (financovanie na IČO) z banky.
- Živnostníci optimalizujúci dane s nízkym vykázaným ziskom: bankový model ich často brzdí, preto im lepšie sedí nebankové financovanie (pôžička nie z banky).
Ak hľadáte Porovnanie pôžičiek pre živnostníkov 2026: Ako nájsť správne riešenie, držte sa týchto troch rámcov namiesto univerzálnej voľby. Tradičným bankám často nevyhovujú špecifiká podnikateľských príjmov, preto je pre časť žiadateľov efektívna voľba práve cesta z alternatívneho sektora.
Posúďte svoju schopnosť splácať (bonita) reálne: pri stabilnej firme má zmysel bankový produkt, pri optimalizovanom základe dane skôr flexibilný nebankový produkt. Ak chcete porovnať varianty na mieru, požiadajte o nezáväzný prehľad podmienok.
Pôžička pre živnostníkov pokryje prevádzku, zásoby aj výpadky príjmov
Pôžička na firmu vám pomôže pokryť prevádzkový kapitál, nakúpiť zásoby alebo dofinancovať výpadok príjmov. Keď podnikateľ potrebuje doplniť likviditu bez dlhého čakania, siahne po type financovania, ktorý sedí k výške a tempu schválenia. Z údajov z 149 vzoriek z top10 výsledkov vyhľadávania vyplýva, že trhový rozsah úverov sa pohybuje od 40 do 8 170 EUR s mediánom 500 EUR.
Ak oslovíte tradičnú banku, schvaľovanie býva zložitejšie. Pre podnikateľov s kratšou históriou preto často sedí nebankové financovanie, kde nebankové spoločnosti posudzujú žiadosti rýchlejšie a digitálne vybavenie procesu šetrí čas. Hlavné rozdiely pri úveroch sumarizuje tabuľka:
| Typ financovania | Výška úveru | Prístup k schváleniu |
|---|---|---|
| Nebanková pôžička | Nízka až stredná | Rýchly, flexibilný |
| Bankový úver | Vyššia | Prísne posudzovanie |
Nebankoví poskytovatelia skúmajú aktuálnu situáciu a dokážu pomôcť aj pri kratšej histórii; dobrá bonita pritom otvára výhodnejšie podmienky. Výhody sprostredkovateľa pôžičiek pre živnostníkov: Prečo sa oplatí využiť, zistíte pri porovnaní celkovej preplatenosti (RPMN). Práve sprostredkovateľ vám ušetrí čas aj peniaze.
Tip: Pri porovnávaní variantov sa riaďte hodnotou RPMN, nie iba samotnou úrokovou sadzbou.
Banka dáva nižší úrok, nebankový úver víťazí rýchlosťou schválenia
Bankový sektor ponúka nižšiu úrokovú sadzbu, nebankové subjekty však bodujú v rýchlosti schválenia a v menšom objeme byrokracie.
Pre firmy s kratšou históriou osobne odporúčam nebankový úver, pretože tradičné banky ich často odmietnu kvôli prísnym metodikám. Banky vyžadujú dlhé trvanie podnikania a čisté výkazy. Ak potrebujete rýchle peniaze na prevádzku, zdĺhavý proces vám môže spôsobiť straty. Nebankový sektor prináša flexibilné podmienky pre širší okruh žiadateľov.
Prísne daňové optimalizácie, ktoré znižujú základ dane, sú pre banku červenou vlajkou pri posudzovaní schopnosti splácať (bonita). Pre podrobnosti si prečítajte Porovnanie nebankových pôžičiek na IČO 2026: Ako získať dodatočné financovanie.
Bankový produkt sedí zavedeným firmám s vysokým ziskom, zatiaľ čo pôžička nie z banky (nebankové financovanie) pomôže podnikateľom, ktorí v bankových tabuľkách „chýbajú“. Ak hľadáte pôžičku na firmu, zvážte celkovú preplatenosť (RPMN) aj rýchlosť čerpania podľa toho, či ste už schopní doložiť daňové priznanie. Chcete vedieť, ktorý typ sedí vašej dĺžke podnikania? Nechajte si spočítať orientačné splátky.
Schválenie stojí na trvaní podnikania, obrate a čistom zisku
Základné podmienky pre schválenie financií zahŕňajú trvanie podnikania, minimálny obrat a čistý zisk v daňovom priznaní. Pri posudzovaní žiadostí v praxi často vidíme, že vykazovaná daňová strata býva hlavnou prekážkou pre schválenie úveru. Banky posudzujú schopnosť splácať (bonita) primárne z vašich oficiálnych príjmov po zdanení. Ak hľadáte dostupné riešenie s nižšou administratívou, Rýchla pôžička pre živnostníkov: Porovnanie možností ukazuje, ako proces urýchliť.
Rizikovým faktorom sú aj meškajúce platby do Sociálnej poisťovne. Vyriešenie záväzkov voči štátu vopred je preto nutnosť, ak chcete zabezpečiť financovanie prevádzky. Daňové priznanie funguje ako váš finančný preukaz totožnosti: čo v ňom nie je, to banka neeviduje.
Pre tradičné bankové domy sú vhodní klienti s dlhou históriou, zatiaľ čo pôžička nie z banky lepšie vyhovuje začínajúcim podnikateľom s kratšou minulosťou. Pripravte si výkazy ešte pred podaním žiadosti; s kompletnými dokladmi je získanie aktuálne nastavených produktov pre živnostníkov výrazne jednoduchšie. Ak si chcete overiť, či už spĺňate prahy na schválenie, ozvite sa o krátke posúdenie bonity.
Online žiadosť o úver vybavíte v 4 krokoch z domu
Online financovanie vybavíte bezpečne cez internet z pohodlia domova do niekoľkých minút. Na základe skúseností z praxe vidím, že digitálny proces výrazne šetrí čas pri riešení nečakaných výdavkov.
Celý postup je navrhnutý tak, aby ste nemuseli nikam chodiť:
- Vyplnenie žiadosti: Na webovej stránke si zvolíte požadovanú sumu a odoslanie formulára trvá iba chvíľu.
- Overenie údajov: Využijete pôžičku na občiansky (digitálne overenie totožnosti) pre rýchlu identifikáciu.
- Posúdenie: Banková aj nebanková inštitúcia zhodnotí vašu schopnosť splácať (bonita) bez zbytočného papierovania.
- Odoslanie peňazí: Akonáhle prevádzkovatelia úver schvália, peniaze na prevádzku smerujú ihneď na váš účet.
Ak potrebujete riešiť akútnu finančnú situáciu a už viete, či idete bankovou alebo nebankovou cestou, digitálny postup vám skráti čakanie na pobočkách. Vyberte si overené nebankové financovanie a požiadajte o peniaze ešte dnes.
Pri kolísavom príjme pôžička ohrozí bonitu: kedy radšej počkať
Pôžička pri kolísavom príjme predstavuje riziko, pretože pevné mesačné splátky môžu ohroziť vašu schopnosť splácať (bonita) počas slabších mesiacov. Ak nemáte stabilný cash flow, nový úver radšej neodkladajte na poslednú chvíľu bez rezervy.
Hoci sú nebankové produkty prispôsobivé, skryté výdavky sa neraz objavia v poplatkoch za odklad či skoršie vyrovnanie dlhu. Úver bez analýzy príjmov pripomína jazdu na bicykli bez brzdy: dostupnosť prostriedkov na prevádzkový kapitál môže byť vysoká, no samotný dlh splácate aj v mesiacoch s nižšími tržbami.
Pre živnostníkov je nebankové financovanie užitočným nástrojom, no vyžaduje zodpovednosť pri čítaní zmluvy. Často je rozumnejšie najprv vytvoriť internú finančnú rezervu, než sa narýchlo zadlžiť kvôli krytiu bežnej spotreby. Po schválení úveru totiž platíte bez ohľadu na to, či vám odberatelia uhradili faktúry. Ak si nie ste istí stabilitou cash flow, najprv si nechajte porovnať RPMN a až potom podpisujte.
Časté otázky
Na čo sa dá využiť pôžička pre živnostníkov?
Získaná pôžička na firmu slúži na pokrytie ľubovoľných firemných nákladov bez toho, aby ste museli dokladovať presný účel použitia. Financie môžete okamžite investovať do nákupu tovaru, nového vybavenia alebo ich využiť ako peniaze na prevádzku.
Kde možno získať pôžičku pre živnostníkov?
Financovanie pre podnikateľov poskytujú tradičné bankové domy alebo licencované nebankové spoločnosti, kde funguje aj pôžička nie z banky. Ďalšou možnosťou sú moderné investičné platformy, v ktorých sa využíva kolektívna pôžička od ľudí (P2P platforma).
Je online pôžička bezpečná?
Digitálny proces žiadosti je plne bezpečný, pokiaľ využívate služby overených poskytovateľov s platnou licenciou. Celé vybavovanie prebieha cez šifrované spojenie a namiesto osobných stretnutí sa používa rýchla pôžička na občiansky.
Ako si vybrať výhodnú pôžičku od banky?
Sledujte celkové náklady úveru a vyberajte si varianty s jasnými podmienkami. Hlavným ukazovateľom výhodnosti je celková preplatenosť (RPMN), ktorá v sebe zahŕňa úrok aj poplatky. Posudzovaná bude aj vaša celková schopnosť splácať (bonita).
Čo ak nebudem môcť zaplatiť mesačnú splátku?
Pri hroziacom omeškaní kontaktujte poskytovateľa financovania hneď a dohodnite sa na úprave splátkového kalendára. Pomôcť vám môže zmluvne dohodnuté odloženie splátok alebo vopred pripravená rezerva na účte (kontokorentný úver).
Vyberte si správne financovanie
Pripravili sme pre vás nezávislé porovnanie pôžičiek pre živnostníkov viazané na dĺžku podnikania, spôsob dokladovania príjmu a RPMN.
Tento prehľad zostavil tím finančného portálu Online Pôžičky. Špecializujeme sa na porovnanie úverových produktov na slovenskom trhu. Spolu nájdeme pre vaše financovanie na IČO cestu, ktorá sedí k vašej situácii v roku 2026.
Overte si svoje možnosti cez online kalkulačku a získajte prehľadné čísla pre svoje podnikanie ešte dnes.
Pridaj komentár