

Prečo banky v roku 2026 stále odmietajú financovať šikovných podnikateľov len preto, že ich daňové priznanie nevyzerá podľa tabuľkových predstáv? Ak podnikáte na vlastné triko, pravdepodobne ste už narazili na stenu byrokracie. Váš reálny zisk nikoho nezaujíma a rozhodujú len suché čísla na papieri. Aktuálne podmienky pôžičky pre živnostníkov sú nastavené prísne. Proces schvaľovania potom často pripomína nekonečný beh cez prekážky.
Rozumieme vašej frustrácii z nízkych priznaných ziskov či zdĺhavého dokladovania kopy dokumentov. Tento článok sme pripravili ako vášho praktického sprievodcu. Získate jasný prehľad o tom, čo všetko potrebujete na schválenie úveru na IČO a ako efektívne obísť najčastejšie bankové bariéry. Zistíte, že získať potrebný kapitál sa dá aj bez zbytočného stresu a nekonečného čakania na vyjadrenie z pobočky.
Ukážeme vám konkrétne cesty k rýchlemu schváleniu bez nadbytočnej administratívy. Vysvetlíme si, za akých okolností môžete získať peniaze aj bez predkladania daňového priznania. Pozrieme sa na prehľadné informácie o splátkach, ktoré vám pomôžu udržať si zdravé cash flow. Pripravte sa na podnikanie bez zbytočných finančných limitov.
Kľúčové Poznatky
- Zistite, prečo banky posudzujú podnikateľov prísnejšie ako zamestnancov a ako vplýva daňová optimalizácia na vašu bonitu.
- Spoznajte aktuálne podmienky pôžičky pre živnostníkov vrátane dĺžky podnikania a potrebných dokladov pre rok 2026.
- Získajte návod, ako požiadať o úver na IČO aj bez daňového priznania prostredníctvom posúdenia obratov na účte.
- Pripravte sa na žiadosť pomocou praktického checklistu, ktorý zahŕňa kontrolu záväzkov voči štátu a pohybov na účte.
- Objavte výhody online sprostredkovania, ktoré vám ušetrí čas a sprístupní ponuky nedostupné v bežných bankách.
Prečo sú podmienky pôžičky pre živnostníkov iné ako u zamestnancov?
Banky milujú predvídateľnosť. Pre ne je zamestnanec s fixným platom bezpečným prístavom, zatiaľ čo živnostník predstavuje neustále sa meniace more. Práve preto sú podmienky pôžičky pre živnostníkov nastavené inak. Veritelia sa obávajú výkyvov v tržbách, ktoré môžu prísť so zmenou sezóny alebo ekonomickej situácie. Kým zamestnanec riskuje len stratu práce, vy ako podnikateľ nesiete na pleciach celú váhu trhu a jeho neistoty.
Základný rozdiel tkvie v právnom nastavení. Živnostník nie je oddelený od svojej firmy tak ako majiteľ s.r.o. Ak poznáte podmienky živnostenského podnikania, viete, že za svoje záväzky ručíte celým svojím majetkom. Tento fakt by mal byť pre banky zárukou, no v praxi paradoxne často sprísňuje proces posudzovania. Bankový úradník sa totiž nepozerá len na váš biznis, ale na vašu celkovú finančnú stabilitu vrátane osobných výdavkov a rodinných pomerov.
Hlavné rozdiely v posudzovaní bonity
Schvaľovací proces pre bežného občana trvá často len minúty. Pri žiadosti na IČO sa pripravte na hĺbkovú analýzu. Banky zvyčajne vyžadujú stabilitu príjmu aspoň za posledných 12 až 24 mesiacov. Ak podnikáte kratšie, dvere vo veľkých bankových domoch zostávajú často zatvorené. Rozhoduje aj odvetvie, v ktorom pôsobíte. Programátor v IT sektore má v roku 2026 oveľa vyššiu šancu na schválenie než sezónny pracovník v stavebníctve. Veritelia priraďujú každému segmentu určitú mieru rizikovosti, ktorá priamo ovplyvňuje výsledný verdikt o vašej bonite.
Rola daňového priznania v procese schvaľovania
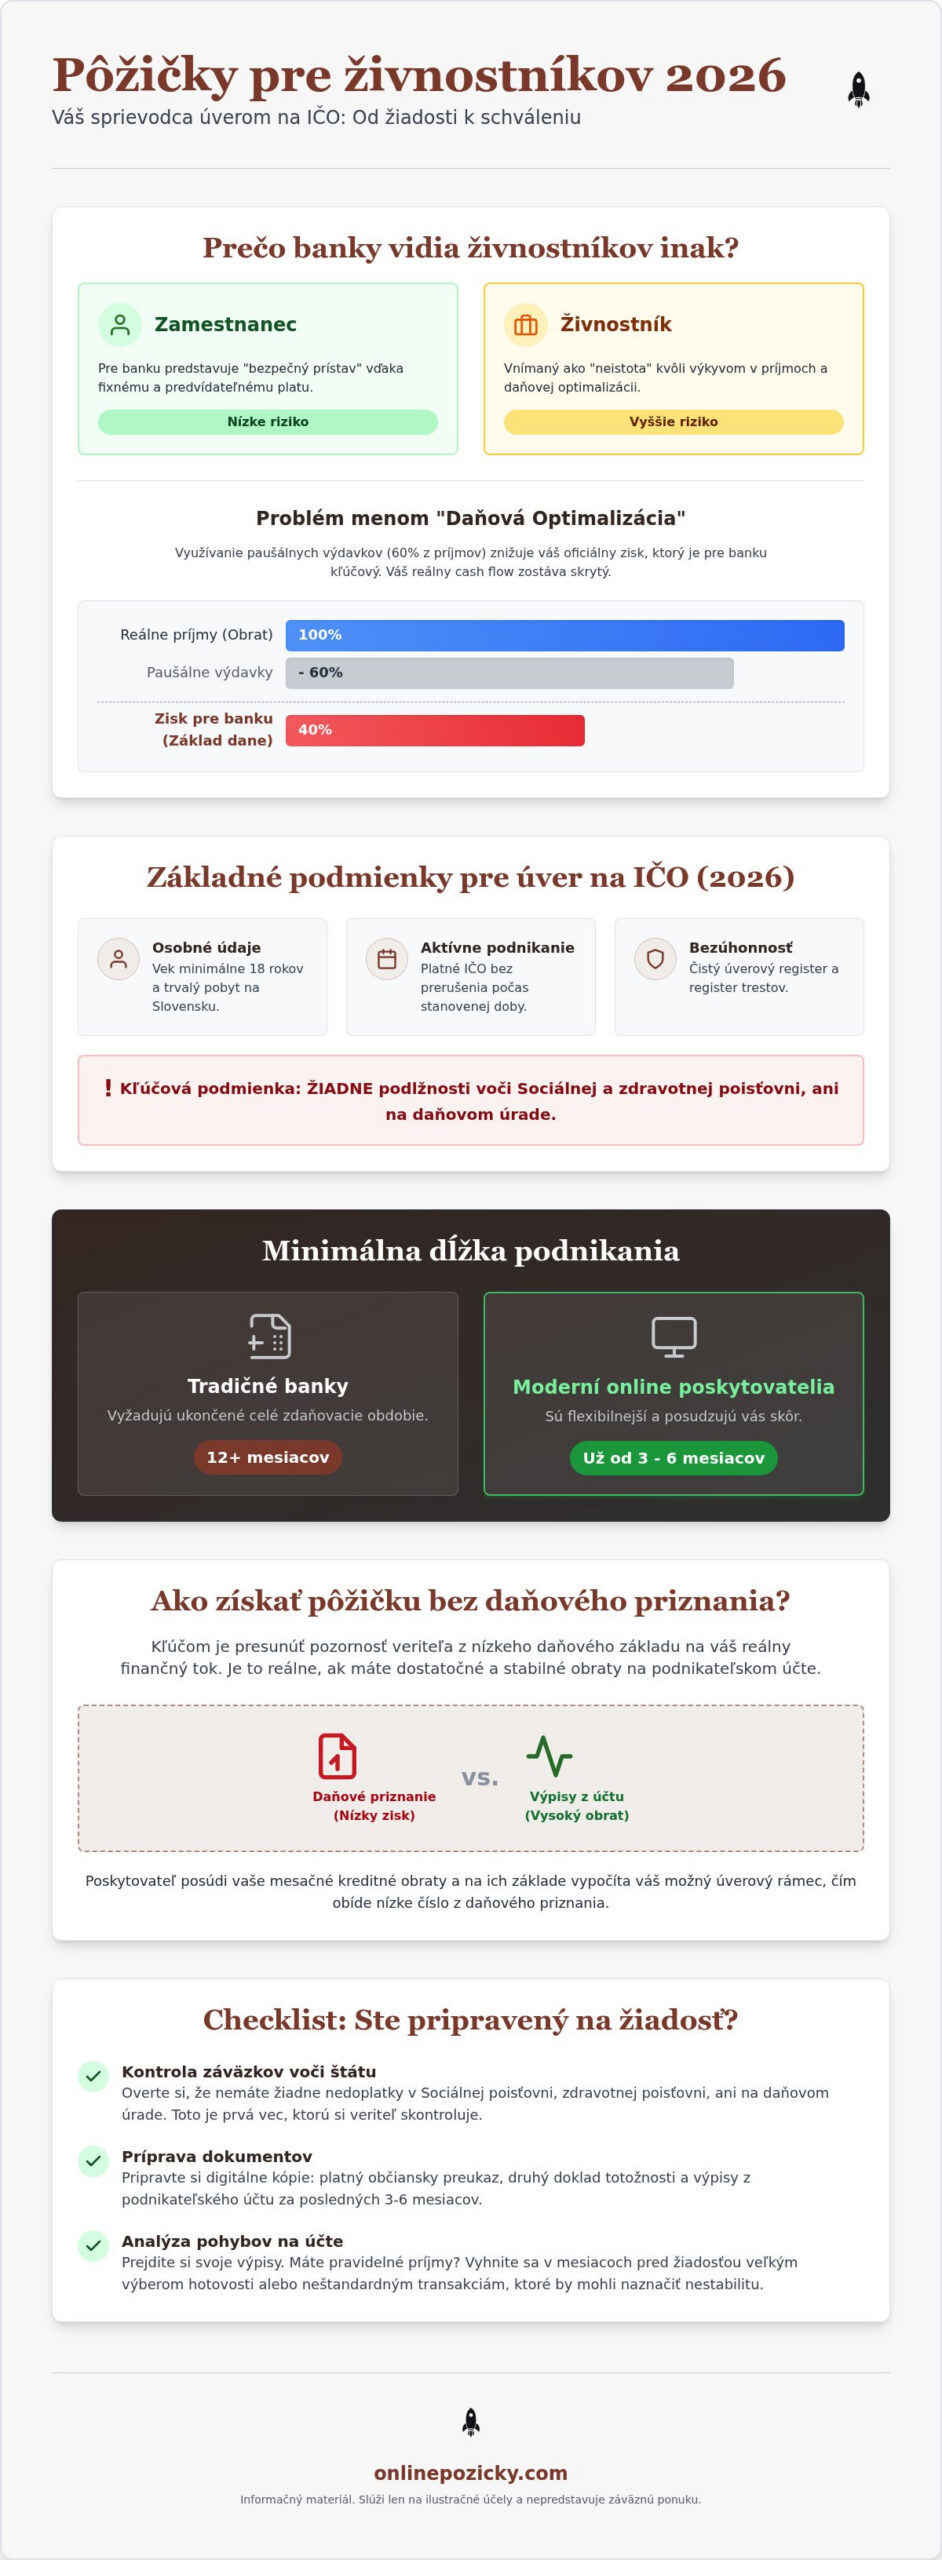
Tu naráža kosa na kameň. Ako živnostník sa prirodzene snažíte o daňovú optimalizáciu. Využívate paušálne výdavky, ktoré v roku 2026 dosahujú 60 % z príjmov až do výšky 20 000 eur. Pre daňový úrad je nízky základ dane výhrou, pre banku je to však dôkaz, že oficiálne nemáte z čoho splácať. Čistý zisk po zdanení je pre nich kľúčovejší než miliónové obraty na účte. Ak ste podali priznanie len nedávno, banka môže požadovať aj priebežné výsledky za aktuálny rok. Hľadajú dôkaz, že váš biznis nestagnuje a dokážete generovať dostatok hotovosti na mesačné splátky bez ohľadu na účtovné triky, ktoré používate na zníženie daní.
Základné podmienky pre získanie úveru na IČO v roku 2026
Splnenie formálnych kritérií predstavuje prvý nevyhnutný krok k úspechu. Ak chcete uspieť so žiadosťou, musíte mať minimálne 18 rokov a trvalý pobyt na území Slovenskej republiky. To sú základy, ktoré nepustia. Kľúčovým faktorom v roku 2026 zostáva vaša bezdlžnosť. Banky aj seriózni nebankoví poskytovatelia si dôsledne overujú vaše záväzky voči štátu. Máte podlžnosti v Sociálnej alebo zdravotnej poisťovni? Vyrovnajte ich skôr, než odošlete žiadosť. Aktuálne podmienky pôžičky pre živnostníkov jasne hovoria, že dlhy voči štátu vedú k okamžitému zamietnutiu.
Rovnako dôležitá je vaša minulosť v úverovom registri. Dobrá platobná disciplína otvára dvere k výhodnejším ponukám. Ak ste v minulosti meškali so splátkami osobných úverov, vaša podnikateľská bonita klesá. Čistý register trestov je pri financovaní podnikania štandardnou požiadavkou. Veriteľ potrebuje vedieť, že požičiava spoľahlivému partnerovi, ktorý dodržiava pravidlá. Vaše IČO musí byť v čase žiadosti aktívne a bez prerušenia aspoň niekoľko mesiacov.
Minimálna dĺžka podnikania
Čas hrá vo váš prospech. Tradičné bankové domy sú v roku 2026 stále konzervatívne. Väčšina z nich vyžaduje, aby ste mali ukončené aspoň jedno celé zdaňovacie obdobie. To znamená, že ak ste si otvorili živnosť v priebebe roka 2025, banka vás pravdepodobne obslúži až po podaní daňového priznania v marci 2026. Existujú však aj flexibilnejšie riešenia. Ak hľadáte online pôžičky pre živnostníkov, môžete uspieť už po 3 až 6 mesiacoch aktívneho podnikania. Pre sezónnych podnikateľov je dôležité preukázať kontinuitu príjmu aj mimo hlavných mesiacov ich činnosti.
Potrebné doklady a dokumentácia
Pripravte si dokumenty vopred. Ušetríte si čas a výrazne zrýchlite celý proces schvaľovania. Budete potrebovať platný občiansky preukaz a často aj druhý doklad totožnosti, napríklad vodičský preukaz. Základom sú výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov. Veriteľ z nich vyčíta vaše reálne cash flow a stabilitu tržieb. Ak žiadate o vyššie sumy, pripravte si aj potvrdenie o podaní daňového priznania za rok 2025. Moderné systémy dnes umožňujú nahrať tieto dokumenty priamo do online žiadosti. Odbúrava to potrebu osobných návštev pobočky a zbytočné papierovanie.
Pôžička pre živnostníkov bez daňového priznania: Kedy je to reálne?
Máte za sebou úspešný rok, no pohľad na daňové priznanie vás neteší? Pre daňový úrad ste vzorný podnikateľ, no pre bankového analytika ste „chudobný“ klient bez bonity. Práve v takýchto momentoch prichádza na scénu alternatívne financovanie. Podmienky pôžičky pre živnostníkov v nebankovom sektore sú v roku 2026 nastavené tak, aby zohľadňovali realitu moderného biznisu, nie len tabuľky ministerstva financií. Tento prístup zachraňuje tisíce živnostníkov, ktorí by inak v tradičných bankách nemali šancu uspieť kvôli prísnym metodikám výpočtu príjmu.
Čo v skutočnosti znamená termín „bez daňového priznania“? Nejde o to, že by poskytovateľ peniaze rozdal bez akéhokoľvek overenia. Rozdiel je v tom, čo konkrétne veriteľ hľadá a akú váhu tomu pripisuje. Kým banka skúma riadok „základ dane“ a následne ho kráti o dane a odvody, nebankoví partneri analyzujú vaše reálne tržby. Posudzovanie bonity prebieha primárne cez obraty na vašom podnikateľskom účte. Ak vidia stabilný prítok peňazí od vašich odberateľov, váš nízky oficiálny zisk prestáva byť neprekonateľnou prekážkou. Je to fér prístup k ľuďom, ktorí tvoria hodnoty, no legálne využívajú možnosti daňového systému.
Alternatívne spôsoby preukázania príjmu
Technológie v roku 2026 posunuli scoring na úplne novú úroveň. Moderné systémy dokážu analyzovať pohyby na vašom účte za pár sekúnd. Tento digitálny sken odhalí vašu schopnosť splácať úver oveľa presnejšie než rok staré papiere. Okrem výpisov môžu veritelia brať do úvahy aj dlhodobé zmluvy s kľúčovými partnermi alebo vystavené faktúry pred splatnosťou. Aj preto je pôžička bez daňového priznania pre mnohých jedinou schodnou cestou k rozvoju firmy. Umožňuje vám totiž preukázať stabilitu podnikania cez živé dáta. Faktúry, ktoré ste vystavili minulý mesiac, majú pre moderného veriteľa väčšiu výpovednú hodnotu než výsledky z predminulého roka.
Pre koho je tento typ úveru určený?
Tento model financovania nie je pre každého, no pre určité skupiny podnikateľov je doslova nenahraditeľný. Ak patríte do jednej z nasledujúcich kategórií, hľadáte práve v tejto sfére:
- Začínajúci podnikatelia: Ak fungujete len 4 alebo 5 mesiacov, daňové priznanie ešte fyzicky nemôžete mať podané.
- Optimalizujúci živnostníci: Využívate paušálne výdavky na maximum a váš papierový zisk je minimálny, hoci tržby sú vysoké.
- Podnikatelia s nárazovou potrebou: Potrebujete okamžitý prevádzkový kapitál na nákup tovaru v akcii a nemáte čas čakať týždne na bankové schválenie.
Musíte však počítať s určitými limitmi. Pri úveroch bez dokladovania klasického príjmu bývajú schválené sumy spravidla nižšie než pri plne dokladovaných úveroch. Veriteľ týmto spôsobom kompenzuje vyššie riziko, ktoré na seba berie pri absencii komplexných účtovných výkazov. Napriek tomu sú aktuálne podmienky pôžičky pre živnostníkov v tejto sfére oveľa prístupnejšie než kedykoľvek predtým. Dôležité je zachovať si čistý štít v registroch a mať preukázateľnú históriu pravidelných platieb od vašich klientov na bankový účet.
Praktický checklist: Ako sa pripraviť na žiadosť o úver
Príprava je polovica úspechu. Ak podceníte detaily, vaše šance na schválenie klesajú už v prvých minútach. Bankové aj nebankové systémy sú v roku 2026 plne automatizované. Každá nezrovnalosť v dokumentoch spustí červenú kontrolku. Čo by ste mali urobiť ako prvé? Skontrolujte si stav svojich záväzkov voči štátu. Aj malý nedoplatok v Sociálnej poisťovni môže zablokovať schválenie. Uistite sa, že máte čistý štít aj v zdravotnej poisťovni a na daňovom úrade.
Ďalším krokom je poriadok v pohyboch na podnikateľskom účte. Veritelia sledujú nielen to, koľko peňazí vám prichádza, ale aj to, kam odchádzajú. Vyhnite sa platbám za hazardné hry alebo nadmernému využívaniu kontokorentu tesne pred žiadosťou. Pripravte si scan dokladov vopred. Budete potrebovať kvalitné kópie občianskeho preukazu a výpisov z účtu v PDF formáte. Digitálna pripravenosť výrazne urýchli celý proces schvaľovania v online prostredí.
Krok 1: Interný audit financií
Nestačí len vedieť, koľko potrebujete. Musíte vedieť, koľko si môžete dovoliť. Vypočítajte si svoj pomer dlhu k príjmom (DTI). Ak vaše mesačné splátky presahujú 60 % vášho čistého príjmu, pravdepodobnosť schválenia klesá. Identifikujte zbytočné výdavky, ktoré mesačne odčerpávajú váš kapitál. Odstránenie týchto položiek okamžite zlepší vašu bonitu v očiach analytikov. Viac o strategickom prístupe nájdete v článku pôžička pre podnikateľa, ktorý vás prevedie hlbšou analýzou možností.
Krok 2: Výber správneho partnera
Neberte prvú ponuku, ktorá vám príde do cesty. Podmienky pôžičky pre živnostníkov sa medzi poskytovateľmi výrazne líšia. Sledujte primárne RPMN (ročnú percentuálnu mieru nákladov), nie len úrokovú sadzbu. Práve RPMN vám povie celkovú pravdu o cene úveru vrátane všetkých poplatkov. Overte si transparentnosť poskytovateľa cez nezávislé recenzie. Ak vás banka odmietla kvôli prísnym tabuľkám, oplatí sa pozrieť na nebankovú pôžičku pre živnostníkov. Tieto produkty bývajú flexibilnejšie a prispôsobené dynamike malého podnikania.
Nezabúdajte na rezervu. Váš cashflow musí bezpečne uniesť splátku aj v mesiacoch, kedy sú tržby nižšie. Buďte k sebe úprimní a nastavte si splátkový kalendár tak, aby neohrozil chod vašej živnosti. Ak máte všetky podklady pripravené a poznáte svoje čísla, proces bude hladký a rýchly. Chcete zistiť svoje možnosti okamžite? Požiadajte o ponuku online a získajte financovanie pre svoje podnikanie ešte dnes.
Získajte najlepšie podmienky cez Online Pôžičky
Hľadať ideálne financovanie na vlastnú päsť stojí čas, ktorý by ste mohli venovať rastu svojho podnikania. My v Online Pôžičky fungujeme ako váš efektívny filter v komplikovanom svete financií. Naším prvoradým cieľom je nájsť také podmienky pôžičky pre živnostníkov, ktoré presne korešpondujú s vašou aktuálnou situáciou, nie s teoretickými príručkami bankových analytikov. Sprostredkovávame úvery od overených nebankových partnerov. Týmto spôsobom vám otvárame dvere k produktom, ktoré v bežných kamenných bankách často vôbec nenájdete.
Rýchlosť je v biznise kľúčová veličina. Náš model je od základu postavený na okamžitej akcii a minimalizácii čakania. Od vyplnenia krátkej online žiadosti k peniazom na účte prejdete v rekordne krátkom čase. Odbúravame zbytočné medzikroky, ktoré celý proces zvyčajne brzdia. Každá žiadosť prechádza odborným posúdením, aby sme vám vedeli navrhnúť riešenie na mieru vašim potrebám. Šetríte tak nielen čas, ale aj energiu, ktorú by ste inak stratili vysvetľovaním svojich potrieb viacerým úradníkom na pobočkách.
Výhody online vybavenia bez pobočiek
Zabudnite na otváracie hodiny a cestovanie cez celé mesto. Svoju žiadosť môžete odoslať kedykoľvek, či je utorok poobede alebo nedeľa večer. Celý proces prebieha v bezpečnom digitálnom priestore. To znamená definitívny koniec nekonečným radom a zbytočnému papierovaniu, ktoré nikoho nebaví. Transparentnosť je pre nás prioritou. Od prvého kliknutia presne viete, na čom ste a v akom štádiu sa váš proces nachádza. Tento moderný prístup je navrhnutý tak, aby maximálne odľahčil vašu administratívnu záťaž.
Prečo nám podnikatelia dôverujú
Na slovenskom trhu pôsobíme už od roku 2013. Za ten čas sme sa stali stabilným partnerom pre tisíce živnostníkov a majiteľov firiem, ktorým sme pomohli prekonať finančné bariéry. Chápeme, že každý biznis má svoj vlastný rytmus a unikátne potreby. Práve preto volíme individuálny prístup aj v prípade, že hľadáte špecifickú pôžičku na IČO. Bezpečnosť vašich údajov a férové jednanie sú základnými pilermi našej práce. Sme tu, aby sme vám uľahčili cestu k financovaniu, ktoré vaše podnikanie skutočne posunie vpred bez zbytočného stresu. Aktuálne podmienky pôžičky pre živnostníkov u nás odzrkadľujú potreby modernej doby a dynamického trhu.
Posuňte svoje podnikanie vpred bez zbytočných bariér
Podnikanie v roku 2026 prináša nové výzvy, no prístup k financiám nemusí byť jednou z nich. Ak poznáte aktuálne podmienky pôžičky pre živnostníkov a viete, ako správne preukázať svoju bonitu, máte vyhraté. Už viete, že nízky základ dane nie je konečná stanica a moderné nebankové riešenia dokážu oceniť váš reálny obrat a stabilitu. Stačí mať poriadok v záväzkoch voči štátu a jasnú predstavu o svojom cashflow.
V Online Pôžičky sme tu, aby sme vám túto cestu maximálne zjednodušili. Naším cieľom je odbúrať bariéry, ktoré vám v bežných bankách bránia v raste. Ponúkame vám sprostredkovanie od overených partnerov, rýchle vybavenie do 24 hodín a proces úplne bez zbytočného papierovania. Všetko vybavíte digitálne z pohodlia svojej kancelárie alebo domova.
Nečakajte, kým vás konkurencia predbehne kvôli chýbajúcemu kapitálu. Požiadajte o pôžičku pre živnostníkov online ešte dnes a získajte prostriedky, ktoré vaše podnikanie potrebuje. Veríme vo váš úspech a sme pripravení byť vaším spoľahlivým partnerom na ceste k stabilnému rastu.
Často kladené otázky o pôžičkách pre živnostníkov
Môžem dostať pôžičku, ak som živnostník v strate?
Áno, získanie úveru je reálne aj pri účtovnej strate, najmä v nebankovom sektore. Kým tradičné banky stratu vnímajú ako okamžitú prekážku, naši partneri sa zameriavajú na vaše reálne tržby a obraty na účte. Ak dokážete, že vaše podnikanie generuje dostatok hotovosti na splácanie, účtovný výsledok v daňovom priznaní nemusí byť rozhodujúci. Je to častý prípad u firiem, ktoré masívne investujú do svojho rozvoja.
Aké sú minimálne odvody, ktoré musím platiť pre schválenie úveru?
Pre schválenie úveru nie je stanovená konkrétna výška odvodov, dôležitá je však ich pravidelná úhrada bez nedoplatkov. V roku 2026 sú minimálne mesačné odvody pre živnostníkov stanovené na úrovni 303,11 eur do Sociálnej poisťovne a 121,92 eur do zdravotnej poisťovne. Veritelia si v procese scoringu overujú vašu bezdlžnosť voči týmto inštitúciám. Akékoľvek podlžnosti v poisťovniach sú pre väčšinu poskytovateľov dôvodom na zamietnutie žiadosti o financovanie.
Potrebujem k pôžičke na IČO ručiteľa alebo zábezpeku?
Pri väčšine bežných online úverov pre podnikateľov ručiteľa ani hmotnú zábezpeku nepotrebujete. Aktuálne podmienky pôžičky pre živnostníkov sú dnes nastavené tak, aby bol proces čo najjednoduchší a najrýchlejší. Veritelia sa spoliehajú na vašu bonitu a stabilitu podnikania preukázanú cez obraty. Ručenie majetkom alebo tretími osobami sa vyžaduje spravidla len pri extrémne vysokých sumách alebo v prípadoch, kedy je váš profil z hľadiska rizika na hranici schválenia.
Ako dlho trvá schválenie online pôžičky pre živnostníka?
Celý proces od odoslania žiadosti po schválenie trvá v online prostredí zvyčajne len niekoľko hodín. Ak máte pripravené všetky potrebné doklady, ako sú výpisy z účtu a občiansky preukaz, výsledok sa môžete dozvedieť takmer okamžite. Peniaze sú na váš podnikateľský účet spravidla odoslané do 24 hodín od podpisu zmluvy. Rýchlosť je jednou z najväčších výhod digitálneho sprostredkovania, ktorú oceníte najmä pri nečakaných výdavkoch.
Dostanem úver, ak mám záznam v úverovom registri?
Záznam v registri nemusí automaticky znamenať zamietnutie, závisí to od jeho závažnosti a veku. Ak ide o staršie drobné zaváhania, ktoré ste už vyrovnali, nebankoví poskytovatelia môžu byť k vašej žiadosti zhovievaví. Aktuálne meškania so splátkami alebo exekúcie sú však vážnou prekážkou. Každá žiadosť sa posudzuje individuálne, pričom sa sleduje vaša celková platobná disciplína a schopnosť generovať príjem pre bezproblémové splácanie nového záväzku v budúcnosti.
Je možné predčasné splatenie podnikateľskej pôžičky bez poplatku?
Možnosť predčasného splatenia bez poplatku závisí od konkrétneho zmluvného vzťahu s vybraným partnerom. Mnohí moderní nebankoví poskytovatelia túto možnosť ponúkajú ako štandard pre zvýšenie flexibility podnikateľov. Vždy odporúčame skontrolovať si túto podmienku priamo v úverovej zmluve pred jej podpisom. Predčasné splatenie vám môže ušetriť náklady na úrokoch, preto je dôležité vyberať si transparentných partnerov, ktorí vás za skoršie vyrovnanie dlhu nebudú finančne sankcionovať.
Musím mať podnikateľský účet, alebo stačí osobný?
Hoci niektorí poskytovatelia akceptujú aj osobný účet, pre hladké schválenie je podnikateľský účet veľkou výhodou. Umožňuje totiž veriteľovi jasne a rýchlo identifikovať vaše firemné tržby bez miešania s osobnými výdavkami na domácnosť. Transparentné oddelenie financií zvyšuje vašu dôveryhodnosť v očiach analytikov. Ak používate na podnikanie len osobný účet, pripravte sa na to, že proces overovania vašej bonity môže trvať o niečo dlhšie kvôli potrebe podrobnejšej analýzy pohybov.
Čo ak podnikám len 3 mesiace, mám šancu na úver?
Áno, v nebankovom sektore máte šancu na získanie financií už po troch mesiacoch aktívneho podnikania. Kým klasické banky zvyčajne vyžadujú aspoň jedno ukončené zdaňovacie obdobie, alternatívni poskytovatelia sa zameriavajú na vašu štartovaciu dynamiku. Stačí preukázať stabilné obraty za toto krátke obdobie a splniť základné podmienky pôžičky pre živnostníkov. Je to ideálne riešenie pre začínajúcich podnikateľov, ktorí potrebujú rýchly impulz pre rozbehnutie svojich aktivít hneď v úvode.
Pridaj komentár