
Vedeli ste, že najnižšia úroková sadzba na papieri nemusí v praxi znamenať najvýhodnejší úver? Pre moderného podnikateľa je najlepšia pôžička pre živnostníka často tá, ktorú získa rýchlo a bez nekonečných otázok o nízkom základe dane. Rozumieme, že v roku 2026 je pri 60 % paušálnych výdavkoch náročné presvedčiť bankové inštitúcie o vašej skutočnej bonite. Prílišná administratíva a zamietnuté žiadosti sú frustrujúcou realitou, ktorá vás len zbytočne brzdí v rozvoji firmy.
Získajte jasný prehľad o tom, ako identifikovať najvýhodnejšie financovanie pre vaše podnikanie a vyhnúť sa bankovej byrokracii. Je čas prestať strácať energiu v radoch a začať využívať riešenia, ktoré rešpektujú vaše potreby. V tomto sprievodcovi vám ukážeme, ako správne využiť obratovú alebo cash-flow metódu posudzovania príjmu. Porovnáme aktuálne bankové aj nebankové možnosti a prevedieme vás procesom rýchleho online schválenia s transparentnými podmienkami. Zistite, ako získať potrebný kapitál bez skrytých poplatkov a s nastavením, ktoré počíta aj so sezónnosťou vášho biznisu.
Kľúčové Poznatky
- Zistite, prečo flexibilita splácania a vplyv na cashflow určujú úspech vášho biznisu viac než samotná úroková sadzba.
- Pochopíte, kedy sa oplatí trpezlivosť v banke a kedy je nebanková pôžička na IČO efektívnejším nástrojom pre váš okamžitý rast.
- Objavíte konkrétne finančné riešenia určené špeciálne pre začínajúcich podnikateľov a živnostníkov, ktorí aktuálne vykazujú účtovnú stratu.
- Pripravte sa na schvaľovací proces pomocou praktického checklistu, ktorý minimalizuje riziko zamietnutia vašej žiadosti.
- Dozviete sa, prečo je najlepšia pôžička pre živnostníka často dostupná práve cez špecializovaného sprostredkovateľa, ktorý vám otvorí dvere k neverejným ponukám.
Parametre, ktoré definujú najlepšiu pôžičku pre živnostníka
Výber financovania pre biznis sa výrazne líši od bežného spotrebného úveru. Kým pri osobnej pôžičke vás zaujíma hlavne mesačná splátka, v podnikaní hrá kľúčovú úlohu efektivita. Najlepšia pôžička pre živnostníka totiž nie je automaticky tá s najnižším úrokom. Je to produkt, ktorý vám umožní zarobiť viac, než koľko zaň zaplatíte na úrokoch a poplatkoch. Ak musíte na schválenie čakať mesiac, kým vám uniká výhodná obchodná príležitosť, aj nulový úrok môže byť v konečnom dôsledku pridrahý.
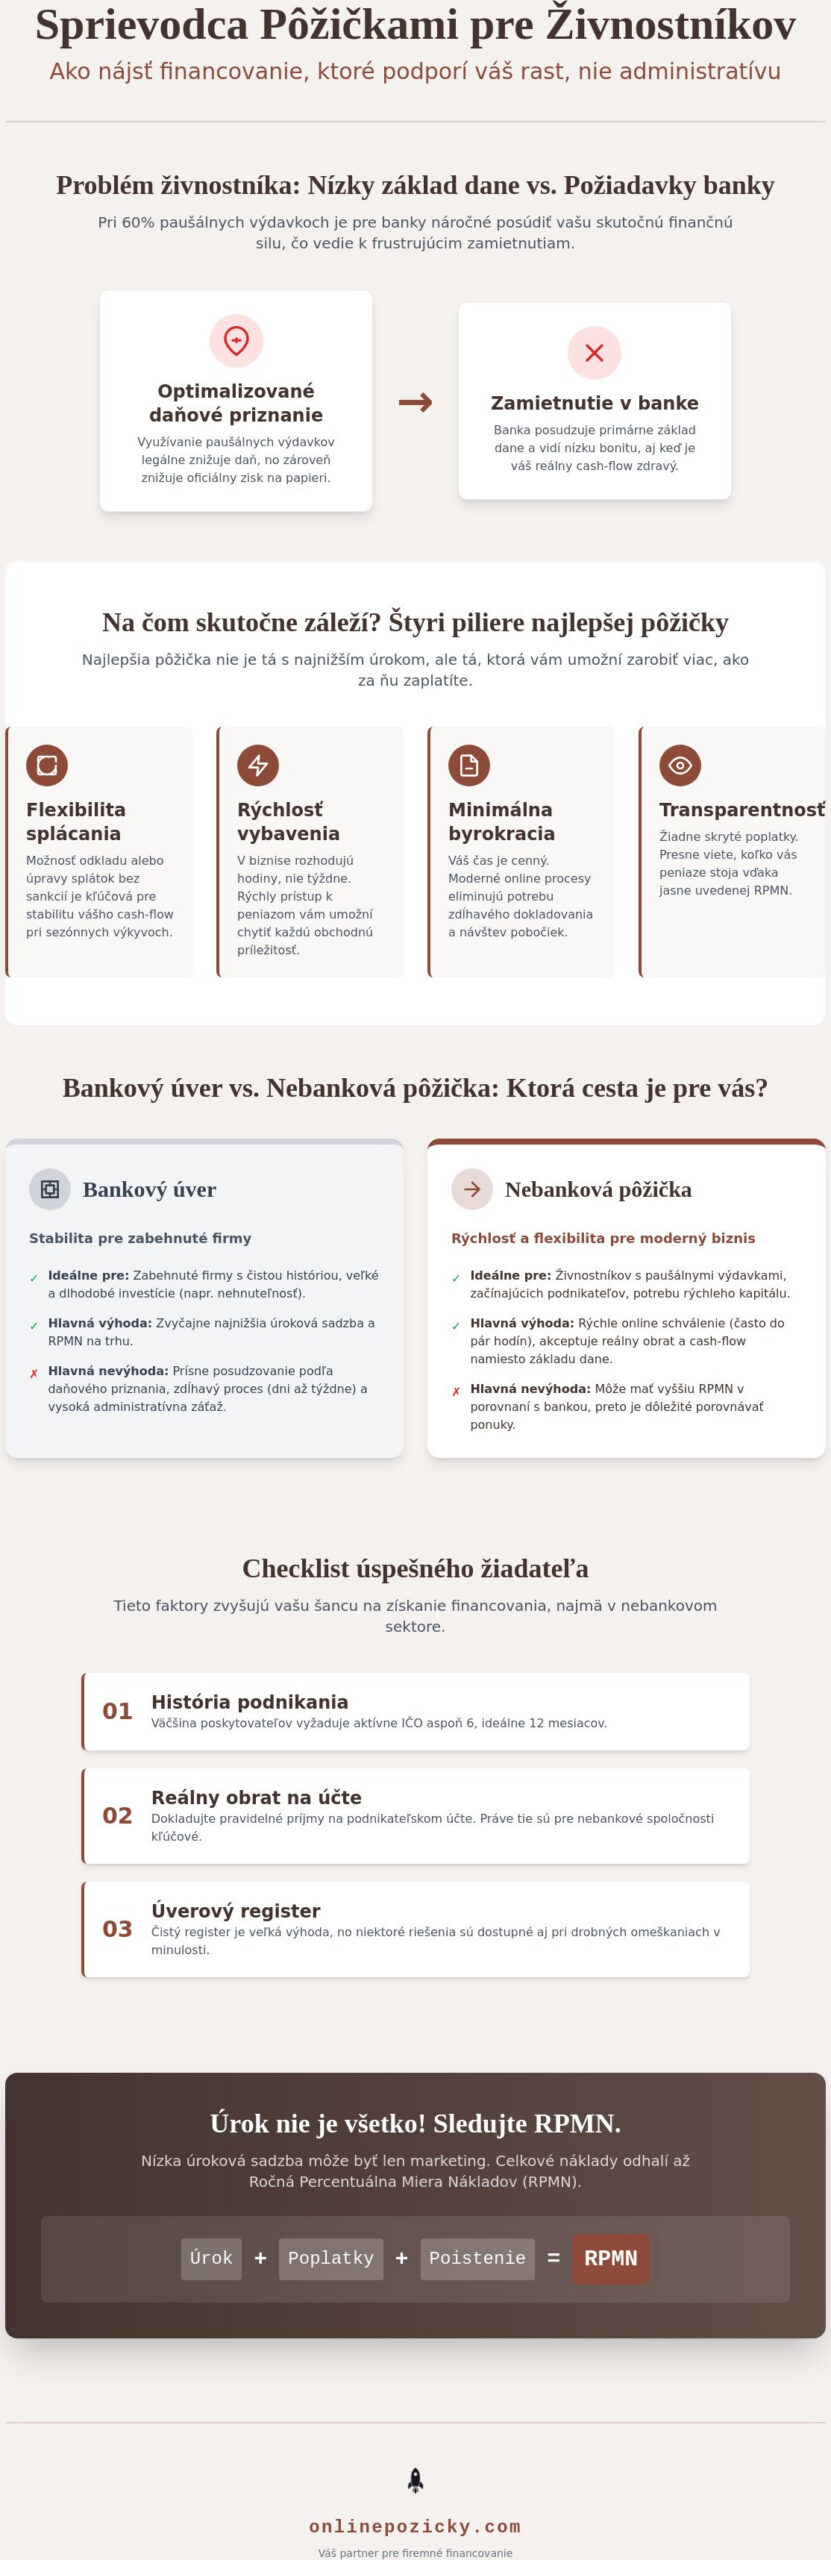
Pri posudzovaní ponúk sa zamerajte na štyri základné piliere. Prvým je flexibilita splácania. Podnikanie má svoje sínusoidy a možnosť odložiť splátku alebo zmeniť jej výšku bez sankcií je pre stabilitu vášho cashflow neoceniteľná. Druhým pilierom je rýchlosť. V roku 2026 očakávame, že proces od žiadosti po peniaze na účte prebehne kompletne online v priebehu niekoľkých hodín. Treťou prioritou je minimálna byrokracia. Čas strávený skenovaním stoviek dokumentov by ste radšej mali venovať svojim klientom. Štvrtým bodom je transparentnosť, kde presne viete, koľko vás peniaze stoja.
Úrok vs. celková preplatenosť a poplatky
Nenechajte sa zlákať len marketingovým číslom úrokovej sadzby. Sledujte predovšetkým RPMN, teda ročnú percentuálnu mieru nákladov. Toto číslo v sebe zahŕňa nielen čistý úrok, ale aj všetky povinné poplatky spojené s úverom. Základná Definícia úveru hovorí o návratnosti peňazí s odplatou, no táto odplata má v roku 2026 rôzne podoby. Pozor si dajte najmä na poplatky za vedenie úverového účtu alebo skryté náklady za predčasné splatenie. Fixácia úroku je v aktuálnom ekonomickom prostredí bezpečným prístavom. Chráni vás pred náhlymi výkyvmi na trhu a umožňuje vám presne plánovať náklady na mesiace dopredu.
Schvaľovateľnosť: Kde máte reálnu šancu?
Realita je taká, že banky a nebankové spoločnosti sa na živnostníkov pozerajú cez odlišnú optiku. Kým banka prísne sleduje daňové priznanie a základ dane, nebankový sektor je často ochotný akceptovať aj obratovú metódu alebo cash-flow na vašom účte. To je kľúčové najmä pre začínajúcich podnikateľov, ktorí ešte nemajú ukončené prvé účtovné obdobie.
Vaša šanca na úspech závisí od viacerých faktorov:
- História podnikania: Máte IČO aktívne aspoň 6 alebo 12 mesiacov?
- Úverový register: Čistý štít je výhodou, no existujú aj riešenia pre tých s drobnými zaváhaniami v minulosti.
- Reálny obrat: Koľko peňazí reálne pretečie vaším podnikateľským účtom bez ohľadu na optimalizáciu daní?
Práve vďaka alternatívnemu posudzovaniu bonity sa môže stať, že najlepšia pôžička pre živnostníka príde od poskytovateľa, ktorý rozumie špecifikám vášho odvetvia lepšie než tradičná kamenná banka. Nehľadajte len peniaze, hľadajte partnera, ktorý nebrzdí váš rast zbytočným papierovaním.
Bankový úver vs. nebanková pôžička na IČO: Ktorá cesta je pre vás?
Rozhodovanie medzi tradičnou bankou a nebankovou spoločnosťou pripomína voľbu medzi nákladným vlakom a agilnou kuriérskou dodávkou. Obe vás dopravia k cieľu, no každá má iný rytmus a požiadavky. Ak spĺňate všetky zákonné podmienky živnostenského podnikania a máte dokonalú finančnú históriu, bankové inštitúcie môžu byť stabilným partnerom. Problém nastáva, keď peniaze potrebujete okamžite na preklenutie krátkeho výpadku alebo nákup tovaru v akcii. Tu banková byrokracia naráža na realitu rýchleho trhu.
Pre mnohých podnikateľov je najlepšia pôžička pre živnostníka práve tá, ktorá rešpektuje ich čas. Kým v tradičných inštitúciách vás čakajú šanóny dokumentov a dni čakania na schvaľovaciu komisiu, moderné nebankové subjekty fungujú na pár klikov. Tento rozdiel v administratívnej záťaži je kľúčový najmä v rizikovejších segmentoch alebo pri sezónnych výkyvoch. Nebankoví partneri sa pozerajú na váš reálny cash-flow, nie len na riadky v daňovom priznaní, ktoré bývajú často optimalizované.
Kedy zvoliť tradičný bankový sektor
Bankový sektor je ideálny pre zabehnuté firmy s preukázateľnou históriou a vysokými ziskami. Ak plánujete veľkú investíciu, napríklad nákup výrobných priestorov so splatnosťou 10 a viac rokov, banky vám pravdepodobne ponúknu najnižšiu sadzbu. Podmienkou je však čistý úverový register a často aj nutnosť ručiť nehnuteľnosťou. Je to cesta pre tých, ktorí majú dostatok času na prípravu podkladov a ich podnikanie nevyžaduje okamžitú reakciu na trhové zmeny.
Kedy je lepšia nebanková pôžička pre živnostníkov
Tento model financovania je záchranným kolesom pre živnostníkov využívajúcich paušálne výdavky. Keďže váš oficiálny daňový základ je v takom prípade nízky, banky vás môžu vyhodnotiť ako neschopných splácať. Ak hľadáte nebankovú pôžičku pre živnostníkov, získate výhodu rýchleho schválenia bez zložitého dokladovania. Peniaze môžete mať na účte prakticky ihneď, čo je ideálne pri nečakaných opravách techniky alebo nákupu zásob pred sezónou.
Nezabúdajte, že najlepšia pôžička pre živnostníka musí byť predovšetkým dostupná v momente, keď ju váš biznis potrebuje najviac. Ak váhate, ktorá cesta je pre vaše IČO tá správna, odporúčame si vopred porovnať dostupné ponuky a vybrať si riešenie s najväčšou mierou flexibility.
Ako si vybrať financovanie podľa vašej aktuálnej situácie
Situácia v podnikaní sa mení zo dňa na deň. Iné potreby má remeselník, ktorý si práve otvoril živnosť, a iné zabehnutý e-shop s päťročnou históriou. Najlepšia pôžička pre živnostníka musí presne pasovať na váš aktuálny životný cyklus. Ak ste na začiatku, banky vás pravdepodobne odmietnu kvôli chýbajúcej histórii. V takom momente prichádzajú na rad flexibilné riešenia, ktoré sa pozerajú na váš potenciál a osobnú bonitu, nie len na minulé účtovné závierky.
Pre sezónne biznisy, ako sú stavebné firmy alebo predajcovia vianočného tovaru, je ideálnym nástrojom revolving. Funguje ako finančná rezerva, ktorú čerpáte len vtedy, keď ju skutočne potrebujete. Úroky platíte iba z vyčerpanej sumy. To výrazne šetrí váš cashflow počas slabších mesiacov roka. Vždy sa snažte úver spojiť s konkrétnym podnikateľským zámerom. Peniaze na nákup materiálu pre potvrdenú zákazku majú totiž úplne inú návratnosť než pôžička na bežnú réžiu firmy.
Pôžička bez daňového priznania: Realita alebo mýtus?
Mnohí podnikatelia žijú v presvedčení, že bez daňového priznania peniaze nezískajú. V roku 2026 je však realita iná. Moderná pôžička bez daňového priznania funguje na princípe overovania reálnych obratov cez bankové výpisy alebo analýzu faktúr. Je to ideálny produkt pre živnostníkov využívajúcich paušálne výdavky. Hoci sú limity pri týchto produktoch zvyčajne nižšie, rýchlosť ich vybavenia je bezkonkurenčná. Pomôže vám to preklenúť obdobie, kým oficiálne spracujete svoje prvé účtovné obdobie.
Financovanie pre s.r.o. a živnostníkov v strate
Byť v účtovnej strate nemusí automaticky znamenať stopku pre váš rozvoj. Často ide o výsledok masívnych investícií do technológií alebo skladových zásob. Kým banka v takomto prípade vidí len červené čísla a žiadosť zamietne, nebankový sektor hľadá riešenia. Získať úver pre s.r.o. v strate je možné, ak viete preukázať schopnosť splácať cez aktuálne prichádzajúce platby. Pri žiadosti o IČO úver sa sústreďte na prezentáciu budúcich výnosov a potvrdených objednávok. Ak dokážete, že kapitálová injekcia vás vráti k zisku, máte vysokú šancu na úspech.
Pamätajte, že správne zvolené financovanie je motorom rastu. Nehľadajte len najnižšie percento, ale partnera, ktorý rozumie dynamike vášho odvetvia a dokáže reagovať na vaše potreby v reálnom čase.
Checklist úspešného žiadateľa: Na čo nezabudnúť pred odoslaním žiadosti
Príprava je v podnikaní základom úspechu a pri žiadosti o financovanie to platí dvojnásobne. Ak chcete, aby bola pre vás najlepšia pôžička pre živnostníka realitou a nie len zamietnutým formulárom, musíte prísť pripravení. Proces v roku 2026 je bleskový, no algoritmy posudzujúce vašu žiadosť sú nekompromisné. Jedna technická chyba alebo neaktuálny údaj vás môže zbytočne vyradiť z hry ešte skôr, než sa niekto reálne pozrie na váš biznis plán.
Začnite kontrolou svojich základných údajov. Máte v živnostenskom registri všetko aktuálne? Vaše IČO je vaším finančným občianskym preukazom a každá nezrovnalosť v adrese alebo predmete podnikania vyvoláva podozrenie. Následne si podrobne prejdite bankové výpisy za posledných 6 mesiacov. Systémy hľadajú stabilitu a pravidelnosť. Ak vidia chaos v platbách alebo časté nepovolené prečerpania, vaša bonita klesá. Nezabudnite si vopred overiť podmienky pre získanie nebankovej pôžičky na IČO, aby ste nestrácali čas s produktmi, ktoré nespĺňate. Sumu úveru nastavte triezvo. Musí korešpondovať s vašou maržou. Splátka by nikdy nemala ohroziť váš každodenný chod a nákup základných vstupov.
Digitálna príprava žiadosti
Vybavovanie online vyžaduje technologickú disciplínu. Skenujte svoje doklady v čo najvyššom rozlíšení a dbajte na to, aby boli všetky rohy dokumentu viditeľné. Rozmazaná fotografia občianskeho preukazu je najčastejším dôvodom zdržania procesu o celé dni. Bankové výpisy sťahujte priamo z internet bankingu vo formátoch PDF alebo XML. Nikdy ich nefoťte telefónom z monitora počítača. Pre biometrické overenie tváre si nájdite miesto s dobrým prirodzeným osvetlením a stabilným internetom. Náhly výpadok spojenia počas skenovania tváre môže viesť k automatickému zablokovaniu žiadosti z bezpečnostných dôvodov.
Čomu sa vyhnúť, aby vás nezamietli
Existujú kritické chyby, ktoré zastavia každý schvaľovací proces. Máte podlžnosti v Sociálnej alebo zdravotnej poisťovni? Vyrovnajte ich skôr, než odošlete žiadosť. Moderné systémy si tieto údaje overujú v reálnom čase. Rovnako riskantné je uvádzanie nepravdivých údajov o obrate. Systémy prepojené cez bankové rozhrania pravdu odhalia v priebehu sekúnd a vy skončíte na čiernej listine. Vyhnite sa aj „kobercovému náletu“ na trh. Ak odošlete desať žiadostí naraz rôznym poskytovateľom, každý dopyt v úverovom registri zanecháva stopu. Pôsobí to zúfalo a znižuje to vašu dôveryhodnosť ako stabilného partnera.
Chcete mať istotu, že vaša príprava prinesie očakávané výsledky? Skontrolujte si svoje možnosti online a zistite svoje reálne šance na získanie kapitálu ešte dnes.
Prečo hľadať najlepšiu pôžičku cez špecializovaného sprostredkovateľa
Hľadať ideálne financovanie na vlastnú päsť je vyčerpávajúce. Trh v roku 2026 ponúka stovky možností. Každá reklama tvrdí, že práve ich produkt je tá najlepšia pôžička pre živnostníka. Bez hlbšej znalosti interných metodík poskytovateľov však len zbytočne strácate čas. Sprostredkovateľ funguje ako váš osobný filter. Prepustí k vám len tie ponuky, ktoré majú reálnu šancu na schválenie pre vaše konkrétne IČO.
Zásadnou výhodou je úspora času. Namiesto vypĺňania desiatich formulárov absolvujete proces len raz. Špecializovaný partner pozná aktuálne limity trhu. Presne vie, kde majú živnostníci najvyššiu priechodnosť. Mnohé nebankové subjekty bežne neinzerujú na billboardoch. Sústredia sa na kvalitný produkt pre úzku cieľovú skupinu. Profesionálne sprostredkovanie pôžičky pre firmu vám otvorí dvere k týmto neverejným ponukám. Získate tak objektívne porovnanie bez toho, aby niekto nadržiaval konkrétnej bankovej inštitúcii.
Individuálny prístup k potrebám živnostníka
Skúsený konzultant sa nepozerá len na suchú tabuľku v Exceli. Zaujíma ho reálna dynamika vášho podnikania. Chápeme, že jeden slabší kvartál kvôli investíciám neznamená neschopnosť splácať. Sprostredkovateľ hľadá cestu aj v situáciách, kde tradičné banky vidia len neprekonateľné prekážky. Celý poradenský proces je pre vás transparentný. Naším cieľom je vybudovať dlhodobé partnerstvo založené na výsledkoch. Pomôžeme vám správne interpretovať zmluvné podmienky. Vyberte si riešenie, ktoré váš biznis skutočne posunie vpred.
Bezpečnosť a dôveryhodnosť v online priestore
V digitálnom svete je bezpečnosť vašou prioritou číslo jeden. Spolupracujeme výhradne s licencovanými a overenými partnermi. Vaše firemné údaje podliehajú najvyšším štandardom ochrany podľa GDPR. Každá zmluva, ktorú vám odporučíme, je zbavená nejasných formulácií. Vyhnete sa tak povestným drobným písmenám. Veríme v priamu a čestnú komunikáciu. Jasne definované úroky, poplatky a termíny splatnosti sú pre nás štandardom. S nami presne viete, na čom ste. Môžete sa tak plne sústrediť na to, čo viete najlepšie. Na vaše podnikanie.
Získajte kapitál pre váš rast bez zbytočných prieťahov
Efektívne financovanie je motorom každého úspešného biznisu. Dnes už viete, že najlepšia pôžička pre živnostníka nemusí byť tá s najnižším úrokom v bankovom sadzobníku. Skutočným víťazstvom je produkt, ktorý rešpektuje váš čas a špecifiká vášho podnikania. Či už využívate paušálne výdavky alebo potrebujete peniaze na nákup tovaru, moderný nebankový sektor vám ponúka flexibilitu, ktorú tradičné inštitúcie často postrádajú.
Nestrácajte energiu behaním po pobočkách a skenovaním nekonečných šanónov. Naším cieľom je uľahčiť vám cestu k prostriedkom, ktoré vášmu IČO umožnia rásť. Využite naše skúsenosti a prístup k overeným partnerom, ktorí rozumejú dynamike súčasného trhu. Ponúkame vám rýchle online vybavenie do 24 hodín a možnosť financovania bez daňového priznania. Ku každému podnikateľovi pristupujeme individuálne, pretože vieme, že za každým číslom sa skrýva reálny príbeh a úsilie.
Porovnajte ponuky a požiadajte o najlepšiu pôžičku pre živnostníka ešte dnes. Veríme, že so správnym partnerom za chrbtom zvládnete každú výzvu, ktorú vám rok 2026 prinesie. Držíme vám palce v ďalšom rozvoji vašej firmy.
Často kladené otázky
Ktorá pôžička pre živnostníka je najvýhodnejšia v roku 2026?
Najvýhodnejšia je tá, ktorá presne kopíruje potreby vášho cashflow a má vysokú mieru schvaľovateľnosti. V roku 2026 sa za najlepšiu pôžičku pre živnostníka považuje produkt, ktorý akceptuje 60 % paušálne výdavky a posudzuje príjem cez reálne obraty na účte. Pre niekoho to môže byť bankový kontokorent, pre iného rýchla nebanková pôžička na nákup tovaru. Dôležité je porovnať RPMN a flexibilitu splácania.
Môžem získať pôžičku na IČO, ak som v strate?
Áno, získanie úveru je možné aj v prípade, že vaše účtovníctvo vykazuje stratu. Nebankoví poskytovatelia sa sústredia na vašu aktuálnu schopnosť splácať, ktorú preukazujete pohybmi na podnikateľskom účte. Ak máte potvrdené objednávky alebo pravidelné tržby, účtovná strata spôsobená investíciami alebo odpismi nie je prekážkou. Banky sú v tomto smere prísnejšie a vyžadujú kladný základ dane.
Aké doklady potrebuje živnostník k žiadosti o nebankovú pôžičku?
K vybaveniu nebankového úveru vám zvyčajne stačia tri základné dokumenty. Pripravte si platný občiansky preukaz, vaše identifikačné číslo (IČO) a výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov. Väčšina poskytovateľov už nevyžaduje papierové potvrdenia z daňového úradu ani fyzické kópie daňových priznaní. Všetko prebieha digitálne cez bezpečné rozhrania, čo výrazne urýchľuje celý proces schvaľovania.
Je možné vybaviť podnikateľský úver úplne online bez návštevy pobočky?
Áno, v roku 2026 je plne online vybavenie štandardom moderného financovania. Celý proces od vyplnenia žiadosti cez nahranie dokladov až po biometrické overenie totožnosti prebieha cez váš smartfón alebo počítač. Zmluvu podpisujete pomocou SMS kódu alebo inej formy digitálneho podpisu. Odpadá tak nutnosť cestovať na pobočku a čakať v radoch, čo šetrí váš drahocenný čas na podnikanie.
Ako dlho trvá schválenie a vyplatenie peňazí na účet?
Proces schválenia trvá zvyčajne od niekoľkých minút do dvoch hodín od odoslania kompletnej žiadosti. Peniaze sú následne odosielané na váš účet okamžite po podpise zmluvy. V závislosti od vašej banky môžete mať prostriedky k dispozícii v priebehu pár minút, najneskôr však do 24 hodín. Táto rýchlosť je kľúčová, ak potrebujete promptne reagovať na výhodnú obchodnú príležitosť.
Existuje pôžička pre živnostníkov bez registra a dokladovania príjmu?
Úplne bez overenia registra a príjmu peniaze legálne nezískate, no existujú benevolentnejšie riešenia. Mnohí poskytovatelia sa zameriavajú na aktuálnu bonitu a drobné záznamy v registroch z minulosti nemusia byť dôvodom na zamietnutie. Najlepšia pôžička pre živnostníka v tejto kategórii je postavená na analýze obratov, kde príjem dokladujete jednoducho cez bankové výpisy bez nutnosti predkladať daňové priznanie.
Môžem pôžičku na IČO splatiť predčasne a koľko to stojí?
Áno, predčasné splatenie je zákonným právom každého dlžníka a väčšina poskytovateľov ho umožňuje. Pri podnikateľských úveroch sa poplatky za predčasné splatenie líšia podľa konkrétnej zmluvy. Mnohí moderní nebankoví partneri však tento úkon ponúkajú úplne zadarmo. Vždy si tento parameter overte vopred, pretože vám môže ušetriť značné prostriedky, ak sa rozhodnete úver vyplatiť skôr z vlastných ziskov.
Čo ak som začínajúci živnostník a podnikám len pár mesiacov?
Začínajúci podnikatelia majú šancu získať financovanie už po 3 až 6 mesiacoch aktívneho podnikania. Kým klasické banky často vyžadujú aspoň jedno uzavreté účtovné obdobie, nebankovky sú otvorenejšie novým nápadom. Ak viete preukázať stabilné tržby za posledný kvartál, cesta k úveru je otvorená. Je to ideálny spôsob, ako nakopnúť svoj biznis v jeho ranej fáze bez čakania na ďalšie daňové priznanie.
Pridaj komentár