
Vedeli ste, že podľa údajov z apríla 2026 končí takmer polovica žiadostí malých podnikov o bankové financovanie zamietnutím? Pre konateľa to často znamená stopku práve vo chvíli, keď potrebuje nakúpiť novú technológiu, doplniť zásoby alebo rozšíriť priestory. Ak potrebujete konať bez zdĺhavých prieťahov, investičný nebankový úver pre malú s.r.o. predstavuje efektívnu alternatívu k rigidným bankovým procesom, pretože posudzuje reálny potenciál vášho obratu, nie minulé účtovné optimalizácie.
Pravdepodobne to dôverne poznáte. Čakať týždne na rozhodnutie komisie a riskovať odmietnutie len preto, že vykazujete nižší základ dane či nechcete zakladať osobný majetok, zbytočne brzdí vaše podnikanie. V tomto sprievodcovi zistíte, ako získať flexibilné financovanie na IČO rýchlo, bez zbytočnej byrokracie a s minimom dokladov. Prevedieme vás procesom posúdenia bonity cez firemné výpisy z účtu a ukážeme vám, ako nastaviť splátky presne podľa vášho cash flow v roku 2026.
Kľúčové Poznatky
- Moderný investičný nebankový úver pre malú s.r.o. slúži na nákup produktívnych technológií či rozšírenie prevádzky a posudzuje reálny obrat firmy namiesto minulej daňovej optimalizácie.
- Pri porovnaní s bankami získate financovanie podstatne rýchlejšie, často do 24 až 48 hodín a bez nutnosti zakladať osobnú nehnuteľnosť konateľa.
- Financovanie je dostupné aj ako pôžička bez daňového priznania, pri ktorej poskytovateľ hodnotí vašu bonitu primárne z histórie pohybov na firemnom bankovom účte.
- Celý proces prebieha jednoducho cez online žiadosť a digitálne overenie totožnosti, čo šetrí čas a eliminuje zbytočné papierovanie.
- Dozviete sa, ako preveriť celkovú nákladovosť cez RPMN, vyhnúť sa skrytým poplatkom a započítať novú transakčnú daň platnú pre právnické osoby do splátkového kalendára.
Čo je investičný nebankový úver pre malú s.r.o. a kedy sa oplatí
Ak vediete menšiu firmu, pravdepodobne riešite otázku, ako financovať nákup nových technológií, úžitkového vozidla alebo modernizáciu výroby bez vyčerpania prevádzkovej hotovosti. Práve na tieto situácie slúži investičný nebankový úver pre malú s.r.o. Ide o účelové alebo poloúčelové financovanie na IČO zamerané na obstaranie dlhodobého hmotného či nehmotného majetku. Licencované nebankové finančné inštitúcie hodnotia primárne schopnosť nového aktíva generovať dodatočný cash flow, nie minulé daňové optimalizácie vo vašom účtovníctve.
Tento typ úveru sa vyplatí najmä v momentoch, keď potrebujete okamžite využiť trhovú príležitosť, no tradičné bankové procesy by vás pripravili o cenný čas. Typické príklady využitia zahŕňajú:
- nákup CNC strojov, diagnostických zariadení alebo stavebnej mechanizácie,
- implementáciu nového podnikového softvéru či automatizácie e-shopu,
- rozšírenie skladových a prevádzkových priestorov na obsluhu rastúceho počtu zákazníkov.
Investičné financovanie vs. prevádzkový kapitál v praxi
Zásadný rozdiel spočíva v účele a návratnosti peňazí. Zatiaľ čo prevádzkový kapitál slúži na vykrytie bežných nákladov, ako sú mzdy či nákup tovaru na sklad, investícia smeruje do produktívnych aktív, ktoré priamo zvyšujú produkčnú kapacitu a maržu firmy. Tento krok má strategický dopad na riadenie likvidity. Ak nová technológia zrýchli výrobný proces, výrazne sa skráti celková doba obratu hotovosti, vďaka čomu sa vám vložené peniaze vrátia oveľa skôr na bankový účet.
Prečo komerčné banky často odmietajú malé právnické osoby
Podľa správ Národnej banky Slovenska rastie dopyt po úveroch pre mikropodniky dvojciferným tempom, no komerčné domy zostávajú mimoriadne konzervatívne. Prekážkou bývajú najmä tieto faktory:
- Krátka podnikateľská história: Banky bežne vyžadujú 1 až 2 ukončené účtovné obdobia, čo novšie spoločnosti diskvalifikuje.
- Optimalizovaný zisk: Snaha legálne znížiť základ dane vedie k minimálnemu účtovnému zisku, hoci reálny obrat a tržby firmy sú stabilné.
- Požiadavka na nehnuteľnosť: Banky často trvajú na založení súkromného bytu či domu konateľa aj pri stredne veľkých úveroch.
Práve preto predstavuje investičný nebankový úver pre malú s.r.o. schodné riešenie. Umožňuje získať potrebný kapitál na základe skutočných obratov firmy a chráni osobný majetok podnikateľa.
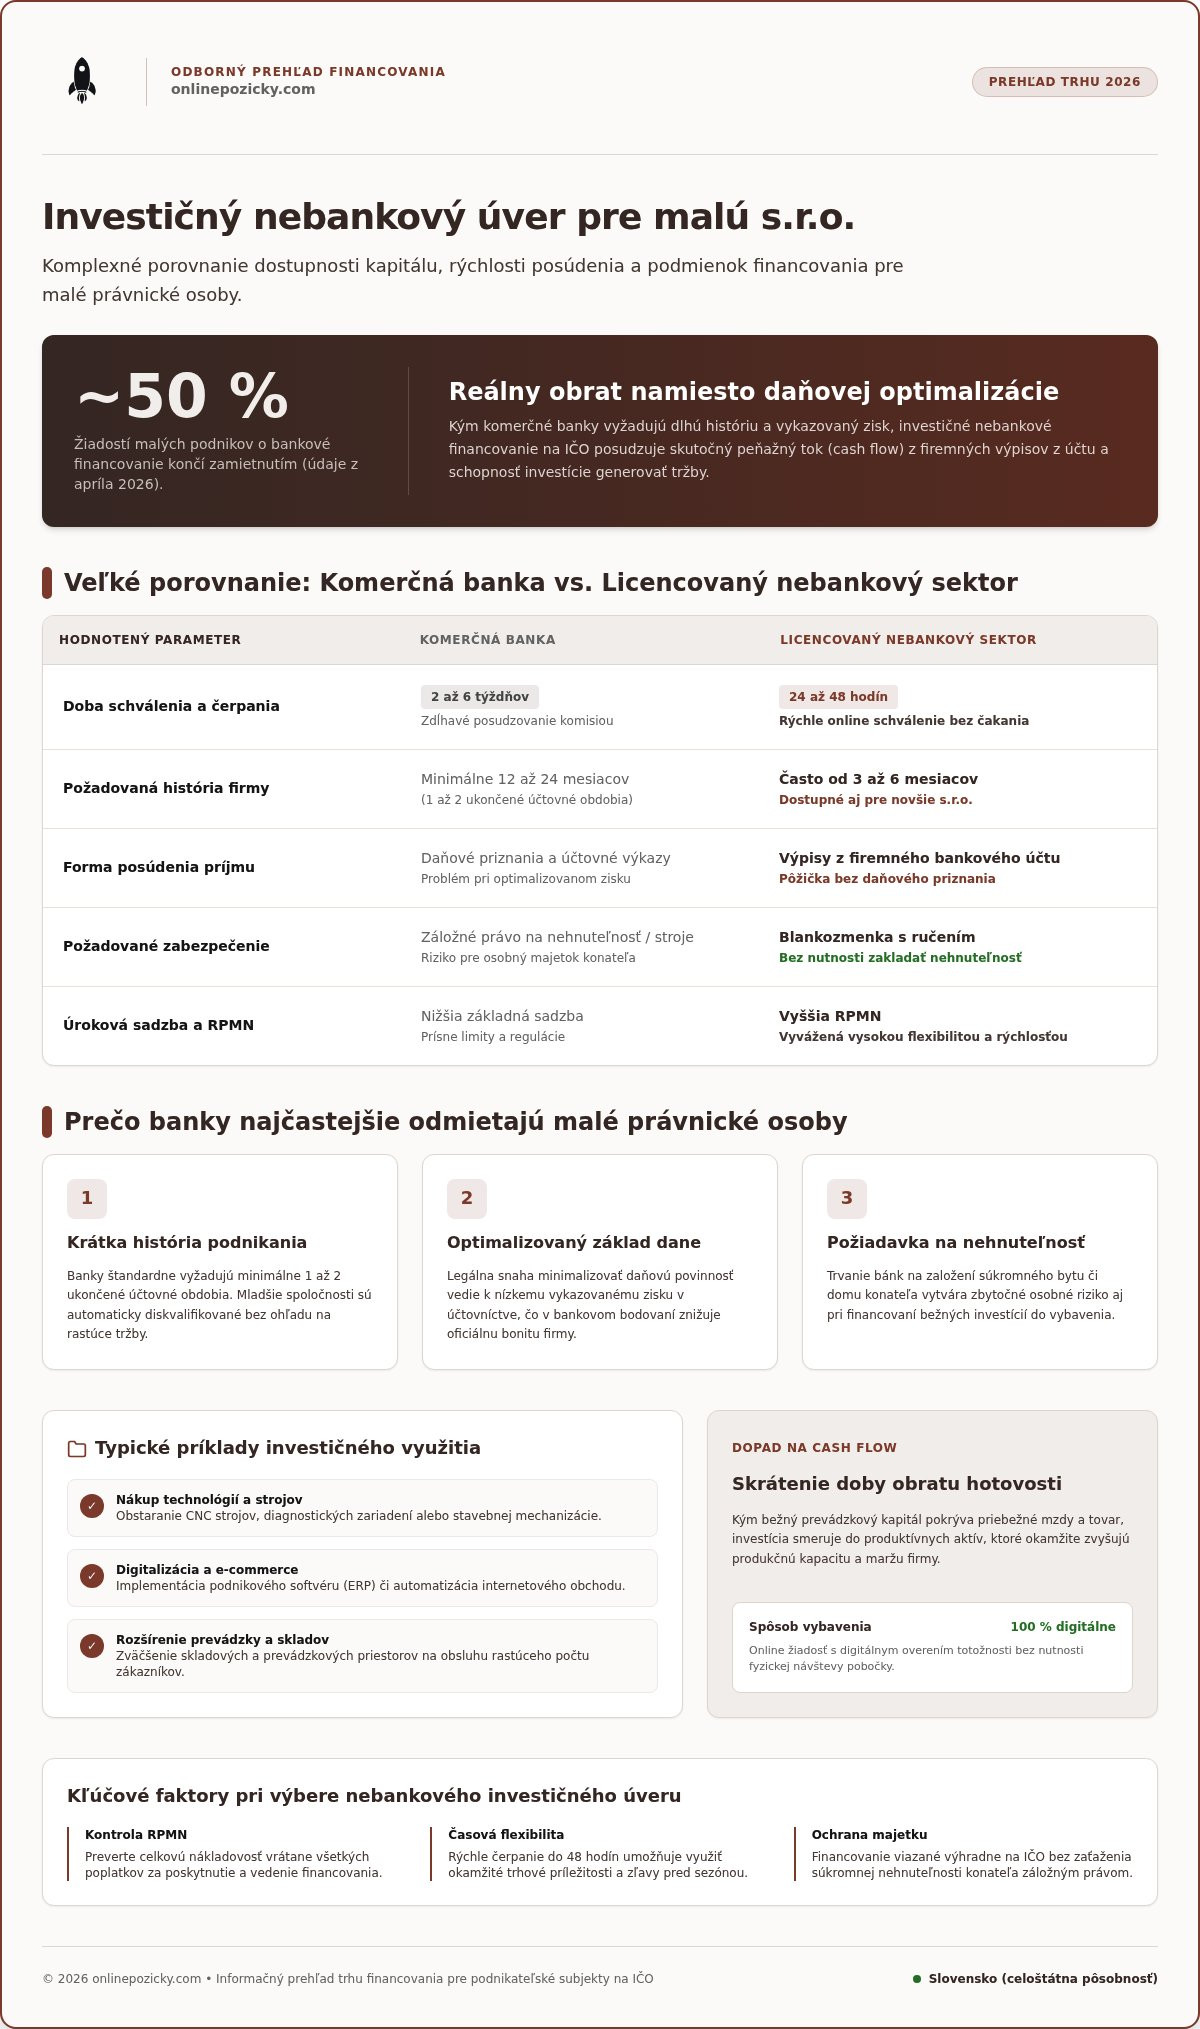
Bankový verzus nebankový investičný úver pre s.r.o.: Veľké porovnanie
Rozhodovanie medzi bankovým a nebankovým financovaním je vždy otázkou priorít. Kým banky lákajú na nižšie úrokové sadzby, vyžadujú týždne papierovania a nekompromisné záruky. Naopak, investičný nebankový úver pre malú s.r.o. stavia na rýchlosti a pragmatickom hodnotení podnikania. Ak potrebujete využiť výhodnú zľavu na skladové zásoby alebo kúpiť stroj pred začiatkom sezóny, časová strata môže prekonať akúkoľvek úrokovú úsporu.
| Parameter | Komerčná banka | Licencovaný nebankový sektor |
|---|---|---|
| Doba schválenia a čerpania | 2 až 6 týždňov | 24 až 48 hodín |
| Požadovaná história | Minimálne 12 až 24 mesiacov | Často od 3 až 6 mesiacov |
| Forma posúdenia príjmu | Daňové priznania a účtovné výkazy | Výpisy z firemného bankového účtu |
| Zabezpečenie | Záložné právo na nehnuteľnosť / stroje | Blankozmenka s ručením, bez nehnuteľnosti |
| Úroková sadzba a RPMN | Nižšia základná sadzba, prísne limity | Vyššia RPMN, flexibilnejšie podmienky |
Pri posudzovaní nákladovosti je kľúčová RPMN, ktorá zahŕňa poplatky za poskytnutie aj vedenie účtu. Pri rýchloobrátkovej investícii s vysokou maržou však vyššie náklady nepredstavujú prekážku. Štátne iniciatívy, ako napríklad Mikropôžičkový program SBA, ponúkajú podporné schémy, no administratívna záťaž býva podobne náročná ako v bankách. Ak vaša firma prešla náročnejším rokom, alternatívou býva aj cielený úver pre s.r.o. v strate, kde poskytovateľ hodnotí budúci potenciál, nie vlaňajšie čísla.
Posudzovanie bonity a zmluva o predložení výpisov z účtu
Moderný prístup k bonite stavia na priebežnom cash flow namiesto minulých daňových priznaní. Veritelia využívajú zmluvu o predložení výpisov z účtu, vďaka čomu sledujú reálne prítoky peňazí od odberateľov. Bonita firmy sa tak odvíja od skutočnej likvidity a stability tržieb, nie od optimalizovaného čísla na konci daňového formulára.
Ručenie a požiadavky na majetok konateľa
Banky zvyčajne požadujú ťarchu na súkromnom byte konateľa, čo vytvára zbytočný osobný stres. Naproti tomu nebankové financovanie na IČO pri bežných sumách funguje bez viazania nehnuteľností. Poskytovatelia využívajú štandardné podnikateľské nástroje, najčastejšie blankozmenku s avalom konateľa. Vďaka tomu chránite rodinný majetok a zároveň získate potrebné zdroje na rozvoj podniku.
Hľadáte prehľadné a nezáväzné riešenie pre vašu firmu? Pozrite si možnosti na onlinepozicky.com a overte si dostupnosť kapitálu bez zbytočného papierovania.
Podmienky a možnosti: Pôžička pre s.r.o. bez daňového priznania
Mnohí majitelia firiem predpokladajú, že bez predloženia daňového priznania je cesta k firemnému financovaniu zatvorená. Opak je pravdou. Moderné nebankové subjekty vnímajú realitu slovenského podnikania pragmaticky. Vedia, že legálna daňová optimalizácia a uplatnenie odpisov často znižujú účtovný zisk na minimum. Práve preto funguje riešenie známe ako pôžička bez daňového priznania, kde poskytovateľ hodnotí reálnu schopnosť splácať na základe aktuálnych tržieb, nie vlaňajšieho daňového základu.
Všetky tieto transakcie sa uzatvárajú formou zmluvy o úvere podľa Obchodného zákonníka (§ 497 a nasl.). To znamená, že právne vzťahy nepodliehajú zákonu o spotrebiteľských úveroch. Podmienky sú nastavené pre podnikateľov, čo umožňuje flexibilitu, no vyžaduje zodpovedný prístup konateľa k budúcim záväzkom.
Aké sú hlavné predpoklady na schválenie? Poskytovatelia overujú tri základné faktory:
- Aktívna podnikateľská činnosť: Firma musí preukázať pravidelný pohyb na účte a živý obchodný styk s odberateľmi.
- Stabilný mesačný obrat: Rozhodujúci je prísun peňazí za posledný polrok, z ktorého sa počíta bezpečná výška splátky.
- Čisté registre bez závažných prekážok: Aktívna súdna exekúcia na majetok s.r.o. alebo konateľa býva okamžitým dôvodom na zamietnutie žiadosti. Menšie daňové nedoplatky vyriešené splátkovým kalendárom však nemusia byť prekážkou.
Aké dokumenty nahrádzajú daňové priznanie
Namiesto desiatok strán účtovných závierok postačí minimum podkladov. Základom sú elektronické výpisy z firemného bankového účtu za posledných 3 až 6 mesiacov vo formáte PDF. Tie jasne ukazujú, ako vám prichádzajú platby od klientov. Ak žiadate o vyšší investičný nebankový úver pre malú s.r.o., pomôže predloženie vystavených faktúr pred splatnosťou alebo podpísané zmluvy o dielo, ktoré dokazujú zaistený odbyt na nasledujúce mesiace.
Riešenia pre začínajúce firmy a jednoosobové s.r.o.
Veľkou výhodou tohto modelu je dostupnosť pre jednoosobové spoločnosti s ručením obmedzeným. Poskytovateľov nezaujíma, či zamestnávate desiatky ľudí, alebo pracujete sami na seba cez vlastnú eseročku. Ak vaša firma funguje aspoň 3 až 6 mesiacov a generuje stabilné tržby, investičný nebankový úver pre malú s.r.o. dokážete získať bez nutnosti čakať na prvé daňové priznanie v riadnom marcovom či júnovom termíne.
Postup vybavenia investičného nebankového úveru krok za krokom
Vybavenie externého kapitálu nemusí byť administratívna nočná mora. Kým bankové inštitúcie vyžadujú týždne posudzovania a zložité schvaľovacie procesy, moderný investičný nebankový úver pre malú s.r.o. dokážete dohodnúť v priebehu niekoľkých desiatok hodín. Celý proces prebieha digitálne a pozostáva z piatich priamočiarych krokov:
- Definovanie investície: Určite presnú sumu potrebnú na nákup zariadení, zásob či technológií a zosúlaďte ju s očakávanou návratnosťou vloženého kapitálu.
- Odoslanie online žiadosti: Zadáte základné identifikačné údaje firmy a požadované parametre financovania cez nezáväzný formulár.
- Digitálne overenie totožnosti a bonity: Systém overí konateľa prostredníctvom biometrie a automatizovane vyhodnotí stabilitu príjmov z obratov na účte.
- Výber najvýhodnejšej ponuky: Získate ponuky od preverených partnerov s jasne definovanými podmienkami splácania bez skrytých položiek.
- Podpis zmluvy a čerpanie: Úverovú zmluvu podpíšete elektronicky a prostriedky smerujú priamo na váš firemný bankový účet.
Príprava podkladov pred odoslaním online žiadosti
Rýchlosť schválenia závisí od vašej pripravenosti. Pred odoslaním formulára si stiahnite elektronické výpisy z podnikateľského účtu za posledných 3 až 6 mesiacov vo formáte PDF priamo z internet bankingu. Skontrolujte platnosť občianskeho preukazu konateľov s.r.o., aby digitálne overenie totožnosti prebehlo bez zdržania. Ujasnite si tiež plánovanú dobu splácania, aby pravidelná splátka rešpektovala vaše cash flow toky.
Výhody nezávislého sprostredkovania financovania
Oslovovať poskytovateľov jednotlivo oberá konateľov o drahocenný čas a vytvára zbytočné otázky v registroch. Špecializovaný sprostredkovateľ predloží váš dopyt viacerým licencovaným nebankovým partnerom súčasne, vďaka čomu si vyberiete riešenie s najvýhodnejšou štruktúrou. Praktický pohľad na tento proces prináša aj sprievodca pôžička na IČO, ktorý sumarizuje možnosti financovania pre slovenské firmy.
Chcete získať výhodný investičný nebankový úver pre malú s.r.o. bez zbytočnej byrokracie? Vyplňte nezáväznú online žiadosť na onlinepozicky.com a porovnajte si dostupné ponuky pripravené pre vaše podnikanie ešte dnes.
Ako bezpečne vybrať nebankový úver a efektívne riadiť splácanie
Bezpečnosť firemných financií stojí na transparentných pravidlách. Pred podpisom akejkoľvek zmluvy si dôkladne overte reputáciu poskytovateľa a rozpis všetkých nákladov. Každý seriózny investičný nebankový úver pre malú s.r.o. musí mať jasne stanovenú RPMN, v ktorej sú transparentne zahrnuté úroky aj poplatky za poskytnutie či správu. Pozornosť venujte najmä podmienkam mimoriadnych splátok. Ak vám nová technológia vygeneruje očakávaný zisk skôr, možnosť predčasného splatenia bez likvidačných sankcií vám ušetrí značnú časť nákladov.
Nastavte si splátkový kalendár realisticky. Mesačná splátka nesmie odčerpať prostriedky potrebné na bežný prevádzkový kapitál, mzdy zamestnancov či úhrady faktúr dodávateľom. Nezabúdajte ani na zákonnú transakčnú daň platnú pre právnické osoby vo výške 0,4 % z debetných úhrad (maximálne 40 € na transakciu), ktorá mierne zvyšuje náklady pri každom odoslaní splátky z podnikateľského účtu.
Optimalizácia cash flow a daňové hľadisko úveru
Získané prostriedky prinášajú aj praktické účtovné výhody. Zaplatená úroková sadzba a administratívne poplatky spojené s financovaním predstavujú pre s.r.o. daňovo uznateľný náklad, ktorý znižuje základ dane z príjmov. Pre udržanie stabilnej likvidity sa v praxi osvedčila kombinácia dvoch nástrojov. Fixný investičný úver pokryje samotný nákup zariadení, zatiaľ čo flexibilný kontokorentný úver slúži ako poistka pri dočasnom výpadku platieb od odberateľov.
Získajte nezáväzné porovnanie ponúk pre vašu firmu
Hľadanie optimálneho riešenia nemusí znamenať dni strávené porovnávaním ponúk. Využite výhody digitálneho trhu a získajte jasný prehľad bez viazanosti. Spolupracujeme s preverenými licencovanými subjektmi, ktoré hodnotia reálny obrat a prístup k bonite stavajú na vašom cash flow, nie na byrokratických obmedzeniach.
Vyplňte nezáväznú žiadosť o financovanie na IČO a vyberte si najvýhodnejší investičný nebankový úver pre malú s.r.o., ktorý podporí rozvoj vášho podnikania ešte dnes.
Posuňte podnikanie vašej s.r.o. vpred bez zbytočného čakania
Moderný trh odmeňuje pripravených a rozhodných podnikateľov. Ak plánujete kúpu nových technológií, výrobnej techniky či rozšírenie skladov, zbytočné týždne čakania v komerčných bankách vás nemusia brzdiť. Správne zvolený investičný nebankový úver pre malú s.r.o. predstavuje pragmatický most k okamžitej realizácii firemných príležitostí bez ohrozenia prevádzkovej likvidity.
Nemusíte riskovať rodinný majetok ani sa obávať optimalizovaného daňového priznania. Naša overená sieť licencovaných nebankových partnerov s celonárodnou pôsobnosťou po celom Slovensku posudzuje bonitu na základe reálnych obratov a elektronických výpisov z účtu. Vďaka plne digitálnemu spracovaniu a rýchlemu vyplateniu peňazí priamo na firemný účet získate potrebný kapitál bez zbytočnej byrokracie.
Nepúšťajte nové zákazky konkurencii len preto, že vám chýbajú okamžité zdroje na investície. Vyplňte nezáväznú online žiadosť o nebankový úver pre s.r.o., vyberte si ponuku prispôsobenú vášmu firemnému cash flow a posuňte svoje podnikanie o významný krok vpred.
Často kladené otázky
Môže malá s.r.o. získať investičný nebankový úver bez predloženia daňového priznania?
Áno, investičný nebankový úver pre malú s.r.o. môžete získať aj bez predloženia daňového priznania. Poskytovatelia overujú schopnosť splácať cez elektronické výpisy z firemného bankového účtu za posledných 3 až 6 mesiacov. Posudzujú stabilitu vašich mesačných obratov a prichádzajúce platby od zákazníkov. Daňová optimalizácia ani nízky vykázaný základ dane z predchádzajúceho roka preto nepredstavujú prekážku pri posudzovaní bonity.
Ako rýchlo vie nebankový poskytovateľ schváliť a vyplatiť investičný úver na IČO?
Schválenie a vyplatenie prebieha zvyčajne v priebehu 24 až 48 hodín od odoslania online žiadosti. Vďaka digitálnemu procesu a overeniu totožnosti konateľa odpadá zdĺhavé papierovanie aj osobná návšteva pobočky. Po elektronickom podpise zmluvy poskytovateľ odošle schválené finančné prostriedky priamo na podnikateľský účet firmy, takže môžete okamžite uhradiť potrebné nákupy.
Aké zabezpečenie vyžadujú nebankové spoločnosti pri úvere pre malú s.r.o.?
Pri bežných sumách do 30 000 až 50 000 € nebankové inštitúcie spravidla nevyžadujú založenie nehnuteľnosti ani zložité garancie. Štandardnou formou zabezpečenia býva blankozmenka s avalom, kde konateľ ručí ako fyzická osoba. Hmotné záložné právo na firemné technológie, vozidlá či nehnuteľnosti sa uplatňuje až pri rozsiahlejších investičných sumách.
Aký je rozdiel medzi investičným úverom a kontokorentným úverom pre firmu?
Investičný úver predstavuje jednorazové dlhodobé financovanie určené na nákup technológií, strojov alebo rozšírenie priestorov, ktoré priamo zvyšujú tržby firmy. Kontokorentný úver slúži ako flexibilný prevádzkový rámec na firemnom účte. Pomáha vykrývať bežné výpadky cash flow, nákup tovaru či mzdy, pričom úroky platíte len z reálne vyčerpanej sumy.
Môže získať nebankový investičný úver aj jednoosobová s.r.o. alebo novozaložená firma?
Áno, investičný nebankový úver pre malú s.r.o. je dostupný aj pre jednoosobové spoločnosti bez zamestnancov a mladšie firmy. Kľúčovou podmienkou nie je počet pracovníkov ani viacročná história, ale minimálna aktivita v trvaní aspoň 3 až 6 mesiacov. Ak firma vykazuje pravidelné platby na firemnom účte, poskytovatelia ju vnímajú ako životaschopnú a bonitnú.
Sú úroky a poplatky z nebankového úveru daňovo uznateľným nákladom pre s.r.o.?
Áno, zaplatené úroky a poplatky spojené s poskytnutím aj správou podnikateľského úveru sú plne daňovo uznateľným nákladom. Vstupujú priamo do účtovníctva firmy a znižujú celkový základ dane z príjmov právnických osôb. Samotná prijatá istina úveru výnosom nie je a jej postupné splácanie netvorí daňový výdavok. Započítať musíte aj transakčnú daň z debetných platieb.
Čo sa stane, ak má naša s.r.o. záznam v registri alebo optimalizovaný nulový zisk?
Optimalizovaný nulový zisk nie je v nebankovom sektore problémom, pretože poskytovatelia posudzujú reálne obraty a cash flow, nie účtovnú stratu. Záznamy v registroch sa vyhodnocujú individuálne podľa ich závažnosti. Staršie alebo vyrovnané oneskorenia zvyčajne schváleniu nebránia. Zásadnou prekážkou býva iba aktívna súdna exekúcia vedená voči spoločnosti alebo samotnému konateľovi.
Pridaj komentár